Содержание статьи
Что такое книга покупок в НДС простыми словами
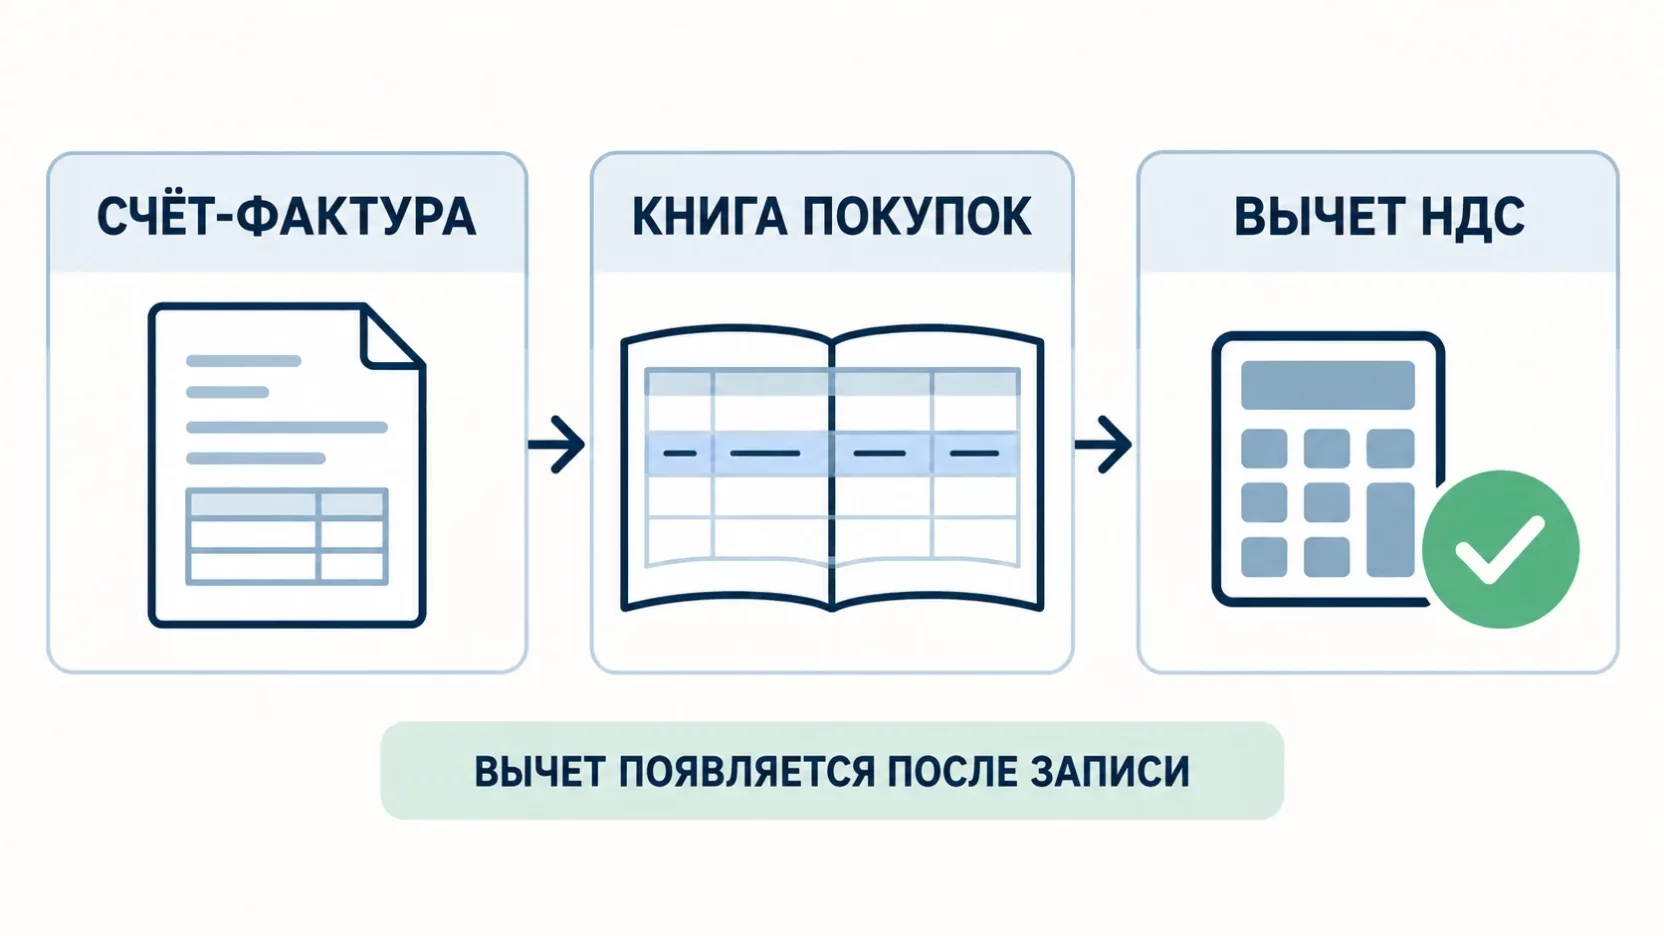
Книга покупок в НДС работает как реестр. Бухгалтерия заносит туда счета-фактуры поставщиков за квартал, итог книги уходит в декларацию и уменьшает налог к уплате.
Посмотрите на квартал обычной торговой компании. Продали товар на 15,25 млн руб. с НДС, начислили налога 2,75 млн. Купили товар и услуги на 6,1 млн руб. с НДС, входной налог составил 1,1 млн. В бюджет уходит разница, 1,65 млн руб.
Теперь уберите из книги покупок один счёт-фактуру с вычетом 54 тысячи рублей. Налог к уплате вырастет ровно на 54 тысячи. Рубль в рубль. Поэтому книгу покупок стоит читать так же внимательно, как счёт от поставщика.
Куда деваются вычеты по дороге в декларацию
Между поставкой и декларацией стоит цепочка людей. Менеджер заказал товар, кладовщик принял, водитель привёз пакет документов, поставщик выставил счёт-фактуру, бухгалтер её разнёс. Вычет доходит до декларации только если ни одно звено не оборвалось.
Обрывы происходят тихо. Никто не приходит к директору со словами «мы потеряли 200 тысяч вычетов». Просто налог к уплате оказывается больше, чем ожидали, и это списывают на рост закупочных цен.
Ниже восемь мест, где деньги утекают чаще всего.
Поставщик не прислал счёт-фактуру
Самая частая причина. Товар пришёл, накладная есть, оплата прошла, а счёта-фактуры нет. Без него вычета нет вообще, даже если всё остальное безупречно. Накладная, договор, платёжка и акт сверки права на вычет не дают.
Мелкие поставщики выставляют счета-фактуры с задержкой в недели, а иногда забывают совсем. Крупные выкладывают документы в личный кабинет и считают, что этого достаточно. Если в компании нет человека, который сверяет полученные счета-фактуры со списком закупок, часть документов не появится никогда.
Счёт-фактура пришёл, но с ошибками
Не всякая опечатка убивает вычет. По п. 2 ст. 169 НК отказать могут только за ошибки, которые мешают опознать продавца, покупателя, товар, стоимость, ставку и сумму налога. Неверный КПП, лишний пробел в адресе или сбитая нумерация вычету не мешают, потому что стороны определяются по ИНН.
А вот чужой ИНН, неверная сумма налога, старая ставка 20 процентов вместо 22 или расплывчатое наименование вроде «услуги по договору» уже стоят денег. Такой документ надо возвращать поставщику на исправление, и делать это в том же квартале, пока он на связи и помнит сделку.
Документ застрял внутри компании
Счёт-фактура пришёл, но не в бухгалтерию. Он лежит в почте менеджера, в бардачке водителя, в папке снабженца, в переписке снабженца с поставщиком в телефоне. Формально документ у компании есть, фактически вычета нет.
Особенно обидно теряются документы по мелким расходам. Ремонт, реклама, аренда, канцелярия, обслуживание техники. Каждый счёт-фактура на десять тысяч кажется мелочью, но за год их набирается сотня.
Товар не принят к учёту
Вычет возможен только после того, как покупка отражена в учёте. Товар пришёл 28 марта, а кладовщик закрыл приёмку 3 апреля. Счёт-фактура мартовский, оприходование апрельское, вычет уезжает в следующий квартал.
Само по себе это не потеря, деньги просто приходят позже. Потеря начинается, когда приёмка зависает на месяцы. Товар лежит на складе, документы лежат в стопке, вычет висит в воздухе и всплывает случайно во время инвентаризации.
Счёт-фактура опоздал к закрытию квартала
Здесь работает правило, о котором многие не знают. Если покупка принята к учёту в квартале, а счёт-фактура пришёл уже после его окончания, но до срока сдачи декларации, вычет всё равно относится к прошедшему кварталу. Основание - п. 1.1 ст. 172 НК.
На практике это означает, что документы, добравшиеся до бухгалтерии в первых числах месяца после квартала, ещё можно поставить в закрытый период. Компании, которые закрывают книгу покупок последним днём квартала, эту возможность просто не используют.
Аванс закрыт отгрузкой, а вычет потерялся
Компания перечислила предоплату, поставщик выставил авансовый счёт-фактуру. Покупатель вправе взять вычет НДС с перечисленного аванса сразу, не дожидаясь товара. Многие этого не делают, и деньги лежат в чужом кармане лишний квартал.
Обратная ошибка стоит дороже. Вычет с аванса взяли, товар приехал, вычет по отгрузке заявили, а авансовый налог не восстановили. Получается двойной вычет по одной сделке. Такое расхождение автоматика ФНС находит быстро, дальше идут доначисление, пени и штраф. Восстановить авансовый НДС покупатель обязан в том квартале, когда получил право на вычет по отгрузке, это пп. 3 п. 3 ст. 170 НК.
Поставщик оказался без НДС
Вычета не будет, если продавец его не предъявлял. Поставщик на упрощёнке с выручкой ниже 20 млн руб., компания на пониженной ставке 5 или 7 процентов, предприниматель на патенте, самозанятый. Все они работают без вычетов на выходе, и покупатель на общей ставке 22 процента получает голую цену без входного налога.
Спрашивать за такие потери надо не с бухгалтерии, а с отдела закупок. Товар за 100 тысяч у плательщика НДС по факту стоит вам около 82 тысяч, потому что 18 тысяч возвращаются вычетом. Тот же товар за 100 тысяч у неплательщика стоит все 100 тысяч. Прежде чем сравнивать предложения, приведите их к сопоставимому виду и проверьте, как сформулирована цена без НДС в договоре, иначе выигранный тендер обернётся переплатой налога.
Расхождения с данными поставщика
Декларации по НДС сверяются автоматически. Ваша книга покупок сопоставляется с книгой продаж поставщика по каждому счёту-фактуре. Не сошлись номер, дата, ИНН или сумма, и по сделке приходит требование о пояснениях.
Ответить нужно за пять рабочих дней и строго в электронном виде. Бумажный ответ приравнивается к неответу, штраф по ст. 129.1 НК составляет 5 тысяч рублей, а при повторе в течение года 20 тысяч. Хуже, когда поставщик вообще не отразил реализацию у себя. Тогда инспекция предложит убрать вычет добровольно, и возвращать снятый вычет придётся с документами и доказательствами реальности сделки.
Три года на возврат вычета
Забытый вычет не пропадает мгновенно. По п. 1.1 ст. 172 НК компания вправе заявить его в течение трёх лет после принятия товаров, работ или услуг на учёт. Вычет по одному счёту-фактуре можно даже разбить на части и разнести по разным кварталам.
Правило действует не для всех вычетов. Перенести на будущее нельзя налог с полученных и перечисленных авансов, налог, исчисленный налоговым агентом, вычеты по командировочным и представительским расходам из п. 7 ст. 171 НК, а также вычет при возврате товара или расторжении договора, для которого установлен свой срок в один год. Эти вычеты заявляются в том квартале, когда возникло право, и позже не восстанавливаются.
Ещё одно ограничение касается дробления. Основные средства, нематериальные активы и оборудование к установке ставятся к вычету целиком, разбить такой налог на части нельзя.
Как правильно отсчитать эти три года
Срок считается не от даты счёта-фактуры и не от даты оплаты, а от окончания квартала, в котором покупка принята к учёту.
Товар оприходован 15 марта 2026 года. Это первый квартал 2026 года, три года истекают 31 марта 2029 года. Значит, последняя декларация, куда можно поставить этот вычет, - декларация за первый квартал 2029 года.
Здесь компании часто ошибаются в свою пользу и теряют деньги. Двадцать пять дней, которые даются на сдачу декларации, трёхлетний срок не удлиняют. Верховный Суд и Конституционный Суд эту позицию подтвердили, поэтому декларация за второй квартал 2029 года с тем же вычетом уже не пройдёт.
Сколько это стоит компании за год
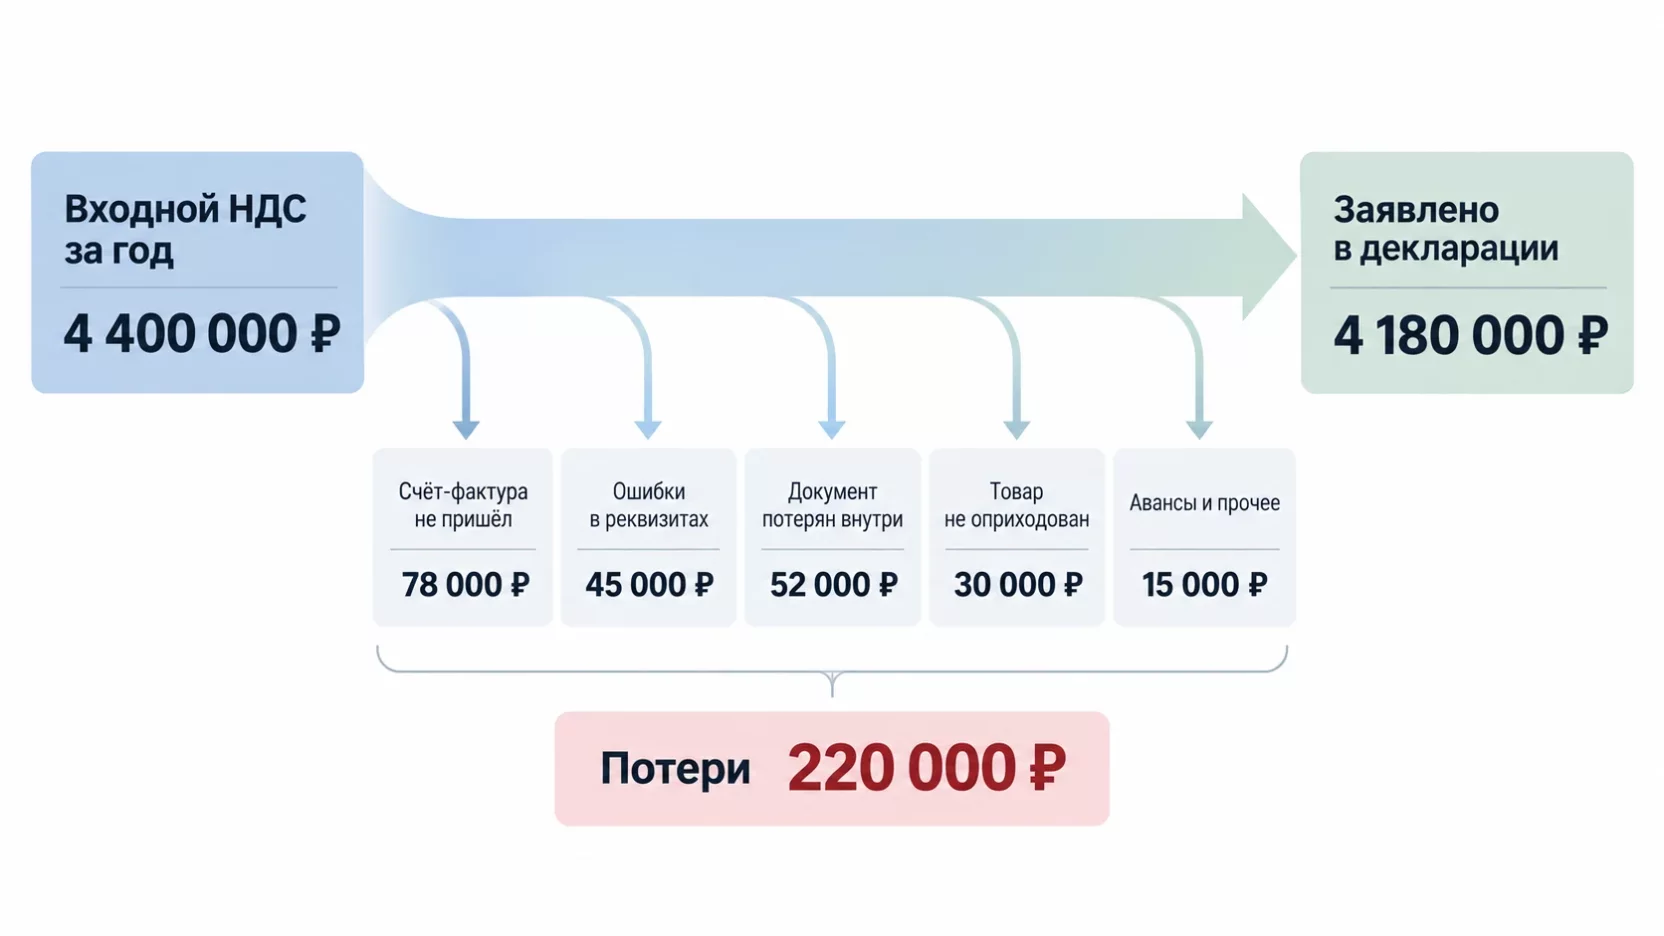
Возьмём оптовую компанию на общей системе. Выручка 61 млн руб. в год с НДС, начисленный налог 11 млн. Закупки товаров и услуг 24,4 млн руб. с НДС, входной налог 4,4 млн. К уплате остаётся 6,6 млн руб.
Теперь посчитаем, что до декларации не доехало.
| Причина потери | Сумма вычета за год |
|---|---|
| Счёт-фактура так и не пришёл | 78 000 |
| Ошибки в реквизитах, документ не переделали | 45 000 |
| Документ остался у менеджера | 52 000 |
| Товар оприходован с опозданием, срок ушёл | 30 000 |
| Авансы и мелкие расходы | 15 000 |
| Итого переплата за год | 220 000 |
Счёт-фактура так и не пришёл
- Сумма вычета за год
- 78 000
Ошибки в реквизитах, документ не переделали
- Сумма вычета за год
- 45 000
Документ остался у менеджера
- Сумма вычета за год
- 52 000
Товар оприходован с опозданием, срок ушёл
- Сумма вычета за год
- 30 000
Авансы и мелкие расходы
- Сумма вычета за год
- 15 000
Итого переплата за год
- Сумма вычета за год
- 220 000
Пять процентов входного налога, 220 тысяч рублей живых денег. За три года набегает 660 тысяч. На эти деньги можно год содержать ещё одного человека в бухгалтерии, который как раз и собирал бы документы.
Дальше подставьте свои цифры. Возьмите годовую сумму закупок с НДС, умножьте на 22 и разделите на 122, получите входной налог. Пять процентов от него и есть примерная цена беспорядка с документами.
Регламент, который закрывает дыру
Бухгалтер сам эту дыру не закроет, порядок вводит собственник. Регламент занимает одну страницу и держится на четырёх правилах.
- Счёт-фактуру запрашивает тот, кто заказал закупку. Менеджер закрыл сделку и довёл документ до бухгалтерии, а не до своей почты.
- Срок сдачи документов внутрь компании - пять рабочих дней с даты поставки, с фамилией ответственного напротив каждой поставки.
- Бухгалтерия ведёт список ожидаемых счетов-фактур и за две недели до конца квартала рассылает поставщикам напоминания о недостающих документах.
- Премия закупщика зависит от закрытых документов. Пока этого правила нет, регламент остаётся бумагой.
Проще всего снять эту работу с людей совсем и перейти на электронный документооборот. Счёт-фактура приходит от поставщика прямо в учётную систему, подписывается электронной подписью и сразу попадает в книгу покупок. Терять там нечего, документ не зависит от водителя, менеджера и почты. Дополнительный плюс в том, что дата получения фиксируется оператором, и спор с инспекцией о том, когда документ пришёл, решается за минуту.
Перевод хотя бы двадцати основных поставщиков на электронный обмен обычно снимает большую часть потерь. Остаются мелкие разовые контрагенты, и по ним достаточно ручного контроля.
Как проверить, что вычеты не потеряны
Вникать в графы книги покупок собственнику не нужно. Хватит четырёх вопросов бухгалтеру раз в квартал.
- Сколько мы оплатили закупок за квартал и на какую сумму собрали счетов-фактур.
- По каким контрагентам поставки закрыты документами не полностью.
- Есть ли вычеты, у которых три года истекают в ближайшие два квартала.
- Приходили ли требования по расхождениям, по каким суммам и чем всё закончилось.
Разрыв в первом вопросе и есть ваша потеря. Объясняться он должен закупками у поставщиков без НДС, а не пропавшими бумагами. Список во втором вопросе обычно короткий, и напротив каждой строки должна стоять фамилия. Суммы из третьего вопроса заявляют сейчас, а не когда дойдут руки.
Отдельно послушайте ответ на четвёртый вопрос. Молчание тут почти всегда означает, что требования приходили и вычет тихо убрали, чтобы не спорить или чтобы не выйти за безопасную долю вычетов НДС.
Если ответов нет или они путаные, разговор выходит за рамки НДС. Тогда стоит разобраться шире, как директору проверить бухгалтера и в каком вообще состоянии учёт.
Что делать прямо сейчас
Поднимите книгу покупок за последние четыре квартала и сравните входной НДС с суммой закупок по банку. Если расхождение больше пары процентов и не объясняется поставщиками без НДС, деньги теряются.
Дальше проверьте самый старый квартал, по которому ещё не истекли три года. Всё, что найдётся неучтённым, можно вернуть уточнённой декларацией по НДС. Компании, которые делают такую ревизию впервые, обычно достают из архива суммы в сотни тысяч рублей.
И только после этого вводите регламент, чтобы через год не повторять ту же ревизию.
Частые вопросы
Нужна ли уточнённая декларация, чтобы вернуть забытый вычет?
Не всегда. Если три года не истекли, вычет можно просто поставить в книгу покупок текущего квартала, это законный перенос. Уточнёнка нужна там, где перенос не работает, например по авансам или по налогу налогового агента, а также когда квартал был убыточным по НДС и вы хотите вернуть деньги именно за тот период.
Что делать, если поставщик успел ликвидироваться?
Право на вычет от этого не исчезает, если счёт-фактура получен до ликвидации и реализация отражена поставщиком в декларации. Проблема возникает, когда документа нет и запросить его уже не у кого. Восстановить такой счёт-фактуру невозможно, вычет теряется полностью, поэтому документы по закрывающимся контрагентам собирают в первую очередь.
Можно ли принять НДС по кассовому чеку без счёта-фактуры?
По общему правилу нет, вычет даёт только счёт-фактура. Исключение сделано для командировочных расходов на проезд и проживание, где достаточно бланка строгой отчётности или чека с выделенной суммой налога, оформленного на сотрудника и приложенного к отчёту о командировке.
Мы на упрощёнке со ставкой 5 процентов. Нам вообще нужна книга покупок?
Входной налог от поставщиков на этой ставке к вычету не принимается, и ради него книга не нужна. Но вычет собственного налога с полученных авансов на пониженных ставках сохраняется, и в квартале отгрузки авансовый счёт-фактура регистрируется именно в книге покупок. Поэтому вести её приходится, просто по узкому кругу операций.
Изменится ли форма книги покупок в ближайшее время?
Форма уже обновлена. С 1 апреля 2026 года действует редакция постановления Правительства № 1137 с изменениями от 23.01.2026 № 26, в книгах появились новые графы. Для собственника это техническая правка на стороне бухгалтерии и учётной программы, порядок работы с документами она не меняет.
Что делать со счетами-фактурами за периоды, когда компания ещё не платила НДС?
Вычет положен только по покупкам, которые используются в облагаемой НДС деятельности. Налог по товарам, приобретённым до появления обязанности платить НДС, к вычету в общем порядке не принимается и остаётся в стоимости. Исключения по остаткам товаров при смене режима лучше разобрать индивидуально, потому что условия зависят от даты покупки и от того, продан товар или ещё лежит на складе.



