Содержание статьи
Что это за льгота и почему о ней забывают
Подпункт 38 пункта 3 статьи 149 НК выводит услуги общественного питания из-под НДС. Норма действует не первый год, но написана она в общем перечне операций без НДС вместе с медициной, займами и гарантийным ремонтом, поэтому владелец кафе редко доходит до неё сам.
Заявлений подавать не нужно. Освобождение работает автоматически, как только выполняются условия, а инспекция проверяет их постфактум по декларации и по расчёту страховых взносов. Отсюда и главная беда. Заведение спокойно работает без НДС, а потом выясняется, что одно из условий провалено, и налог доначисляют за весь период.
Для общепита цена вопроса выше, чем для оптовика. Гость платит по меню, и переложить на него налог нельзя, цену просто не поднимешь на 5 процентов посреди сезона. Значит НДС уходит прямо из маржи заведения.
Три условия, которые должны выполняться вместе
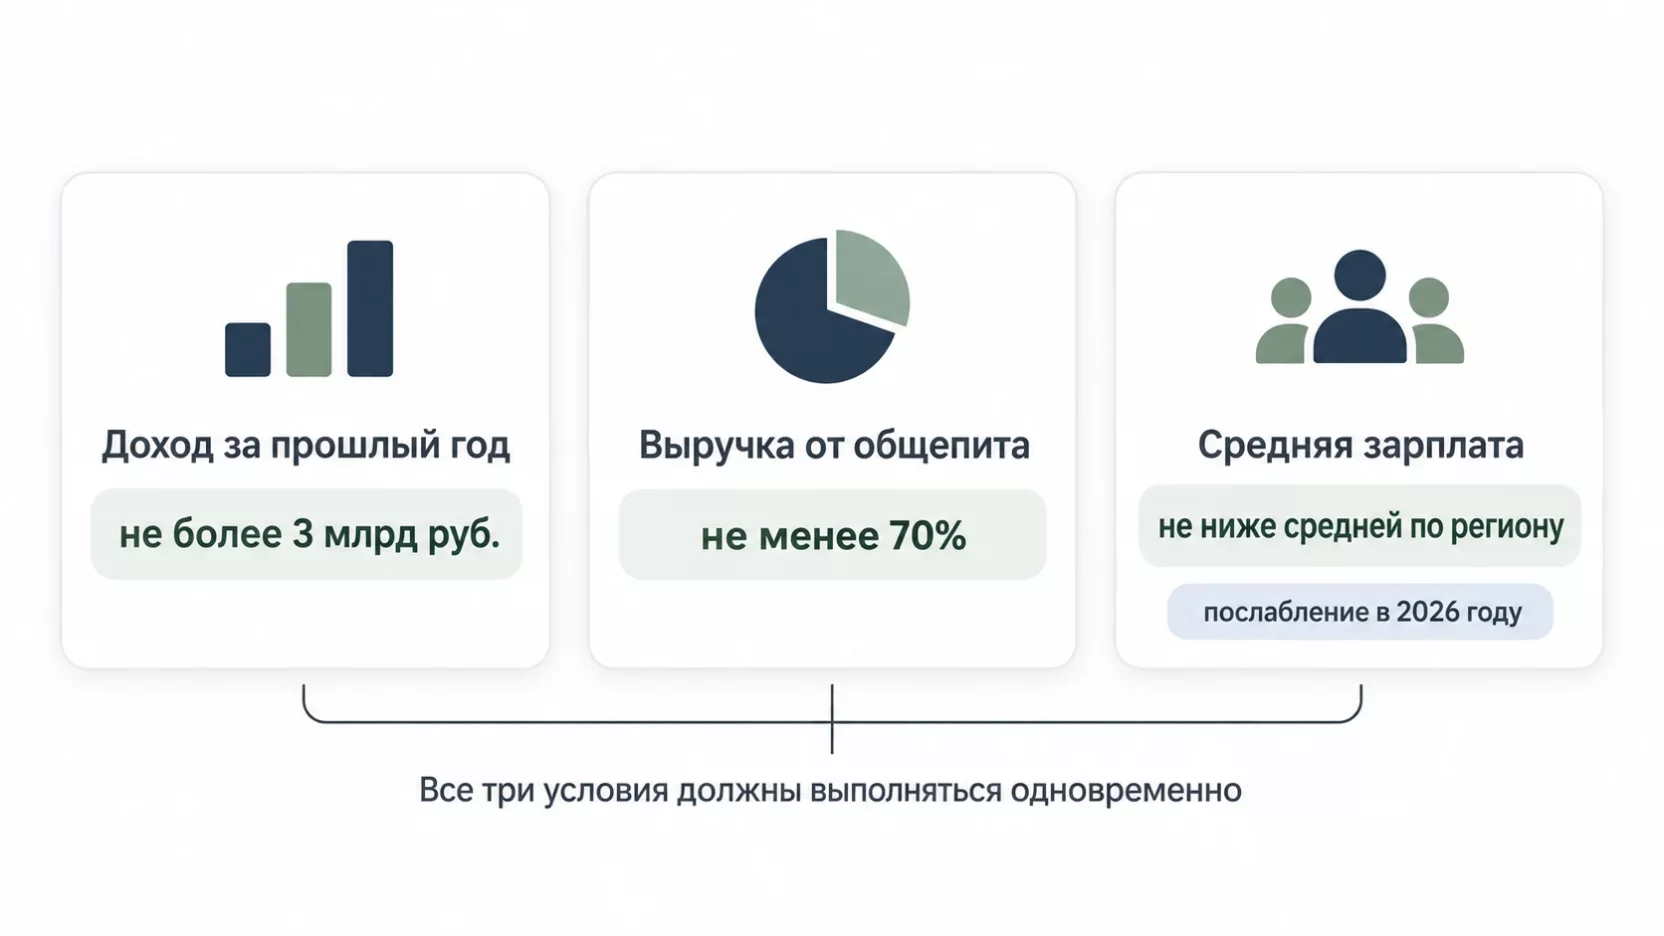
Условия проверяются по итогам предшествующего календарного года и работают только в связке.
- Доход за прошлый год не больше 3 млрд рублей. Считается весь доход бизнеса, а не только ресторанный.
- Доля доходов от услуг общепита в общей выручке не меньше 70 процентов.
- Среднемесячные выплаты работникам за прошлый год не ниже среднемесячной начисленной зарплаты в вашем регионе по классу ОКВЭД 56, то есть по отрасли общественного питания.
Провалено любое из трёх, и льготы нет по всей общепитовской выручке.
Чем 2026 год отличается от обычного
Порог выручки для НДС на упрощёнке в 2026 году составляет 20 млн рублей. Из-за этого плательщиками налога впервые стали тысячи кафе и небольших сетей, которые раньше про НДС вообще не думали. Многие из них не проходили по зарплатному условию, потому что никогда его не считали.
Закон от 25.04.2026 № 104-ФЗ снял это условие временно. С 1 апреля по 31 декабря 2026 года зарплату можно не сравнивать со среднеотраслевой вообще. Послабление адресное и рассчитано на упрощенцев, которые стали платить НДС с 2026 года, и на бывших патентщиков, если доход за 2025 год не превысил 60 млн рублей. Остальные два условия остались на месте, доля общепита не ниже 70 процентов обязательна.
Продления на 2027 год пока нет. Это значит, что зарплату за 2026 год инспекция уже сравнит со статистикой, и решать вопрос надо не в декабре, а сейчас.
Кто считается общепитом для льготы
Льгота привязана к формату обслуживания, а не к вывеске. Под неё попадают рестораны, кафе, бары, буфеты, закусочные, столовые и точки в фуд-кортах. Считается и питание в гостинице, если заведение работает как объект общепита.
Отдельно стоит выездное обслуживание. Кейтеринг, банкеты на площадке заказчика, доставка обедов в офисы, корпоративное питание по договору с работодателем попадают под льготу наравне с залом.
Доставка готовых блюд тоже освобождена, и способ оформления заказа роли не играет. Собственный сайт, телефон, приложение агрегатора, курьер заведения или курьер площадки, для льготы разницы нет. Продажа покупных товаров через сам зал, вроде бутилированной воды или напитков в баре, тоже входит в услуги общепита.
Кому льгота не достанется
Здесь и происходит большинство ошибок. Норма прямо выводит из-под освобождения два формата.
Речь про отделы кулинарии в розничных магазинах. Салаты и котлеты, которые магазин продаёт на вес у себя в торговом зале, для налоговой остаются розничной торговлей, и НДС по ним начисляется обычным порядком.
Вторая история про заготовочную деятельность. Производство полуфабрикатов, соусов, теста, кондитерских изделий на продажу другим компаниям и магазинам под льготу не подпадает, даже если готовит их та же кухня и те же повара, что и блюда для зала.
Не относятся к общепиту и торговые автоматы. Вендинг считается розничной торговлей со всеми последствиями по налогу.
Владельцу достаточно запомнить границу. Как только заведение продаёт свою продукцию не гостю за столом, а магазину или другому бизнесу для перепродажи, эта выручка становится облагаемой и заодно портит долю в 70 процентов.
Как считать долю дохода 70 процентов
Доля считается за прошлый календарный год по всем доходам бизнеса, а не по одному виду деятельности. В числителе выручка от услуг общепита, в знаменателе все доходы целиком, включая аренду, опт и внереализационные поступления.
Разберём на цифрах. Кафе закрыло год с выручкой 38 млн рублей, из них зал и продажа навынос дали 26 млн, доставка готовых блюд 5 млн, выездное обслуживание 3 млн, оптовые поставки заготовок в магазины 3 млн, аренда части зала под сторонние мероприятия 1 млн. Общепитовская выручка равна 34 млн, доля составляет 89,5 процента, льгота есть.
Теперь тот же бизнес нарастил оптовые поставки заготовок с 3 до 15 млн. Общая выручка стала 50 млн, общепитовская осталась 34 млн, доля упала до 68 процентов. С начала следующего года льготы нет по всей выручке, включая ресторанную.
Считать долю надо не по итогам года, а каждый квартал нарастающим итогом. Иначе решение открыть оптовое направление принимается вслепую, а счёт приходит через год.
Сколько заведение экономит в деньгах
Возьмём то же кафе с общепитовской выручкой 34 млн рублей в год. На упрощёнке при выборе ставки НДС 5 процентов без вычетов налог считается изнутри цены меню, потому что гость платит ровно ту сумму, которая написана в строке.
Расчёт даёт 34 000 000 рублей делённые на 1,05 и умноженные на 0,05, то есть 1 619 048 рублей за год или около 135 тысяч в месяц. Для заведения с такой выручкой это примерно месячный фонд оплаты труда небольшой смены.
На общей ставке 22 процента цифра совсем другая. Те же 34 млн дают 6 131 148 рублей налога за год. Вычеты частично смягчат сумму, но продукты у мелких поставщиков и фермеров часто идут без НДС, а зарплата повара вычетов не даёт вовсе.
Именно поэтому льгота по общепиту стоит дороже любой оптимизации меню. Полтора миллиона рублей в год для кафе с выручкой 38 млн это разница между прибылью и её отсутствием.
Зарплатное условие и ежемесячный контроль
Считается среднемесячный размер выплат по данным расчёта по страховым взносам. Берётся сумма выплат физлицам за год, делится на количество человек и на число месяцев. Полученную цифру сравнивают со среднемесячной начисленной зарплатой по классу ОКВЭД 56 в том субъекте, куда сдан РСВ.
Ловушек здесь несколько. В расчёт попадают все физлица, которым начислялись выплаты, включая подработки и договоры подряда, поэтому один сотрудник на четверть ставки тянет среднюю вниз сильнее, чем кажется. Если у сети есть обособленные подразделения в разных регионах, сравнение идёт по каждому субъекту отдельно. Декабрьские премии поднимают годовую среднюю, но закладываться только на них рискованно.
Рабочий порядок такой. Раз в месяц бухгалтер считает среднемесячные выплаты нарастающим итогом с начала года и сравнивает их с ориентиром по региону. Запас держат хотя бы 5 процентов, потому что статистика по отрасли обновляется и обычно растёт. Если к осени видно отставание, время на исправление ещё есть. Если то же самое обнаружилось в апреле следующего года, исправлять уже нечего.
Проверить, ведётся ли такой расчёт вообще, стоит лично. Простой вопрос бухгалтеру про запас по зарплатному условию входит в тот же короткий список, что и другие способы проверить работу бухгалтера без специальных знаний.
Где взять среднеотраслевую зарплату по региону
Ориентир публикует Росстат. Данные по среднемесячной начисленной заработной плате в разрезе субъектов и видов деятельности лежат в единой межведомственной системе статистики на fedstat.ru. В фильтрах выбирается ваш регион, класс ОКВЭД 56 и нужный календарный год.
Статистика за прошедший год появляется с задержкой, поэтому в течение текущего года бизнес ориентируется на последние доступные данные и добавляет запас на рост. Распечатку с показателем и свой расчёт по РСВ есть смысл хранить, инспекция при проверке льготы запрашивает именно их.
Что теряет заведение при слёте с льготы
Вернёмся к кафе с общепитовской выручкой 34 млн рублей. Допустим, среднемесячные выплаты по РСВ вышли на 52 000 рублей на человека при одиннадцати работниках, а статистика по региону показала 58 000.
Разрыв в 6 000 рублей на человека закрывается доплатой 792 000 рублей за год. Со страховыми взносами по общему тарифу это около 1 030 000 рублей дополнительных расходов. Потеря льготы на той же выручке стоит 1 619 048 рублей налога. Разница почти 590 тысяч в пользу того, чтобы поднять зарплату.
Арифметика неприятная, но однозначная. Экономия на белой зарплате в общепите теперь напрямую оплачивается налогом, причём с запасом.
Как работает освобождение от НДС общепита на упрощёнке
Порог в 20 млн рублей и льгота по статье 149 живут в разных плоскостях, и путаница между ними стоит дорого.
Порог считается по всей выручке, освобождённая по статье 149 выручка тоже в него входит. Перешагнули 20 млн, и вы плательщик НДС со всеми обязанностями. Появляется декларация, книга продаж, обязанность следить за ставками.
Дальше вступает льгота. По услугам общепита налог не начисляется независимо от того, какую ставку вы применяете, 5, 7 или 22 процента. Счета-фактуры по освобождённым операциям не выставляются, а выручка показывается в разделе 7 декларации по НДС на УСН по коду 1011214. По необлагаемым операциям налог к уплате нулевой, но декларацию всё равно сдают.
Ставка начинает работать по остальной выручке. Опт заготовок, аренда, отдел кулинарии облагаются налогом по выбранной ставке, и здесь же появляется обязанность вести раздельный учёт при наличии вычетов. Если заведение подходит к границе выручки, порядок действий описан в разборе про доход близко к лимиту 20 млн, а льгота по общепиту накладывается сверху и снимает налог с основной части оборота.
Новое заведение в первый год работы
Компания или ИП, зарегистрированные в течение года, применяют освобождение с квартала регистрации и не проверяют ни доход, ни долю, ни зарплату. Прошлого года у них просто нет.
Работает это ровно до 31 декабря. Со следующего года условия проверяются по данным первого, пусть и неполного, года работы. Открылись в сентябре и платили минимум четыре месяца, значит зарплатное условие вы уже провалили, и январь встретите с налогом.
Что делать при потере права в середине года
Чаще всего льгота слетает с 1 января, потому что условия смотрят по прошлому году. Но середина года тоже опасна.
Первый сценарий связан с появлением операций, которые под льготу не подпадают. Открыли отдел кулинарии в магазине или начали отгружать заготовки оптом, и по этим продажам налог начисляется сразу, с квартала, в котором операции появились. Освобождение остаётся только на ресторанной части.
Второй сценарий касается упрощенцев, которые перешагнули 20 млн в течение года. Обязанность по НДС возникает с первого числа следующего месяца, и в этот момент нужно уже понимать, проходите ли вы по условиям льготы. Если да, налог по залу и доставке останется нулевым. Если нет, налог считается со всей выручки с этой даты.
Правило простое. Любое новое направление в заведении сначала считают на влияние на долю в 70 процентов и только потом запускают.
Можно ли отказаться от льготы
Отказ возможен, потому что общепит стоит в пункте 3 статьи 149. Заявление подаётся в инспекцию до первого числа квартала, с которого вы хотите платить налог, и отказ действует минимум год.
Смысл в этом есть у единичных заведений, которые кормят преимущественно корпоративных клиентов на общей системе и упираются в требование покупателей о вычете. Обычному кафе с гостями с улицы отказ приносит только расходы.
Что проверить владельцу до конца года
- Посчитайте долю выручки от общепита за текущий год нарастающим итогом и запишите запас до 70 процентов.
- Разложите выручку по видам и отметьте всё, что к услугам общепита не относится.
- Посчитайте среднемесячные выплаты по РСВ и сравните их с показателем Росстата по классу 56 в вашем регионе.
- Если отставание есть, решите вопрос до конца декабря, а не в апреле.
- Проверьте, отражается ли льготная выручка в разделе 7 декларации по коду 1011214.
- Сохраните расчёт доли и распечатку статистики в отдельной папке под запрос инспекции.
Частые вопросы
Сохранится ли послабление по зарплате в 2027 году?
Закон от 25.04.2026 № 104-ФЗ ограничил его 31 декабря 2026 года, продления пока нет. По итогам 2026 года выплаты работникам инспекция сравнит со статистикой обычным порядком, поэтому подтягивать зарплату надо в этом году.
Мы кормим только постояльцев гостиницы, завтрак включён в стоимость номера. Льгота есть?
Питание в гостинице относится к общепиту, если заведение работает как объект общественного питания с обслуживанием. Когда завтрак не выделен из цены номера и отдельной выручки по нему нет, вопрос спорный, и структуру договора и меню стоит показать бухгалтеру заранее.
В апреле 2026 года мы пробивали чеки с НДС, хотя уже попали под освобождение. Что с ними делать?
ФНС в письмах весны 2026 года разъяснила, что чеки, выбитые до вступления закона в силу, оформлены правомерно и корректировать их не обязательно. Скорректировать при желании можно, но отчётность за этот период показывает ту ставку, которая действовала на дату продажи.
Кофейня продаёт зерно в упаковке и фирменные кружки навынос. Это тоже без налога?
Продажа покупных товаров через сам объект общепита входит в услуги общепита. А вот сувенирная продукция и товары, которые продаются как обычная розница, к общепиту не относятся, и такую выручку считают отдельно и учитывают при расчёте доли.
Работаем через агрегаторы доставки. Какую сумму считать своим доходом?
Доходом признаётся полная цена заказа, которую заплатил гость, а не сумма, пришедшая от площадки за вычетом комиссии. Занижение выручки на комиссию искажает и долю в 70 процентов, и порог в 20 млн рублей.
Влияет ли эта льгота на страховые взносы за работников?
Нет, это разные нормы. Освобождение по НДС не даёт автоматического права на пониженный тариф взносов для МСП, право на него проверяется отдельно по перечню приоритетных отраслей и численности. Считать выгоду по двум льготам надо раздельно.