Содержание статьи
Зачем налоговой это уведомление и что оно делает с вашими деньгами
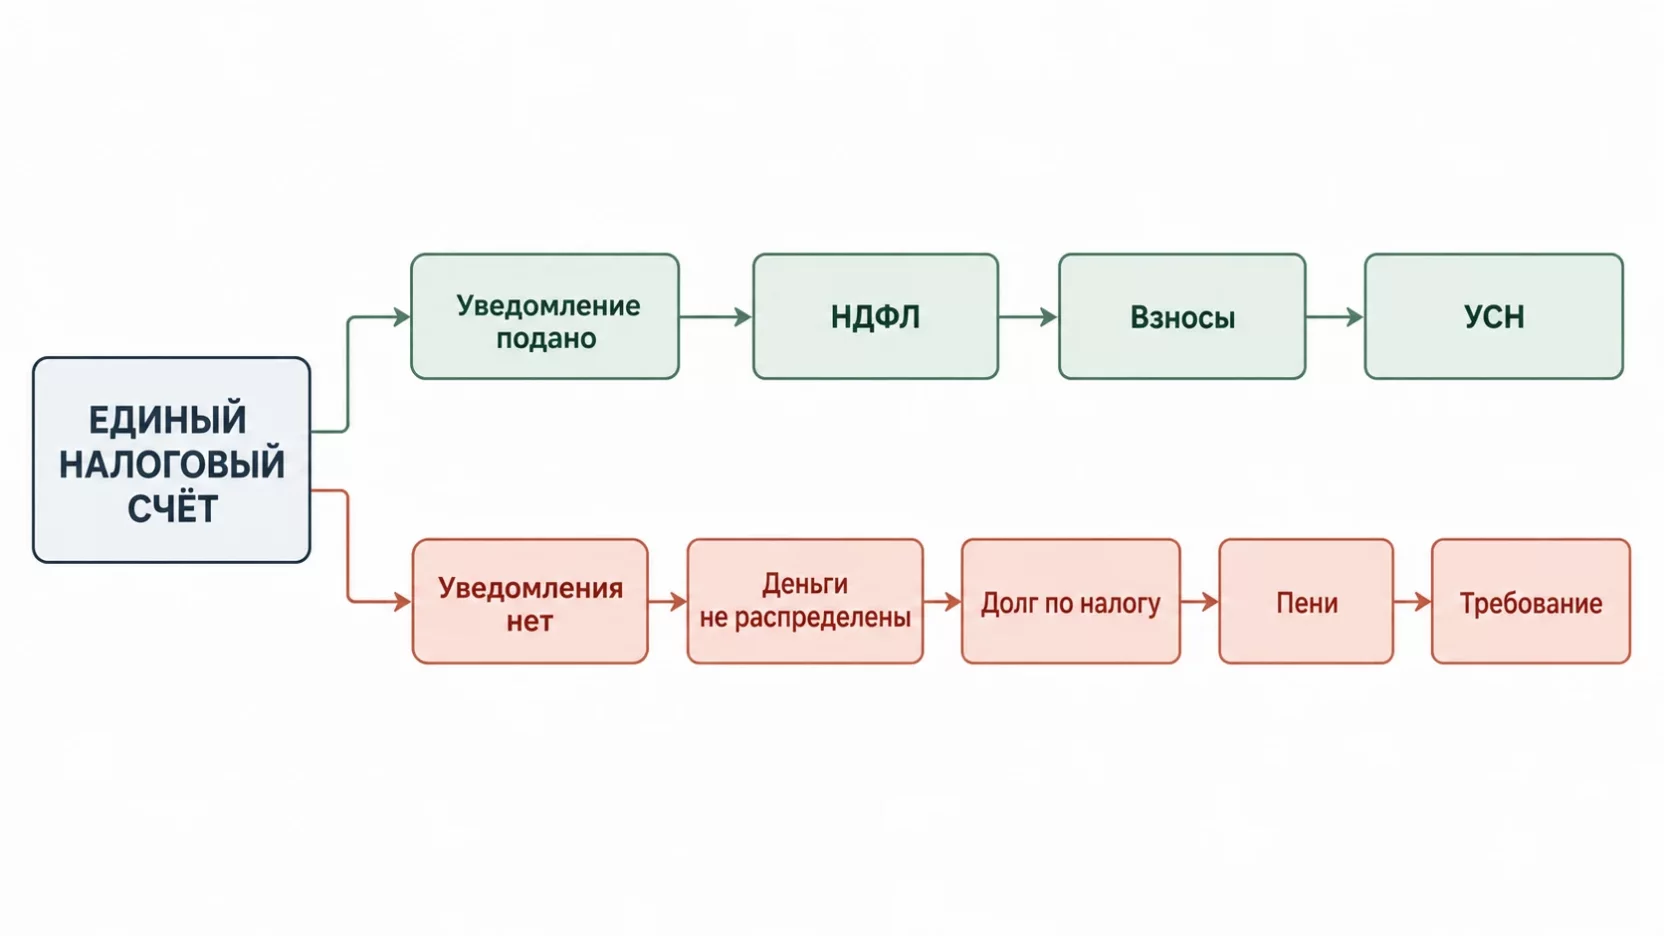
С переходом на единый налоговый счёт компания перечисляет деньги одной суммой, без разбивки по налогам. Инспекция получает платёж и не знает, что внутри него. Уведомление об исчисленных суммах и есть та инструкция, по которой деньги раскладываются на НДФЛ, страховые взносы, аванс по УСН и прочие платежи.
Нужно оно там, где срок уплаты наступает раньше отчётности или отчётности нет вообще. Пока декларация не сдана, других данных о вашей сумме у инспекции нет.
Без этой инструкции деньги приходят на ЕНС и остаются лежать там как положительное сальдо. Формально они у вас есть, а конкретный налог при этом не уплачен.
Что ломается в компании, когда уведомления нет
Сначала не происходит ничего заметного. Платёж ушёл, банк списал, руководитель считает вопрос закрытым. Проблема проявляется позже и уже в виде документов из инспекции.
Дальше цепочка идёт по шагам. По налогу возникает недоимка, на неё начисляются пени. Сальдо ЕНС уходит в минус, компания попадает в список должников. Инспекция направляет требование об уплате, на исполнение даётся восемь рабочих дней. Если требование не исполнено, налоговая принимает решение о взыскании задолженности и одновременно приостанавливает операции по счетам.
Блокировка для собственника это самое дорогое последствие. Останавливаются платежи поставщикам, зарплата, аренда, расчёты с маркетплейсами. У нас есть разбор о том, что делать, если налоговая заблокировала счёт, но выгоднее не доводить до этого пункта.
Работает это и в обратную сторону. Ошибочно завышенная сумма списывает с ЕНС больше, чем нужно, лишние деньги уходят в конкретный налог, а на следующий платёж по сроку их уже не хватает. Компания одновременно получает переплату по одному налогу и долг по другому.
Когда пени будут, а когда нет
Здесь важен нюанс, о котором редко говорят прямо. Пени не начисляются на недоимку в пределах положительного сальдо ЕНС, это написано в пункте 3 статьи 75 НК.
Если компания перечислила на счёт реальную сумму налога, а уведомление подала с заниженной цифрой или не подала вовсе, лишние деньги остаются на счёте и прикрывают недоимку. Пеней в таком случае не будет.
Беда начинается, когда бизнес платит ровно столько, сколько указано в уведомлении. Ошиблись в сумме на триста тысяч, перечислили на триста тысяч меньше, запаса на счёте нет. С этого момента капают пени по налогам в 2026 году, а сальдо становится отрицательным.
Как подать уведомление об исчисленных суммах и в какие сроки
Уведомление подаётся по форме КНД 1110355, утверждённой приказом ФНС от 02.11.2022 № ЕД-7-8/1047@. Отправить его можно через оператора по телекоммуникационным каналам, через личный кабинет налогоплательщика или на бумаге, когда компания вправе не отчитываться электронно. Общее правило по сроку одно, не позднее 25-го числа месяца, в котором наступает срок уплаты.
Отдельный график у НДФЛ, потому что налог перечисляется дважды в месяц.
| Платёж | Уведомление | Уплата |
|---|---|---|
| НДФЛ с выплат с 1-го по 22-е число | до 25-го числа того же месяца | до 28-го числа |
| НДФЛ с выплат с 23-го числа по конец месяца | до 3-го числа следующего месяца | до 5-го числа |
| Страховые взносы за первый и второй месяцы квартала | до 25-го числа следующего месяца | до 28-го числа |
| Аванс по УСН за квартал | до 25-го числа месяца после квартала | до 28-го числа |
| Транспортный, земельный, налог на имущество за квартал | до 25-го числа месяца после квартала | до 28-го числа |
НДФЛ с выплат с 1-го по 22-е число
- Уведомление
- до 25-го числа того же месяца
- Уплата
- до 28-го числа
НДФЛ с выплат с 23-го числа по конец месяца
- Уведомление
- до 3-го числа следующего месяца
- Уплата
- до 5-го числа
Страховые взносы за первый и второй месяцы квартала
- Уведомление
- до 25-го числа следующего месяца
- Уплата
- до 28-го числа
Аванс по УСН за квартал
- Уведомление
- до 25-го числа месяца после квартала
- Уплата
- до 28-го числа
Транспортный, земельный, налог на имущество за квартал
- Уведомление
- до 25-го числа месяца после квартала
- Уплата
- до 28-го числа
За третий месяц квартала уведомление по взносам не подаётся, к сроку уплаты инспекция уже получит расчёт по страховым взносам. По той же логике оно не нужно везде, где декларация приходит раньше платежа, например по НДС на УСН с уплатой тремя частями.
Если срок выпадает на выходной или праздник, он переносится на ближайший рабочий день. Декабрь стоит особняком, вторая порция НДФЛ уходит в последний рабочий день года.
Ошибка в сумме исправляется одним уведомлением
Самый частый случай и самый простой. Написали 150 тысяч вместо 450 тысяч, перепутали разряды, взяли цифру из чернового расчёта.
Отдельной корректировочной формы не существует. Вы подаёте новое уведомление, повторяете в нём КПП, КБК, ОКТМО и период из ошибочной строки, а сумму указываете правильную. Полную, а не разницу.
Инспекция считает такое уведомление уточняющим. Оно заменяет предыдущее и не складывается с ним, пересчёт происходит автоматически, никаких заявлений прикладывать не нужно. Если в одном уведомлении было несколько платежей, а ошиблись вы только в одном, в уточнённое попадает лишь та обязанность, где есть ошибка.
Ошибка в реквизитах требует двух строк
Другая история, когда неверны КПП, КБК, ОКТМО или код периода. Здесь одной новой строки мало.
Порядок описан в письме ФНС от 31.01.2023 № БС-3-11/1180@. В новом уведомлении заполняются два блока. В первом вы полностью повторяете ошибочные реквизиты и ставите сумму ноль, во втором указываете верные реквизиты и настоящую сумму.
Первый блок гасит неправильную обязанность, второй создаёт правильную. Бухгалтеры называют это сторнированием нулём, в учётных программах такая операция делается штатно.
Почему для суммы и для реквизитов порядок разный
Механика простая, и собственнику её полезно понимать, чтобы задавать бухгалтеру правильные вопросы.
Инспекция опознаёт обязанность по связке реквизитов. КПП, КБК, ОКТМО и период вместе работают как адрес платежа. Когда вы присылаете второе уведомление с тем же адресом, система видит ту же самую обязанность и просто переписывает в ней сумму. Стоит поменять хотя бы один элемент адреса, и система видит новую обязанность, добавляя её к прежней. Старая никуда не девается, поэтому её и приходится обнулять вручную.
Отсюда же вытекает ошибка с ОКТМО, которая компаниям с обособленными подразделениями стоит нервов. Деньги уходят в бюджет не того муниципалитета. Общее сальдо ЕНС при этом может остаться положительным, поэтому пени не появятся, но по одному ОКТМО повиснет переплата, по другому недоимка, и разбирать это придётся вручную вместе с инспектором.
Задвоение и откуда оно берётся
Задвоение почти всегда результат неправильного исправления. Бухгалтер увидел ошибку в ОКТМО, отправил новое уведомление с верными реквизитами, а обнулить старую строку забыл.
В итоге в базе живут две обязанности вместо одной. Начислено 450 тысяч и ещё 450 тысяч, с единого счёта уходит 900 тысяч. Через несколько дней наступает срок по НДФЛ, а денег на счёте уже нет, и компания получает недоимку по налогу, который честно собиралась платить.
Лечится это тем же способом. Подаёте уведомление, где лишняя обязанность повторена с нулевой суммой, и сальдо возвращается в норму.
Есть ли штраф за ошибку в уведомлении
Отвечу прямо, потому что вопрос задают чаще остальных. Отдельного штрафа именно за уведомление в Налоговом кодексе нет.
Формально просится статья 126 НК с её двумястами рублями за непредставленный документ. Но ФНС в письме от 23.05.2023 № БС-3-11/6890@ прямо указала, что ответственность по этой статье за непредставление уведомления и за непредставление уточнённого уведомления не применяется до отдельных разъяснений службы. Разъяснений с тех пор не появилось, позиция в 2026 году та же.
Только не путайте отсутствие штрафа с отсутствием последствий. Пени, требование, взыскание и блокировка счёта работают в полном объёме и никак не связаны со статьёй 126. Двести рублей тут вообще самая мелкая из возможных сумм.
Уведомление отчётностью не является, поэтому за него не блокируют счёт по статье 76 и не штрафуют по статье 119. А вот если из-за неверного уведомления налог реально недоплачен и это всплывёт при проверке, вопрос уже пойдёт по статье 122 НК.
Считаем в деньгах
Компания с фондом оплаты труда около полутора миллионов рублей в месяц. Взносы за месяц составили 450 тысяч, бухгалтер указал в уведомлении 150 тысяч и на эту же сумму сделал платёж.
Недоимка 300 тысяч возникает с 29-го числа. При ключевой ставке 14 процентов первые 30 дней пени идут по 140 рублей в день, это 4 200 рублей. С 31-го по 90-й день ставка удваивается, получается 280 рублей в день и ещё 16 800 рублей. За три месяца молчания набегает 21 тысяча рублей пеней.
Дальше приходит требование, потом решение о взыскании и приостановка операций по счетам. Один день остановленного расчётного счёта у торговой компании обычно дороже всех этих пеней вместе взятых. А исправление стоило бы одного уточнённого уведомления, отправленного в тот же день.
Как понять, что ошибка уже случилась
Ждать письма из инспекции неправильно, к моменту требования пени уже накапали.
Личный кабинет юридического лица или предпринимателя показывает сальдо ЕНС в режиме реального времени. Минус на следующий день после уплаты налогов означает, что деньги распределились не так, как вы планировали. Смотреть туда стоит после каждого налогового срока, а не раз в квартал.
Справка о принадлежности сумм показывает, куда именно ушли деньги по каждому платежу. Это главный документ, когда сальдо не сходится, а причина непонятна. Более полную картину по каждому налогу и периоду даёт сверка с бюджетом, её достаточно проводить раз в квартал.
Ещё один сигнал приходит от самой инспекции. Требование о пояснениях или сообщение о несоответствии уведомления и отчётности означает, что расхождение уже увидели. Отвечать на такие письма нужно в срок, молчание переводит ситуацию в разряд взыскания.
Что делать, если ошибку нашли через полгода
Полгода означает, что декларация или расчёт за этот период уже сданы, и порядок действий меняется полностью.
После сдачи отчётности уведомление теряет силу. Инспекция берёт суммы из декларации, а уведомление с теми же периодами просто не примет. Поэтому исправлять надо не уведомление, а отчёт. Если в декларации цифры верные, корректировать вообще ничего не нужно, обязанность уже сформирована правильно.
Если ошибка перекочевала и в отчётность, подаётся уточнённая декларация по НДС или уточнённый расчёт. Перед этим стоит доплатить налог и пени, тогда штрафа по статье 122 НК не будет.
Когда за полгода на счёте скопилась переплата из-за задвоения, начните со сверки, чтобы понять точную сумму и её происхождение. Дальше решаете, зачесть эти деньги в счёт будущих платежей или вернуть на расчётный счёт по заявлению. Проверьте заодно, не ушли ли они в счёт другого долга. Единый счёт закрывает недоимки автоматически и в своей очерёдности, поэтому переплата, которую вы считали подушкой, могла давно уйти на старый налог.
Что меняется с 1 сентября 2026 года
Закон от 28.11.2025 № 425-ФЗ поправил статью 58 НК, и с 1 сентября 2026 года работодатели вправе не подавать уведомления по НДФЛ и страховым взносам каждый месяц.
Вместо этого разрешено один раз отправить предварительное уведомление с планируемыми суммами сразу за несколько будущих периодов текущего года. Пока фактические суммы не превышают заявленные, отдельные ежемесячные уведомления за эти периоды не нужны. Переход добровольный, заявление писать не надо, вернуться к обычному порядку можно в любой момент.
Одно условие принципиально. Если фактический НДФЛ или взносы за какой-то месяц оказались больше заявленных, придётся подать уточнённое уведомление именно за этот период. Если меньше, делать ничего не нужно, инспекция учтёт фактическую обязанность по 6-НДФЛ и РСВ, а разница останется на счёте.
Компаниям со стабильным штатом и ровным фондом оплаты труда новый порядок заметно снижает риск, меньше документов в месяц означает меньше поводов ошибиться. Бизнесу с плавающими премиями и сдельщиками схема даётся тяжелее, превышение над планом придётся отслеживать вручную.
Как выстроить контроль, чтобы не повторялось
Разовое исправление проблему не закрывает. Ошибка в уведомлении почти всегда следствие того, что процесс никем не проверяется. Что стоит закрепить в компании.
- Календарь налоговых дат с ответственным по каждой строке. Не общий файл, а конкретная фамилия против конкретного числа.
- Правило двух подтверждений после каждого срока уплаты. Первое о том, что уведомление отправлено и принято, второе о том, что сальдо ЕНС не ушло в минус.
- Ежеквартальная сверка с бюджетом с письменным результатом для руководителя.
- Доступ собственника к личному кабинету. Проверка сальдо раз в месяц занимает минуту.
- Проверка реквизитов при любом изменении в компании. Новое обособленное подразделение, переезд, смена КПП, новый вид налога.
Если бухгалтерия на аутсорсинге, спрашивайте то же самое с подрядчика. Про то, как директору проверить бухгалтера, мы писали отдельно, и сальдо ЕНС там один из самых показательных признаков.
Итоги
Уведомление об исчисленных суммах распределяет уже перечисленные деньги по конкретным налогам. Без него платёж висит на едином счёте, а налог считается неуплаченным.
Ошибку в сумме исправляет одно новое уведомление с теми же реквизитами и правильной цифрой. Ошибку в реквизитах исправляют две строки, где старая обнуляется, а новая содержит верный адрес платежа.
Штрафа за само уведомление нет, и это плохой повод расслабляться. Пени, требование и остановка операций по счетам наступают независимо от штрафа и обходятся кратно дороже. Исправлять ошибку надо в тот же день, когда её нашли. И находить через регулярную проверку сальдо, а не через письмо из инспекции.
Частые вопросы
Нужно ли подавать уведомление, если налог за период получился нулевой?
Нет. Уведомление подаётся на исчисленную сумму, нулевые уведомления Налоговым кодексом не предусмотрены. Держите в голове одно исключение по страховым взносам за руководителя, где с 2026 года база не может быть ниже федерального МРОТ, поэтому нулевого начисления там обычно и не выходит.
Можно ли вернуть деньги, которые из-за ошибки зависли на едином счёте?
Да, положительное сальдо возвращается на расчётный счёт по заявлению либо зачитывается в счёт будущих платежей. Поручение в казначейство инспекция направляет не позднее следующего рабочего дня. Перед возвратом закажите сверку, часть суммы могла уже уйти на погашение другой задолженности.
Что делать, если инспекция отказала в приёме уведомления?
Отказ приходит квитанцией и обычно связан с неверным кодом периода, несуществующим КБК, ошибкой в формате файла либо с тем, что декларация за этот период уже сдана. Исправьте указанную причину и отправьте документ заново, срок при этом не продлевается.
Индивидуальному предпринимателю на УСН без работников уведомления нужны?
По фиксированным взносам за себя нет, инспекция знает эти суммы сама. По авансовым платежам УСН за первый, второй и третий кварталы уведомление обязательно, декларация приходит только по итогам года. За четвёртый квартал оно не нужно.
Мы на АУСН, нас это касается?
По основному налогу нет, на автоматизированной упрощёнке инспекция считает налог сама по данным банка и онлайн-кассы. Но если у компании есть транспорт, земля или недвижимость с налогом по кадастровой стоимости, по этим платежам уведомления подаются на общих основаниях.
Уведомления когда-нибудь отменят совсем?
Постепенно их становится меньше. С 1 апреля 2027 года отменяется обязанность подавать уведомления по имущественным налогам, применяться это будет к расчётам за 2027 год. По НДФЛ и взносам полной отмены не планируется.