Содержание статьи
Что такое уточнёнка и почему её боятся
Уточнённая декларация - это та же декларация за тот же квартал, но с исправленными цифрами. Она полностью заменяет ранее сданную. Инспекция работает с последней версией, предыдущая уходит в архив.
Ошибки в НДС всплывают по-разному. Бухгалтер сам увидел незаявленную отгрузку. Контрагент прислал исправленный счёт-фактуру. Программа задвоила реализацию при перепроведении документов. Или пришло требование из налоговой с расхождением по книге покупок. От того, кто заметил ошибку первым, напрямую зависит цена вопроса, и разница измеряется сотнями тысяч рублей.
Когда уточнённая декларация по НДС обязательна, а когда это право
Пункт 1 статьи 81 НК делит все ошибки на две группы по одному признаку. Занижен налог или нет.
Налог занижен, в бюджет ушло меньше, чем следовало. Подать уточнёнку вы обязаны. Сюда попадают забытая реализация, вычет по счёту-фактуре, которого не было, неверная ставка, лишний авансовый вычет.
Налог не занижен или даже завышен. Здесь у вас право, а не обязанность. Ошибка в реквизитах контрагента, неверный код вида операции, задвоенная реализация, из-за которой вы переплатили. Подавать уточнёнку можно, но заставить вас никто не может.
Разница принципиальная. За неисполненную обязанность есть штраф, за неиспользованное право штрафа нет. Правда, и переплату бюджет сам не вернёт, пока вы её не заявите.
Главное правило освобождения от штрафа
Пункт 4 статьи 81 НК описывает единственный порядок, при котором штрафа не будет.
- Посчитайте, сколько налога недоплатили.
- Посчитайте пени за все дни просрочки.
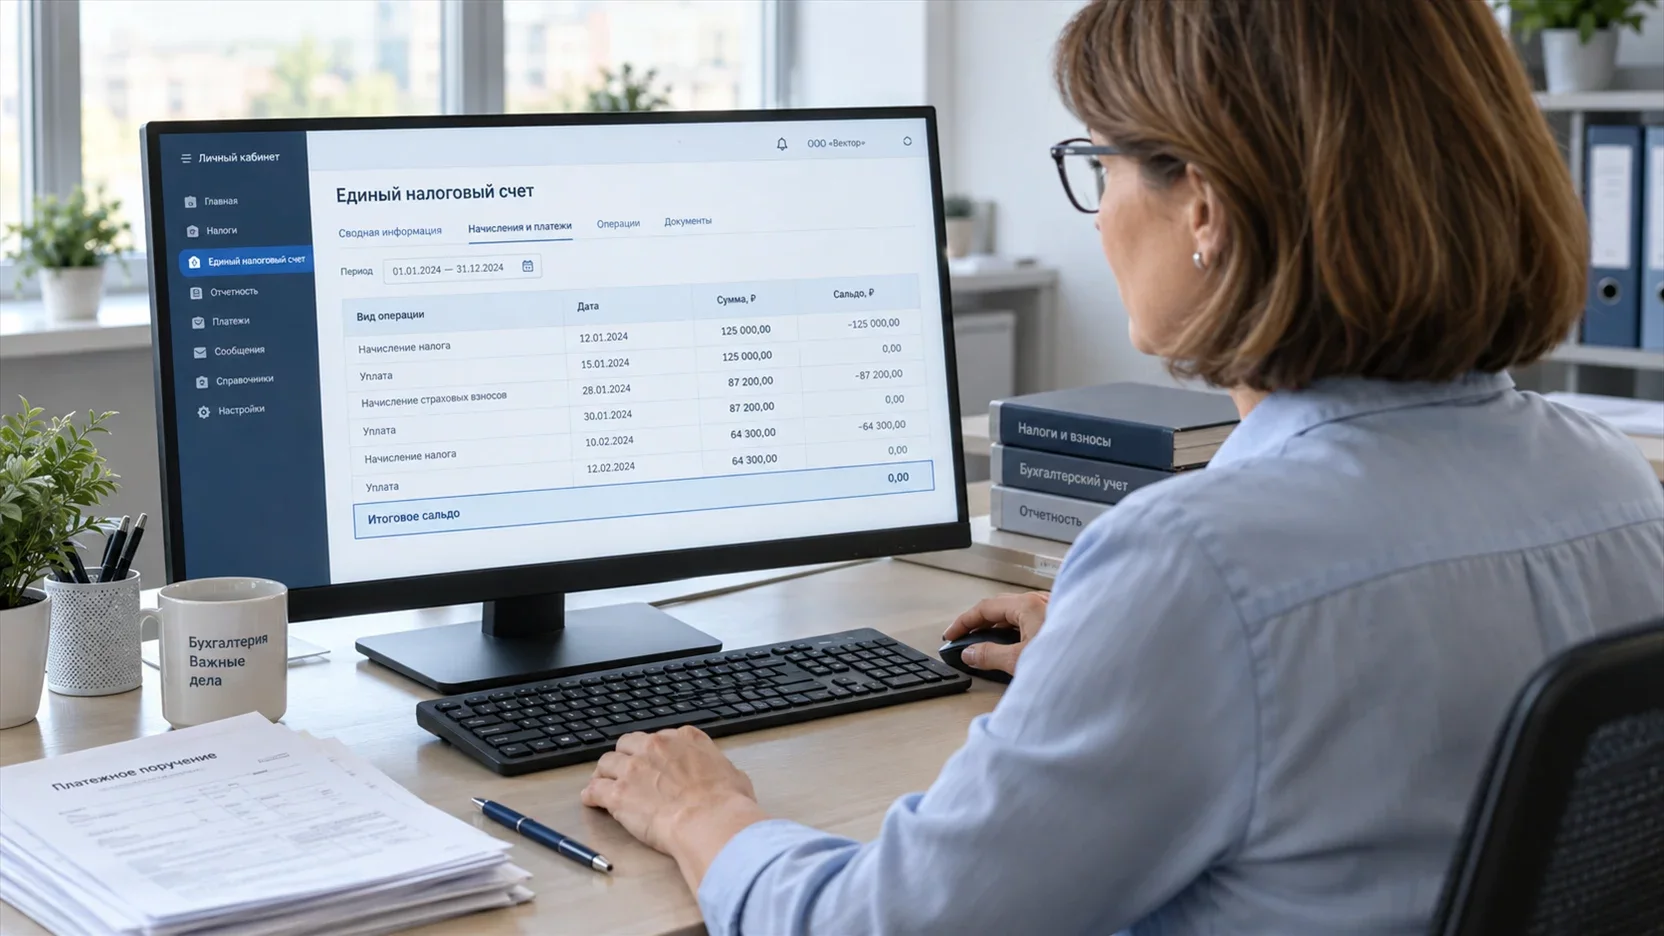
- Заплатите обе суммы так, чтобы на едином налоговом счёте появилось положительное сальдо, которое их покрывает.
- И только после этого отправляйте уточнёнку.
Поменяете местами третий и четвёртый шаги, и освобождение не сработает. Отправили декларацию утром, а деньги завели вечером того же дня, значит, условие не выполнено, штраф законен.
Есть и третье условие, о котором забывают чаще всего. Всё перечисленное должно произойти до того, как инспекция сама обнаружила занижение налога либо назначила выездную проверку за этот период. Опоздали на день, и никакая доплата уже не спасает.
Почему всё упирается в сальдо ЕНС
С переходом на единый налоговый счёт формулировка закона изменилась. Раньше проверяли факт уплаты конкретного налога, теперь смотрят на общее состояние счёта в день подачи уточнёнки.
Практический вывод неприятный. Если у компании на ЕНС висит долг по взносам или по налогу на прибыль, ваш платёж уйдёт на погашение этого долга по общей очерёдности, а положительного сальдо под недоимку по НДС не останется. Формально деньги вы перечислили, а освобождения нет.
Поэтому перед отправкой уточнёнки сальдо надо проверить глазами в личном кабинете, а не полагаться на то, что платёжка ушла. И заводить сумму с небольшим запасом, потому что пени продолжают капать до дня фактической уплаты.
Сколько стоит ошибка, если исправить её самому
Компания занизила НДС за первый квартал 2026 года на 500 тысяч рублей. Ошибку нашли в сентябре, просрочка к моменту доплаты составила 75 дней.
Расчёт пеней по налогам для организаций идёт по трём ступеням. Первые 30 дней просрочки берут 1/300 ключевой ставки, с 31-го по 90-й день 1/150, с 91-го дня снова 1/300. При ключевой ставке 14 процентов на 500 тысяч выходит 7 000 рублей за первый месяц и ещё 21 000 за оставшиеся 45 дней. Итого 28 000 рублей пеней.
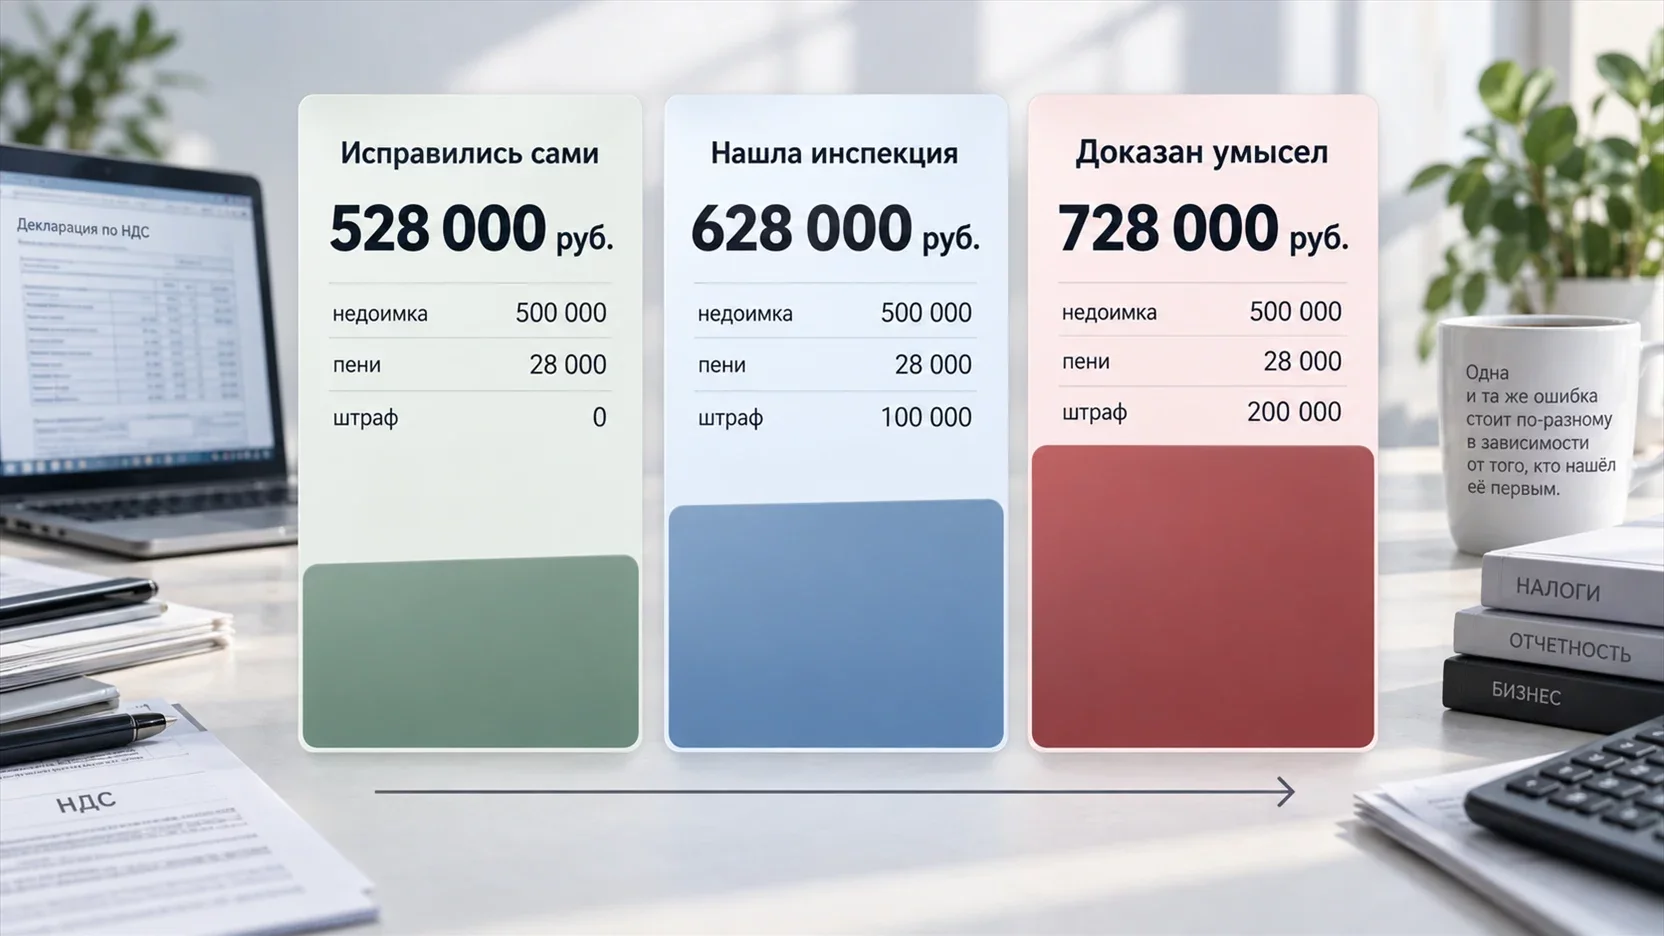
Общий счёт по правильному сценарию 528 000 рублей. Это вся цена ошибки, штрафа нет.
НДС уплачивается тремя равными частями, и по каждой части пени идут со своей даты, поэтому в реальном расчёте сумма дробится. На порядок цифр это не влияет.
Сколько стоит та же ошибка, если инспекция найдёт первой
Статья 122 НК даёт штраф 20 процентов от неуплаченной суммы. Докажет инспекция умысел, то есть что занижение было сознательным, штраф вырастает до 40 процентов. Доказывать умысел обязана налоговая, но с формальным документооборотом и однодневками она это делает регулярно.
| Сценарий | Недоимка | Пени | Штраф | Итого |
|---|---|---|---|---|
| Исправились сами по правилам | 500 000 | 28 000 | 0 | 528 000 |
| Ошибку нашла инспекция | 500 000 | 28 000 | 100 000 | 628 000 |
| Инспекция доказала умысел | 500 000 | 28 000 | 200 000 | 728 000 |
Исправились сами по правилам
- Недоимка
- 500 000
- Пени
- 28 000
- Штраф
- 0
- Итого
- 528 000
Ошибку нашла инспекция
- Недоимка
- 500 000
- Пени
- 28 000
- Штраф
- 100 000
- Итого
- 628 000
Инспекция доказала умысел
- Недоимка
- 500 000
- Пени
- 28 000
- Штраф
- 200 000
- Итого
- 728 000
Разница между первой и второй строкой это стоимость правильной очерёдности действий. Сто тысяч рублей за то, чтобы сначала заплатить, а потом отправить.
И это ещё не весь счёт. Пока недоимка висит на едином налоговом счёте, инспекция вправе выставить требование, а затем взыскать долг принудительно, и следующим шагом обычно становится блокировка расчётного счёта. Остановленные платежи поставщикам стоят бизнесу дороже самого штрафа.
Ошибка в вычетах, когда налог не занижен
Отдельная история, когда бухгалтер заявил вычет не в том квартале или забыл его заявить вовсе. Налог при этом не занижен, он либо переплачен, либо перераспределён между кварталами.
Забытый вычет в книге покупок по обычной покупке можно заявить в течение трёх лет с момента принятия товаров или работ на учёт, и часто проще поставить его в текущую декларацию, чем уточнять прошлую. Но так работает не любой вычет. Авансовый вычет, вычет по возврату товара, вычет налогового агента переносить нельзя, для них нужна уточнёнка за тот самый квартал.
Отдельно стоит случай, когда вычет заявлен неправомерно и налог из-за этого занижен. Тогда вы возвращаетесь к обязательному сценарию с доплатой и пенями, потому что формально это уже не ошибка в вычетах, а недоплата налога.
Пришло требование по камеральной проверке
Камеральная проверка декларации по НДС идёт два месяца со дня подачи, при признаках нарушений её продлевают до трёх. Всё это время программа сверяет ваши записи с записями контрагентов, и при расхождении автоматически уходит требование о представлении пояснений.
На ответ даётся 5 рабочих дней. Пояснения по НДС принимаются только в электронном виде по утверждённому формату, бумажный ответ считается непредставленным. За молчание или неформатный ответ штрафуют на 5 000 рублей по статье 129.1 НК, при повторе в течение года на 20 000.
Само по себе требование о пояснениях не лишает вас права на освобождение от штрафа. Инспекция ещё не зафиксировала нарушение, она задаёт вопрос. А вот когда по итогам камеральной проверки составлен акт с описанием занижения налога, поезд ушёл, уточнёнка от штрафа уже не спасёт.
Дальше выбор из двух вариантов. Если расхождение техническое и налог верный, хватит пояснений. Опечатка в номере счёта-фактуры, разные даты у вас и у поставщика, различие в кодах операций. Вы объясняете, откуда расхождение, и декларация остаётся прежней. Если же требование вскрыло реальное занижение налога, пояснениями не отделаться, нужна уточнёнка с доплатой и пенями до её отправки.
Что происходит после того, как уточнёнка ушла
Подача уточнённой декларации прекращает камеральную проверку прежней и запускает новую. Двухмесячный срок отсчитывается заново от даты новой декларации. Документы и пояснения, которые инспекция успела собрать по первой проверке, никуда не деваются и используются дальше.
Это стоит учитывать в декабре или перед крупной сделкой. Уточнёнка за старый квартал означает, что как минимум ещё два месяца этот период будет под живой проверкой, а не в архиве.
Сумма из уточнёнки попадает на единый налоговый счёт по итогам камеральной проверки или по истечении срока на неё. То есть мгновенного пересчёта обязательств ждать не стоит.
Глубина в три года и что за её пределами
Цифра три года в налогах встречается постоянно, но означает каждый раз разное. Три ограничения, которые касаются уточнёнок, полезно держать в голове по отдельности.
Срок давности привлечения к ответственности по статье 113 НК тоже три года. За очень старое занижение налога штраф уже не выставят, а вот сам налог и пени доначислить могут.
Уточнёнка к уменьшению за период, по которому со срока уплаты прошло больше трёх лет, не уменьшит вашу совокупную обязанность на ЕНС. Декларацию примут и проверят, но деньги на счёт не вернутся.
И обратная сторона. Подав уточнёнку за период старше трёх лет, вы даёте инспекции законное основание проверить этот период выездной проверкой, хотя по общему правилу он уже за горизонтом. Прежде чем ворошить давние кварталы, посчитайте, что вы там найдёте.
Уточнёнка как приглашение к проверке
Уточнённая декларация это сигнал в систему. Одна уточнёнка с доплатой ничего не значит, компании ошибаются. А вот регулярные исправления одного и того же квартала, крупные суммы к уменьшению и правки сразу за несколько периодов подряд заметно повышают шанс попасть в план выездных проверок ФНС.
Особенно чувствительны уточнёнки к уменьшению налога или к увеличению возмещения. Такая декларация даёт инспекции право на повторную выездную проверку периода, который она уже проверяла.
С 2026 года выездная проверка может захватывать завершённые кварталы текущего года по налогам с коротким периодом, а НДС именно такой. Ошибка первого квартала теоретически может попасть в проверку, не дожидаясь конца года.
Из этого не следует, что уточнёнок надо избегать. Занижен налог, значит, подаём, любой другой сценарий дороже. Но если исправления идут потоком каждый квартал, дело уже не в уточнёнках, а в сломанном учёте, и лечить надо причину. Собственнику здесь пригодится понимание того, как директору проверить бухгалтера, пока стопка исправлений не выросла до размеров проверки.
Что изменилось со штрафами с 1 сентября 2026 года
Раньше суды и инспекции снижали штрафы при смягчающих обстоятельствах во сколько угодно раз, встречались решения со снижением в пятьдесят и в сто раз. С 1 сентября 2026 года действует потолок.
Для нашего примера это значит, что штраф 100 000 рублей при самых удачных обстоятельствах опустится до 10 000, но не до тысячи и не до нуля. Рассчитывать на то, что суд простит почти всё, больше не приходится. Каждое смягчающее обстоятельство придётся подтверждать документами.
Проще говоря, торговаться за размер штрафа стало бессмысленно. Дешевле остаётся один вариант, при котором штрафа не возникает вовсе.
Порядок действий, когда ошибка уже нашлась
- Определите, занижен ли налог. Если нет, спокойно решаете, нужна ли уточнёнка вообще.
- Посчитайте недоимку и пени на планируемую дату платежа, с запасом в пару дней.
- Проверьте сальдо ЕНС и убедитесь, что на счёте нет других долгов, которые съедят платёж.
- Заплатите так, чтобы положительное сальдо покрыло и налог, и пени.
- Дождитесь, пока платёж отразится, и посмотрите итоговое сальдо своими глазами.
- Отправьте уточнённую декларацию.
- Приложите сопроводительное письмо с объяснением причины исправления. Закон его не требует, но оно снимает половину будущих вопросов.
- Держите наготове документы по исправленным операциям, новая камеральная проверка начнётся сразу.
Частые ошибки собственников
- Отправить уточнёнку сначала, а деньги завести потом. Самая дорогая перестановка в этой теме.
- Заплатить только налог и забыть про пени. Освобождение не сработает, условие выполнено наполовину.
- Понадеяться, что мелкое занижение не заметят. Расхождения по НДС находит программа, а не инспектор.
- Молча проигнорировать требование о пояснениях. Пять рабочих дней проходят быстро, а штраф выставляется автоматически.
- Уточнять кварталы старше трёх лет без расчёта. Денег это не вернёт, а внимание к периоду привлечёт.
- Тянуть с исправлением до конца года. Каждый день просрочки добавляет пени, а вероятность, что инспекция найдёт первой, растёт.
Частые вопросы
Сколько уточнёнок можно подать за один квартал?
Ограничения по количеству в законе нет, подавать можно столько раз, сколько потребуется. Каждая новая декларация отменяет предыдущую и запускает новую камеральную проверку. Но частые исправления одного периода привлекают внимание инспекции, поэтому лучше собрать все правки и отправить одну корректную версию.
Что делать, если денег на доплату налога и пеней прямо сейчас нет?
Освобождение от штрафа завязано на фактическую уплату, без денег оно не работает. Можно попробовать заявить отсрочку или рассрочку по налогам в порядке главы 9 НК, для этого нужны основания и обеспечение. Если и это не подходит, уточнёнку всё равно подают, штраф в 20 процентов дешевле, чем сокрытие занижения и последующее доказывание умысла.
Ошибку допустил контрагент, а у нас документы верные. Нам что-то исправлять?
Если ваши записи соответствуют вашим же документам и налог посчитан правильно, уточнёнка не нужна, достаточно пояснений с приложением копий счетов-фактур. Параллельно попросите контрагента исправить его отчётность. Когда он этого не сделает, у инспекции останется вопрос к вычету, и тогда спор переходит в плоскость доказывания реальности сделки.
Уточнёнка по НДС тянет за собой исправления в других декларациях?
Часто да. Если вы добавили забытую реализацию, та же выручка должна появиться в декларации по прибыли или в книге учёта на УСН. Инспекция сверяет показатели между отчётами, и расхождение выручки по НДС и по прибыли само по себе становится поводом для требования. Проверяйте сцепку деклараций до отправки.
Мы сдали первичную декларацию с опозданием. Уточнёнка добавит ещё один штраф?
Отдельного штрафа за уточнённую декларацию нет, штраф по статье 119 НК считается по первичной декларации и её сроку. Но если уточнёнка увеличивает налог, база для расчёта того штрафа за опоздание вырастает. Поэтому запоздалую первичную декларацию лучше сразу сдавать с верными цифрами.
Когда вернутся деньги, если уточнёнка уменьшает налог?
Сумма к уменьшению попадёт на единый налоговый счёт после камеральной проверки уточнённой декларации либо по истечении срока на неё. По НДС это два месяца, при продлении три. Дальше положительное сальдо можно вернуть с ЕНС на расчётный счёт или зачесть в счёт будущих платежей по заявлению.



