Содержание статьи
Первый квартал с НДС выигрывают в настройках
Собственник обычно узнаёт про НДС дважды. Первый раз когда бухгалтер говорит, что порог в 20 млн пройден. Второй раз через четыре месяца, когда приходит требование из инспекции и выясняется, что половина квартала отгружалась по старым правилам.
Между этими двумя моментами лежит скучная работа по учётной программе. Директору её никто не показывает, потому что со стороны она выглядит как возня с галочками. Но именно там формируются суммы, которые уходят в книгу продаж и дальше в декларацию. Программа честно посчитает налог по той ставке, которая в ней стоит, и спорить с этим бесполезно.
Хорошая новость в том, что владельцу не нужно уметь настраивать 1С. Нужно уметь проверить, что её настроили.
Что настраивают в 1С при переходе с УСН на НДС
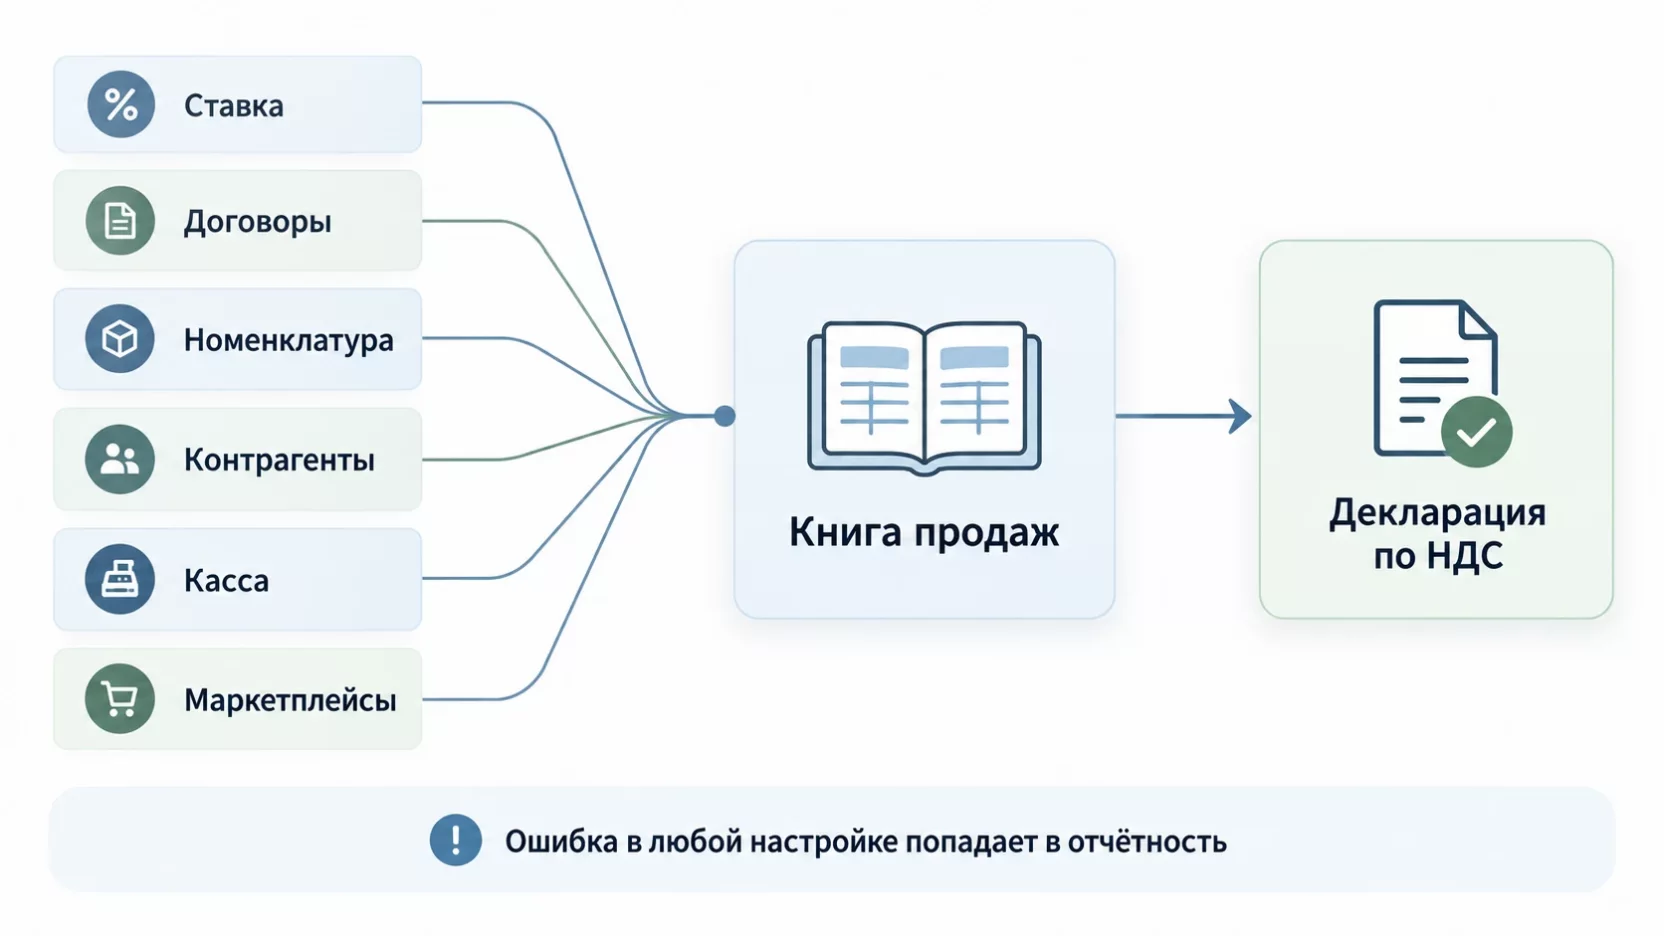
Технически перевод 1С с УСН на НДС сводится к нескольким блокам. В учётной политике организации включается расчёт НДС и указывается выбранная ставка с датой, с которой она действует. Дальше ставка проставляется в карточках номенклатуры и услуг, потому что документ реализации подтягивает её именно оттуда. Затем настраиваются счета учёта и договоры с покупателями, чтобы цена в документе понималась программой правильно. Отдельно включается автоматическое формирование счетов-фактур, и здесь стоит заранее понять, кому на УСН нужны счета-фактуры, а также проверить печатные формы.
Ещё два блока живут за пределами бухгалтерской программы. Это касса, где ставка налога зашита в прошивку, и обмен с маркетплейсами или интернет-магазином, откуда продажи приезжают уже готовыми строками. Обе точки чаще всего и остаются незакрытыми, потому что за них формально не отвечает бухгалтер.
Шесть точек, и каждая из них молча превращается в недоимку, если её пропустили. Ниже разобрано, во сколько обходится каждая.
Ставка выбрана в программе, но не в договорах
Самая дорогая нестыковка выглядит так. В 1С ставку поставили, документы формируются с НДС, а договоры с покупателями остались прошлогодними, где написана просто сумма без единого слова про налог.
Суд в такой ситуации исходит из того, что налог уже сидит внутри согласованной цены. Продали на миллион, значит, 47 619 рублей из него ваши, а не покупателя, если ставка 5 процентов. Клиент не обязан доплачивать сверху только потому, что у вас поменялся налоговый режим. Подробнее эта ловушка разобрана в материале про цену без НДС в договоре.
Поэтому первый вопрос владельца звучит не про программу, а про бумаги. Кто и когда рассылает дополнительные соглашения по действующим договорам и в какой формулировке прописана цена в новом шаблоне.
Номенклатура, из-за которой налог уходит из маржи
Дальше идёт самая массовая ошибка первого квартала. В справочнике тысячи позиций, ставку меняют разом по всему списку, и часть карточек остаётся со старым значением. Обычно это редкие товары, услуги доставки, возвратная тара, работы по монтажу.
Возьмём оптово-розничную компанию с выручкой 60 млн рублей в год и ставкой 5 процентов. За квартал она отгружает примерно на 15 млн. Если пятая часть отгрузок, три миллиона, ушла с пометкой «без НДС», налог всё равно придётся начислить и заплатить. Это 142 857 рублей. Если недоимку найдёт инспекция, а не бухгалтер, сверху ляжет штраф 20 процентов по статье 122 НК, ещё 28 571 рубль, плюс пени за каждый день.
Отдельная история с документами, которых в учёте нет вообще. Отсутствие счетов-фактур или регистров налоговая квалифицирует как грубое нарушение правил учёта по статье 120 НК. Внутри одного периода это 10 тысяч рублей, за несколько периодов 30 тысяч, а если из-за этого занижена база, то 20 процентов от неуплаченного налога и не меньше 40 тысяч рублей.
Реквизиты контрагентов и цена одной опечатки
Пока компания работала без НДС, справочник контрагентов жил свободно. Где-то не заполнен КПП, где-то ИНН перепутан цифрами, где-то вместо юридического лица висит название бренда из переписки.
Теперь эти данные уезжают в книгу продаж и в декларацию, а оттуда в автоматическую сверку с отчётностью покупателя. Счёт-фактура с неверным ИНН просто не найдёт пару. Штрафа за это нет, зато есть требование о пояснениях, потерянный вычет у клиента и неприятный разговор с его бухгалтерией. Крупные покупатели в такой ситуации спокойно придерживают оплату до исправления документов.
Касса, которая до сих пор пробивает без НДС
Розница выпадает из поля зрения чаще всего, потому что кассой занимается не бухгалтер, а администратор торговой точки. Ставка налога хранится в прошивке кассового аппарата и в товароучётной программе, и сама она не поменяется.
Чек с неверной ставкой попадает под часть 4 статьи 14.5 КоАП. Для организации это от 5 до 10 тысяч рублей, для предпринимателя от 1,5 до 3 тысяч. Штраф не самый страшный. Хуже то, что налог с розничной выручки всё равно начислят. Пять миллионов квартальной розницы при ставке 5 процентов дают 238 095 рублей, которые компания не заложила в цену полки и заплатит из своей наценки.
Маркетплейсы и отчёты площадок
У продавцов на площадках своя ловушка. На расчётный счёт приходит сумма за минусом комиссии, логистики и рекламы, и её легко принять за выручку. Налоговая база при этом считается от полной цены, по которой товар купил покупатель.
Продали за квартал на 4 млн, площадка удержала четверть и перечислила 3 млн. НДС по ставке 5 процентов с полной суммы составит 190 476 рублей, с поступивших денег получится 142 857. Разница в 47 619 рублей превращается в недоимку, к которой добавится штраф 9 524 рубля. Проверьте, настроена ли загрузка отчёта площадки так, чтобы в учёт попадала цена продажи, а не остаток на счёте.
Проверка готовности за 15 минут
Собственнику не нужно разбираться в программе. Достаточно сесть рядом с бухгалтером и попросить показать четыре вещи на экране.
- Книга продаж за последний закрытый месяц. Смотрите не на итог, а на колонку ставки, потому что ровно то же самое налоговая видит в книге продаж. Строки со значением «без НДС» среди обычных продаж означают, что часть номенклатуры не перенастроена.
- Тестовая реализация на любого покупателя. Счёт-фактура должен создаваться сам, попадать в книгу продаж и печататься на действующей форме.
- Сверка книги продаж с оборотом по выручке и с выпиской банка или отчётом площадки. Расхождения объясняются авансами и отсрочками, но каждое расхождение должно иметь объяснение.
- Тестовый чек на кассе. Ставка налога в чеке должна совпадать с той, что выбрана в учёте.
Если все четыре точки сходятся, компания к кварталу готова. Если хотя бы одна нет, дальше можно не смотреть, разбирайтесь с ней.
Сколько стоит каждая незакрытая настройка
Расчёты ниже сделаны для той же компании с квартальными отгрузками на 15 млн и ставкой 5 процентов.
| Что не настроено | Что происходит | Цена за квартал |
|---|---|---|
| Ставка в номенклатуре | Часть отгрузок уходит без налога | 142 857 руб. налога и 28 571 руб. штрафа |
| Цена в договоре | Налог считают внутри старой цены | 47 619 руб. с каждого миллиона |
| Счета-фактуры не формируются | Грубое нарушение правил учёта | от 10 тыс. руб., при занижении базы от 40 тыс. руб. |
| Реквизиты покупателей | Документ не находит пару при сверке | требование из инспекции, задержка оплаты |
| Ставка на кассе | Розница пробивается по старым правилам | 238 095 руб. налога и от 5 тыс. руб. за чеки |
| Загрузка отчёта площадки | База считается от денег на счёте | 47 619 руб. налога и 9 524 руб. штрафа |
Ставка в номенклатуре
- Что происходит
- Часть отгрузок уходит без налога
- Цена за квартал
- 142 857 руб. налога и 28 571 руб. штрафа
Цена в договоре
- Что происходит
- Налог считают внутри старой цены
- Цена за квартал
- 47 619 руб. с каждого миллиона
Счета-фактуры не формируются
- Что происходит
- Грубое нарушение правил учёта
- Цена за квартал
- от 10 тыс. руб., при занижении базы от 40 тыс. руб.
Реквизиты покупателей
- Что происходит
- Документ не находит пару при сверке
- Цена за квартал
- требование из инспекции, задержка оплаты
Ставка на кассе
- Что происходит
- Розница пробивается по старым правилам
- Цена за квартал
- 238 095 руб. налога и от 5 тыс. руб. за чеки
Загрузка отчёта площадки
- Что происходит
- База считается от денег на счёте
- Цена за квартал
- 47 619 руб. налога и 9 524 руб. штрафа
Сумма по одной строке уже перекрывает стоимость нормальной настройки у специалиста. Сумма по всем шести способна съесть квартальную прибыль небольшой компании.
Кто за это отвечает
Ответ неприятный. Перед инспекцией отвечает компания, то есть её собственник и директор. Штраф выпишут юридическому лицу, недоимку спишут с расчётного счёта, а разбираться, чья это была зона, вы будете уже внутри.
Зоны обычно делятся так. Учётная политика, ставки, счета учёта и отчётность лежат на бухгалтере или обслуживающей компании. Обновление платформы, доработки и обмен с сайтом на программисте или подрядчике по 1С. Касса на том, кто её обслуживает. Договоры и цены на коммерческой службе и юристе.
Дыра почти всегда возникает на стыке. Бухгалтер уверен, что кассу настроит поставщик оборудования, поставщик ждёт заявки, а розница третий месяц пробивает чеки по старой ставке. Поэтому у перехода должен быть один ответственный с именем и сроком, а не список из четырёх подрядчиков. Как в принципе контролировать работу учётной службы, мы показали в отдельном материале о том, как директору проверить бухгалтера.
Шесть вопросов бухгалтеру перед началом квартала
Задайте их письменно и попросите письменный ответ. Это занимает пять минут и сразу показывает уровень готовности.
- С какой даты в программе включён расчёт НДС и какая ставка стоит в учётной политике?
- Сколько позиций номенклатуры осталось со старой ставкой и когда они будут закрыты?
- Формируются ли счета-фактуры автоматически и на актуальной ли форме они печатаются?
- Кто и когда перенастраивает кассу и обмен с площадками?
- По каким договорам нужны дополнительные соглашения о цене и кто их готовит?
- Когда мы проведём пробную выгрузку книги продаж и сверим её с выручкой?
Расплывчатые ответы вроде «всё под контролем» без дат означают, что настройка не начиналась.
Почему нельзя тянуть до конца квартала
Соблазн понятный. Квартал только начался, декларация нескоро, бухгалтер занят. Проблема в том, что настройки работают вперёд, а не назад.
Документы, проведённые по старым правилам, придётся перепроводить. Счета-фактуры, которые ушли покупателям, придётся исправлять или корректировать, а покупатель уже принял их к учёту и получит требование вместе с вами. Цены в отгрузках за два месяца окажутся ниже, чем нужно, и вернуть эту разницу с клиентов почти невозможно. Один день настройки в начале квартала превращается в неделю разбора в конце.
Есть и календарная причина. Декларация по НДС сдаётся до 25-го числа месяца после квартала и только в электронном виде, налог платится тремя равными долями до 28-го числа каждого из трёх следующих месяцев. Если в последнюю неделю вы ещё выясняете, какая ставка стояла в номенклатуре в октябре, времени на нормальную сдачу не остаётся.
Если квартал уже закрыт с ошибками
Ситуация рабочая, паниковать не нужно. Порядок действий такой.
Сначала считают реальную сумму налога по всем отгрузкам квартала, а не по тому, что попало в программу. Потом исправляют настройки, чтобы следующий квартал не повторил историю. Затем правят первичные документы и счета-фактуры, предупредив покупателей, чьи вычеты меняются.
Дальше самое важное для денег. По пункту 4 статьи 81 НК штрафа не будет, если недоимку и пени вы закрыли до того, как подали уточнёнку по НДС, и налоговая не успела найти ошибку сама. На едином налоговом счёте на момент подачи уточнёнки должно быть положительное сальдо, покрывающее и налог, и пени. Порядок здесь принципиален. Сначала деньги, потом уточнёнка. Наоборот получится штраф 20 процентов от недоимки.
Если ошибка вскрылась в разговоре с инспекцией или уже пришло требование, освобождение не работает. Поэтому первую сверку своими силами лучше делать сразу после закрытия квартала, не дожидаясь камеральной проверки декларации.
Что запомнить собственнику
Первый квартал с НДС проверяет не бухгалтера, а порядок в компании. Учётная программа считает ровно то, что в неё заложили, и не догадается, что ставку в договорах не поменяли, а касса живёт своей жизнью.
Минимальная программа владельца выглядит просто. Назначьте одного ответственного за переход, получите письменные ответы на шесть вопросов, лично посмотрите книгу продаж и пробный чек, проверьте цены в договорах. Пятнадцать минут вашего времени в начале квартала стоят дешевле, чем сотни тысяч доначислений в конце.
Частые вопросы
Нужно ли отдельно платить за обновление программы под новые правила?
Формы документов и алгоритмы расчёта приходят с обновлениями типовых конфигураций, они входят в подписку на сопровождение. Отдельных денег обычно стоят доработки под ваши особенности, перенос данных в новую конфигурацию и настройка обмена с сайтом или площадкой. Уточните у подрядчика, что входит в текущий договор, а что считается работами сверх него.
У нас не 1С, а самописная программа. Что проверять в ней?
Логика та же. Программа должна уметь хранить ставку по каждой позиции, печатать счёт-фактуру на действующей форме, формировать книгу продаж и выгружать данные в формате, который примет оператор отчётности. Если хотя бы один пункт не выполняется, дешевле вести НДС в отдельной бухгалтерской программе, чем дорабатывать самописную под каждое изменение форм.
Можно ли взыскать штраф с обслуживающей бухгалтерской компании?
Перед налоговой платит компания, а взыскать убытки с исполнителя можно только через договор. Посмотрите, есть ли в нём ответственность за начисленные по вине исполнителя штрафы и пени, застрахована ли его ответственность и как оформляется передача данных. Если таких пунктов нет, разговор о компенсации будет тяжёлым.
Формы счёта-фактуры и книг продаж будут меняться дальше?
Последнее изменение действует с 1 апреля 2026 года по постановлению Правительства № 26. Формы меняются вслед за поправками в Налоговый кодекс, поэтому раз в год их обновление стоит закладывать в план работы с программой. Практический вывод один. Работайте на поддерживаемой версии конфигурации, тогда новые бланки приедут вовремя сами.
Мы продаём через комиссионера, а не через маркетплейс. Настройки другие?
Принцип совпадает. База считается от цены, по которой товар продан конечному покупателю, а не от суммы, которую комиссионер перечислил вам за вычетом вознаграждения. Разница в документах, потому что комиссионер передаёт отчёт и перевыставляет счета-фактуры, и этот обмен нужно настроить отдельно.
Что делать, если бухгалтер уволился в середине первого квартала с НДС?
Первым делом заберите доступы к учётной базе, к личному кабинету налогоплательщика и к сервису отчётности, а также резервную копию базы на дату увольнения. Затем попросите нового специалиста или обслуживающую компанию сделать сверку с инспекцией и проверить те же четыре точки, что описаны выше. Незакрытые настройки после смены бухгалтера всплывают почти всегда.



