Содержание статьи
Почему ИП для маркетплейсов подходит большинству продавцов
Площадки одинаково спокойно работают и с предпринимателями, и с обществами. Разница не в том, кого пустят торговать, а в том, во что обойдётся содержание формы и как вы будете забирать заработанное.
Предприниматель распоряжается деньгами свободно. Выручка пришла на счёт, и её можно перевести себе на карту в тот же день, никаких дивидендов и налога с них. Отчётность на упрощёнке умещается в годовую декларацию и книгу учёта, бухгалтерский учёт ИП не ведёт вовсе, а вся нагрузка предпринимателя собрана в таблице налогов ИП в 2026 году. Закрыть предпринимательство при неудачном старте можно за неделю.
Плата за простоту одна. Предприниматель отвечает по долгам всем личным имуществом. Для торговли на площадке риск умеренный, крупных кредитов и длинных обязательств здесь обычно нет.
Когда всё же стоит открыть ООО
Общество имеет смысл в трёх ситуациях. Когда собственников несколько и доли нужно закрепить документально. Когда вы планируете продавать алкоголь или другие товары, которые предпринимателю недоступны. Когда бизнес строится под будущую продажу или привлечение инвестора, ведь долю в обществе продать можно, а ИП передать нельзя.
В остальных случаях общество даёт лишние расходы. Обязательный бухгалтерский учёт, отчётность за директора, взносы с его зарплаты по новым правилам 2026 года и налог 13 процентов при выводе прибыли дивидендами.
Самозанятость и почему её не хватит для перепродажи
Налог на профессиональный доход выглядит идеально. Ставка 4 и 6 процентов, никаких взносов, регистрация в приложении за десять минут. Но закон разрешает самозанятому продавать только то, что он изготовил сам. Купить партию на оптовой базе и перепродать её на площадке нельзя, это прямое нарушение условий режима.
Ограничения этим не заканчиваются. Самозанятый не вправе торговать товарами с обязательной маркировкой, а под неё попали одежда, обувь, парфюмерия, косметика и другие ходовые группы. Плюс лимит дохода 2,4 млн рублей в год, после которого режим слетает.
Остаётся узкий коридор. Свечи, украшения ручной работы, керамика, вязаные вещи без обязательной маркировки. Как только вы начинаете докупать чужой товар, надо регистрировать ИП, потому что продажи на маркетплейсе без ИП заканчиваются доначислением НДФЛ со всей выручки. Иначе площадка блокирует магазин по своим правилам, а налоговая переквалифицирует доход и досчитает налог по общим ставкам.
Какие ОКВЭД нужны продавцу на площадке
Основным кодом продавцы ставят 47.91, торговля розничная по почте или по информационно-коммуникационной сети Интернет. Внутри него есть уточняющий 47.91.2, розничная торговля непосредственно через сеть Интернет, и его тоже используют как основной.
Дополнительные коды подбираются под товар и способ работы. Оптовый код группы 46 нужен тем, кто параллельно отгружает партии другим предпринимателям. Код 47.19 пригодится при открытии офлайн-точки. Производственный код нужен, если часть ассортимента вы делаете сами. Код 82.92 закрывает услуги по упаковыванию товаров.
Лишних кодов бояться не стоит, платы за них нет. Но вписывать полсотни строк наугад не надо, банки такое считают признаком однодневки.
Что будет, если нужного кода нет
Начав новый вид деятельности, предприниматель обязан сообщить об этом в налоговую в течение семи рабочих дней. За нарушение срока грозит предупреждение или штраф 5 000 рублей, за недостоверные сведения о видах деятельности штраф вырастает до 10 000 рублей.
Штраф здесь не самое дорогое. Банк смотрит, совпадают ли поступления с заявленными кодами, и при расхождении запрашивает документы или ограничивает операции. Налоговая цепляется к расходам по деятельности, которой формально нет в реестре. Часть площадок сверяет коды при подключении и просто не пускает продавца.
Почему патент на маркетплейсах не работает
Патент часто выбирают по инерции, потому что он дёшев и не требует декларации. Для торговли через площадки он закрыт прямым ограничением режима. Розничной торговлей для целей патента считается продажа через торговый зал или другой стационарный объект, а дистанционная продажа через интернет-магазин и маркетплейс в это понятие не входит.
С 2026 года ситуация стала жёстче. Предельный доход на патенте снижен до 20 млн рублей, а с 2027 года опустится до 15 млн. Совмещать патент по офлайн-магазину с упрощёнкой по площадке закон не запрещает, но доходы по обоим режимам складываются, и выручка с маркетплейса способна выбить вас из патента.
АУСН и его ограничения для продавца
Автоматизированная упрощёнка продавцу доступна. Запрет на посредников касается тех, кто сам работает агентом или комиссионером, а продавец на площадке выступает принципалом и под запрет не попадает.
Взносов на нём нет ни за себя, ни за сотрудников, декларацию сдавать не надо, налог считает инспекция по данным банка. Освобождение от НДС держится до лимита в 60 млн рублей, а не до 20 млн, как на обычной упрощёнке.
Минусы для торговли ощутимые. Ставка 8 процентов с доходов или 20 процентов с разницы против 6 и 15 на обычной упрощёнке. Потолок пять человек в штате. Лимит выручки 60 млн рублей выбирается быстро, потому что доходом считается полная цена продажи. Расходы принимаются только те, что прошли через банк или кассу, а часть удержаний площадка проводит взаимозачётом.
Две упрощёнки на конкретных числах
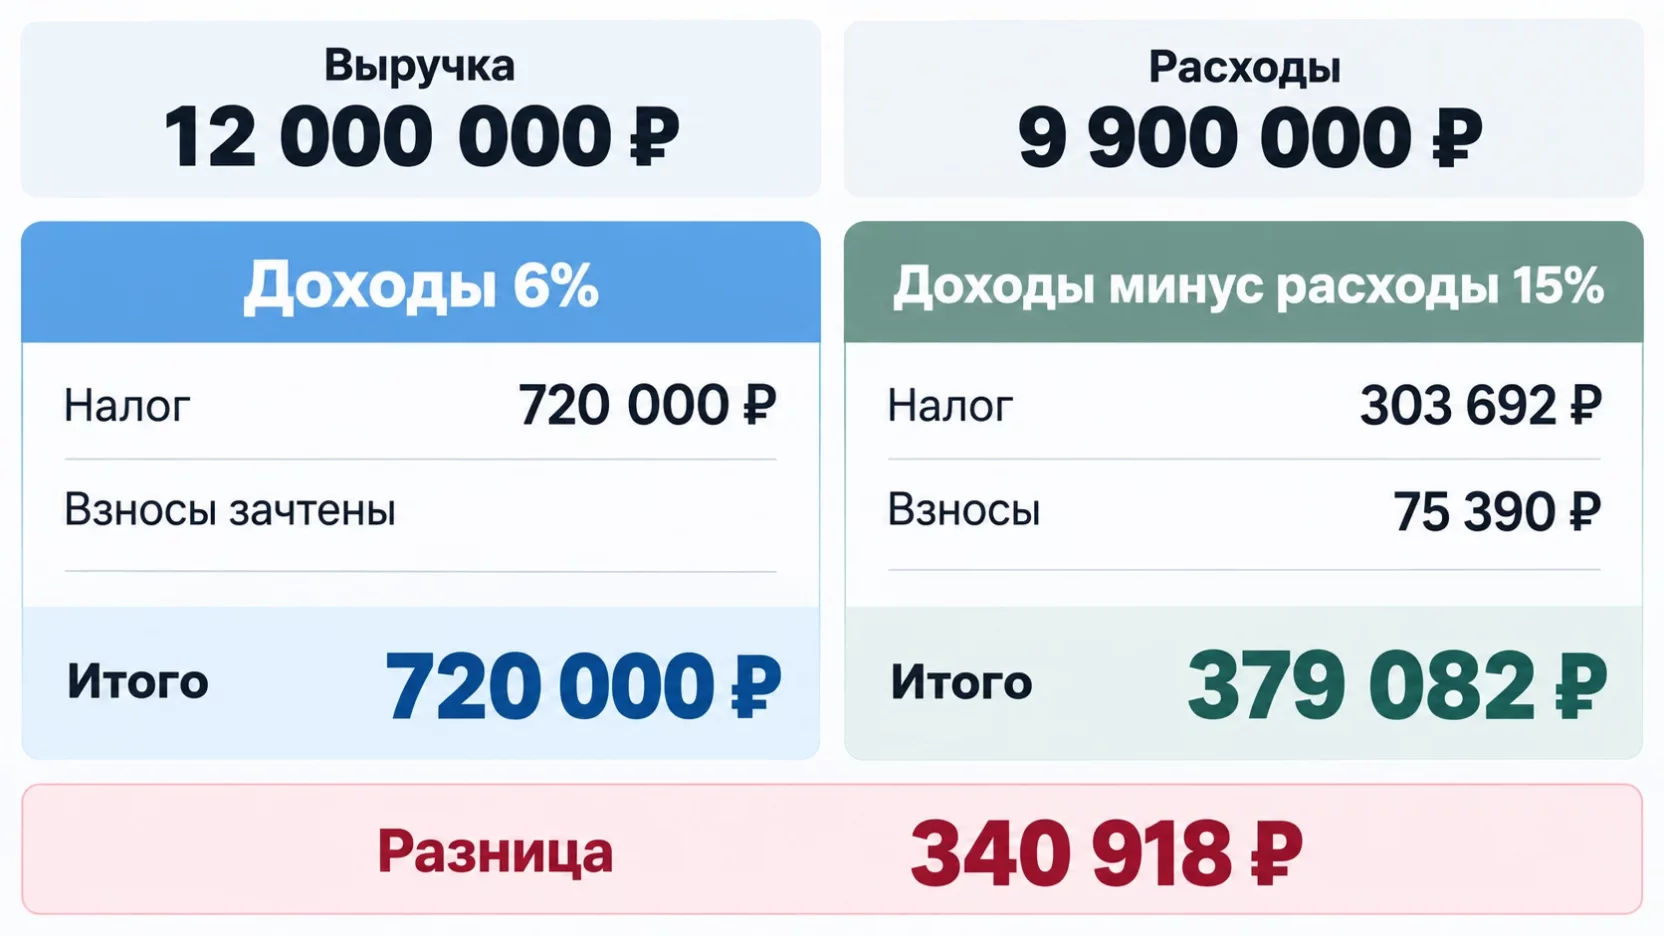
Возьмём обычный первый год. Покупатели заплатили за товар 12 000 000 рублей. Закупка стоила 6 000 000, площадка удержала комиссию и услуги на 3 000 000, ещё 900 000 ушло на рекламу, упаковку и возвраты. Расходы 9 900 000 рублей, прибыль до взносов 2 100 000 рублей.
На объекте «доходы» налог считается со всей выручки. 12 000 000 умножаем на 6 процентов, получаем 720 000 рублей. Взносы за себя составят 57 390 рублей фиксированной части плюс 1 процент с дохода свыше 300 тысяч, то есть 117 000 рублей, всего 174 390 рублей. Предприниматель без работников вычитает их из налога полностью и доплачивает 545 610 рублей. Итого в бюджет уходит 720 000 рублей.
На объекте «доходы минус расходы» база другая. Взносы здесь считаются с прибыли и составят 57 390 плюс 18 000, всего 75 390 рублей. Они же идут в расходы, поэтому облагаемая база равна 2 024 610 рублей, а налог по ставке 15 процентов даёт 303 692 рубля. Минимальный налог в 1 процент с выручки составил бы 120 000 рублей, он меньше, значит платим обычный. Всего в бюджет 379 082 рубля.
Разница 340 918 рублей за один год при одинаковой торговле. Ориентир простой. Если подтверждённые расходы забирают больше двух третей выручки, а у продавца на площадке так почти всегда, объект «доходы минус расходы» выигрывает. Проверьте и региональную ставку, часть регионов снижает её для отдельных видов деятельности с 15 до 5 или 10 процентов, а перед подачей уведомления пройдите пять вопросов перед сменой режима.
Доходом считается цена покупателя, а не выплата площадки
Самая частая и самая дорогая ошибка новичка. Продавец смотрит на выписку, видит поступления от площадки и считает налог с них. Так делать нельзя. Доходом признаётся вся сумма, которую заплатил покупатель, включая удержанную комиссию, платное продвижение, логистику и штрафы площадки.
Разница огромная. Покупатели заплатили 21 000 000 рублей, площадка удержала четверть, на счёт пришло 15 750 000. По выписке до порога НДС ещё далеко, а по закону он уже пройден, потому что выручка селлера для лимита НДС считается по цене покупателя. Основанием для книги учёта служит отчёт о продажах, а не банковская выписка. Забирайте отчёты из личного кабинета каждый месяц, восстановить их за прошлый год бывает невозможно.
Когда на упрощёнке появляется НДС
С 2026 года упрощенцы платят НДС, если доход превысил 20 млн рублей за год. Порог заморожен на этой отметке до 2029 года включительно законом от 04.07.2026 № 228-ФЗ. Освобождение прекращается с первого числа месяца, следующего за месяцем превышения, никакого уведомления от инспекции ждать не нужно.
Дальше выбор из двух вариантов. Пониженные ставки 5 и 7 процентов без права на вычеты либо общая ставка 22 процента с вычетами. Для продавца на площадке общая ставка иногда оказывается выгоднее, потому что и товар у поставщика, и комиссия площадки приходят с входным налогом, который можно принять к вычету. Выбор ставки связывает вас на двенадцать кварталов подряд, поэтому считать надо до подачи первой декларации, а не после. Если ваша выручка подходит к отметке, посмотрите разбор ситуации, когда доход близко к лимиту 20 млн на УСН.
Как зарегистрироваться и что сделать в первые дни
- Подайте заявление по форме Р21001 через приложение ФНС, Госуслуги, банк или нотариуса. При электронной подаче пошлины нет, на бумаге она составит 800 рублей. Регистрация занимает до трёх рабочих дней.
- Впишите в заявление код 47.91 или 47.91.2 как основной и добавьте нужные дополнительные.
- Подайте уведомление о переходе на упрощёнку вместе с заявлением или в течение 30 дней после регистрации. Пропустите срок, и до конца года останетесь на общей системе с НДС и декларациями каждый квартал.
- Откройте расчётный счёт. Площадки перечисляют выплаты только на счёт предпринимателя, на личную карту деньги не придут.
- Получите электронную подпись в удостоверяющем центре ФНС, без неё не сдать отчётность и не подключиться к маркировке.
- Зарегистрируйтесь в системе маркировки, если ваш товар в неё попадает, и подключите электронный документооборот с поставщиком.
- Заведите книгу учёта с первого дня. При объекте «доходы минус расходы» каждый расход подтверждается документом от поставщика.
Нужна ли продавцу касса
Когда покупатель платит на площадке, чек пробивает сама площадка. Она принимает деньги и участвует в расчётах, значит, кассу применяет она. Своя касса продавцу для таких продаж не нужна, и это главная экономия начинающего.
Касса понадобится, как только деньги пойдут мимо площадки. Собственный сайт с оплатой на ваш счёт, самовывоз со своего склада, приём наличных, розничная точка. Здесь чек обязаны пробить вы, подойдёт и обычная касса, и облачная.
Отдельно проверьте, что чеки площадки формируются с вашими данными и корректной ставкой налога. Ошибки в настройках личного кабинета всплывают позже расхождениями между отчётом и данными налоговой.
Маркировка и что идёт с ней в комплекте
Под обязательную маркировку в системе «Честный знак» попали одежда, обувь, парфюмерия, косметика, бытовая химия, товары для гигиены, БАДы, вода и ещё десятки групп, а перечень в 2026 году продолжает расширяться. Проверьте свою категорию по актуальному перечню до закупки партии.
Обязанности продавца выглядят так. Регистрация в системе, приёмка кодов от поставщика через электронный документооборот, передача сведений о движении товара, а при продаже со своего склада ещё и вывод кода из оборота. При работе через площадку часть операций делает она, но ответственность за корректность кодов остаётся на вас. За нарушение разрешительного режима предпринимателю грозит штраф от 1 000 до 10 000 рублей по статье 15.12.1 КоАП, юридическому лицу от 50 000 до 100 000 рублей, а полный разбор того, за что штрафуют селлеров по маркировке, стоит прочитать до первой закупки.
Вместе с маркировкой приходят и обычные обязанности продавца. Сертификаты или декларации соответствия на товар, договоры с поставщиками и первичные документы на каждую закупку.
Ошибки первого года
- Выбрать объект «доходы», потому что «там проще», и переплатить сотни тысяч при доле расходов 80 процентов. Сменить объект можно только с начала следующего года.
- Считать налог по банковской выписке вместо отчётов площадки и недоплатить, а потом получить требование с пенями.
- Забыть уведомление о переходе на упрощёнку и весь первый год просидеть на общей системе.
- Не собирать документы на закупку. Товар с рынка без накладной на объекте «доходы минус расходы» в расходы не попадёт.
- Не отслеживать доход нарастающим итогом и проскочить 20 млн, не заметив появления НДС.
- Платить взносы 31 декабря одной суммой, хотя равномерные платежи по кварталам позволяют уменьшать авансы по налогу в течение года.
- Тянуть с учётом до апреля. Восстанавливать год по личному кабинету дороже, чем вести его сразу, а вопрос аутсорсинг или штатный бухгалтер на маленьком обороте решается быстро.
Итоги
Форма для торговли на площадках почти всегда ИП. Самозанятость подходит только производителю своего товара, патент к дистанционной торговле не применяется. Выбор идёт между двумя объектами упрощёнки, и при типичной для маркетплейса доле расходов «доходы минус расходы» дешевле. Код 47.91 или 47.91.2 основным, остальные под товар. Доход считается по цене покупателя, и от неё же отсчитывается порог НДС в 20 млн рублей.
Частые вопросы
Можно ли продавать на площадке как обычное физлицо, без регистрации?
Разово продать личные вещи можно, это не предпринимательство. Но систематические закупки и продажи ради прибыли требуют регистрации, иначе грозит штраф по статье 14.1 КоАП и доначисление налога. Крупные площадки физлиц без статуса к торговле не допускают.
Что изменится для продавцов с 1 октября 2026 года?
Вступает в силу закон о платформенной экономике от 31.07.2025 № 289-ФЗ. Он впервые устанавливает правила работы площадок с продавцами и обязывает передавать сведения о ваших оборотах в налоговую. Скрыть выручку от инспекции станет невозможно технически.
Обязательно ли открывать расчётный счёт и в каком банке?
Обязательно, площадки перечисляют деньги только на счёт предпринимателя. Банк выбирайте по стоимости обслуживания и лимитам на переводы себе. Личной картой для приёма выплат пользоваться нельзя.
Я торговала как самозанятая, теперь беру товар на перепродажу. Что делать?
Зарегистрируйте ИП и одновременно подайте уведомление о переходе на упрощёнку. После регистрации снимитесь с учёта по налогу на профессиональный доход в приложении. Совмещать этот налог с упрощёнкой закон не позволяет.
Нужно ли предпринимателю вести бухгалтерский учёт?
Бухгалтерский учёт предприниматель не ведёт и баланс не сдаёт. Обязательны книга учёта доходов и расходов и первичные документы по каждой сделке. Хранить их надо пять лет, налоговая вправе запросить документы за прошлые периоды.
Можно ли оставить патент по офлайн-магазину и торговать на площадке отдельно?
Да, патент по стационарной точке и упрощёнка по маркетплейсу совмещаются. Учтите, что доходы по обоим режимам суммируются для лимита патента в 20 млн рублей и для порога НДС, поэтому выручка с площадки способна лишить вас патента посреди года.



