Содержание статьи
Пять ставок НДФЛ в 2026 году
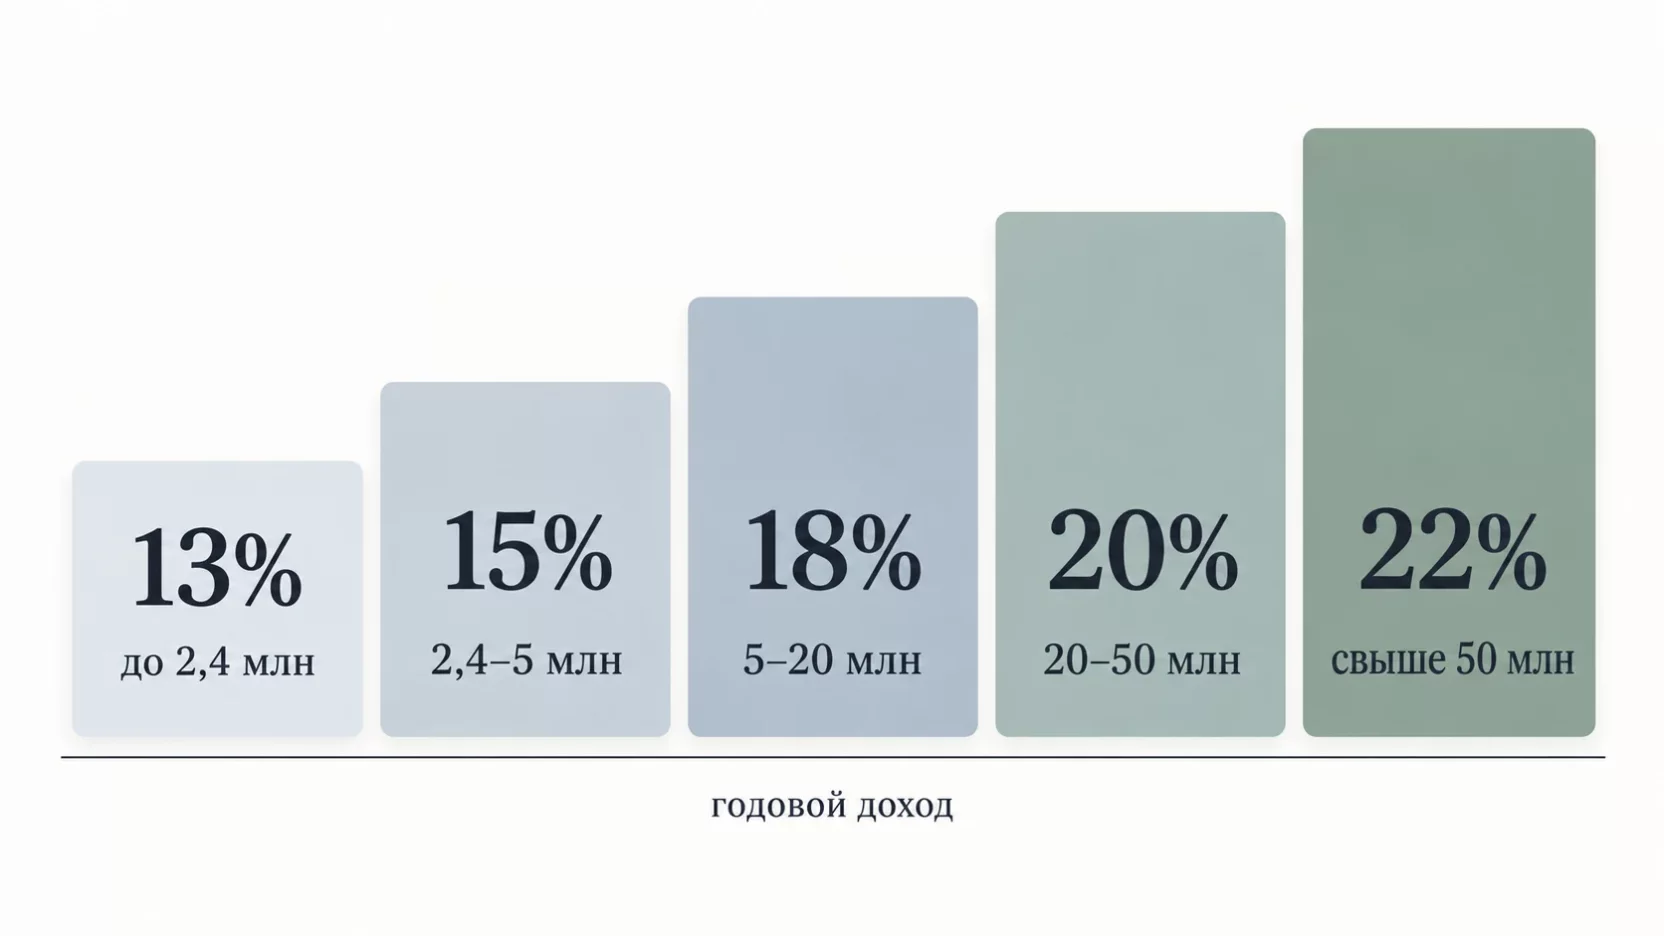
Пятиступенчатую шкалу ввёл Федеральный закон от 12.07.2024 № 176-ФЗ, она работает с 1 января 2025 года. В 2026 году ни ставки, ни пороги не пересматривали, индексация порогов в законе не заложена.
| Годовой доход | Ставка |
|---|---|
| До 2,4 млн рублей | 13% |
| От 2,4 до 5 млн рублей | 15% |
| От 5 до 20 млн рублей | 18% |
| От 20 до 50 млн рублей | 20% |
| Свыше 50 млн рублей | 22% |
До 2,4 млн рублей
- Ставка
- 13%
От 2,4 до 5 млн рублей
- Ставка
- 15%
От 5 до 20 млн рублей
- Ставка
- 18%
От 20 до 50 млн рублей
- Ставка
- 20%
Свыше 50 млн рублей
- Ставка
- 22%
Ступени считаются по календарному году. Первого января счётчик обнуляется, и всё начинается заново с 13 процентов.
Кого касается прогрессивная шкала НДФЛ
Формально шкала касается всех, кто получает зарплату. Практически до второй ступени доходит меньшинство сотрудников, зато это как раз те люди, которых дороже всего терять, и сам собственник, если он оформлен в штат.
В годовой доход попадает всё, что вы начислили человеку деньгами:
- оклад и надбавки;
- премии, включая годовую и квартальные;
- отпускные и больничные;
- компенсация за неиспользованный отпуск при увольнении;
- вознаграждение по договору подряда или услуг;
- материальная помощь свыше 4 000 рублей за год.
Именно поэтому годовая премия в декабре иногда выбрасывает сотрудника на следующую ступень, хотя оклад весь год был скромным. Человек видит непривычно маленькую сумму на карте и идёт с вопросами к бухгалтеру.
С какой зарплаты начинается каждая ступень
Годовые пороги удобнее держать в голове как месячные суммы. Расчёт простой, порог делится на двенадцать, если доход в течение года ровный.
| Ступень | Примерная зарплата в месяц |
|---|---|
| 15% | от 200 тыс. рублей |
| 18% | от 417 тыс. рублей |
| 20% | от 1,67 млн рублей |
| 22% | от 4,17 млн рублей |
15%
- Примерная зарплата в месяц
- от 200 тыс. рублей
18%
- Примерная зарплата в месяц
- от 417 тыс. рублей
20%
- Примерная зарплата в месяц
- от 1,67 млн рублей
22%
- Примерная зарплата в месяц
- от 4,17 млн рублей
Оговорка про ровный доход существенная. При окладе 150 тысяч и годовой премии в размере трёх окладов человек за год получает 2,25 млн и остаётся на 13 процентах. Тот же оклад плюс премия в размере пяти окладов дают 2,55 млн, и часть суммы уже уходит под 15 процентов.
Повышенная ставка бьёт только по превышению
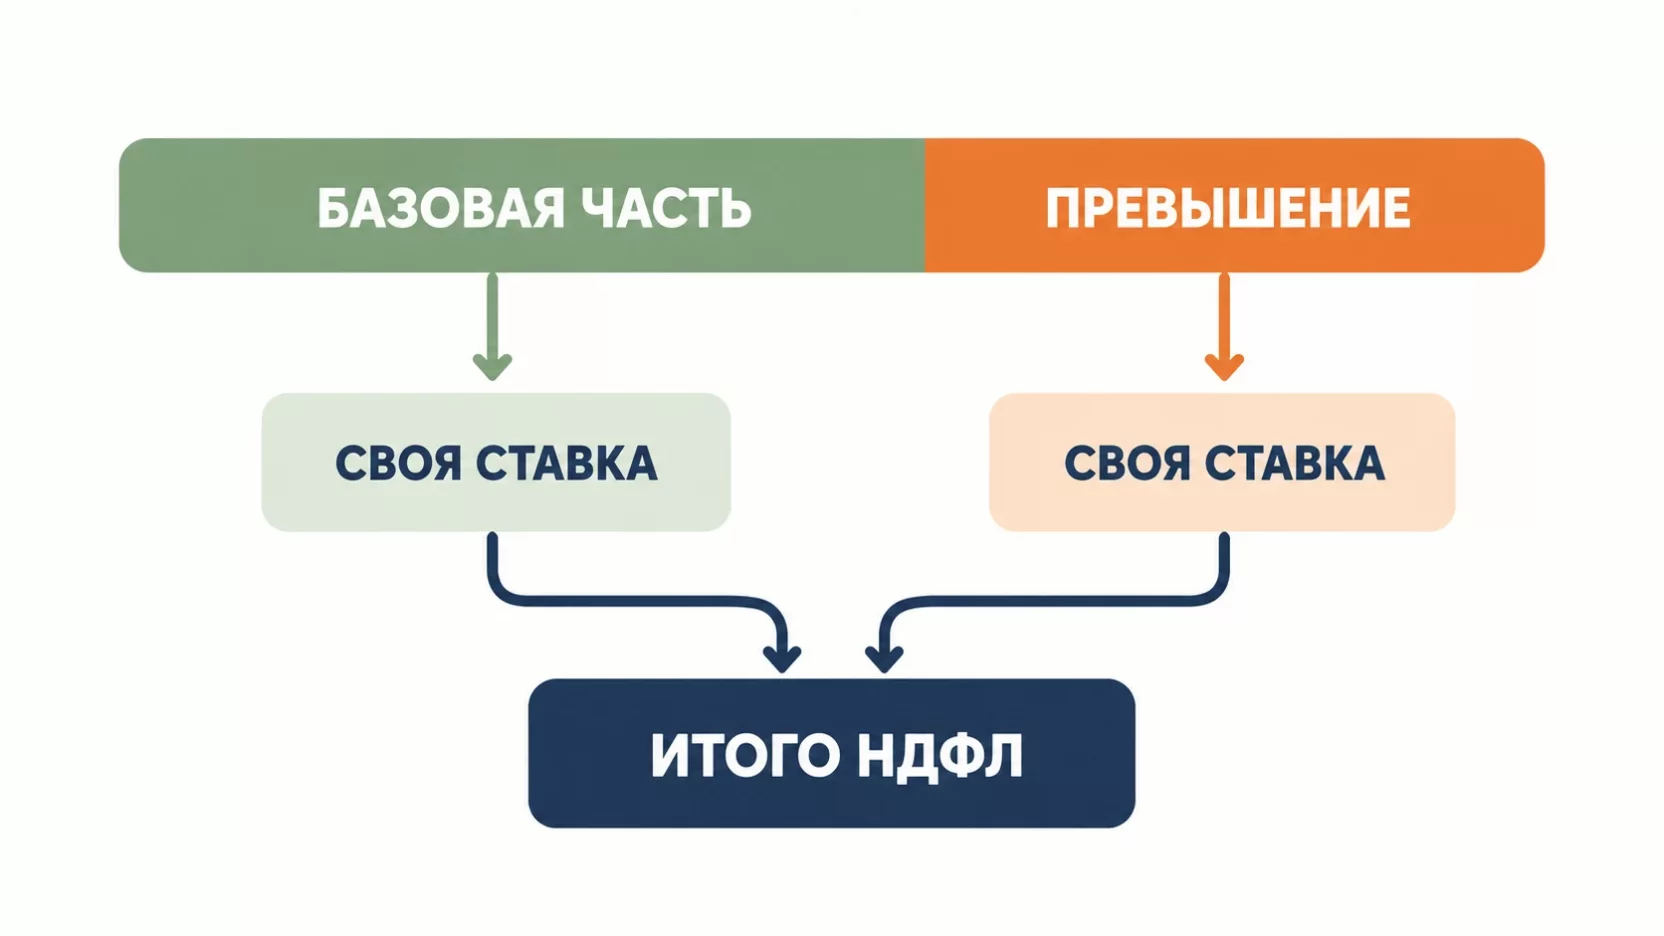
Самое дорогое заблуждение звучит так. Заработал больше 2,4 млн, и вся годовая сумма пересчитывается по 15 процентам. Это неверно, и разница огромная.
Возьмите человека с годовым доходом 3 млн рублей. Первые 2,4 млн облагаются по 13 процентам, это фиксированные 312 тысяч. Оставшиеся 600 тысяч идут по 15 процентам, это 90 тысяч. Итого 402 тысячи рублей налога.
Если бы шкала работала так, как её пересказывают в курилке, налог составил бы 450 тысяч. А при старой плоской ставке 13 процентов было бы 390 тысяч. Реальная переплата против прежних правил равна 12 тысячам рублей за год, а не 60 тысячам.
Кто считает и удерживает налог
Считает и удерживает работодатель. Компания или ИП с сотрудниками выступает налоговым агентом, ведёт учёт нарастающим итогом с января и сама переключает ставку в том месяце, когда доход конкретного человека переваливает порог.
Дальше налог попадает в общий поток платежей. Уведомление подаётся до 25-го числа за выплаты с 1 по 22 число месяца и до 3-го числа следующего месяца за вторую половину. Платить надо до 28-го числа и до 5-го числа соответственно.
Ответственность за правильное удержание лежит на компании, а не на сотруднике. За неудержанный или не полностью удержанный НДФЛ по статье 123 НК штраф составляет 20 процентов от суммы, которую следовало удержать, плюс пени.
Числовой пример для зарплаты 300 тысяч
Директор по продажам получает 300 тысяч рублей в месяц, 3,6 млн за год. Других доходов у него нет, вычетами он не пользуется.
С января по август компания удерживает по 39 тысяч рублей в месяц, обычные 13 процентов. К концу августа накопленный доход равен ровно 2,4 млн. С сентября включается 15 процентов, и удержание вырастает до 45 тысяч в месяц.
За год налог составит 492 тысячи рублей. Из них 312 тысяч приходятся на первую ступень и 180 тысяч на превышение. На руки человек получает 3 108 000 рублей, в среднем 259 тысяч в месяц. По сравнению с плоской ставкой сотрудник теряет 24 тысячи рублей в год, и вся эта разница ложится на четыре последних месяца.
Для компании ничего не меняется. Фонд оплаты труда прежний, взносы за сотрудников прежние, растёт только сумма, которую вы удерживаете и перечисляете в бюджет. А вот сотрудник в сентябре обязательно заметит, что на карту пришло на шесть тысяч меньше, и об этом лучше предупредить его заранее.
Когда человек работает в двух компаниях
Здесь начинается самое неприятное для сотрудника. Каждый работодатель считает налог только по своим выплатам и о чужих ничего не знает.
Человек получает по 150 тысяч в двух компаниях. Обе весь год удерживают 13 процентов, потому что у каждой доход не дотягивает до порога. По факту за год он заработал 3,6 млн и должен был заплатить на 24 тысячи больше.
По итогам года налоговая сводит данные всех работодателей, пересчитывает налог по совокупности и присылает человеку уведомление. Заплатить по нему нужно до 1 декабря следующего года. Штрафа за такую доплату нет, но счёт приходит через год после того, как человек эти деньги уже потратил.
Работодатель тут не виноват и доплачивать не обязан. Но если у вас есть совместители или люди с подработками, предупредите их. Пять минут разговора в начале года дешевле, чем испорченные отношения с ключевым сотрудником в декабре.
Дивиденды идут по своей шкале
Дивиденды не складываются с зарплатой. У них отдельная налоговая база и своя шкала из двух ступеней. До 2,4 млн рублей за год ставка 13 процентов, свыше этой суммы 15 процентов, и третьей ступени тут нет.
Собственник с зарплатой 300 тысяч в месяц и дивидендами 6 млн рублей за год не попадает на 18 процентов, хотя суммарно получил почти 10 млн. Зарплата считается по своей лестнице, дивиденды по своей, а что выгоднее, дивиденды или зарплата, решается уже не ставкой НДФЛ. С дивидендов налог составит 852 тысячи рублей, это 312 тысяч с первых 2,4 млн и 540 тысяч с оставшихся 3,6 млн.
Вычеты к дивидендам не применяются вообще, ни стандартные, ни имущественные, ни на лечение и обучение.
Районные коэффициенты и северные надбавки
Ещё одна отдельная база, о которой забывают компании за пределами северных регионов, хотя работать в них могут удалённые сотрудники и филиалы.
Районный коэффициент и процентная надбавка за работу в районах Крайнего Севера и приравненных местностях выделяются из зарплаты в самостоятельную базу по пункту 6.2 статьи 210 НК. К ней применяется всего две ставки, 13 процентов до 5 млн рублей за год и 15 процентов с превышения. В общую пятиступенчатую лестницу эти суммы не попадают.
Выгода для сотрудника считается легко. Работник в Норильске с окладом 100 тысяч получает ещё 80 тысяч коэффициента и 80 тысяч надбавки, всего 260 тысяч в месяц. Оклад за год даёт 1,2 млн и остаётся на 13 процентах, надбавки дают 1,92 млн и тоже облагаются по 13 процентам, потому что до пятимиллионного порога далеко. Если бы всё считалось одной кучей, 720 тысяч рублей ушли бы под 15 процентов, и человек потерял бы 14,4 тысячи рублей за год.
Что поменялось по северным выплатам с 2026 года
С 1 января 2026 года долю районного коэффициента и надбавки нужно выделять не только из зарплаты, но и из выплат, которые считаются по среднему заработку. Речь про отпускные, командировочные, выходные пособия и больничные.
Раньше отпускные северного сотрудника уходили в общую базу целиком. Теперь бухгалтер обязан разложить их на две части и посчитать налог по двум шкалам. Есть и исключения, например пособие, ограниченное минимальным размером оплаты труда, или выплаты сотруднику со стажем меньше полугода, где разделение не делается.
Ошибка здесь стоит денег дважды. Сначала неверное удержание, потом расхождение в расчёте 6-НДФЛ, где эти суммы с 2026 года показываются отдельными строками. Если ваша бухгалтерия ведёт северный штат и вы не уверены, что программа обновлена, проверьте работу бухгалтера хотя бы по одному отпускному расчёту.
Вычеты уменьшают базу до расчёта ставки
Сначала бухгалтер убирает из дохода положенные вычеты и только потом сравнивает полученную базу с порогами шкалы. Порядок действий тут решает всё.
Стандартные вычеты на детей в 2026 году составляют 1 400 рублей на первого ребёнка, 2 800 на второго и 6 000 на третьего и каждого следующего. Работодатель применяет их автоматически, без заявления, пока доход сотрудника с начала года не превысит 450 тысяч рублей. Для человека с зарплатой 300 тысяч это первые полтора месяца года, дальше вычеты просто перестают действовать.
На переход между ступенями вычеты почти не влияют, слишком разный масштаб сумм. А вот на итоговую сумму налога у рядовых сотрудников влияют заметно, и терять их из-за незаполненной анкеты обидно.
Нерезиденты и ставка 30 процентов
Прогрессивная шкала работает для налоговых резидентов, то есть для тех, кто провёл в России 183 дня и больше за последние двенадцать месяцев. Сотрудник, уехавший надолго за границу, статус теряет.
Общая ставка для нерезидента 30 процентов, но у неё много исключений. По ставкам резидента считают налог для дистанционных работников российских компаний, для граждан стран Евразийского экономического союза, для высококвалифицированных специалистов и для нескольких других категорий. Статус проверяется на каждую дату выплаты, а не один раз при приёме.
Типичные ошибки работодателя
- Считать порог по каждой выплате отдельно вместо нарастающего итога с начала года.
- Забыть про премии, отпускные и компенсации при расчёте накопленного дохода и опоздать с переключением ставки.
- Пересчитать по повышенной ставке весь годовой доход, а не только превышение, и удержать у человека лишнее.
- Сложить дивиденды с зарплатой и посчитать по одной лестнице.
- Не выделить районный коэффициент и северную надбавку в отдельную базу, особенно в отпускных за 2026 год.
- Не пересчитать статус резидента у сотрудника, который уехал в середине года.
- Не предупредить сотрудника с двумя работами о будущем уведомлении из налоговой.
Что это значит для фонда оплаты труда
Для компании прогрессия сама по себе не увеличивает расходы. НДФЛ платит человек, вы только удерживаете. Расходы растут иначе, через переговоры о зарплате.
Сотрудник с доходом выше 2,4 млн смотрит на сумму на карте, а не на строку в ведомости. Когда осенью она проседает, разговор о повышении становится вопросом времени. Собственнику стоит заранее считать зарплату в двух вариантах, начисление и деньги на руки, и обсуждать оффер именно во втором, а не закрывать разницу зарплатой в конверте. Особенно это касается годовых премий, которые почти всегда приходятся на четвёртый квартал, когда ставка у ключевых людей уже переключилась.
Если расчётом зарплаты у вас занимается один человек без подстраховки, стоит трезво оценить риск. Разница между штатным бухгалтером и аутсорсингом как раз в том, кто отвечает за такие расчёты и кто их перепроверяет.
Итоги
В 2026 году зарплата облагается по пяти ставкам, от 13 до 22 процентов, а пороги остались на уровне 2,4, 5, 20 и 50 млн рублей за год. Повышенная ставка применяется только к сумме превышения. Дивиденды и северные надбавки живут по собственным двухступенчатым шкалам и с зарплатой не складываются. Работодатель считает налог по своим выплатам нарастающим итогом, а разницу за сотрудника с несколькими источниками дохода налоговая доначислит сама со сроком уплаты 1 декабря. В своём расчёте проверьте месяц перехода на 15 процентов у сотрудников с зарплатой от 200 тысяч рублей, а если у вас есть северный штат, ещё и разделение надбавок в отпускных за 2026 год.
Частые вопросы
Будут ли пороги индексировать или добавлять новые ступени?
Индексация порогов в законе не предусмотрена, суммы 2,4, 5, 20 и 50 млн рублей зафиксированы без привязки к инфляции. Новых ступеней на 2026 год не объявлено. Фактически из-за роста зарплат под повышенные ставки каждый год попадает всё больше людей.
Может ли семья вернуть часть уплаченного НДФЛ?
Да, для семей с двумя и более детьми работает семейная налоговая выплата. Государство возвращает разницу между уплаченным налогом и ставкой 6 процентов, если среднедушевой доход семьи ниже полутора прожиточных минимумов по региону. Заявление за 2025 год подаётся с 1 июня по 1 октября 2026 года через Госуслуги, МФЦ или отделение Социального фонда.
Как считается налог с процентов по банковским вкладам?
Проценты по вкладам образуют собственную налоговую базу и с зарплатой не складываются. Банк налог не удерживает, он передаёт данные в налоговую, а человек получает уведомление со сроком уплаты 1 декабря. Часть процентного дохода не облагается вовсе, необлагаемый минимум зависит от максимальной ключевой ставки за год.
Сотрудник уволился и вернулся в течение года. Учитывать прошлые выплаты?
Внутри одной компании доход за календарный год складывается целиком, включая период до увольнения, и накопленный счётчик не обнуляется. А доходы с прежнего места работы новый работодатель не учитывает и справку с прошлой работы для расчёта ставки не требует.
Платят ли по прогрессивной шкале самозанятые и ИП?
Самозанятый платит налог на профессиональный доход по своим ставкам, шкала НДФЛ к нему не относится. ИП на упрощёнке и патенте платят налог по своему режиму. Прогрессивная шкала касается ИП на общей системе, а также любого предпринимателя как обычного человека, когда он получает зарплату или дивиденды.
Как считать налог по выплатам подрядчику без статуса ИП?
Так же, как по зарплате. Заказчик становится налоговым агентом, удерживает налог с каждой выплаты и ведёт учёт нарастающим итогом по этому человеку. Если тот же исполнитель работает ещё с кем-то, недостающую часть налоговая доначислит ему по итогам года.



