Содержание статьи
Почему брошенная компания не стоит на месте
Мысль владельца остановленного бизнеса обычно такая. Деятельности нет, денег на счету нет, налогов платить не с чего, фирма просто повисит в реестре, а понадобится, я её оживлю.
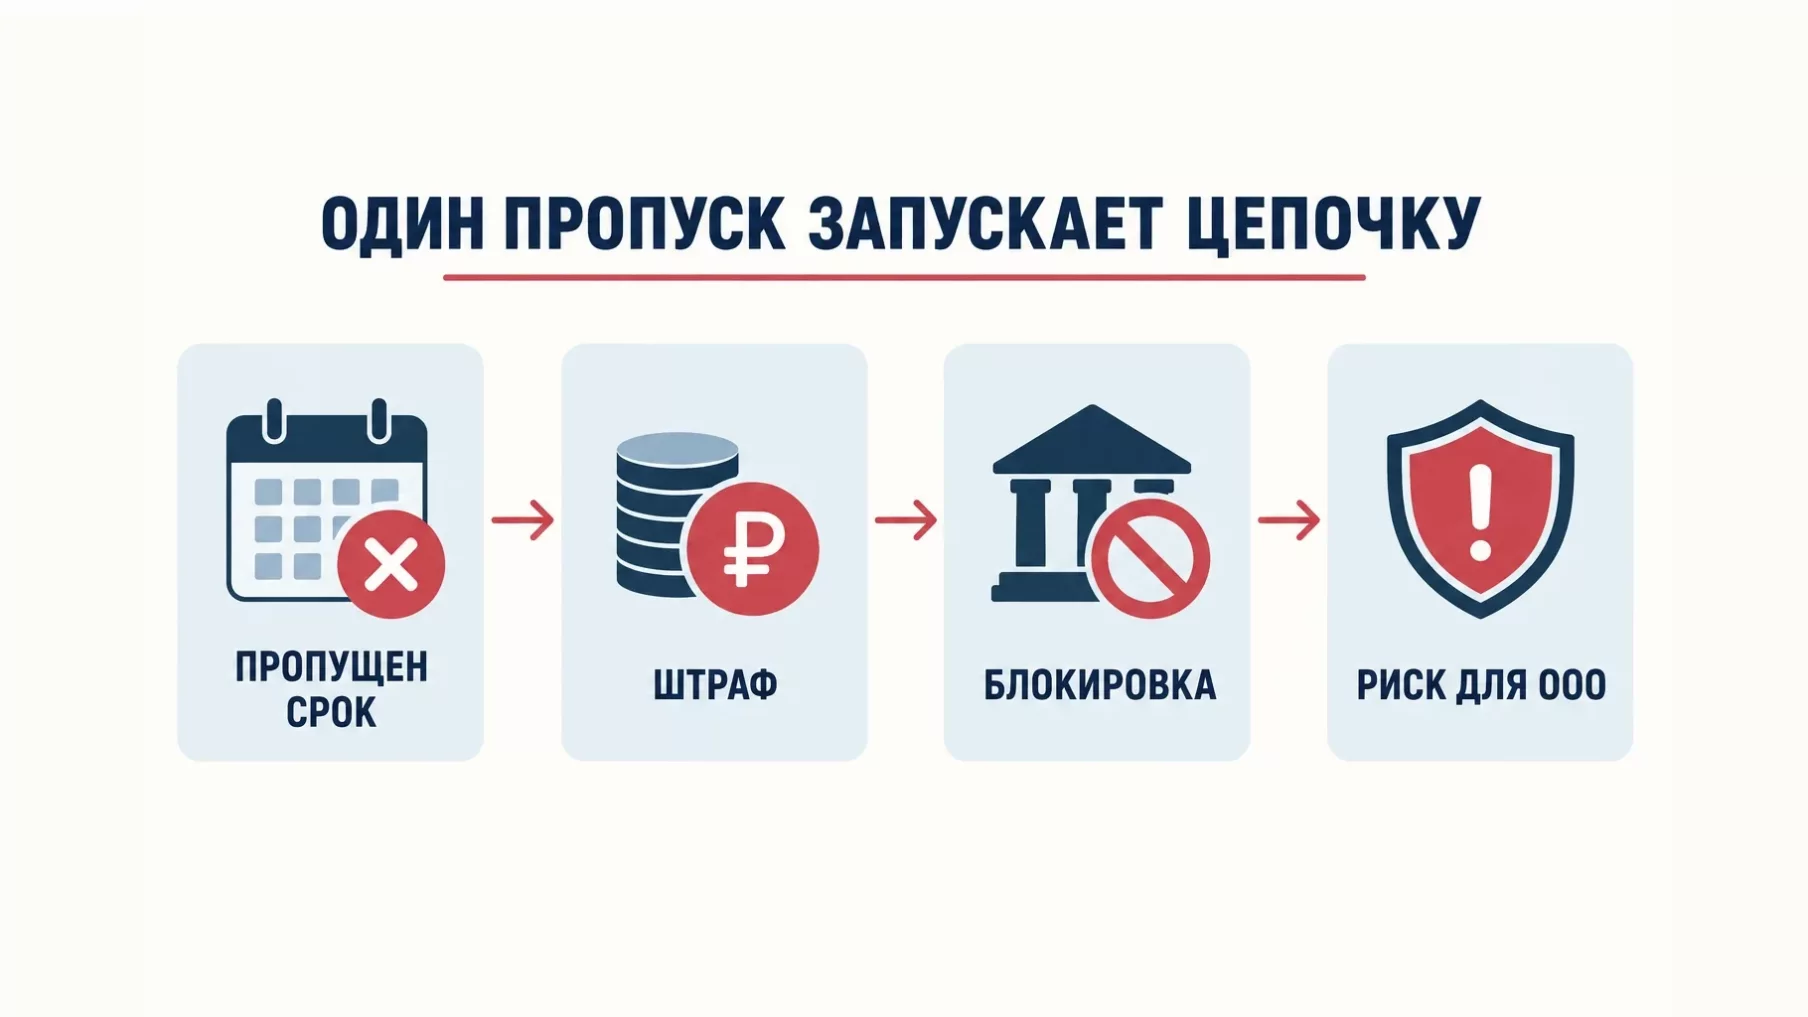
По закону компания существует до дня, когда запись о ней исчезнет из ЕГРЮЛ. Пока запись есть, обязанности сохраняются и от оборотов не зависят. Отчётность сдаётся при нулях, как у любого спящего ООО с нулёвками, взносы за директора начисляются без зарплаты, требования инспекции приходят на пустой счёт. Каждый пропущенный срок фиксируется автоматически и превращается в решение о штрафе.
Не сдал отчётность, что будет по месяцам
Типовой сценарий. Небольшое ООО на упрощёнке, один участник, он же директор, сотрудников нет, счёт замер, отчётность перестали сдавать с начала года.
Месяц инспекция ждёт документы, дальше приходит акт и решение о штрафе, обычно заказным письмом на юридический адрес.
Примерно через месяц после срока по декларации инспекция получает право заблокировать расчётный счёт. Параллельно растёт долг по взносам за директора и пени на него.
Через двенадцать месяцев без отчётности и без операций по счетам компания становится недействующей. С этого момента налоговая вправе исключить её из реестра без суда и без вашего согласия.
Штрафы за каждую несданную форму
Штрафуют по каждому отчёту отдельно. Формы у остановленной компании те же, что и у работающей.
| Отчёт | Норма | Размер штрафа |
|---|---|---|
| Декларация по УСН, НДС, прибыли | ст. 119 НК | 5% от налога за каждый месяц, минимум 1 000 руб., максимум 30% |
| Расчёт по страховым взносам | ст. 119 НК | 5% от взносов за последние три месяца за каждый месяц, минимум 1 000 руб. |
| Персонифицированные сведения о физлицах | п. 1 ст. 126 НК | 200 руб. за каждый месячный отчёт |
| Расчёт 6-НДФЛ | п. 1.2 ст. 126 НК | 1 000 руб. за каждый полный и неполный месяц просрочки |
| ЕФС-1, сведения о стаже | ст. 17 закона № 27-ФЗ | 500 руб. за каждое застрахованное лицо |
| Бухгалтерская отчётность в ГИР БО | ст. 19.7 КоАП | от 3 000 до 5 000 руб. на организацию |
Декларация по УСН, НДС, прибыли
- Норма
- ст. 119 НК
- Размер штрафа
- 5% от налога за каждый месяц, минимум 1 000 руб., максимум 30%
Расчёт по страховым взносам
- Норма
- ст. 119 НК
- Размер штрафа
- 5% от взносов за последние три месяца за каждый месяц, минимум 1 000 руб.
Персонифицированные сведения о физлицах
- Норма
- п. 1 ст. 126 НК
- Размер штрафа
- 200 руб. за каждый месячный отчёт
Расчёт 6-НДФЛ
- Норма
- п. 1.2 ст. 126 НК
- Размер штрафа
- 1 000 руб. за каждый полный и неполный месяц просрочки
ЕФС-1, сведения о стаже
- Норма
- ст. 17 закона № 27-ФЗ
- Размер штрафа
- 500 руб. за каждое застрахованное лицо
Бухгалтерская отчётность в ГИР БО
- Норма
- ст. 19.7 КоАП
- Размер штрафа
- от 3 000 до 5 000 руб. на организацию
Директора штрафуют отдельно как должностное лицо, по статьям 15.5 и 15.6 КоАП от 300 до 500 рублей за документ.
Расчёт 6-НДФЛ сдают только те, кто выплачивал деньги физлицам, у замершей компании такой обязанности нет. Расчёт по взносам и персонифицированные сведения сдаются всегда, директор в компании есть по определению.
Блокировка счетов через 20 рабочих дней
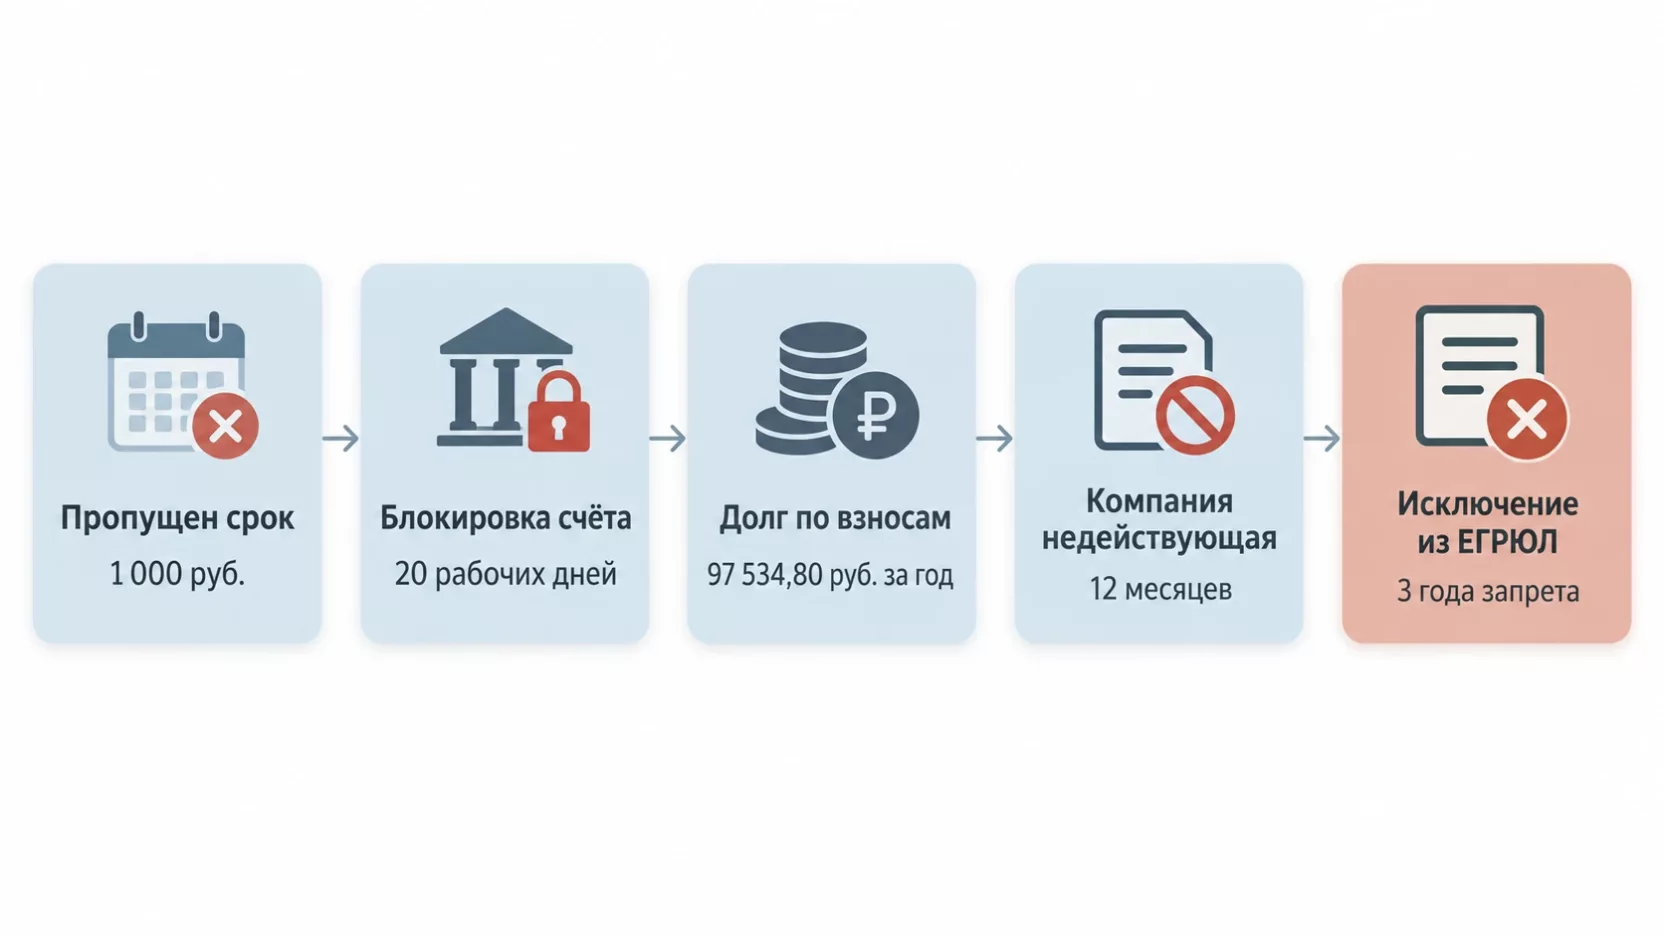
Если с последнего дня срока подачи декларации прошло больше 20 рабочих дней, инспекция вправе приостановить операции по всем счетам. То же правило работает по расчёту 6-НДФЛ и расчёту по взносам.
Владельцы отмахиваются, ведь на счету и так пусто. Блокировка не снимается сама, она держится, пока вы не сдадите пропущенный отчёт. Появился заказчик, деньги перечислили, а снять их нельзя. О механике и сроках снятия мы писали в статье о том, что делать, если налоговая заблокировала счёт.
Второй счёт в другом банке не спасает, решение уходит во все банки.
Взносы за директора идут даже при нулях
Это изменение 2026 года владельцы замерших фирм пропускают чаще всего. Раньше директор мог работать без зарплаты, база по взносам была нулевой, платить было нечего.
Закон от 28.11.2025 № 425-ФЗ поправил пункт 1 статьи 421 НК. С 1 января 2026 года база взносов по единоличному исполнительному органу коммерческой организации не может быть меньше федерального МРОТ. Начислений не было, трудового договора нет, деятельность стоит, а взносы всё равно считаются от МРОТ.
Почти сто тысяч рублей в год за компанию, которая ничего не делает. Эта сумма и превращает брошенное ООО из безобидной записи в реестре в растущий долг перед бюджетом.
Как долг растёт сам, без вашего участия
Соберём годовой итог по нашему примеру.
- Декларация по УСН за прошлый год, штраф 1 000 руб.
- Расчёт по взносам за прошлый год, база нулевая, штраф по минимуму 1 000 руб.
- Сведения о стаже за прошлый год, 500 руб.
- Бухгалтерская отчётность в ГИР БО, до 5 000 руб.
- Персонифицированные сведения за 12 месяцев, 12 отчётов по 200 руб., итого 2 400 руб.
- Три квартальных расчёта по взносам текущего года. Взносы за квартал равны 24 383,70 руб., штраф упирается в потолок 30%, это 7 315 руб. за каждый расчёт, итого 21 945 руб.
Около 32 тысяч рублей штрафов плюс 97 534,80 рубля неуплаченных взносов. Почти 130 тысяч долга за год, в котором компания ничего не заработала. Сверху пени за каждый день просрочки, дальше требование, инкассовое поручение и приставы.
Когда налоговая исключает фирму из ЕГРЮЛ
Для исключения нужны два условия одновременно. Компания в течение последних 12 месяцев не сдавала налоговую отчётность и не проводила операции ни по одному банковскому счёту. Достаточно одного платежа за год, и второе условие не выполняется.
Отдельное основание работает быстрее. Если в реестре больше шести месяцев висит запись о недостоверности сведений в ЕГРЮЛ, например об адресе или о директоре, компанию исключают независимо от отчётности и оборотов.
Дальше идёт формальная процедура. Инспекция принимает решение о предстоящем исключении и публикует его в «Вестнике государственной регистрации». С даты публикации отсчитывается три месяца на возражения. Если возражений нет, в реестр вносится запись о прекращении юридического лица.
Только за первое полугодие 2026 года налоговая исключила из ЕГРЮЛ больше ста тысяч компаний.
Чем принудительное исключение хуже закрытия по правилам
Многие собственники воспринимают исключение как бесплатную ликвидацию. Государство само вычеркнуло фирму, платить не пришлось, задача решена.
Юридически это разные вещи. При добровольной ликвидации компания рассчиталась по обязательствам, закрыла отчётность и вышла из реестра чистой. При принудительном исключении она брошена с долгами, и государство просто убрало мусорную запись. За этой разницей стоят запрет на регистрационные действия и долги, которые остаются висеть.
Запрет на три года для директора и участника
Подпункт «ф» пункта 1 статьи 23 закона № 129-ФЗ работает так. Если на момент исключения как недействующей у компании была задолженность перед бюджетом, включая случай, когда её признали безнадёжной и списали, то директору и участнику с долей не менее 50 процентов три года отказывают в регистрационных действиях.
Что перекрывается на эти три года. Нельзя зарегистрировать новое ООО, где вы директор или владелец половины и больше. Нельзя войти в состав участников действующей компании с такой долей. Нельзя стать директором чужой фирмы, налоговая откажет во внесении сведений в реестр.
С учётом взносов за директора долг перед бюджетом у брошенной компании есть почти всегда, поэтому запрет включается автоматически.
Три года считаются от даты записи об исключении, а не от момента, когда вы перестали заниматься фирмой. Компания может пролежать в реестре несколько лет и попасть под исключение только потом, и отсчёт начнётся с этой даты.
Долги остаются и могут стать личными
Запись о компании исчезла, а требования кредиторов остались. Неоплаченный товар, невозвращённый аванс, долг по аренде, налоги и взносы перед бюджетом. Ничего из этого при исключении не списывается.
Пункт 3.1 статьи 3 закона об ООО позволяет кредитору взыскать долг с контролирующих лиц лично, если недобросовестные или неразумные действия директора и участников привели к тому, что компания не расплатилась. Один факт долга к субсидиарной ответственности по долгам ООО не приводит, связь нужно доказывать.
Брошенная компания даёт кредитору сильную позицию. Учёт не вёлся, отчётность не сдавалась, документы не сохранены, ликвидацию проводить не стали. Суды нередко видят в этом недобросовестность и переносят долг на директора и участников.
Кредитор или налоговая могут и не дать исключить компанию, подав возражение, чтобы дальше взыскивать долг обычным порядком.
Что делать, если исключение уже началось
Решение о предстоящем исключении публикуется в «Вестнике государственной регистрации», а статус компании виден в сервисах ФНС по ИНН или ОГРН.
Если решение опубликовано, у вас три месяца со дня публикации. За этот срок направьте в регистрирующий орган мотивированное возражение по форме № Р38001 и одновременно устраните причину. Возражение без действий даёт только паузу, инспекция вправе начать процедуру заново.
Устранить причину несложно. Сдать пропущенную отчётность или провести операцию по счёту, чтобы условие двенадцати месяцев тишины перестало выполняться. Если поводом стала запись о недостоверности, подтвердите адрес или сведения о руководителе.
Когда компанию уже исключили, остаётся обжалование в течение года со дня, когда вы узнали или должны были узнать о нарушении своих прав.
Как восстановить учёт
Порядок восстановления одинаковый и когда бизнес перезапускают, и когда фирму готовят к нормальному закрытию.
Начните с инвентаризации обязательств. Запросите справку о сальдо единого налогового счёта и выписку по расчётному счёту за весь период молчания. Так вы увидите реальный долг с пенями и поймёте, были ли движения по счёту.
Дальше первичные документы за пропущенные периоды. Договоры, акты, накладные, выписки, кассовые документы. Часть бумаг придётся запрашивать у контрагентов и банка заново, на это уходят недели.
Затем восстанавливается учёт и формируется отчётность за пропущенные периоды в хронологическом порядке, по формам того года, за который она подаётся.
Последний шаг это разблокировка счетов и график погашения долга. При крупной сумме есть законные инструменты рассрочки, обсудите их с бухгалтером заранее.
Типовая история, когда бухгалтер пропал вместе с базой и документами. Что проверить в первую очередь, мы разобрали в материале о том, как директору проверить бухгалтера.
Как правильно закрыть ненужную компанию
Если оживлять бизнес вы не собираетесь, компанию нужно закрывать, а не оставлять умирать самостоятельно. Для малого бизнеса без долгов работает упрощённый порядок.
Статья 21.3 закона № 129-ФЗ разрешает субъектам МСП выйти из реестра по обычному заявлению участников, это и есть упрощённая ликвидация ООО. Условия проверяются одновременно на дату подачи. Компания состоит в реестре МСП, не является плательщиком НДС, не имеет долгов перед бюджетом, работниками и кредиторами, не владеет недвижимостью и транспортом, в ЕГРЮЛ нет записи о недостоверности, и она не находится в другой процедуре.
Заявление подаётся по форме № Р19001, госпошлины нет. Ликвидатора назначать не нужно, публикацию налоговая размещает сама и бесплатно, балансы не составляются. Процедура занимает около трёх с половиной месяцев, из которых три отводятся на возражения кредиторов.
Если компания под упрощённый порядок не подходит, остаётся обычная добровольная ликвидация с решением участников, уведомлением по форме № Р15016, публикацией и двухмесячным сроком для требований кредиторов. Дольше и хлопотнее, но результат тот же, чистый выход из реестра без запрета на три года.
Пока идёт любая из процедур, отчётность сдаётся, а взносы за руководителя начисляются. Ещё один довод закрывать компанию быстро.
Сравните с брошенным вариантом. Упрощённая ликвидация того же ООО обойдётся примерно в 32,5 тысячи рублей взносов за директора за четыре месяца процедуры и закончится чистым выходом из реестра. Год простоя обойдётся в 130 тысяч, заблокированный счёт и три года без права руководить юридическим лицом.
Что происходит с брошенным ИП
У предпринимателей ситуация во многом хуже. Фиксированные взносы ИП платит за сам факт регистрации, независимо от доходов и деятельности. В 2026 году это 57 390 рублей за полный год, и сумма капает, даже если вы забыли о своём статусе.
Автоматической чистки реестра от молчунов нет. Исключить предпринимателя из ЕГРИП налоговая вправе только при совпадении двух условий, когда он 15 месяцев не сдавал отчётность либо 15 месяцев прошло с окончания патента, и при этом есть недоимка по налогам или взносам. Пока долга нет, ИП висит в реестре и копит взносы.
Радоваться исключению не стоит. Долг после него остаётся, а зарегистрироваться как ИП заново нельзя три года.
Правильный вариант дешевле. Заявление по форме № Р26001, госпошлина 160 рублей на бумаге и ноль при электронной подаче, снятие с учёта за несколько рабочих дней. Взносы доплачиваются за фактические дни в статусе, отчётность закрывается, начисления прекращаются.
Итоги
Брошенная компания накапливает штрафы, взносы и пени, а потом попадает под исключение из ЕГРЮЛ по решению налоговой. Достаточно двенадцати месяцев без отчётности и без операций по счетам. Директор и участник с долей от 50 процентов получают трёхлетний запрет на регистрационные действия, долги компании остаются, часть из них может перейти на контролирующих лиц лично.
Если решение о предстоящем исключении уже опубликовано, у вас три месяца на возражение по форме № Р38001 и на устранение причины. Ненужную компанию дешевле закрыть по правилам, для малого бизнеса без долгов это упрощённый порядок по статье 21.3 закона № 129-ФЗ, около трёх с половиной месяцев и без госпошлины.
Частые вопросы
На счёте исключённой компании остались деньги. Можно их забрать?
Только через суд. Заинтересованное лицо подаёт заявление о назначении процедуры распределения обнаруженного имущества, суд назначает арбитражного управляющего, и уже он рассчитывается с кредиторами и распределяет остаток. Срок подачи заявления составляет пять лет с даты записи о прекращении компании.
Будет ли амнистия или списание долгов по брошенным фирмам?
Списание есть, но оно не помогает. Налоговая признаёт задолженность исключённой компании безнадёжной и убирает её из карточки расчётов. Подпункт «ф» приравнивает списанный долг к непогашенному, поэтому трёхлетний запрет всё равно включается. Общей амнистии для владельцев брошенных компаний не объявлено.
Меня уже коснулся запрет по ООО. Можно открыть ИП или стать самозанятым?
Запрет по подпункту «ф» касается регистрационных действий с юридическими лицами, то есть создания новых ООО, входа в состав участников с долей от 50 процентов и назначения директором. Регистрации ИП и применения налога на профессиональный доход он не затрагивает.
Директор давно уволился, но в ЕГРЮЛ до сих пор указан он. Кто отвечает?
Пока сведения не изменены, руководителем считается человек из реестра, и при исключении компании запрет по подпункту «ф» получит именно он. Бывшему директору стоит подать в инспекцию заявление о недостоверности сведений о себе по форме № Р34001.
Компанию исключили полтора года назад. Реально ли её восстановить?
Срок обжалования составляет год со дня, когда вы узнали или должны были узнать о нарушении своих прав. Позже придётся просить суд восстановить срок, а отъезд, занятость или незнание о публикации суды уважительной причиной обычно не считают.
Нужно ли сдавать отчётность, пока компания находится в процессе закрытия?
Да, до дня исключения организация отчитывается в обычном режиме, последний комплект подаётся не позднее чем за рабочий день до исключения. Взносы за руководителя тоже начисляются, причём при ликвидации его функции переходят к ликвидатору и минимальная база с МРОТ применяется уже к нему.



