Содержание статьи
Что изменилось с 1 января 2026 года
Много лет схема выглядела так. Учредитель сам руководил своим ООО, трудовой договор не подписывал, зарплату себе не начислял. Выплат нет, значит нет и базы по страховым взносам. Компания сдавала нулевой РСВ на директора и не платила за него ничего.
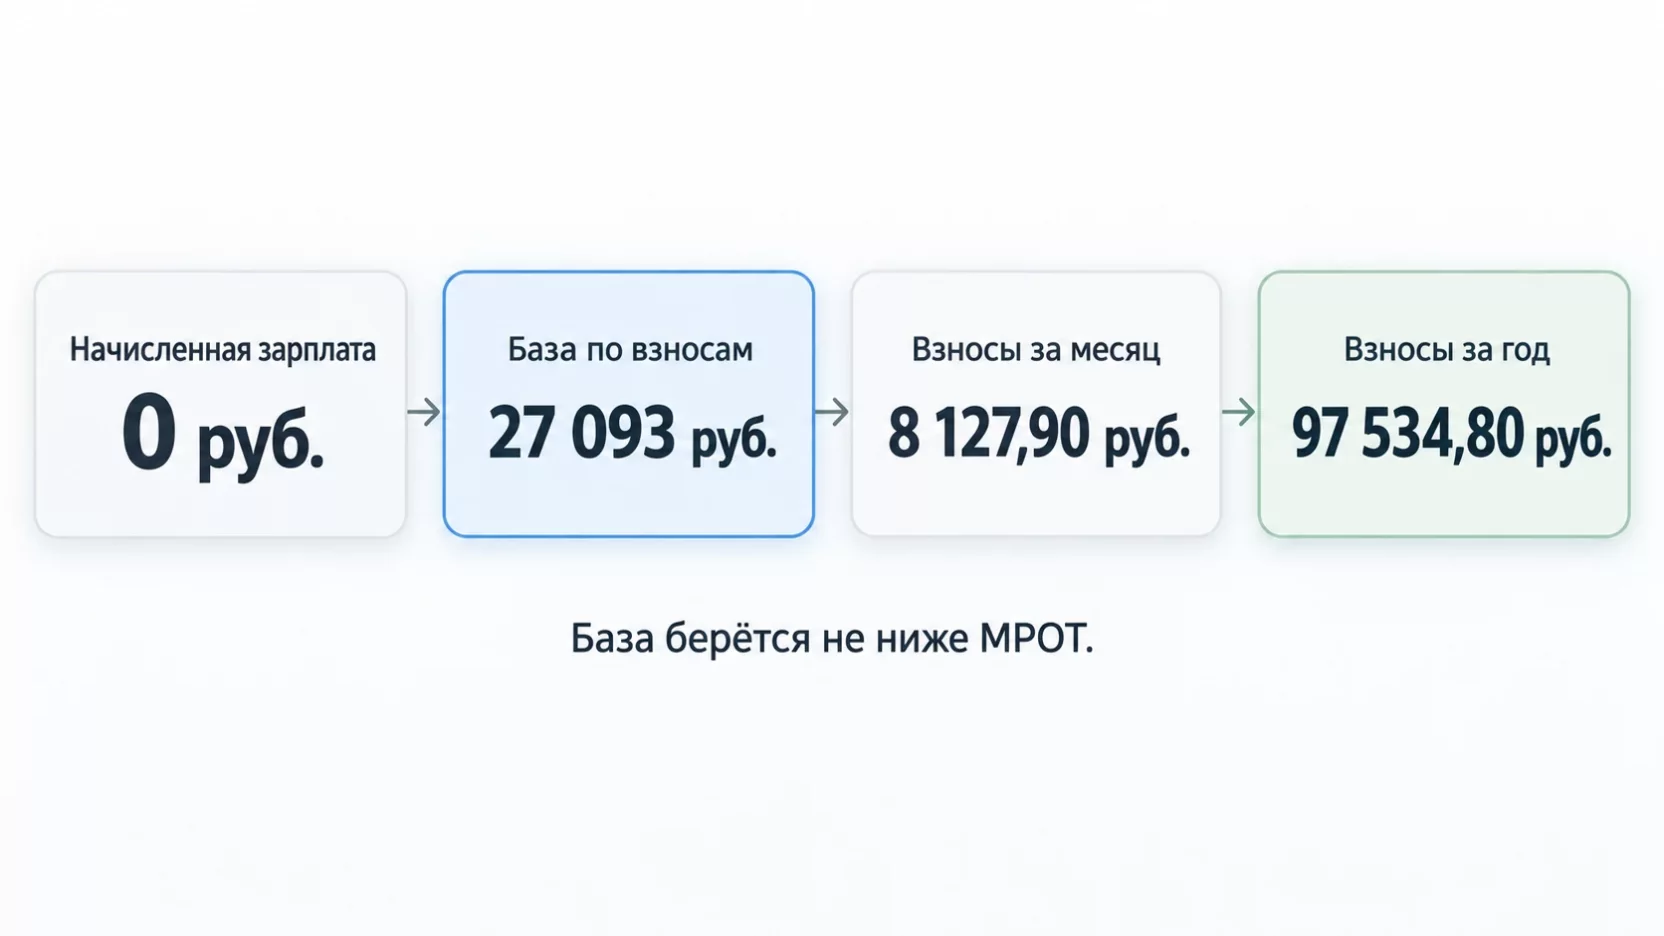
Закон от 28.11.2025 № 425-ФЗ эту возможность закрыл. Он дополнил пункт 1 статьи 421 НК новым правилом. Если за календарный месяц единоличному исполнительному органу коммерческой организации начислено меньше федерального МРОТ, при расчёте базы по взносам сумма за этот месяц принимается равной МРОТ. Работает норма и тогда, когда начислений не было вообще, ведь ноль тоже меньше МРОТ.
Условий про фактическую работу, трудовой договор и наличие оборотов в норме нет. Достаточно того, что человек значится руководителем компании в ЕГРЮЛ.
Директор без зарплаты в 2026 году. Во что обходится год
Считаем по общему тарифу. Единый тариф страховых взносов - 30 процентов, и пониженная ставка для малого бизнеса здесь не помогает. Льготные 15 процентов применяются только к части выплат свыше полутора МРОТ, а база директора равна ровно одному МРОТ.
| Период | База | Взносы по ставке 30 процентов |
|---|---|---|
| Месяц | 27 093 | 8 127,90 |
| Квартал | 81 279 | 24 383,70 |
| Год | 325 116 | 97 534,80 |
Месяц
- База
- 27 093
- Взносы по ставке 30 процентов
- 8 127,90
Квартал
- База
- 81 279
- Взносы по ставке 30 процентов
- 24 383,70
Год
- База
- 325 116
- Взносы по ставке 30 процентов
- 97 534,80
Почти сто тысяч рублей в год платит компания, которая может вообще не вести деятельность. При этом директор по-прежнему не получает на руки ни рубля. Взносы уходят в бюджет, а зарплаты как не было, так и нет.
Кого норма касается
Правило написано про единоличный исполнительный орган коммерческой организации. Это директор, генеральный директор или президент, то есть тот, кто указан в ЕГРЮЛ как лицо, действующее без доверенности. Сюда попадают ООО, акционерные общества, производственные кооперативы, крестьянские хозяйства.
Заместителей, главных бухгалтеров и остальных сотрудников норма не трогает. По ним всё считается как раньше, от фактических начислений.
Не имеет значения и то, работает компания или стоит без оборотов. Спящее ООО с нулёвками, которое держат под лицензию, под будущий проект или просто «на всякий случай», платит те же 8 127,90 рубля в месяц, что и живой бизнес.
Нужен ли трудовой договор с единственным учредителем
Спор об этом идёт больше пятнадцати лет. Роструд исходит из того, что единственный участник не подписывает трудовой договор сам с собой, а свои полномочия оформляет решением. Другая позиция говорит о фактическом допуске к работе и обычных трудовых отношениях.
Для взносов этот спор потерял смысл. Раньше отсутствие договора было главным аргументом в пользу «выплат нет, взносов нет». Теперь налоговая смотрит не на договор, а на запись в реестре. Есть запись - есть база в размере МРОТ.
Оформлять договор или нет, остаётся вопросом кадров, больничных, отпусков и трудовых гарантий. На сумму взносов ответ больше не влияет.
База по взносам и зарплата - разные суммы
Новая норма создаёт базу только для страховых взносов. Она не начисляет директору зарплату, не создаёт перед ним долг и не заменяет трудовые отношения.
Если директор оформлен по трудовому договору и отработал полный месяц, платить ему меньше МРОТ нельзя, это требование Трудового кодекса, и оно никуда не делось. За зарплату ниже минимума трудовая инспекция штрафует компанию на 30-50 тысяч рублей, при повторном нарушении сумма доходит до 100 тысяч.
Получаются две независимые обязанности. Взносы уходят по Налоговому кодексу в любом случае. Зарплата начисляется по Трудовому кодексу, если трудовые отношения есть.
Что происходит с НДФЛ
НДФЛ считается от реального дохода. Виртуальная база по взносам дохода человеку не приносит, удерживать налог не с чего. Нет выплат - нет и НДФЛ.
Так же обстоит дело со взносами на травматизм. Они живут по отдельному закону, а не по 421-й статье НК, и начисляются от фактических выплат. Доводить их до МРОТ не нужно.
Платить впустую или начислить зарплату
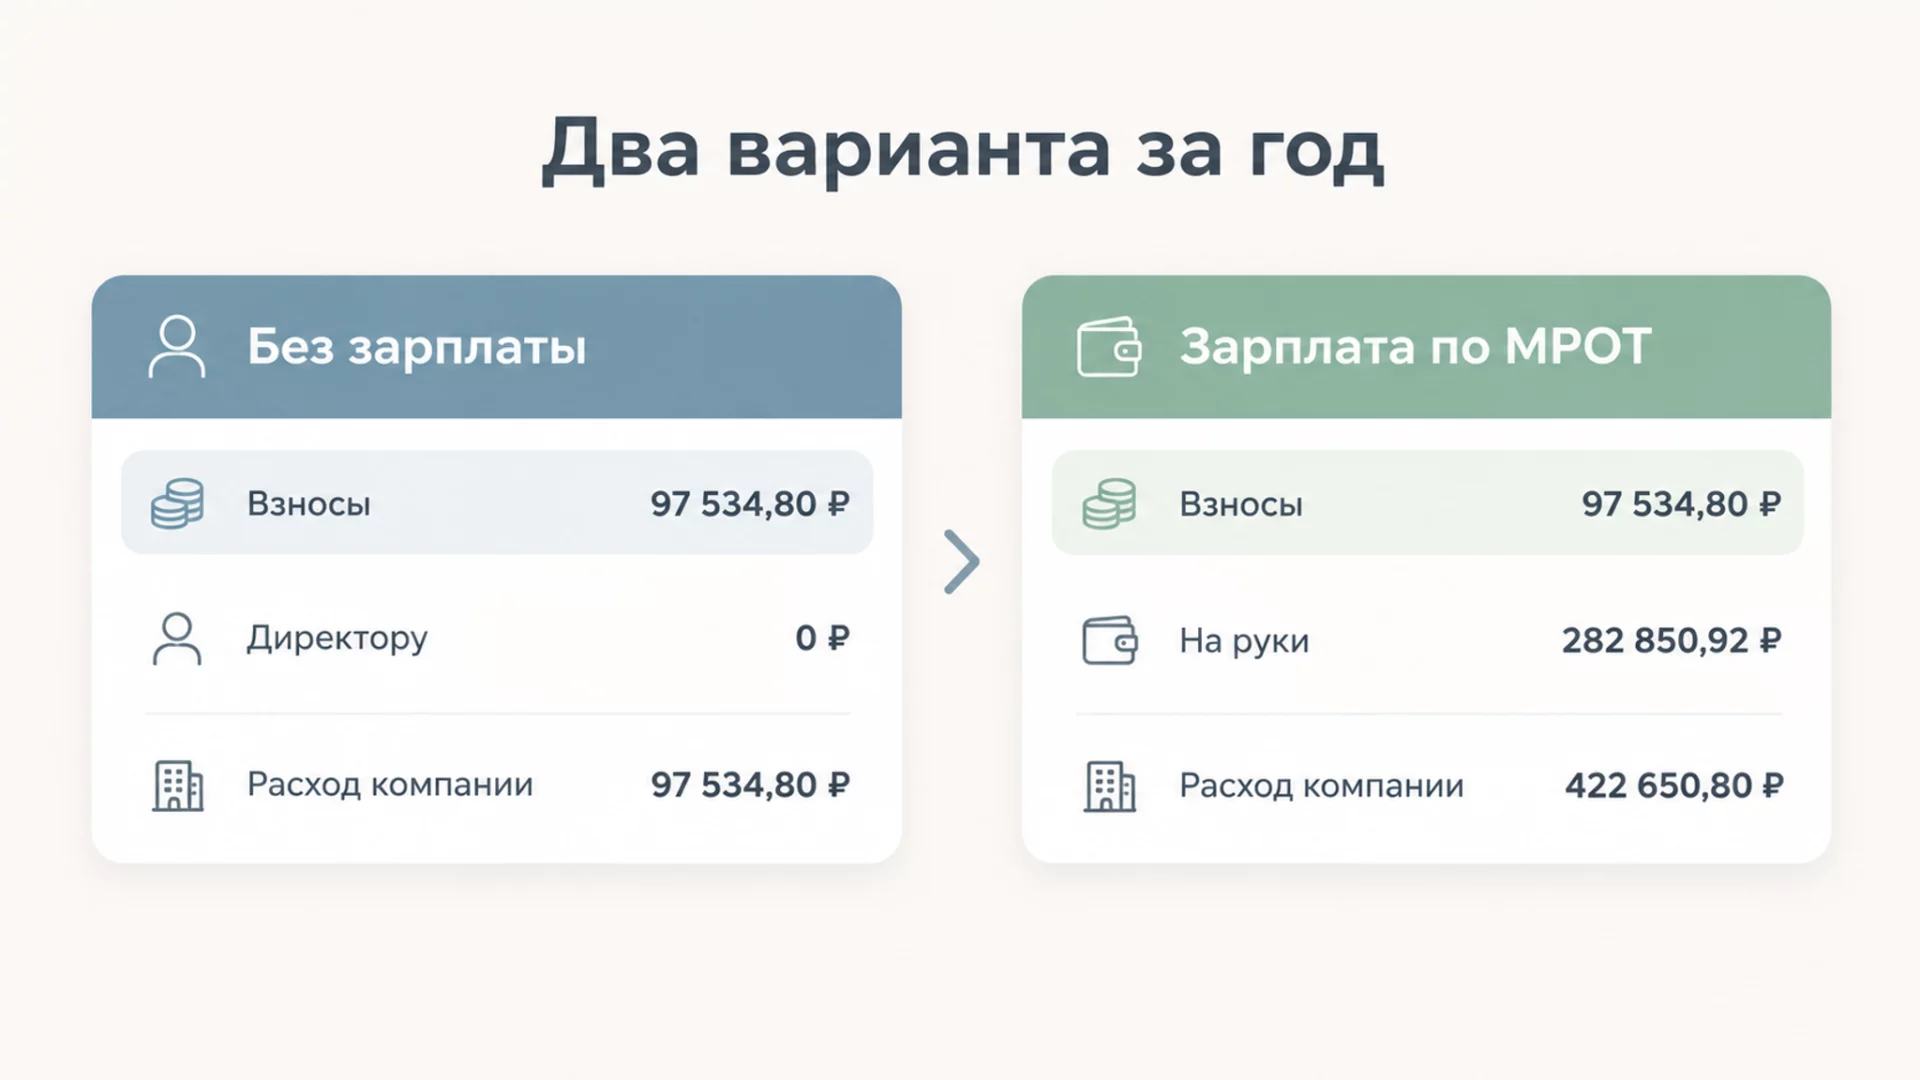
Раз взносы уходят в любом случае, посмотрите на второй вариант.
| Ноль зарплаты | Зарплата по МРОТ | |
|---|---|---|
| Начислено за год | 0 | 325 116 |
| Взносы за год | 97 534,80 | 97 534,80 |
| НДФЛ 13 процентов | 0 | 42 265,08 |
| Директор получил на руки | 0 | 282 850,92 |
| Стоило компании за год | 97 534,80 | 422 650,80 |
Ноль зарплаты
- Начислено за год
- 0
- Взносы за год
- 97 534,80
- НДФЛ 13 процентов
- 0
- Директор получил на руки
- 0
- Стоило компании за год
- 97 534,80
Зарплата по МРОТ
- Начислено за год
- 325 116
- Взносы за год
- 97 534,80
- НДФЛ 13 процентов
- 42 265,08
- Директор получил на руки
- 282 850,92
- Стоило компании за год
- 422 650,80
Взносы одинаковые. Разница в том, что во втором случае собственник забирает 282 850,92 рубля легального дохода, а компания ставит зарплату и взносы в расходы на общей системе или на УСН «доходы минус расходы». На УСН с объектом «доходы» расходы не учитываются, но уплаченные взносы уменьшают сам налог, для организации не больше чем наполовину.
Раньше многие собственники обходились дивидендами вместо зарплаты. Дивиденды платятся из чистой прибыли после налога и взносами не облагаются, но и в расходы не попадают. Теперь, когда 97 тысяч взносов уходят при любом раскладе, зарплата директору выглядит куда разумнее, чем год назад.
Больничный, отпуск и декрет
Ни один из этих периодов от взносов не освобождает. ФНС высказалась об этом в письмах от 22.12.2025 № БС-4-11/11507@ и от 29.12.2025 № БС-4-11/11758@. Логика простая. Полномочия руководителя на время болезни или отпуска не прекращаются, запись в ЕГРЮЛ остаётся прежней, значит остаётся и минимальная база.
Отпуск за свой счёт на целый месяц, отпуск по уходу за ребёнком, долгий больничный, месяц отпуска, оплаченного авансом в прошлом периоде. Везде за месяц без начислений взносы считают от полного МРОТ.
Приказ о временном исполнении обязанностей внутри компании ничего не меняет. Пока в реестре стоит прежняя фамилия, база остаётся за этой компанией.
Директор сразу в нескольких компаниях
Минимальную базу каждая организация считает сама за себя. Зарплата, которую человек получает в одном месте, на расчёт в другом не влияет.
Собственник, который держит три ООО и в каждом записан директором без зарплаты, отдаёт 292 604,40 рубля взносов за год. Это цена трёх строчек в ЕГРЮЛ.
Как считают неполный месяц
Пропорция применяется, когда полномочия начались или закончились в середине месяца. База делится по календарным дням.
Компанию зарегистрировали 15 июля 2026 года. Директор пробыл в должности 17 дней из 31, база за июль составит 14 857,45 рубля, взносы 4 457,24 рубля. С августа считается полный МРОТ.
Простой в работе дни не сокращает. Пропорция привязана к сроку полномочий, а не к загруженности руководителя.
Кого правило не касается
- Некоммерческие организации. Фонды, ассоциации, СНТ и ТСН считают взносы по прежним правилам, от фактических выплат.
- Компании на АУСН. Тариф по страховым взносам на этом режиме нулевой, платится только фиксированный взнос на травматизм 2 959 рублей за год, по 246,58 рубля в месяц.
- Индивидуальные предприниматели. ИП не единоличный исполнительный орган, он платит фиксированные взносы за себя, в 2026 году это 57 390 рублей.
АУСН подходит не каждому. Режим доступен при доходе до 60 миллионов рублей и штате не больше пяти человек, работает как эксперимент до конца 2027 года, зарплату разрешено платить только через банк. Зато для маленькой компании с одним директором это единственный законный способ не платить за него взносы вовсе.
ФНС также разъясняла, что взносы не начисляют за период участия руководителя в специальной военной операции при наличии подтверждающих документов.
Управляющий ИП вместо директора
Конструкция выглядит красиво. Полномочия единоличного исполнительного органа передаются управляющему-предпринимателю, в ЕГРЮЛ вносится он, доводить базу до МРОТ компании не нужно. Минфин подтвердил это в письме от 09.02.2026 № 03-15-05/9114, поскольку предприниматель платит взносы за себя сам.
Дальше начинаются риски. Налоговая давно проверяет такие договоры на признаки трудовых отношений. Одинаковое вознаграждение каждый месяц без связи с объёмом услуг, акты без описания работ, подчинение внутреннему распорядку, постоянное рабочее место в офисе заказчика, единственный клиент у предпринимателя. При переквалификации доначислят взносы и НДФЛ со всего вознаграждения, добавят пени и штраф.
Отдельно смотрят на коды деятельности. Если в ЕГРИП у управляющего нет кода на управленческие услуги, налоговая расценивает вознаграждение как обычную выплату физлицу, и требование о минимальной базе возвращается.
Управляющий ИП имеет смысл там, где это настоящая услуга с реальным содержанием и рыночной ценой. Строить такую конструкцию ради экономии 97 тысяч рублей в год не стоит.
Компанию без директора оставить нельзя
Мысль «уберём руководителя из реестра, и платить будет не за кого» не работает. Юридическое лицо не может действовать без единоличного исполнительного органа. Если запись о директоре окажется недостоверной или прежний руководитель сложит полномочия, а нового не назначат, налоговая внесёт в ЕГРЮЛ отметку о недостоверности. Дальше следует исключение компании из реестра, ограничения для учредителя и директора при регистрации новых юрлиц.
Что будет, если не платить
Неуплаченные взносы становятся недоимкой. Дальше требование, пени за каждый день просрочки, штраф 20 процентов от суммы по статье 122 НК, а при доказанном умысле 40 процентов. Долг взыскивают с расчётного счёта, и до этого счёт могут заблокировать. Как это выглядит на практике, мы разбирали в материале про блокировку счёта налоговой.
Для компании без оборотов ситуация особенно неприятная. Денег на счёте нет, а обязанность есть, и долг растёт каждый месяц сам по себе.
Что делать собственнику
- Проверьте по каждой своей компании, кто указан в ЕГРЮЛ руководителем. Особенно если юрлиц несколько и часть из них давно не работает.
- Заложите в бюджет 8 127,90 рубля в месяц на каждую компанию. Это минимум, ниже которого не будет.
- Решите, платить взносы впустую или начислять директору зарплату хотя бы на уровне МРОТ. Деньги из компании уходят одни и те же.
- Разберитесь со спящими юрлицами. Держать фирму про запас теперь стоит около ста тысяч рублей в год плюс обслуживание.
- Проверьте, подходит ли вам АУСН по доходу, числу сотрудников и виду деятельности.
- Не пытайтесь обойти норму формально. Управляющий без реальных услуг и пустая запись в реестре обойдутся дороже самих взносов.
Если считать всё это некому, посмотрите наш разбор аутсорса и штатного бухгалтера. Для компании с одним директором штатный бухгалтер редко окупается.
Итоги
Бесплатных директоров больше нет. С 1 января 2026 года по закону № 425-ФЗ база по взносам за единоличный исполнительный орган коммерческой организации не может быть ниже МРОТ, а это 27 093 рубля в месяц и 97 534,80 рубля взносов за год. Трудовой договор, деятельность компании и болезнь руководителя на сумму не влияют. Законных вариантов немного, и это АУСН, реальный управляющий-предприниматель или решение начислять директору настоящую зарплату вместо взносов в пустоту.
Частые вопросы
Вырастет ли эта сумма в 2027 году?
Скорее всего да. База привязана к федеральному МРОТ, установленному на начало расчётного периода, а МРОТ пересматривают каждый год. Как только правительство утвердит новый минимум на 2027 год, минимальный платёж за директора пересчитается автоматически, отдельных поправок в НК для этого не потребуется.
У нас в регионе МРОТ выше федерального. От какой суммы считать взносы?
От федерального. В норме прямо сказано про МРОТ, установленный федеральным законом на начало расчётного периода. Региональные соглашения о минимальной зарплате на базу по страховым взносам не влияют, хотя на саму зарплату сотрудников они действуют.
Могут ли доначислить взносы за 2025 год и более ранние периоды?
По этой норме нет, она применяется с 1 января 2026 года и обратной силы не имеет. Но старые основания никуда не делись. Если в прошлые годы директор фактически работал, подписывал документы и получал выплаты, налоговая и раньше могла требовать взносы с этих сумм.
У меня ИП с наёмными работниками. Меня это правило касается?
Нет. Предприниматель не единоличный исполнительный орган, у ИП нет ни ЕГРЮЛ, ни директора. За себя он платит фиксированные взносы, за работников считает взносы от фактических начислений по обычным правилам.
Обсуждают ли отмену нормы или послабления для микробизнеса?
Публичных инициатив об отмене или отсрочке нет. Норма принята в пакете налоговых поправок и заработала с начала года. Единственные послабления заложены в самом законе, и это исключение для некоммерческих организаций и нулевой тариф на АУСН.
Идут ли эти взносы в пенсию директора?
Да. Взносы уплачены за конкретное застрахованное лицо, поэтому период входит в страховой стаж, а пенсионные баллы начисляются исходя из уплаченной суммы. То есть деньги уходят не совсем впустую, но пенсионные права формируются по минимальной планке.



