Содержание статьи
Откуда у упрощенца взялся выбор ставки
С 2026 года НДС на УСН начинается с 20 миллионов рублей дохода за прошлый год. Закон от 04.07.2026 № 228-ФЗ зафиксировал этот порог до 2029 года, так что резкого понижения в ближайшие годы не будет. Перешагнули 20 миллионов, и вы плательщик НДС, оставаясь при этом на упрощёнке. Если ваша выручка только подходит к границе, сначала стоит разобраться, насколько вы близко к лимиту 20 млн, и уже потом выбирать ставку.
Дальше развилка. Можно взять пониженную ставку 5 процентов и не заявлять вычеты вообще. Можно взять общую ставку 22 процента и вычитать весь входящий налог поставщиков. Третьего пути нет, а цена ошибки измеряется миллионами.
Что пониженная ставка даёт и чего лишает
Пять процентов с выручки в бюджет, и на этом всё. Входящий налог от поставщиков к вычету не принимается. Он оседает в стоимости закупок, а на объекте «доходы минус расходы» ложится в расходы вместе с самой покупкой.
Ставка 22 процента работает как привычный НДС. Начислили покупателям, собрали вычеты в книге покупок, разницу отдали бюджету. Когда поставщики почти все с налогом, к уплате остаётся немного.
Значит, настоящий критерий выбора один. Не оборот и не отрасль, а доля закупок у плательщиков НДС в вашей выручке.
Формула, которая показывает, когда НДС 5 процентов выгоднее
Точка безубыточности считается в одну строку.
(22 - 5) / 22 = 0,77
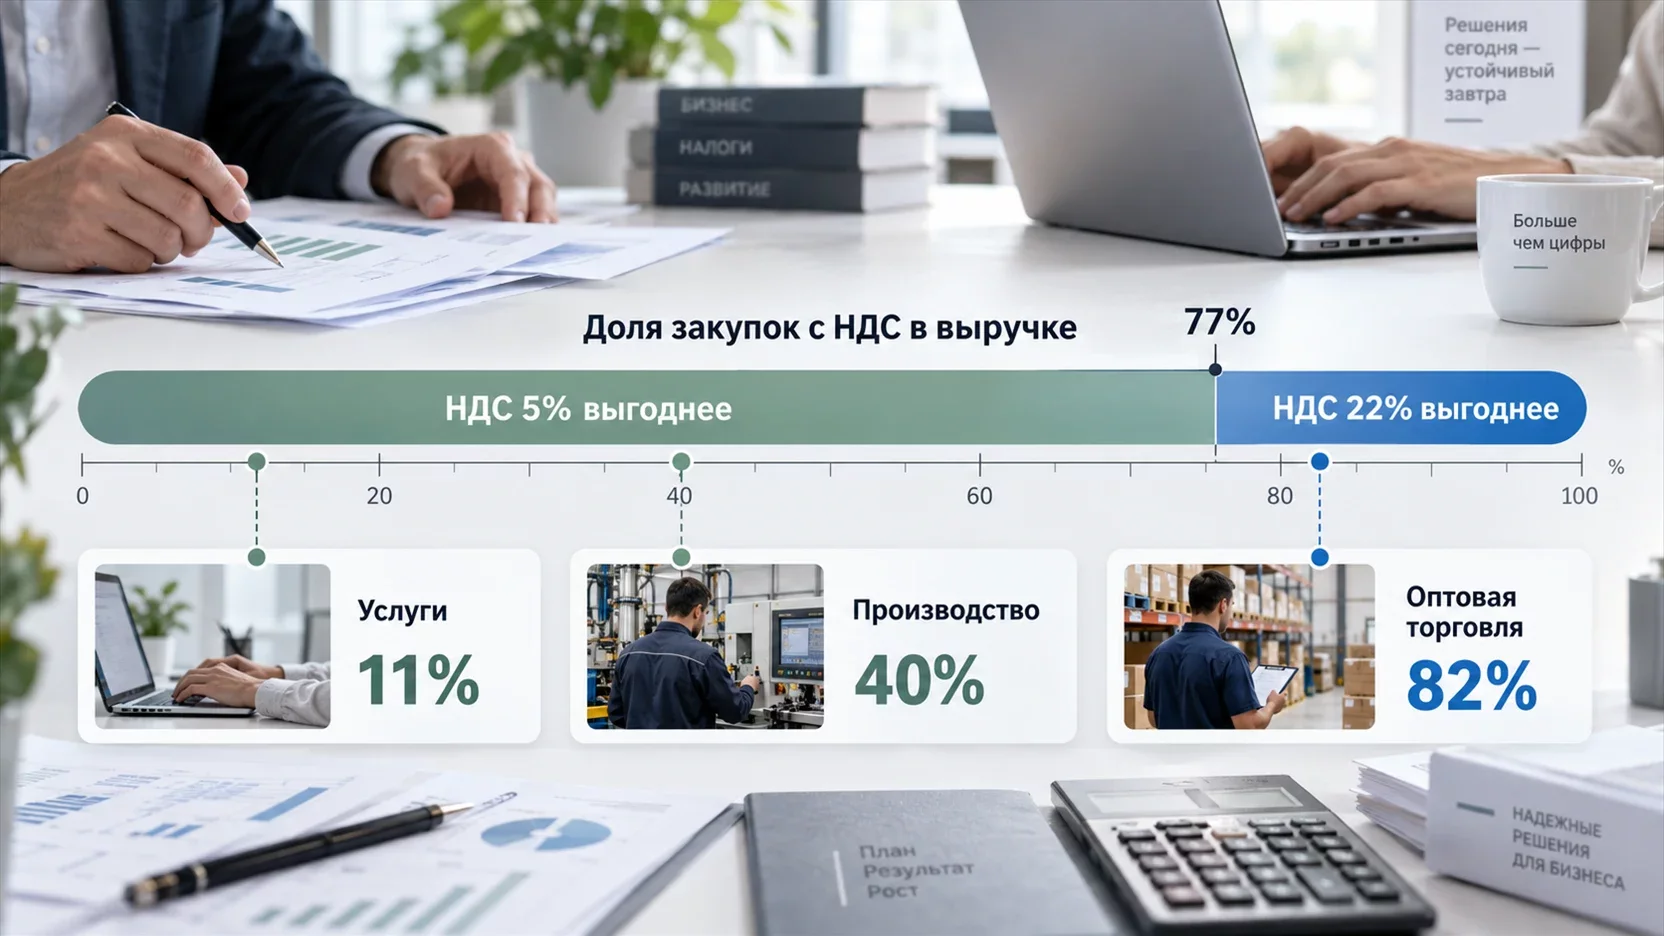
Семьдесят семь процентов. Пока закупки у поставщиков с НДС составляют меньше 77 процентов вашей выручки без налога, пониженная ставка дешевле. Больше 77 процентов, и дешевле становится общая.
Тот же порог удобнее держать в голове через наценку. Валовая наценка выше 30 процентов работает в пользу ставки 5 процентов. Наценка ниже 30 процентов при поставщиках сплошь с налогом склоняет чашу к 22 процентам.
Для ставки 7 процентов формула та же. Разделите 15 на 22, получите 0,68, то есть порог 68 процентов выручки или наценка около 47 процентов.
Услуги, где пониженная ставка выигрывает почти всегда
Агентство с выручкой 45 миллионов рублей за год без налога. Главный расход - зарплата, а на неё НДС не начисляется. Аренда, программы и подрядчики с налогом дают 5 миллионов закупок, это 11 процентов выручки.
По ставке 5 процентов в бюджет уходит 2 250 000 рублей. По ставке 22 процента начислено 9 900 000, к вычету 1 100 000, к уплате 8 800 000. Разница за год 6 550 000 рублей.
Так же считается почти любой бизнес, где деньги уходят людям, а не поставщикам. Консалтинг, разработка, обучение, ремонт, медицина, салоны, клининг, кадровые агентства.
Торговля, где выгода переворачивается
Оптовик с выручкой 100 миллионов рублей без налога закупает товар на 82 миллиона у поставщиков с НДС. Наценка 22 процента, доля закупок 82 процента, порог пройден.
По ставке 5 процентов в бюджет уходит 5 000 000 рублей. По ставке 22 процента начислено 22 000 000, к вычету 18 040 000, к уплате 3 960 000. Общая ставка дешевле на 1 040 000 рублей.
Но запас тут тонкий. Поднимите наценку, и всё вернётся обратно. При закупке 70 миллионов вместо 82 та же выручка даёт 6 600 000 рублей налога по общей ставке против 5 000 000 по пониженной, и пониженная снова впереди на 1 600 000.
Отдельно проверьте, все ли поставщики действительно с налогом. Одна крупная позиция, купленная у продавца без НДС, срезает вычет и утаскивает расчёт в другую сторону.
Производство, где решает доля труда
Мебельный цех с выручкой 60 миллионов рублей. Сырьё и комплектующие у плательщиков НДС на 24 миллиона, это 40 процентов выручки. Остальное - зарплата с взносами, аренда у неплательщика, электричество, амортизация.
Пониженная ставка даёт 3 000 000 рублей налога. Общая даёт 13 200 000 начисленного минус 5 280 000 вычета, то есть 7 920 000. Экономия на пониженной ставке 4 920 000 рублей в год.
Производство редко перешагивает порог 77 процентов, потому что основная часть себестоимости - это труд. Исключение составляет сборка из покупных комплектующих с тонкой маржой.
| Бизнес | Закупки с НДС | Ставка 5% | Ставка 22% |
|---|---|---|---|
| Услуги, выручка 45 млн | 11% | 2,25 млн | 8,8 млн |
| Опт, выручка 100 млн | 82% | 5,0 млн | 3,96 млн |
| Производство, выручка 60 млн | 40% | 3,0 млн | 7,92 млн |
Услуги, выручка 45 млн
- Закупки с НДС
- 11%
- Ставка 5%
- 2,25 млн
- Ставка 22%
- 8,8 млн
Опт, выручка 100 млн
- Закупки с НДС
- 82%
- Ставка 5%
- 5,0 млн
- Ставка 22%
- 3,96 млн
Производство, выручка 60 млн
- Закупки с НДС
- 40%
- Ставка 5%
- 3,0 млн
- Ставка 22%
- 7,92 млн
Почему на «доходах минус расходах» порог другой
При пониженной ставке входящий налог не пропадает бесследно. На объекте «доходы минус расходы» он ложится в расходы вместе с покупкой и уменьшает налог по УСН на 15 процентов от своей суммы.
Пересчёт с учётом этой экономии сдвигает точку безубыточности примерно с 77 до 91 процента выручки. Такой доли закупок с налогом в живом бизнесе почти не бывает, поэтому на «доходах минус расходах» пониженная ставка выигрывает практически всегда. На объекте «доходы» работает обычный порог 77 процентов.
Как посчитать свою долю за один вечер
Возьмите оборотку по расчётному счёту за последние двенадцать месяцев и выгрузите платежи поставщикам. Дальше нужно разделить их на две стопки. В первую идут те, кто выставляет счета-фактуры с налогом, во вторую все остальные, включая упрощенцев без НДС, самозанятых и физлиц по договорам.
Зарплату, взносы, налоги, проценты по кредитам и выплаты собственнику в расчёт не берите вообще. Налога в них нет, а значит и вычета не будет.
Сумму первой стопки очистите от налога и разделите на выручку без НДС за тот же период. Получившийся процент сравните с 77. Если он ниже, пониженная ставка дешевле, и чем дальше от порога, тем спокойнее решение.
Ставка связывает компанию на 12 кварталов
Это главный риск всего решения. Выбранная пониженная ставка применяется не меньше 12 последовательных кварталов, то есть три года. Перейти на 22 процента, потому что пересчитали и передумали, в этот период нельзя.
Исключение одно, и оно временное. Тот, кто впервые задекларировал ставку 5 или 7 процентов в 2026 году, вправе отказаться от неё в течение четырёх кварталов подряд начиная с квартала первой такой декларации. Позже работает общее правило.
Досрочно счёт кварталов обрывается только сам собой. Доходы упали ниже порога и с нового года пришло освобождение, либо выручка перевалила за 490,5 миллиона и упрощёнка потеряна.
Требование к расчёту из этого следует одно. Считайте не по прошлому году, а по плану на три года вперёд. Договор с крупным поставщиком-плательщиком НДС, запуск оптового направления или переход на собственное производство вместо перепродажи меняют расклад уже во втором году. Ставка при этом остаётся прежней.
Цена такой жёсткости хорошо видна на цифрах. Тот же оптовик с выручкой 100 миллионов и закупкой 82 миллиона теряет на неверно выбранной пониженной ставке 1 040 000 рублей в год. За три года запертого решения набегает больше трёх миллионов, и это при неизменных оборотах. Если бизнес растёт, растёт и сумма потерь.
Что происходит при росте выручки
Перешагнули 272,5 миллиона рублей, и ставка 5 процентов автоматически превращается в 7 процентов с первого числа месяца, следующего за месяцем превышения. Отдельного решения принимать не нужно, отсчёт 12 кварталов при этом не обнуляется.
Дальше следующий рубеж. 490,5 миллиона рублей - это потолок самой упрощёнки. За ним компания уходит на общую систему со ставкой 22 процента, полными вычетами и налогом на прибыль.
Планируйте с запасом. Бизнес, который в 2026 году идёт на 250 миллионов, с высокой вероятностью встретит семёрку в 2027-м, а ещё через год-два и общую систему. Для него разница между пониженной и общей ставкой имеет смысл только на короткой дистанции.
Как ставка влияет на цену для покупателя
Здесь ошибаются в обе стороны.
Покупателю, который сам не платит НДС, важна конечная цена. Товар за миллион рублей без налога обойдётся ему в 1 050 000 при вашей пониженной ставке и в 1 220 000 при общей, если начислить НДС 22 процента сверху. Разница 16 процентов, и это живое конкурентное преимущество на рынке физлиц, малого бизнеса без НДС и заказчиков с освобождением.
Покупатель-плательщик НДС смотрит на цену без налога. Ваши 5 процентов он примет к вычету так же, как принял бы 22, и его итоговые затраты в обоих вариантах совпадут. Никакого убытка ваша пониженная ставка ему не приносит, и этот довод стоит держать наготове.
О чём на самом деле спор с закупщиком
Снабженцы крупных компаний часто сравнивают предложения по цене с налогом и просят скидку у поставщика с низкой ставкой. Арифметически требование неверно, и разговор надо переводить на цену без налога.
Настоящий спор начинается в договоре. Если цена зафиксирована как 1 220 000 рублей, в том числе НДС, то при вашей ставке 5 процентов вам остаётся 1 161 905 рублей вместо миллиона, и закупщик это увидит. Формулировка про цену 1 000 000 рублей и налог сверху по действующей ставке снимает и спор, и риск при будущем переходе на 7 процентов. Как аккуратно прописать цену без НДС в договоре, разбирали отдельно.
Как ставка выбирается технически
Отдельное заявление в инспекцию подавать не нужно. Ставка считается выбранной с того момента, как вы отразили её в первой декларации по НДС за квартал работы с налогом. Эта же декларация запускает отсчёт 12 кварталов.
Считать поэтому надо до конца первого квартала с НДС, а не после того, как бухгалтер сдал отчёт так, как ему привычнее. Переиграть решение потом получится только в узком окне первого года.
Ошибки, которые дорого стоят
- Считать долю входящего налога от расходов, а не от выручки. Порог 77 процентов работает именно к выручке без налога.
- Учесть в вычетах закупки у поставщиков без НДС. В расчёт они не идут, а в услугах и рознице таких поставщиков много.
- Взять пониженную ставку только потому, что цифра меньше.
- Забыть про зарплату. Это крупнейший расход без налога, и он всегда тянет решение в сторону 5 процентов.
- Посчитать по итогам прошлого года и не заглянуть на три года вперёд.
- Оставить в договорах цену «в том числе НДС» и потерять часть выручки на переходе между ставками.
Коротко о главном
Пониженная ставка 5 процентов доступна на УСН при доходах от 20 до 272,5 миллиона рублей и не даёт права на вычеты. Выгодна она тогда, когда закупки у поставщиков с НДС занимают меньше 77 процентов выручки, а это почти вся сфера услуг, большая часть производства и торговля с наценкой выше 30 процентов. Оптовику с тонкой маржой и поставщиками сплошь с налогом дешевле общая ставка 22 процента. Считать нужно по своим документам и на три года вперёд, потому что выбор связывает компанию на 12 кварталов и переиграть его после первого года уже нельзя.
Частые вопросы
Можно ли применять ставку 5 процентов к одним видам деятельности, а 22 процента к другим?
Нет. Выбранная ставка применяется ко всем операциям налогоплательщика без деления по видам деятельности, товарным группам или покупателям. Разделить оптовое направление и розницу разными ставками внутри одного юрлица не получится.
Нужно ли выставлять счета-фактуры и вести книги при пониженной ставке?
Да. Счета-фактуры выставляются, книга продаж ведётся, декларация по НДС сдаётся ежеквартально в электронном виде. Книга покупок при ставках 5 и 7 процентов не нужна, потому что вычетов нет. Освобождение от НДС до 20 миллионов и пониженная ставка - это разные режимы, и объём документов у них разный.
Что будет с входящим налогом по товару, который куплен до перехода на НДС?
При пониженной ставке принять его к вычету нельзя. Налог остаётся в стоимости остатков, а на объекте «доходы минус расходы» уходит в расходы по мере реализации товара. Это отдельный аргумент посчитать складские остатки до того, как выбор сделан.
Если после освобождения выручка снова вырастет, можно ли выбрать ставку заново?
Да. Когда доходы опускаются ниже порога и с нового года приходит освобождение от НДС по статье 145, при новом превышении вы выбираете ставку с чистого листа, и отсчёт 12 кварталов начинается заново.
Мы продаём на маркетплейсах. Как там считается пониженная ставка?
Налог начисляется на полную цену продажи покупателю, а не на сумму, которая пришла на счёт после удержания комиссии площадки. При этом комиссия маркетплейса приходит с налогом по ставке 22 процента, и при пониженной ставке этот налог к вычету не принимается. Для селлеров с большой комиссией расчёт стоит делать особенно внимательно.
Изменятся ли ставки и лимиты после 2026 года?
Порог освобождения 20 миллионов рублей зафиксирован законом № 228-ФЗ до 2029 года. Лимиты для ставок 5 и 7 процентов каждый год индексируются на коэффициент-дефлятор, поэтому в 2027 году границы 272,5 и 490,5 миллиона сдвинутся вверх. Сами ставки на 2026 год в Налоговом кодексе не менялись, но при планировании на три года вперёд за изменениями лучше следить.



