Содержание статьи
Почему подотчёт превращается в доход
Схема подотчёта простая. Компания выдаёт деньги на расходы, человек тратит и приносит авансовый отчёт с чеками и накладными. Пока круг замкнут, деньги остаются деньгами компании.
Круг размыкается, когда отчёта нет. Средства ушли с карты или из кассы, документов не появилось, остаток висит на счёте 71 месяц, потом квартал, потом второй год. Для инспектора картина читается однозначно. Физическое лицо получило деньги организации и распорядилось ими по своему усмотрению, а это доход.
Минфин и ФНС держатся этой позиции много лет. Не возвращённые и не подтверждённые документами подотчётные суммы образуют у работника доход в денежной форме. Компания в этот момент оказывается налоговым агентом, который не удержал НДФЛ, и страхователем, который не начислил взносы.
С руководителем ситуация острее, чем с рядовым сотрудником. Он чаще снимает наличные, суммы у него крупнее, он сам подписывает приказы о выдаче и сам же принимает свои авансовые отчёты. Инспекторы это знают и смотрят карточку счёта 71 по директору в первую очередь.
Миллион зависшего подотчёта в деньгах
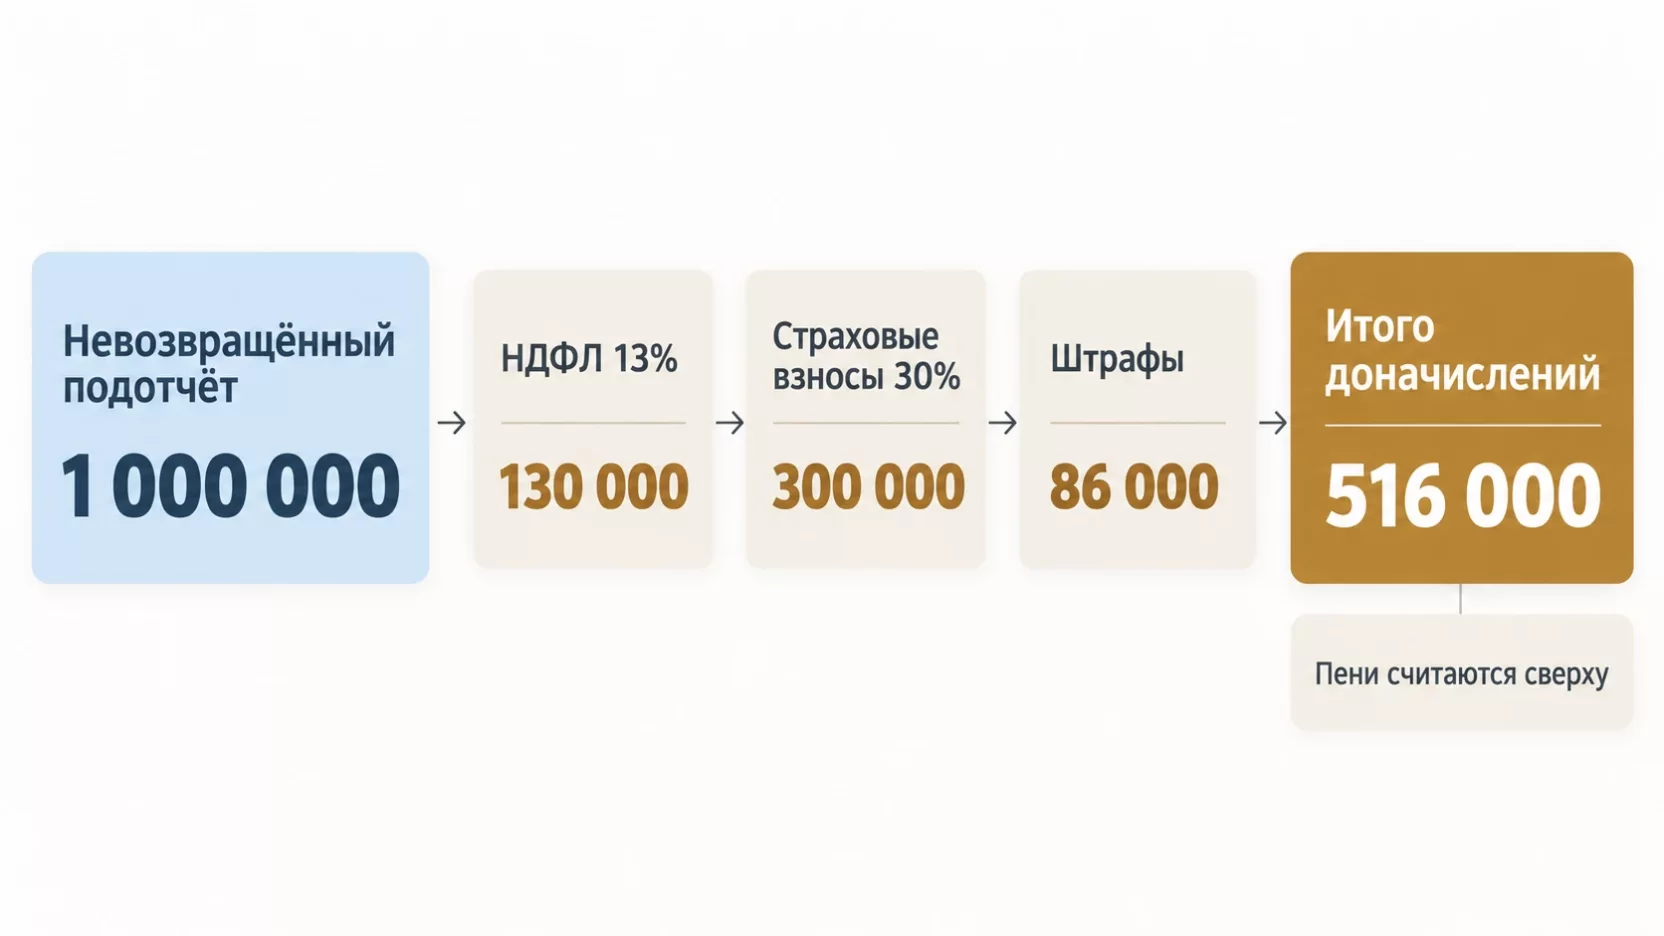
Возьмём директора ООО, у которого на счёте 71 накопился миллион рублей. Авансовых отчётов нет, деньги снимались наличными с корпоративной карты в течение двух лет. Годовой доход руководителя не дотягивает до 2,4 миллиона, поэтому НДФЛ считаем по ставке 13 процентов.
| Что доначислят | Основание | Сумма |
|---|---|---|
| НДФЛ 13% | ст. 210 и 226 НК | 130 000 |
| Страховые взносы 30% | ст. 420 и 425 НК | 300 000 |
| Штраф налоговому агенту | ст. 123 НК | 26 000 |
| Штраф за неуплату взносов | ст. 122 НК | 60 000 |
| Итого | 516 000 |
НДФЛ 13%
- Основание
- ст. 210 и 226 НК
- Сумма
- 130 000
Страховые взносы 30%
- Основание
- ст. 420 и 425 НК
- Сумма
- 300 000
Штраф налоговому агенту
- Основание
- ст. 123 НК
- Сумма
- 26 000
Штраф за неуплату взносов
- Основание
- ст. 122 НК
- Сумма
- 60 000
Итого
- Сумма
- 516 000
Больше половины суммы, и это ещё без пеней, которые начисляются за весь период просрочки исходя из ключевой ставки. Если инспекция докажет умысел, штраф по статье 122 удваивается до 40 процентов, и общий счёт подбирается к 580 тысячам.
Отдельная неприятность в том, что НДФЛ заплатит сама компания. С 2020 года налоговый агент, не удержавший налог, перечисляет доначисленный по проверке НДФЛ из собственных средств. Переложить его на директора задним числом уже не получится.
Если зарплата у руководителя высокая и совокупный годовой доход перевалит за 2,4 миллиона, часть суммы уйдёт под 15 процентов и выше по прогрессивной шкале НДФЛ. Взносы считаются от годовой базы, до предела 2 979 000 рублей действует тариф 30 процентов, свыше него 15,1 процента.
Что цепляет глаз инспектора
Претензии редко возникают из-за одной операции. Налоговая смотрит на картину целиком, и вот что в ней настораживает.
- Остаток по счёту 71 растёт из года в год и никогда не обнуляется.
- Авансовых отчётов нет вовсе либо они формальные, без приложенных документов.
- Наличные снимаются регулярно, ровными суммами, без привязки к конкретной закупке. В таких потоках инспекция ищет и зарплату в конверте.
- Чеки приложены, но в них товары, которые компании не нужны. Продукты, бытовая техника, топливо для личной машины.
- Купленное по чекам нигде не оприходовано. Материалов нет на складе, оборудования нет в учёте.
- Подотчёт получает только руководитель, остальные сотрудники расходы проводят через банк.
- Сумма задолженности сопоставима с годовой выручкой или прибылью компании.
Каждый признак по отдельности объясним. Несколько сразу почти гарантированно выводят компанию на комиссию или в акт по итогам проверки.
Что решают суды
Постановления Президиума ВАС РФ вышли ещё в 2013 году и с тех пор задают тон всей практике. Окружные суды их подтверждают.
Верховный суд определением от 11.02.2021 № 307-ЭС20-23792 отказался пересматривать дело, где подотчётные суммы без документов признали доходом. Арбитражный суд Поволжского округа в постановлении от 16.08.2022 № Ф06-21187/2022 по делу № А72-7881/2021 и Арбитражный суд Дальневосточного округа в постановлении от 02.02.2024 № Ф03-6183/2023 по делу № А73-4045/2023 пришли к тем же выводам.
Обратная практика тоже есть, и логика в ней понятная. Дохода не возникает, когда деньги вернулись в кассу или на расчётный счёт, когда сумму удержали из зарплаты, когда расходы подтверждены и купленное оприходовано. Суды встают на сторону компании там, где видно реальное движение денег и товаров, а не только записи в учёте.
Отдельная история с чеками. Нечитаемый чек, чек без наименования товара или чек из магазина, который в принципе не мог продать нужное компании, суд документом не считает.
Какие документы закрывают вопрос
Комплект на каждую выдачу небольшой.
- Распорядительный документ. Приказ руководителя с суммой, сроком и назначением либо заявление подотчётного лица с его визой. Одним приказом разрешено оформить сразу несколько выдач разным сотрудникам.
- Авансовый отчёт. Форму компания утверждает сама, унифицированная АО-1 не обязательна, но привычнее и вопросов вызывает меньше.
- Оправдательные документы. Кассовые и товарные чеки, накладные, акты, счета, билеты, квитанции. В чеке должно быть видно, что именно куплено.
- Документы об оприходовании. Товар пришёл на склад, оборудование встало на учёт, услуга закрыта актом.
- Возврат остатка. Неизрасходованные деньги вносятся в кассу по приходному ордеру или переводятся на расчётный счёт.
Слабое место почти у всех одно, и это оприходование. Чеки собраны, авансовый отчёт подписан, а купленного никто не видел. Именно на разрыве между чеком и складом позиция компании и разваливается в суде.
Сроки отчёта по подотчётным суммам
Многие до сих пор называют три рабочих дня. Норма устарела. С 30 ноября 2020 года Указание Банка России № 3210-У никаких сроков не устанавливает, их определяет руководитель организации.
Срок фиксируется в приказе о выдаче либо в положении о расчётах с подотчётными лицами. Формулировка может быть любой разумной. Три рабочих дня после возвращения из поездки, десять дней с даты выдачи, до конца календарного месяца. Важно, чтобы срок был написан и реально соблюдался.
Отсутствие установленного срока играет против компании. Если он нигде не назван, задолженность выглядит бессрочной, и налоговой проще утверждать, что деньги остались у директора насовсем.
Можно ли выдавать новые деньги при незакрытом старом подотчёте
Запрет действовал до 19 августа 2017 года. Его снял Указание Банка России от 19.06.2017 № 4416-У, и с тех пор выдача под отчёт при непогашенной задолженности нарушением кассовой дисциплины не считается. В 2026 году правило остаётся тем же.
Формально руки развязаны. На практике именно эта свобода и создаёт зависшие миллионы. Пока запрет работал, у бухгалтерии был законный повод отказать директору. Теперь такого повода нет, и остаток по счёту 71 растёт без препятствий.
Разумный выход в том, чтобы завести внутреннее правило. Пропишите в положении, что новая сумма выдаётся после закрытия предыдущей, кроме оговорённых случаев вроде срочной командировки. Закон этого не требует, но дисциплина снимает половину будущих вопросов.
Что делать с зависшим подотчётом прошлых лет
Законных вариантов несколько, и выбор зависит от того, есть ли у директора деньги и есть ли реальные документы.
Самый чистый путь это вернуть деньги. Руководитель вносит сумму в кассу или переводит на расчётный счёт компании, задолженность закрывается, налоговых последствий не остаётся.
Второй способ закрыть остаток документами. Он работает, если расходы действительно были и бумаги реально собрать. Дубликаты чеков у поставщиков, товарные накладные, акты выполненных работ. Купленное придётся оприходовать в учёте, иначе документы не спасут.
Можно удержать долг из зарплаты. Трудовой кодекс даёт на это месяц со дня окончания срока возврата и требует письменного согласия работника. За один раз удерживают не больше 20 процентов начисленной зарплаты за вычетом НДФЛ. Миллион так закрывать долго, зато для сумм поменьше способ вполне рабочий.
Ещё вариант перевести задолженность в договор займа с учредителем. Заёмные деньги доходом не признаются, налога с самой суммы не возникает. Но если заём беспроцентный или ставка ниже двух третей ключевой, у директора появляется материальная выгода, и с неё удерживается НДФЛ по ставке 35 процентов. База считается ежемесячно от меньшей ключевой ставки на дату договора или на последний день месяца, сейчас она 14 процентов годовых.
Остаётся признать сумму доходом добровольно. Компания сама начисляет НДФЛ и взносы до прихода проверки. Дороже, чем вернуть деньги, но заметно дешевле, чем те же начисления вместе со штрафами и пенями по акту.
Чего делать не стоит, так это просто списывать долг в никуда. Списание задолженности взаимозависимого физического лица, а директор-учредитель именно такое лицо, само по себе образует у него доход и обязанность компании удержать НДФЛ.
Лимит расчётов наличными
Про этот риск вспоминают редко. Подотчётное лицо, которое расплачивается наличными от имени компании, обязано соблюдать лимит в 100 000 рублей по одному договору. Норма установлена пунктом 4 Указания Банка России от 09.12.2019 № 5348-У.
Лимит считается по договору целиком, а не по отдельному платежу. Разбить оплату на пять чеков по 30 тысяч не помогает, если договор один. Превышение подпадает под статью 15.1 КоАП, штраф юридическому лицу от 40 до 50 тысяч рублей, должностному лицу от 4 до 5 тысяч.
На расчёты с обычными гражданами лимит не распространяется. Директор вправе купить у физлица имущество на любую сумму, но такая покупка потребует договора и внимания к обязанностям налогового агента.
Как на регулярное снятие смотрит банк
Налоговая не единственный наблюдатель. Банк отслеживает операции по 115-ФЗ и вправе заблокировать счёт по 115-ФЗ, а снятие наличных со счёта организации на сумму от 1 миллиона рублей попадает под обязательный контроль независимо от того, чем компания занимается.
Ещё раньше срабатывают внутренние правила самого банка. Методические рекомендации Банка России от 21.07.2017 № 19-МР советуют кредитным организациям ограничивать выдачу наличных по корпоративным картам суммой около 100 тысяч рублей в течение операционного дня и присматриваться к клиентам, которые снимают деньги в конце дня и снова в начале следующего либо держат несколько карт исключительно ради получения наличных.
Последствия неприятные. Банк запрашивает документы, приостанавливает дистанционное обслуживание, повышает тариф на снятие или предлагает закрыть счёт. Механика ограничений по инициативе налоговой другая, но порядок разбора похож, мы описывали его в материале о том, что делать, если налоговая заблокировала счёт.
Как оформить подотчёт директора без риска
Порядок несложный, он просто требует регулярности.
- Утвердите положение о расчётах с подотчётными лицами. Сроки отчёта, лимит выдачи, порядок возврата остатка.
- На каждую выдачу оформляйте приказ с суммой, сроком и назначением.
- Платите корпоративной картой напрямую поставщику вместо снятия наличных. Безналичный платёж документирует сам себя.
- Требуйте авансовый отчёт в установленный срок со всех, включая руководителя.
- Проверяйте чеки на читаемость и на наименование товара.
- Приходуйте купленное в том же месяце.
- Раз в квартал смотрите оборотно-сальдовую ведомость по счёту 71 и разбирайте остатки старше трёх месяцев.
Последний пункт стоит держать не только на бухгалтере. Собственник, который сам не заглядывает в счёт 71, узнаёт о проблеме от инспектора. Что ещё имеет смысл проверять регулярно, мы собрали в материале о том, как директору проверить бухгалтера.
Частые ошибки
- Считать деньги компании и деньги директора одним карманом на том основании, что участник единственный.
- Выдавать под отчёт без приказа и без указания срока возврата.
- Собирать чеки, но не оприходовать купленное.
- Прикладывать чеки на продукты, одежду и бытовую технику без связи с деятельностью компании.
- Годами держать остаток на счёте 71 в расчёте на срок исковой давности. Списание превращается в доход, а не решает вопрос.
- Снимать наличные ровными суммами каждую неделю и удивляться письму из банка.
- Переоформлять подотчёт в заём задним числом, когда проверка уже началась.
Итоги
Подотчёт остаётся безопасным инструментом ровно до того момента, пока каждая выданная сумма закрывается авансовым отчётом с документами. Как только остаток зависает, компания получает риск доначисления НДФЛ и страховых взносов, а миллион невозвращённых денег превращается примерно в полмиллиона обязательных платежей со штрафами.
Разбирать старые остатки лучше самим и заранее. Вернуть деньги, собрать документы, удержать из зарплаты, оформить заём или добровольно начислить налоги дешевле, чем услышать те же цифры от инспектора вместе с пенями за три года.
Частые вопросы
За какие годы налоговая может доначислить по старому подотчёту?
Выездная проверка охватывает три календарных года, предшествующих году, в котором вынесено решение о её назначении, плюс текущий год. Остаток, накопленный за пять лет, целиком под проверку не попадёт, но инспектор увидит его в отчётности и будет разбирать те периоды, до которых дотягивается.
Нужен ли авансовый отчёт, если директор расплатился корпоративной картой прямо в магазине?
Да. Оплата картой компании тоже подотчётная операция, просто деньги не проходят через кассу. Чек и авансовый отчёт нужны так же, как при выдаче наличных, иначе расход останется неподтверждённым.
Может ли индивидуальный предприниматель выдавать деньги под отчёт самому себе?
Нет, и это не нужно. Деньги на счёте ИП уже его собственные, он вправе тратить их на личные цели без документов. Подотчёт у ИП оформляется только на наёмных работников.
Что делать с подотчётом уволившегося директора?
Задолженность остаётся за физическим лицом и после увольнения. Компания вправе потребовать возврата, а при отказе взыскивать через суд в пределах общего срока исковой давности. Если долг не взыскивать и не списывать, он продолжит висеть в учёте и привлекать внимание при проверке.
Можно ли оплачивать подотчётными деньгами работу самозанятых?
Можно, наличными или переводом. Обязательное условие в том, что самозанятый формирует чек в приложении «Мой налог» на компанию. Без такого чека расход не подтверждён, а выплата рискует превратиться в облагаемый доход физлица.
Ужесточат ли правила по подотчёту в ближайшее время?
Изменений в порядке ведения кассовых операций на сегодня не заявлено. При этом внимание к выплатам в пользу руководителей выросло, с 2026 года взносы начисляются минимум с МРОТ даже директору без начисленной зарплаты по закону от 28.11.2025 № 425-ФЗ, и любые денежные потоки в его сторону инспекторы разбирают тщательнее прежнего.



