Содержание статьи
Что происходит, когда на едином налоговом счёте появляется минус
Долг перед бюджетом начинается не с письма инспекции, а с даты платежа. Не перечислили вовремя налог или взносы, и на едином налоговом счёте формируется отрицательное сальдо. С этого дня начисляются пени, и у налоговой появляется право запускать принудительную процедуру.
Пени для организаций в 2026 году считаются по ступенчатой схеме. Первые 30 дней просрочки по 1/300 ключевой ставки, с 31-го по 90-й день по 1/150, с 91-го дня снова 1/300. Порядок действует до 31 декабря 2026 года. При ключевой ставке 14 процентов миллион долга даёт около 14 тысяч рублей пеней за первый месяц и ещё примерно 56 тысяч за следующие два. Индивидуальные предприниматели считают пени проще, по 1/300 ставки за весь период.
Многие собственники узнают о минусе случайно, когда контрагент просит справку об отсутствии задолженности. Поэтому первое разумное действие никак не связано с юристами. Закажите справку о сальдо ЕНС и посмотрите, откуда взялась сумма.
Из чего складывается общий срок взыскания налоговой задолженности
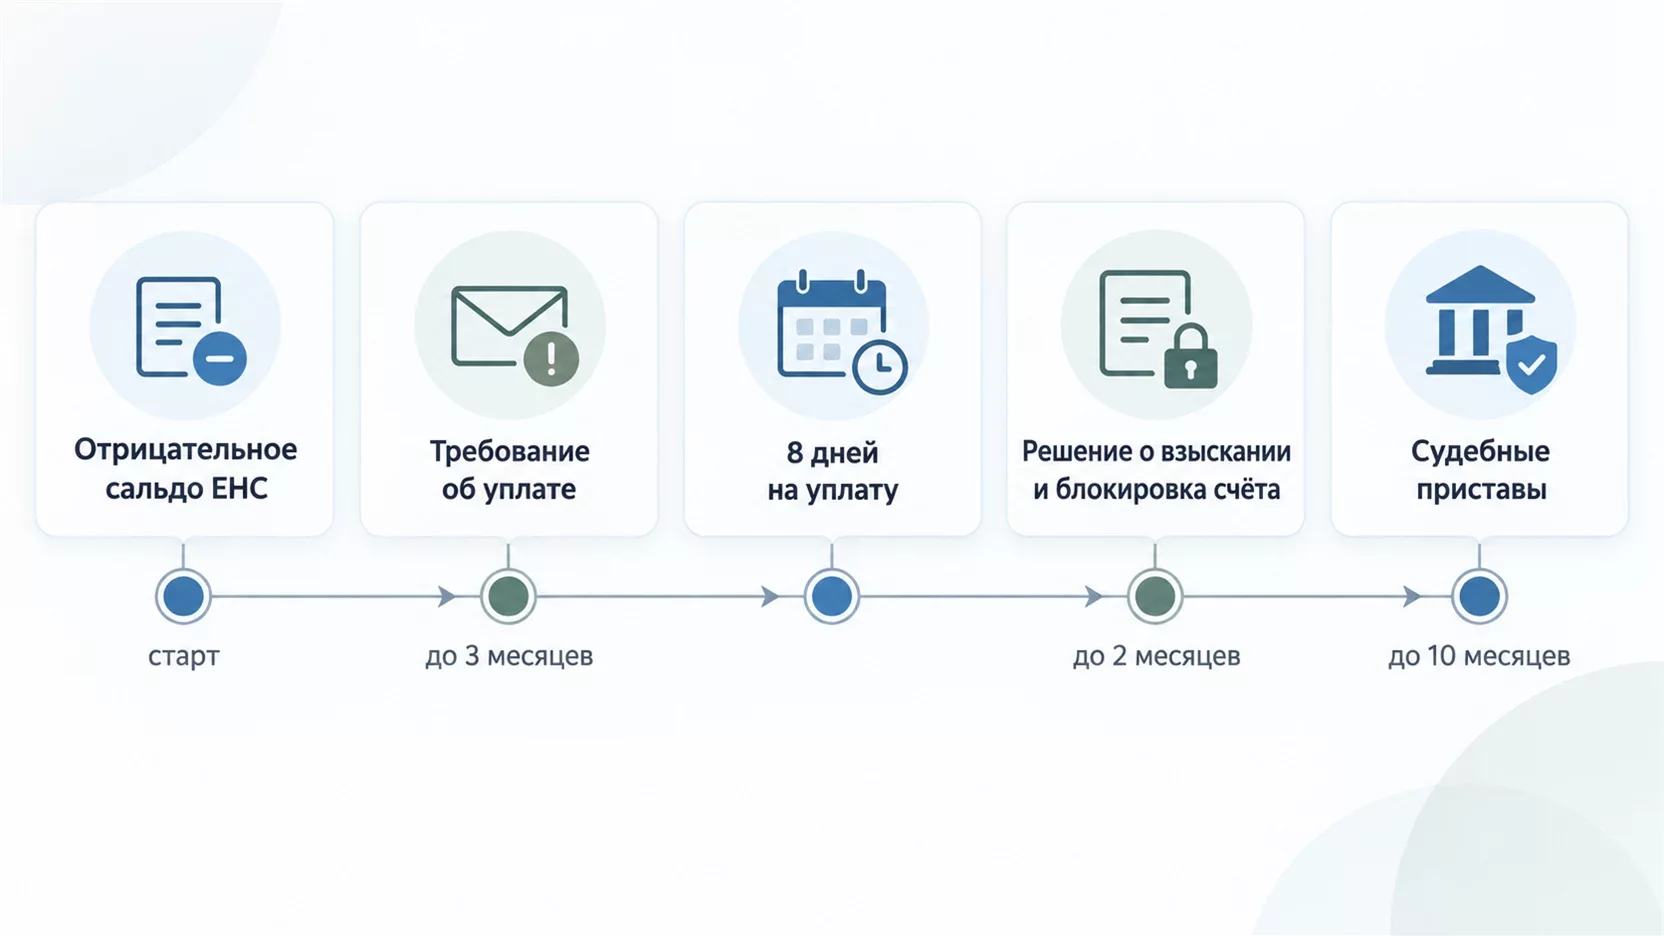
Процедура состоит из этапов, у каждого свой предельный срок. Инспекция не может перепрыгнуть через шаг, и это даёт бизнесу время.
| Этап | Предельный срок | Что делает бизнес |
|---|---|---|
| Отрицательное сальдо ЕНС | со дня просрочки | сверка, оплата, отсрочка |
| Требование об уплате | 3 месяца на направление | проверка суммы |
| Исполнение требования | 8 дней с получения | оплата или возражения |
| Решение о взыскании | 2 месяца после требования | жалоба, рассрочка |
| Поручение банку и блокировка счёта | сразу после решения | погашение долга |
| Постановление приставам | 10 месяцев | мировое, реструктуризация |
Отрицательное сальдо ЕНС
- Предельный срок
- со дня просрочки
- Что делает бизнес
- сверка, оплата, отсрочка
Требование об уплате
- Предельный срок
- 3 месяца на направление
- Что делает бизнес
- проверка суммы
Исполнение требования
- Предельный срок
- 8 дней с получения
- Что делает бизнес
- оплата или возражения
Решение о взыскании
- Предельный срок
- 2 месяца после требования
- Что делает бизнес
- жалоба, рассрочка
Поручение банку и блокировка счёта
- Предельный срок
- сразу после решения
- Что делает бизнес
- погашение долга
Постановление приставам
- Предельный срок
- 10 месяцев
- Что делает бизнес
- мировое, реструктуризация
Сроки не растягиваются автоматически. В 2023 и 2024 годах правительство продлевало их на шесть месяцев, в 2026 году такой отсрочки нет и инспекции работают по обычным правилам Налогового кодекса.
Требование об уплате и восемь дней на исполнение
Требование об уплате задолженности инспекция направляет не позднее трёх месяцев со дня, когда на едином налоговом счёте появился минус больше 3 000 рублей. Если сумма меньше, срок растягивается до года. Документ приходит в личный кабинет налогоплательщика или по телекоммуникационным каналам, реже почтой.
На исполнение отводится восемь дней с даты получения. Инспекция вправе указать в самом требовании больший срок, но рассчитывать на это не стоит. Восемь дней считаются по календарю, а не по рабочим дням, поэтому длинные выходные съедают почти треть времени.
Читать требование стоит иначе, чем обычный счёт от поставщика. Это последний спокойный момент, когда сумму ещё можно оспорить без блокировок и приставов. Если цифра выглядит странно, заказывайте акт сверки в тот же день, а не через две недели.
Решение о взыскании и реестр решений
Требование не исполнено, и через восемь дней инспекция получает право вынести решение о взыскании. На это отводится не более двух месяцев. Решение доводят до налогоплательщика в течение шести рабочих дней и размещают в реестре решений о взыскании.
Реестр заменил бумажные инкассовые поручения. Банк не получает отдельный документ, он видит запись в реестре и работает по ней. Там же появляются данные о счетах, по которым приостановлены операции, и суммы к списанию. Как только долг частично гасится, запись меняется автоматически, и повторно выносить решение не нужно.
Просроченное решение силы не имеет. Если инспекция вынесла его позже двух месяцев, взыскать деньги во внесудебном порядке она уже не может и должна идти в суд.
Списание денег со счетов и кошельков
Поручение на списание банк исполняет с рублёвого счёта не позднее одного операционного дня, с валютного и металлического счёта в течение двух. Если денег нет, поручение не отменяется, а ждёт поступлений и забирает каждый приход.
На практике это самый болезненный момент. Выручка приходит утром, а к обеду её уже нет. Платежи, которые по гражданскому законодательству идут раньше налогов, банк пропускает, поэтому зарплата по исполнительным листам и алименты проходят. Обычные расчёты с поставщиками останавливаются.
Расчётными счетами дело не ограничивается. Взыскание обращается и на электронные денежные средства, и на счета цифрового рубля через оператора платформы, и на счета в драгоценных металлах. Всё, что банк или оператор способен превратить в рубли по поручению, уходит в бюджет раньше имущества.
Приостановление операций по счетам
Блокировка счёта в этой процедуре идёт очередным шагом и следует за поручением на списание, а с ограничением операций банком по 115-ФЗ она никак не связана. Решение о приостановлении операций налоговая принимает не раньше чем через две недели после того, как поручение ушло в банк. Расходные операции замирают в пределах суммы долга, при этом деньги сверх неё остаются доступными.
Отдельное основание для блокировки не связано с деньгами вообще. Декларацию не сдали в течение 20 рабочих дней после срока, и счёт останавливают, даже когда налог уплачен полностью. Такое решение налоговая вправе принять в течение трёх лет.
Разблокировка идёт быстро. После погашения долга операции возобновляют не позднее следующего дня за днём, когда в реестре появилось нулевое или положительное сальдо. Первые часы после остановки счёта мы подробно разобрали в материале о том, что делать, если налоговая заблокировала счёт.
Взыскание за счёт имущества и приставы
Денег на счетах нет, и налоговая выносит постановление о взыскании за счёт имущества. Постановление размещается в реестре решений и направляется судебному приставу. Срок зависит от суммы. При долге свыше 30 000 рублей у инспекции есть десять месяцев, при меньшей сумме до трёх лет.
Пристав возбуждает производство и даёт пять дней на добровольную уплату. Дальше начинается исполнительский сбор, и с 9 января 2026 года он вырос с 7 до 12 процентов от суммы долга по закону от 29.12.2025 № 563-ФЗ. Минимум для организации 20 000 рублей, для гражданина и предпринимателя 2 000 рублей. Миллион долга превращается в 1 120 000 рублей ещё до описи имущества.
Взыскание идёт по очереди. Сначала наличные, затем ценные бумаги, автомобили и предметы, не участвующие в производстве, потом готовая продукция, и только после этого сырьё и станки. Пристав обязан завершить действия в двухмесячный срок, но на практике производство длится дольше.
Когда налоговая пропускает срок
Пропущенный срок долг не отменяет, но лишает инспекцию простых инструментов. Она теряет право списывать деньги без суда и вынуждена идти в арбитраж. На иск о взыскании со счетов даётся шесть месяцев после истечения срока по требованию, на иск о взыскании за счёт имущества два года.
Суд вправе восстановить срок, если причина уважительная. Загруженность инспекторов такой причиной не считается, и суды регулярно отказывают. Именно поэтому дату каждого документа стоит фиксировать. Требование от марта и решение о взыскании от августа означают, что внесудебная процедура уже нарушена.
Задолженность, безнадёжная ко взысканию
Статья 59 Налогового кодекса позволяет списать долг, который взыскать больше нельзя. Одно из оснований прямо связано со сроками. Если суд принял акт, из которого следует, что налоговая утратила возможность взыскания из-за пропуска срока, задолженность признаётся безнадёжной и списывается с единого налогового счёта.
Само по себе истечение срока ничего не спишет. Нужен судебный акт, и обратиться в суд может сам налогоплательщик, не дожидаясь инициативы инспекции. Формулировка про утрату возможности взыскания может появиться и в определении об отказе восстановить пропущенный срок.
Остальные основания встречаются реже. Ликвидация компании, завершённое банкротство, окончание исполнительного производства из-за отсутствия имущества. Порядок списания обновлён приказом ФНС от 27.02.2026 № ЕД-1-8/126@.
Что делать, если вы не согласны с суммой
Начинается всё со сверки. Закажите справку о сальдо ЕНС и акт сверки принадлежности сумм, перечисленных как единый налоговый платёж. По электронному запросу акт готовят за три рабочих дня, по бумажному за пять. Чаще всего минус вырастает из потерянного уведомления об исчисленных суммах, из зачёта в счёт другого периода или из уточнёнки, которую инспекция обработала не так, как вы ждали.
Дальше жалоба. Решение налоговой обжалуется в вышестоящем управлении, апелляционная жалоба подаётся в течение месяца со дня вручения решения по проверке, обычная в течение года со дня, когда вы узнали о нарушении своих прав.
Подача жалобы сама по себе взыскание не останавливает. Останавливает банковская гарантия по пункту 5 статьи 138 Налогового кодекса, когда банк обязуется заплатить спорную сумму, а инспекция на это время приостанавливает исполнение решения. Второй рабочий вариант, обеспечительные меры арбитражного суда, суд запрещает взыскание до рассмотрения дела.
Отсрочка и рассрочка по статье 64
Когда сумма правильная, но денег нет, спорить бессмысленно. Работает законная отсрочка по налогам или рассрочка. Отсрочка переносит платёж целиком на срок до года, рассрочка растягивает долг на равные платежи до трёх лет по федеральным налогам в федеральной части.
Основания перечислены в статье 64 Налогового кодекса, и придумывать свои нельзя. Дают отсрочку при ущербе от стихийного бедствия или аварии, при угрозе банкротства от единовременной уплаты, при сезонном характере деятельности, при задержке бюджетного финансирования или оплаты по государственному контракту, а также при доначислениях по итогам налоговой проверки.
Проценты зависят от основания. Стихийное бедствие и непоступление бюджетных денег идут без процентов, угроза банкротства и сезонность под половину ключевой ставки, доначисления по проверке под полную ключевую ставку. Обеспечение обязательно, подойдёт залог имущества, поручительство или банковская гарантия. Заявления до 50 миллионов рублей рассматривает региональное управление ФНС, суммы крупнее уходят выше. Решение занимает до 30 рабочих дней, поэтому подавать документы за неделю до критичной даты бесполезно.
В 2026 году правила ужесточили. Инспекция проверяет уголовные дела не только против директора, но и против главного бухгалтера, финансового директора и учредителей. Откажут, если незакрытая задолженность превышает 10 процентов от запрашиваемой суммы или 100 000 рублей. По доначислениям с проверки заявление подаётся в узкое окно между вынесением решения и днём его вступления в силу.
Чем рискуют лично директор и учредитель
Пока компания работает и платит, долг остаётся долгом компании. Личные риски начинаются там, где владельцы пробуют спрятать активы от взыскания.
Перевод деятельности на новое юридическое лицо больше не спасает. Если инспекция докажет, что активы, персонал, договоры и выручка перетекли в другую компанию, налоговая задолженность взыскивается с получателя бизнеса, и формальная смена учредителей роли не играет. Суды в 2026 году такую практику поддерживают.
Дальше субсидиарная ответственность директора и владельцев. В банкротстве долги компании переносят на контролирующих лиц, то есть на директора и владельцев, если они выводили активы, подписывали фиктивные документы или не подали заявление о банкротстве вовремя. Доначисления по проверке, которые компания не потянула, стабильно приводят к таким искам.
Отдельно стоит уголовная статья. Уклонение от уплаты налогов организацией по статье 199 Уголовного кодекса начинается с 18 750 000 рублей за три финансовых года подряд, особо крупный размер с 56 250 000 рублей. Полная уплата недоимки с пенями и штрафом позволяет прекратить дело. Просрочка платежа сама по себе преступлением не является, речь только о занижении налога обманным путём.
Банкротство как крайняя точка
Налоговая вправе подать на банкротство компании, если основной долг превышает 2 миллиона рублей и не гасится больше трёх месяцев. Каждое четвёртое банкротство в 2026 году инициирует именно ФНС.
Заявление инспекции запускает процедуру, в которой конкурсный управляющий разбирает сделки за три года, оспаривает выводы активов и почти всегда ставит вопрос о субсидиарной ответственности. Уменьшить основной долг ниже двух миллионов, договориться о рассрочке или заключить мировое соглашение обходится дешевле, чем проходить эту дорогу до конца.
Что делать на каждой стадии
Пока требование не пришло, всё решается сверкой и обычным платежом. После требования остаётся восемь дней, чтобы заплатить, оспорить сумму или подать на рассрочку. После решения о взыскании имеет смысл торопиться с обеспечением, потому что деньги начнут списывать в ближайшие дни.
Когда счёт заблокирован, спасает только погашение долга или отмена решения. У приставов ещё есть пять дней без исполнительского сбора, а дальше цена вопроса растёт на 12 процентов. На стадии банкротства разговор идёт уже не о налоге, а о личном имуществе владельцев.
Чем раньше вы садитесь за расчёты, тем дешевле выходит. Многое зависит от того, насколько вы держите руку на пульсе собственного учёта, и наш разбор о том, как директору проверить бухгалтера, помогает не доводить дело до отрицательного сальдо.
Частые ошибки собственников
- Не читать сообщения в личном кабинете налогоплательщика и узнавать о требовании после блокировки счёта.
- Считать, что спорную сумму можно просто не платить, пока идёт жалоба.
- Открывать новый счёт в другом банке, хотя решение о приостановлении распространится и на него.
- Подавать на рассрочку без обеспечения и получать отказ по формальному основанию.
- Гасить только налог и забывать про пени, из-за чего сальдо остаётся отрицательным и блокировка не снимается.
- Переводить активы на дружественную компанию и получать иск о взыскании с неё же плюс субсидиарную ответственность.
Итоги
Взыскание идёт по этапам, и каждый ограничен сроком. Три месяца на требование, восемь дней на его исполнение, два месяца на решение о взыскании, десять месяцев на передачу приставам. Внесудебный порядок работает только при соблюдении этих сроков, иначе инспекция идёт в суд, а пропущенный срок открывает дорогу к признанию долга безнадёжным.
Инструментов у бизнеса немного. Сверка, когда сумма вызывает сомнения. Жалоба с банковской гарантией или судебными обеспечительными мерами, когда решение неправомерно. Отсрочка и рассрочка по статье 64, когда долг признан, но денег сейчас нет. Все они работают в начале процедуры и почти бесполезны на стадии приставов.
Частые вопросы
Будет ли штраф за то, что налог посчитан верно, но уплачен с опозданием?
Штрафа по статье 122 Налогового кодекса в такой ситуации нет, начисляются только пени. Штраф в 20 процентов от неуплаченной суммы, а при умысле 40 процентов, применяется, когда налог занижен в отчётности. Обычная просрочка платежа наказывается рублём через пени и через саму процедуру взыскания.
У нас сгорел товар на складе маркетплейса. Дадут ли отсрочку по налогам?
Для продавцов, пострадавших от пожаров на складах Wildberries, правительство приняло постановление № 1074 от 25.08.2026 с переносом платежей. Это отсрочка, а не освобождение, налоги придётся заплатить позже. Условия и перечень попавших под меру категорий стоит сверить по тексту постановления до подачи заявления.
Можно ли договориться с инспекцией об уплате частями без официальной рассрочки?
Устные договорённости с инспектором никого ни к чему не обязывают и процедуру не останавливают. Работает только рассрочка по статье 64 с заявлением, обеспечением и решением управления ФНС. Пока решения нет, поручения банкам действуют.
Что происходит с долгом, если компанию исключили из ЕГРЮЛ как недействующую?
Задолженность признаётся безнадёжной и списывается, но налоговая перед исключением обычно успевает подать на банкротство или заявить о субсидиарной ответственности. Директор и участники такой компании три года не смогут регистрировать новые фирмы и входить в состав участников.
Взыскивают ли личные налоги учредителя по тем же правилам?
Порядок другой. С физических лиц без статуса предпринимателя долги взыскивают по упрощённой процедуре без суда, она действует с 1 ноября 2025 года. Если человек подаёт заявление о несогласии с суммой, внесудебное взыскание прекращается и спор уходит в суд.
Влияет ли налоговый долг на участие в госзакупках и получение кредита?
Да. Заказчики по государственным контрактам проверяют отсутствие задолженности, и справка с отрицательным сальдо закрывает доступ к торгам. Банки видят приостановление операций по счетам в открытом сервисе ФНС по ИНН и обычно останавливают рассмотрение заявки до снятия блокировки.



