Содержание статьи
Пени начисляются на весь долг перед бюджетом сразу
Первое, что путает собственников. Пени привязаны не к конкретному налогу, а к единому налоговому счёту компании. Все ваши обязательства складываются в одну совокупную сумму, все перечисленные деньги складываются в другую, и разница между ними даёт сальдо. Минус на счёте означает долг перед бюджетом, и именно на этот минус начисляются пени.
Переплата по НДС при этом автоматически гасит недоимку по страховым взносам, а недоплата по прибыли съедает запас, оставленный под НДФЛ. Смотреть надо на общее сальдо счёта, а не на отдельный налог.
Работает это и в обратную сторону. Если вы держите на едином счёте подушку и положительное сальдо перекрывает возникшую недоимку, пеней не будет вообще. Норма прямо записана в статье 75 Налогового кодекса, деньги на счёте закрывают долг в тот же календарный день.
С какого дня и по какой день идёт счётчик
Пеня начисляется со дня возникновения недоимки, то есть со следующего дня после срока уплаты. Заплатить надо было 28 числа, деньги не пришли, значит 29 числа счётчик уже работает.
Останавливается он в день, когда деньги попали на единый налоговый счёт, и этот день тоже считается. Просрочка в 10 дней означает 10 дней начислений, а не девять.
Календарные дни, не рабочие. Новогодние каникулы, майские праздники и все выходные в счёт идут наравне с буднями. Долг, оставленный на праздники, растёт ровно так же, как долг в разгар рабочей недели.
Как считаются пени по налогам в 2026 году для организаций
Для юридических лиц в 2026 году действует особый порядок, установленный пунктом 5.1 статьи 75 Налогового кодекса. Его ввели Федеральным законом от 29.10.2024 № 362-ФЗ на период с 1 января 2025 года по 31 декабря 2026 года. Ставка пеней меняется в зависимости от того, сколько дней вы уже должны бюджету.
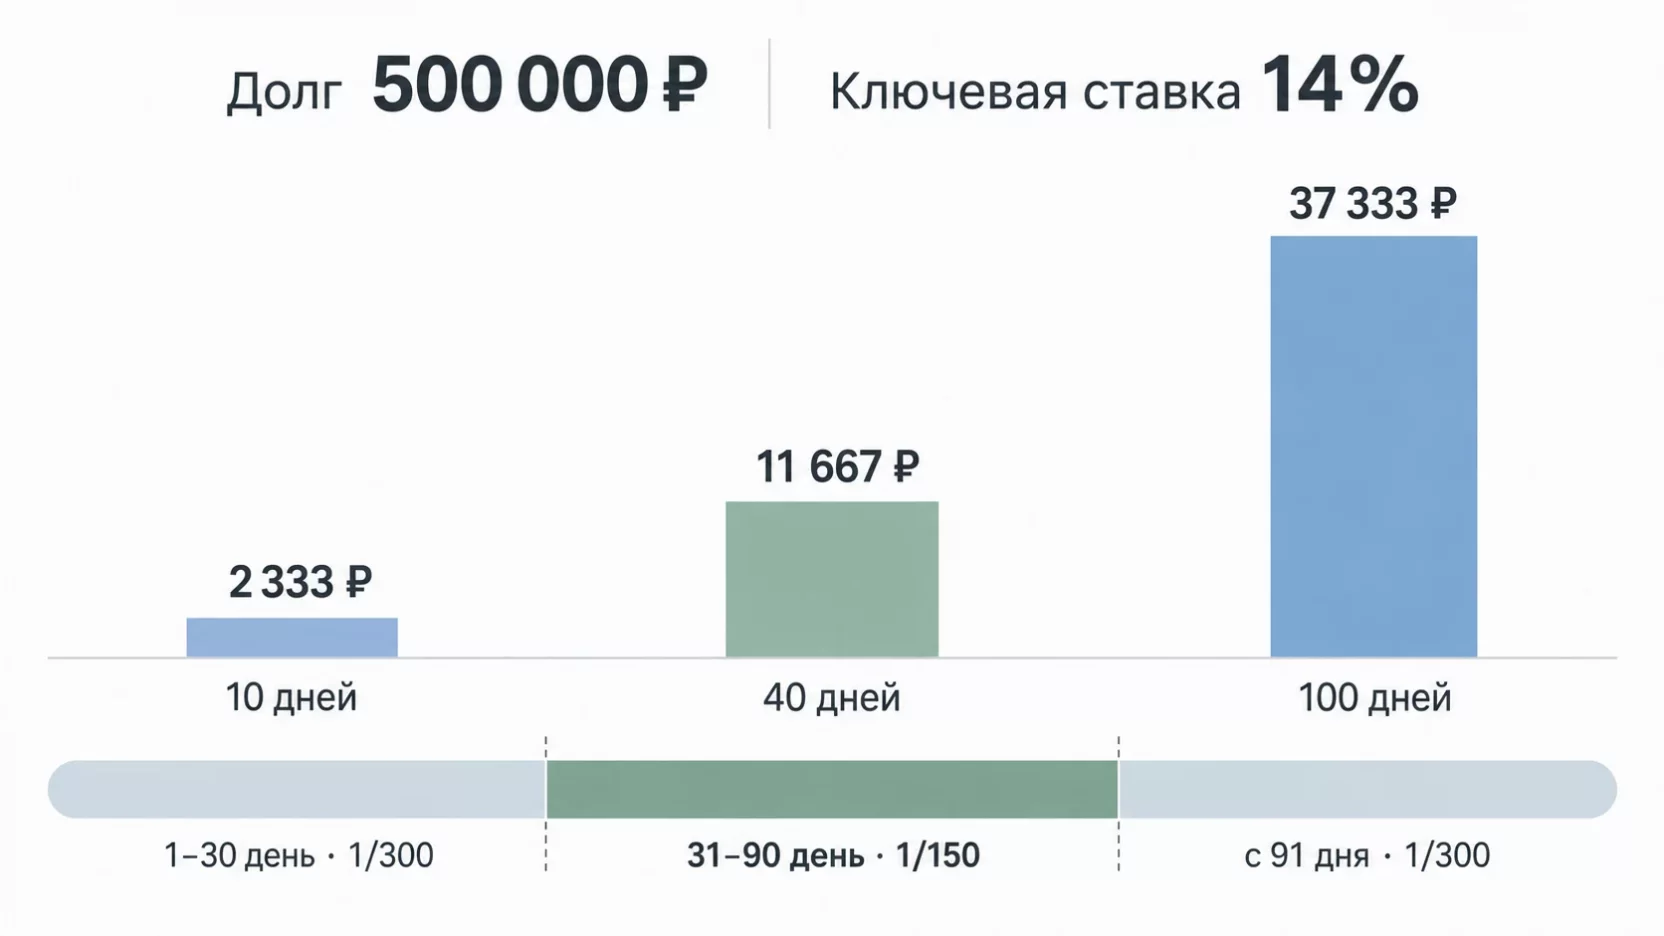
Первые 30 календарных дней просрочки считаются по 1/300 ключевой ставки Банка России за каждый день. С 31 по 90 день ставка удваивается до 1/150. С 91 дня расчёт снова возвращается к 1/300.
Формула для каждой ступени одинаковая. Сумма отрицательного сальдо умножается на ключевую ставку, делится на 300 или на 150 и умножается на количество дней в этой ступени. Потом результаты трёх ступеней складываются.
Конструкция выглядит странно, но логика у неё простая. Государство сильнее всего давит на второй и третий месяц просрочки, когда долг ещё можно закрыть своими деньгами, а бизнес тянет. После трёх месяцев ставка снижается, потому что к этому моменту инспекция уже выставила требование и переходит к принудительному взысканию задолженности.
Ключевая ставка ЦБ меняет цену просрочки
В формуле участвует ключевая ставка Банка России, действовавшая в конкретный день просрочки. С 27 июля 2026 года она составляет 14 процентов годовых.
Если внутри периода просрочки ставка менялась, каждый отрезок считается по своей ставке, а результаты складываются. Ближайшее заседание Совета директоров Банка России назначено на 11 сентября 2026 года, и решение по ставке сразу отразится на пенях за сентябрьские дни просрочки.
Ждать снижения ставки как способа сэкономить бессмысленно. Разница между 14 и 13 процентами на долге в полмиллиона рублей составляет около 17 рублей в день, а каждый день промедления добавляет минимум 233 рубля.
Сколько стоит просрочка на конкретных цифрах
Возьмём компанию на общей системе, которая не заплатила 500 тысяч рублей по сроку 28 числа. Ключевая ставка 14 процентов, других долгов и переплат на счёте нет.
Цена одного дня в первые 30 суток считается так. 500 000 умножаем на 0,14, делим на 300, получаем 233,33 рубля. С 31 дня та же сумма делится уже на 150, и день стоит 466,67 рубля.
За 10 дней просрочки набегает 2 333 рубля. Сумма неприятная, но терпимая, и погасить долг на этом этапе дешевле всего.
За 40 дней картина другая. Первые 30 дней дают 7 000 рублей, следующие 10 дней по удвоенной ставке добавляют ещё 4 667 рублей. Итого 11 667 рублей.
За 100 дней счётчик доходит до 37 333 рублей. Внутри этой суммы 7 000 рублей за первый месяц, 28 000 рублей за период с 31 по 90 день и 2 333 рубля за оставшиеся десять дней. Больше двух третей всей суммы набежало во втором и третьем месяце.
| Просрочка | Пени организации | В процентах от долга | Пени ИП |
|---|---|---|---|
| 10 дней | 2 333 руб. | 0,47% | 2 333 руб. |
| 40 дней | 11 667 руб. | 2,33% | 9 333 руб. |
| 100 дней | 37 333 руб. | 7,47% | 23 333 руб. |
10 дней
- Пени организации
- 2 333 руб.
- В процентах от долга
- 0,47%
- Пени ИП
- 2 333 руб.
40 дней
- Пени организации
- 11 667 руб.
- В процентах от долга
- 2,33%
- Пени ИП
- 9 333 руб.
100 дней
- Пени организации
- 37 333 руб.
- В процентах от долга
- 7,47%
- Пени ИП
- 23 333 руб.
У ИП и физлиц ставка одна на весь срок
Ступенчатый порядок придуман только для организаций. Индивидуальные предприниматели и обычные граждане платят по 1/300 ключевой ставки за каждый день просрочки, сколько бы она ни длилась.
На тех же цифрах разница видна сразу. За 100 дней ИП с долгом 500 тысяч рублей заплатит 23 333 рубля вместо 37 333 рублей у компании. Экономия 14 тысяч рублей появляется исключительно из-за организационно-правовой формы.
Правило действует и для страховых взносов предпринимателя за себя, и для налога по упрощёнке. Даже когда ИП не перечислил НДФЛ за своих сотрудников, ставка остаётся 1/300, потому что порядок расчёта привязан к статусу должника, а не к виду налога.
Есть ли у пеней потолок
Многие собственники помнят правило, по которому пени не могут превысить саму недоимку. Оно было записано в статье 75 и применялось к долгам, возникшим с конца 2018 года. После перехода на единый налоговый счёт в 2023 году эта оговорка из статьи ушла, и в действующей редакции ограничения по сумме нет.
Рассчитывать на потолок опасно и по другой причине. Суды отказываются снижать налоговые пени как несоразмерные, потому что пеня компенсирует бюджету потерю денег во времени и не является наказанием. Статья 333 Гражданского кодекса про уменьшение неустойки к налоговым отношениям не применяется.
Долг, о котором забыли на год, продолжает обрастать процентами без верхней границы. Остановить счётчик может только платёж.
Чем пени отличаются от штрафа за неуплату
Пени и штраф часто путают, хотя это два разных платежа, и при плохом сценарии их придётся заплатить оба.
Пеня начисляется автоматически, программой, без решения инспекции и без разбора вашей вины. Просрочили на день, получили пеню за день. Заплатили с опозданием сами, до всяких проверок, штрафа не будет.
Штраф по статье 122 Налогового кодекса появляется в другой ситуации. Он назначается за неуплату или неполную уплату налога из-за занижения базы или неправильного расчёта, и только по итогам проверки, решением инспекции. Размер составляет 20 процентов от неуплаченной суммы, а если налоговая докажет умысел, то 40 процентов.
На нашем примере с 500 тысячами рублей штраф добавил бы к долгу 100 тысяч рублей, а при доказанном умысле 200 тысяч. Это в несколько раз больше любых пеней за разумный срок просрочки.
Есть и защитный механизм. Если вы сами нашли ошибку, подали уточнённую декларацию по НДС и до её подачи закрыли недоимку вместе с пенями, штрафа не будет. Отдельная норма освобождает от штрафа и в случае, когда на едином счёте со срока уплаты и до дня решения инспекции непрерывно висело положительное сальдо, покрывающее недоплату.
Когда пени не начисляются вовсе
Ситуаций немного, но каждая работает.
- Положительное сальдо единого налогового счёта перекрывает возникшую недоимку в конкретный день просрочки.
- Недоимка возникла из-за того, что вы выполняли письменные разъяснения Минфина или ФНС, адресованные вам или неопределённому кругу лиц.
- Инспекция или суд арестовали имущество либо приостановили операции по счетам, и из-за этого вы физически не могли погасить долг.
- По налогу предоставлена отсрочка или рассрочка, инвестиционный налоговый кредит.
Разъяснения ведомств стоит выделить отдельно. Освобождение работает, только если вы задавали вопрос по своей ситуации и описали её достоверно. Письмо, найденное в интернете и подходящее к вашему случаю приблизительно, инспекцию не остановит.
Отсрочка и рассрочка вместо растущих пеней
Когда денег на налог нет прямо сейчас, честнее просить отсрочку по уплате налогов, чем молча копить долг. Порядок описан в статье 64 Налогового кодекса, заявление подаётся через личный кабинет или по каналам связи, срок изменения даты платежа обычно до года.
На период отсрочки пени не начисляются, но по большинству оснований инспекция берёт проценты в размере половины ключевой ставки. Сейчас это 7 процентов годовых. Для сравнения, ставка 1/300 в пересчёте на год даёт около 17 процентов, а ставка 1/150 на втором месяце просрочки уже около 34 процентов. Разница ощутимая, и почти всегда отсрочка выгоднее молчания.
Отдельные отсрочки государство даёт адресно. Летом 2026 года такой порядок утвердили для продавцов, пострадавших от пожаров на складах маркетплейсов. Это именно перенос срока уплаты, а не прощение налога, и декларации при этом сдаются в обычные сроки.
Как проверить, сколько вам насчитали
Не принимайте сумму из личного кабинета на веру. Инспекции ошибаются, чаще всего из-за незачтённых платежей, неподанных уведомлений и задвоенных начислений.
Порядок проверки такой. Закажите справку о наличии сальдо единого налогового счёта по форме КНД 1160082, её выдают в течение пяти рабочих дней. При отрицательном сальдо к справке прикладывается расшифровка долга и отдельный расчёт пеней с разбивкой по периодам и ставкам. Дальше сверьте расчёт по пунктам. Правильная ли сумма недоимки, верные ли даты начала и окончания просрочки, та ли ставка применена на каждом отрезке, не задвоено ли начисление.
Отдельно проверьте уведомления об исчисленных суммах. Деньги на счёте могут быть, но без уведомления инспекция не знает, куда их разнести, и это одна из самых частых причин неожиданных начислений. Если сальдо регулярно уходит в минус без понятной причины, стоит проверить работу бухгалтера по конкретным контрольным точкам.
Как оспорить пени, если цифра неверная
Начинать надо не с жалобы, а со сверки. Запросите акт сверки принадлежности денежных сумм и сопоставьте свои платёжки с тем, как инспекция их разнесла. Значительная часть спорных начислений снимается на этом шаге, без всякого конфликта.
Если сверка не помогла, подаётся жалоба в управление ФНС по региону через свою инспекцию. Срок обращения год со дня, когда вы узнали о нарушении своих прав.
С 2025 года работает упрощённый порядок по статье 140.1 Налогового кодекса. Жалоба подаётся в электронном виде через личный кабинет или по каналам связи, а рассматривает её сама инспекция в течение семи рабочих дней. Для спора о неправильно посчитанных пенях это подходящий инструмент, потому что упрощённый порядок не применяется только к решениям по налоговым проверкам.
Если управление вас не поддержало, дорога в арбитражный суд. Досудебное обжалование обязательно, пропустить его и сразу пойти в суд не получится.
Пока идёт спор, инспекция не перестаёт взыскивать. Она выставит требование, а после его неисполнения спишет деньги со счёта и может заблокировать расчётный счёт. Поэтому спорную сумму часто выгоднее сначала закрыть, а потом возвращать через жалобу.
Что делать, если платёж уже просрочен
Порядок действий на ближайшие дни выглядит так.
- Посмотрите сальдо единого налогового счёта в личном кабинете и зафиксируйте сумму долга на сегодня.
- Закройте недоимку в первые 30 дней, пока день просрочки стоит вдвое дешевле.
- Проверьте, поданы ли уведомления об исчисленных суммах и нет ли в них ошибки. Без них деньги на счёте не закроют начисления.
- Если ошибка была в декларации, подайте уточнённую и уплатите недоимку с пенями до её отправки, чтобы не получить штраф.
- При нехватке денег на весь долг подайте заявление на отсрочку или рассрочку, не дожидаясь требования.
- Закажите справку о сальдо с расчётом пеней и сверьте цифры, прежде чем платить спорную сумму.
Цена молчания растёт неравномерно. Десять дней стоят чуть больше двух тысяч рублей, сто дней уже почти сорок тысяч, и всё это без учёта штрафа и блокировки счёта.
Частые вопросы
Изменится ли расчёт пеней с 1 января 2027 года?
Особый порядок для организаций установлен до 31 декабря 2026 года. Если законодатели его не продлят, с 2027 года заработает общее правило статьи 75, по которому после 30 дней просрочки ставка 1/150 действует до полного погашения долга, без возврата к 1/300 на 91 день. Для длинных просрочек это дороже, чем сейчас.
Бывает ли амнистия по пеням?
Разовых списаний пеней для бизнеса не объявлено. Точечные послабления государство даёт через постановления правительства для отдельных пострадавших категорий, например продавцам со сгоревших складов маркетплейсов, а также через безнадёжную задолженность, которую списывают по истечении сроков взыскания. Рассчитывать на прощение долга при обычной просрочке не стоит.
Пени по взносам на травматизм в Соцфонд считаются так же?
Нет. Взносы на страхование от несчастных случаев живут вне единого налогового счёта и Налогового кодекса, по ним действует Федеральный закон № 125-ФЗ и своя пеня в размере 1/300 ставки за каждый день просрочки, без ступеней. С 1 июля 2026 года по этим взносам ввели ограничение, которого нет в налоговых правилах, и пени больше не могут превысить сумму самого долга.
Можно ли учесть уплаченные пени в расходах?
Нет. Пени и штрафы, перечисленные в бюджет и внебюджетные фонды, прямо запрещено включать в расходы по налогу на прибыль и по упрощёнке. В учёте они списываются за счёт чистой прибыли, поэтому реальная цена просрочки для собственника ещё выше расчётной.
Начисляются ли пени на авансовые платежи по УСН и прибыли?
Да, за просрочку аванса пени начисляются на общих основаниях. Но если по итогам года сумма налога оказалась меньше начисленных авансов, инспекция обязана пересчитать пени соразмерно уменьшенной сумме. Пересчёт делают после того, как в счёте отразится годовая декларация.
Что происходит с пенями при реорганизации или смене инспекции?
Долг вместе с пенями переходит к правопреемнику, начисление не прерывается ни на день. При переезде в другой регион сальдо единого счёта переносится в новую инспекцию целиком, и накопленные пени остаются на счёте. Перерегистрация от долга не спасает.



