Содержание статьи
Что такое безопасный вычет по НДС и почему его нет в кодексе
Начну с главного. В Налоговом кодексе нет ни слова про безопасную долю вычетов. Нет статьи, которая запрещала бы заявлять вычеты выше какого-то процента, и нет штрафа за превышение. Право на вычет даёт статья 172 кодекса, и оно зависит от документов и реальности сделки, а не от процента.
Безопасный вычет по НДС появился из практики ФНС. Налоговая служба не проверяет все компании подряд, у неё физически нет столько инспекторов. Поэтому она отбирает кандидатов на выездную проверку по набору признаков, и доля вычетов один из них. Ваша декларация попадает в общую сортировку, где машина сравнивает её с массивом остальных.
Проще думать об этом как о медосмотре. Показатель выше нормы сам по себе не диагноз, но врач на него посмотрит и задаст вопросы.
Откуда взялись 89 процентов
Ориентир задан приказом ФНС от 30.05.2007 № ММ-3-06/333@, которым утверждена Концепция системы планирования выездных налоговых проверок. Документ старый, действует в редакции 2012 года и никем не отменён, инспекции работают по нему до сих пор.
В приложении № 2 к приказу перечислены двенадцать общедоступных критериев, по которым компания может сама оценить свои риски. Третий критерий звучит так. Доля вычетов по НДС от суммы налога, начисленного с налоговой базы, равна либо превышает 89 процентов за период 12 месяцев.
Обратите внимание на период. Речь идёт не об одном квартале, а о четырёх подряд. Один провальный квартал общую картину не портит, если за год она выравнивается.
Как посчитать свою долю за две минуты
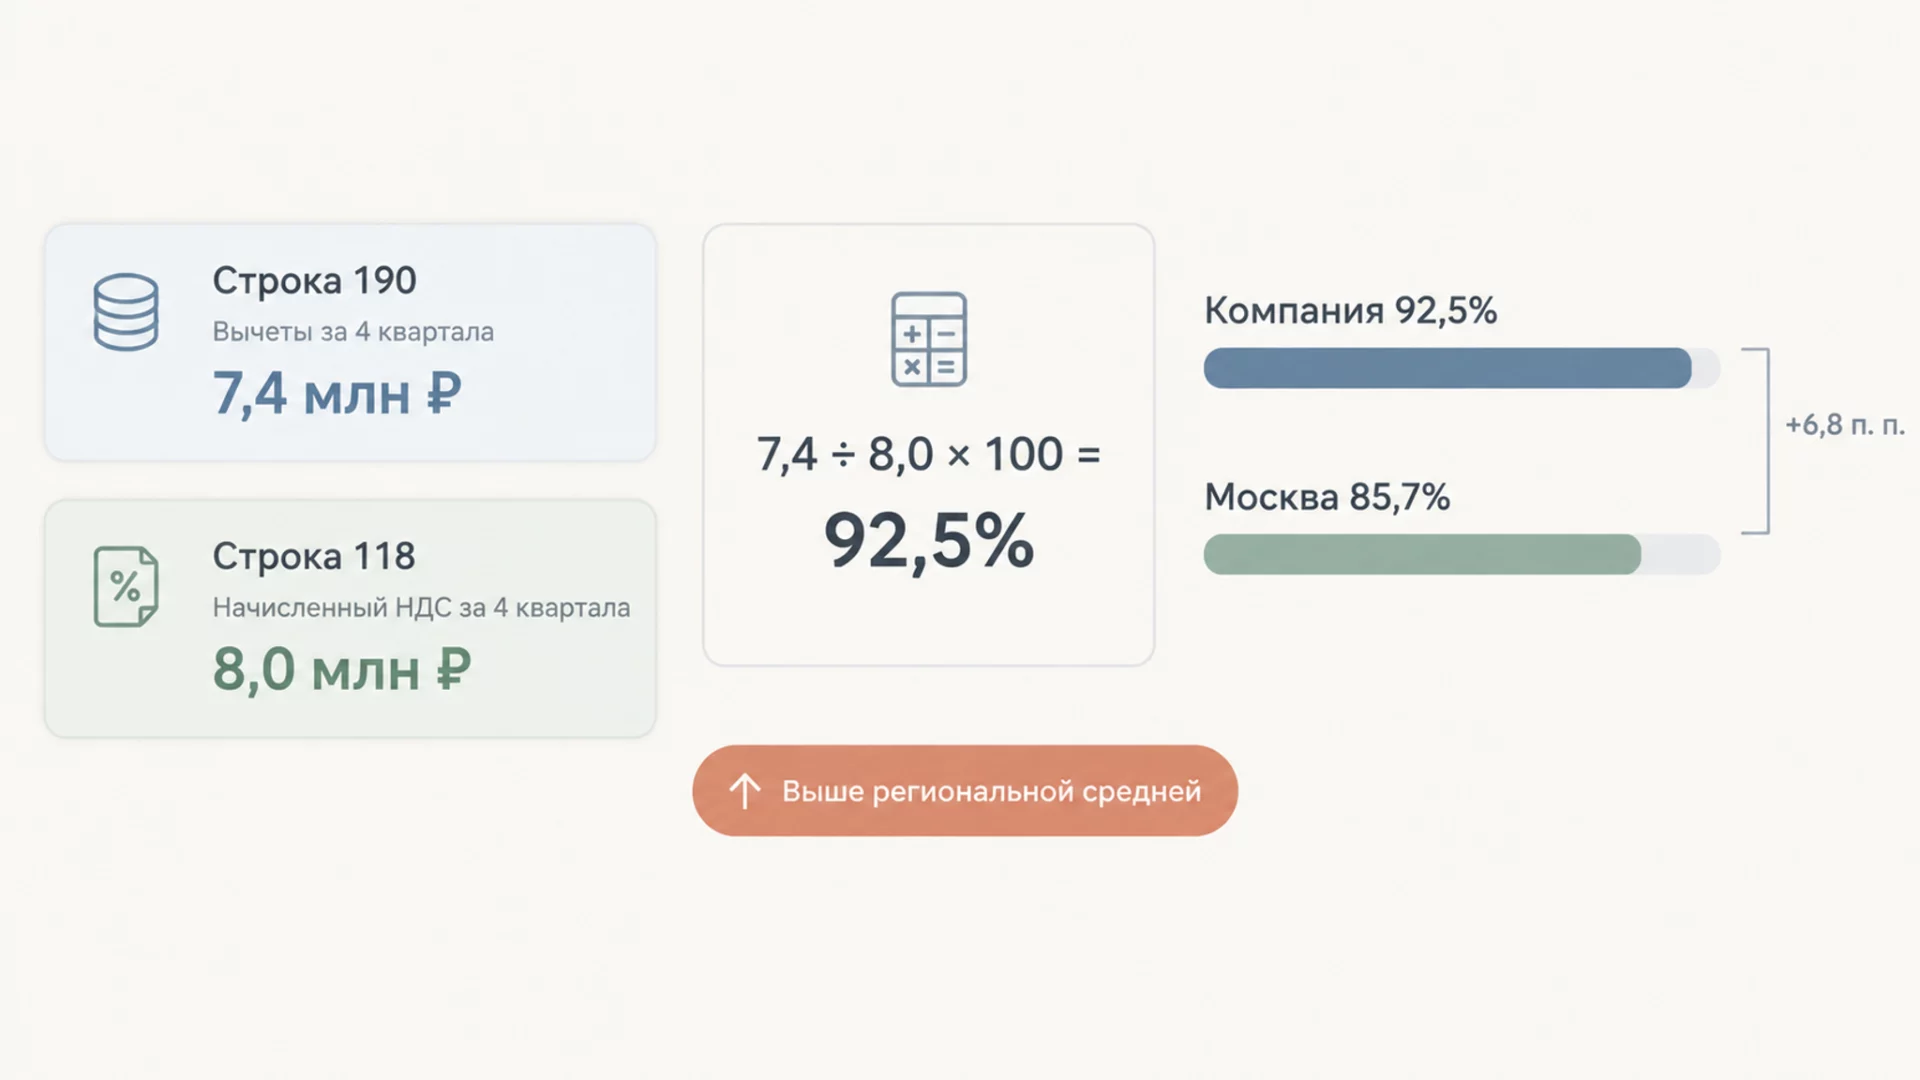
Формула простая. Берёте сумму вычетов и делите на сумму начисленного НДС, результат умножаете на сто.
В декларации по НДС нужны две строки раздела 3. Строка 190 показывает общую сумму вычетов, строка 118 показывает НДС, исчисленный с налоговой базы. Считать надо по четырём кварталам подряд, то есть сложить четыре значения строки 190 и четыре значения строки 118, и только потом делить.
Операции по нулевой ставке в этот расчёт обычно не попадают, они живут в других разделах декларации. Экспортёрам придётся считать аккуратнее, к ним вернусь ниже.
Пример расчёта на цифрах компании
Оптовая компания в Москве за четыре квартала начислила НДС на 8 миллионов рублей, а вычетов заявила на 7,4 миллиона.
Делим 7,4 на 8 и получаем 92,5 процента. Федеральный ориентир превышен на 3,5 пункта, а московскую среднюю в 85,7 процента компания обошла почти на семь пунктов. Такая декларация к инспектору попадёт.
Теперь посмотрите, во что обошлась бы попытка подогнать цифру. Чтобы выйти на московские 85,7 процента, из декларации надо убрать 544 тысячи рублей вычетов. Эти деньги компания заплатит в бюджет прямо сейчас и вернёт их себе через квартал или через год. Беспроцентный кредит государству на полмиллиона ради того, чтобы не получить письмо, которое можно было закрыть одной страницей пояснений.
Почему региональная цифра важнее федеральной
Цифра 89 из приказа общая по стране. Инспекция на месте работает с региональным средним показателем, а он бывает и заметно ниже, и намного выше федерального.
Логика тут экономическая. В торговых и транзитных регионах много перепродажи с небольшой наценкой, входного НДС там всегда много, доля вычетов высокая. В регионах с сырьевой добычей или большим экспортом картина другая. А там, где преобладают услуги с высокой добавленной стоимостью и малой долей покупных материалов, средняя доля вычетов заметно ниже.
Поэтому компания из Новосибирска с долей 87 процентов рискует сильнее, чем компания из Санкт-Петербурга с той же цифрой. Первая ушла выше своей региональной средней, вторая осталась ниже.
Где ФНС берёт региональные средние
Никакого секретного списка нет. Инспекция считает средние из собственной отчётности по форме 1-НДС, а эта отчётность публикуется открыто на сайте ФНС в разделе статистики и аналитики.
Отчёт выходит ежеквартально, с задержкой в несколько месяцев, отдельно по каждому субъекту. Внутри таблицы вам нужны две величины по своему региону, сумма начисленного налога и сумма вычетов. Делите одно на другое и получаете ту самую региональную среднюю, на которую смотрит ваш инспектор.
Это ровно та же формула, по которой вы считали свою компанию. Никакой особой методики у налоговой нет, разница только в масштабе данных.
Доля вычетов по крупным регионам
Ниже показатели, посчитанные по отчёту 1-НДС на 1 мая 2026 года. Цифры пересчитываются каждый квартал и заметно гуляют, поэтому перед сдачей декларации откройте свежий отчёт, а не эту таблицу.
| Регион | Доля вычетов |
|---|---|
| Москва | 85,7% |
| Московская область | 85,8% |
| Санкт-Петербург | 86,0% |
| Республика Татарстан | 84,6% |
| Свердловская область | 87,3% |
| Новосибирская область | 81,9% |
| Краснодарский край | 88,4% |
| Ленинградская область | 99,4% |
| Мурманская область | 145,9% |
Москва
- Доля вычетов
- 85,7%
Московская область
- Доля вычетов
- 85,8%
Санкт-Петербург
- Доля вычетов
- 86,0%
Республика Татарстан
- Доля вычетов
- 84,6%
Свердловская область
- Доля вычетов
- 87,3%
Новосибирская область
- Доля вычетов
- 81,9%
Краснодарский край
- Доля вычетов
- 88,4%
Ленинградская область
- Доля вычетов
- 99,4%
Мурманская область
- Доля вычетов
- 145,9%
Разброс между Новосибирской и Мурманской областями почти в два раза. Именно поэтому ориентироваться на федеральные 89 процентов вслепую не стоит, для половины регионов эта цифра слишком мягкая.
Почему бывает больше ста процентов
Мурманская область в таблице не ошибка. Доля выше ста процентов означает, что по региону вычетов заявлено больше, чем начислено налога, и бюджет этому региону возмещает.
Так выглядят территории с большим экспортом и крупными стройками. Экспортёр продаёт по нулевой ставке, начисленного налога у него почти нет, а входной НДС с закупок и услуг он заявляет полностью. То же самое происходит в регионах, где идёт масштабное строительство или запускается новое производство.
Для отдельной компании такая картина тоже нормальна. Если вы весь год строили цех и ничего не продавали, доля вычетов улетит далеко за сто процентов, и это будет чистая правда.
Что происходит при превышении на самом деле
Здесь главное развеять страх. Превышение доли вычетов не запускает выездную проверку автоматически. Выездных проверок в стране проводится немного, и попасть в план по одному показателю нельзя.
Сначала приходит требование о представлении пояснений. Формально высокая доля вычетов сама по себе не ошибка в декларации, и прямой обязанности отвечать кодекс не устанавливает. На практике игнорировать требование бессмысленно, потому что молчание инспекция читает однозначно.
Если пояснений нет или они формальные, следующий шаг это вызов на комиссию по легализации. Порядок работы комиссий по легализации налоговой базы ФНС отменила ещё в 2020 году, но право вызвать налогоплательщика для дачи пояснений осталось в подпункте 4 пункта 1 статьи 31 кодекса. Директора приглашают в инспекцию и предлагают уточнить декларацию добровольно.
Уже на этом этапе полезно понимать, что происходит с вашей отчётностью и почему бухгалтер даёт именно такие цифры. Если такой уверенности нет, посмотрите, как директору проверить бухгалтера без специального образования.
Как отвечать на требование
На ответ отводится 5 рабочих дней с даты получения требования. Отправляется он по телекоммуникационным каналам связи в утверждённом формате, бумажное письмо инспекция не примет.
Хороший ответ короткий и конкретный. Назовите период и вашу фактическую долю вычетов, объясните причину одной-двумя фразами по существу, приложите документы, которые эту причину подтверждают. Договор на крупную поставку, счета-фактуры по инвестиционной закупке, контракт с иностранным покупателем, справка о сезонности продаж.
Чего делать не надо. Не пишите общими словами про специфику деятельности, не обещайте исправиться в следующем квартале и не соглашайтесь на уточнёнку только для того, чтобы от вас отстали. Уточнённая декларация без реальной ошибки означает, что вы добровольно отказались от законного вычета и заплатили лишний налог.
Какие причины инспекция принимает
Инспекторы видят такие ситуации каждый день и понимают экономику бизнеса. Проблемы возникают не с самой причиной, а с отсутствием документов под неё.
- Закупили крупную партию товара под будущие продажи. Деньги ушли в этом квартале, выручка придёт в следующем.
- Сезонность. У продавцов новогодних товаров, стройматериалов, сельхозпродукции пик закупок и пик продаж никогда не совпадают по кварталам.
- Вложились в оборудование или запускаете производство. Станки куплены, продавать пока нечего.
- Строите объект для себя. Подрядчики выставляют счета-фактуры весь год, а стройка ещё не введена в эксплуатацию.
- Работаете на экспорт по нулевой ставке. Реализация есть, начисленного налога нет, входной НДС остаётся.
- Выручка просела, а договоры с поставщиками продолжают действовать.
- Одна крупная сделка перекосила квартал.
Любая из этих причин снимает вопрос, если к пояснениям приложены документы. Без документов даже правдивое объяснение звучит как отговорка.
Почему опасно подгонять цифру
Соблазн понятный. Убрать часть вычетов из декларации, показать красивые 85 процентов и спать спокойно. Дальше начинается расплата.
Самое очевидное это деньги. Вы платите налог, который платить не обязаны, и вынимаете оборотные средства из бизнеса на месяцы вперёд. В примере выше это 544 тысячи рублей живыми деньгами, которые могли бы работать в закупке.
Дальше риск потерять вычет насовсем. Право на вычет действует три года. Отложенный счёт-фактура теряется в бумагах, бухгалтер меняется, трёхлетний срок истекает, и деньги не возвращаются уже никогда.
Есть и обратный эффект. Инспекция видит движение по всей цепочке через систему АСК НДС. Когда декларация показывает ровные цифры, а ваша книга покупок и данные поставщиков рисуют другую картину, вопросов становится больше. Ровный показатель при неровной хозяйственной деятельности выглядит подозрительнее честного всплеска.
Отдельно про разделение бизнеса ради перераспределения вычетов между несколькими юрлицами. Это дробление со всеми последствиями по статье 54.1 кодекса, и они несопоставимо тяжелее письма из инспекции.
Когда перенос вычета законен
Переносить вычеты в принципе можно, и это законный инструмент. Пункт 1.1 статьи 172 кодекса разрешает заявить вычет по товарам, работам и услугам в течение трёх лет после принятия их на учёт.
Но правило работает не для всего. Вычет по авансу вы обязаны заявить в том квартале, когда выполнены условия для него, отложить его на потом кодекс не разрешает. Основные средства, оборудование к установке и нематериальные активы дробить на части тоже нельзя, вычет по ним берут целиком, хотя перенести его в другой квартал закон позволяет. Так же строго обстоит дело с вычетами налогового агента и с вычетами по командировочным расходам.
Разница между законным переносом и подгонкой в мотиве. Перенести вычет, потому что документы от поставщика пришли позже закрытия квартала, нормально. Перенести реальный вычет только ради процента значит добровольно кредитовать бюджет.
Чем грозит регулярное превышение
Один квартал с высокой долей это эпизод. Двенадцать месяцев подряд выше региональной средней это уже профиль компании в глазах налоговой.
Дальше включается накопительный эффект. К третьему критерию добавляются другие пункты из той же Концепции, низкая налоговая нагрузка, убытки два года подряд, зарплата ниже среднеотраслевой, работа с посредниками без деловой цели. Каждый признак по отдельности терпимый, набор из нескольких переводит компанию в план выездных проверок.
Выездная проверка захватывает три календарных года, предшествующих году её назначения. Проверять будут не только НДС, а всё сразу, включая прибыль и зарплатные налоги. Параллельно инспекция может приостановить операции по счетам, и что делать, если налоговая заблокировала счёт, лучше знать заранее.
Кого на упрощёнке это не касается
С 2026 года компании на УСН платят НДС при выручке свыше 20 миллионов рублей за год и выбирают между пониженными ставками 5 и 7 процентов без права на вычеты и общей ставкой 22 процента с вычетами.
Если вы выбрали 5 или 7 процентов, вычетов у вас нет вообще, и доля вычетов к вам неприменима. Показателя просто не существует, зато инспекция внимательно читает вашу книгу продаж на УСН.
Если вы работаете по ставке 22 процента, вас касается ровно то же самое, что и компании на общей системе. Инспекция считает вашу долю по тем же строкам декларации и сравнивает с той же региональной средней.
Что проверить до сдачи декларации
Посчитайте свою долю за четыре последних квартала до отправки декларации, а не после требования. Сравните её со свежей цифрой по региону из отчёта 1-НДС. Если превышение есть, найдите причину и соберите под неё документы заранее.
Пояснения, отправленные вместе с декларацией по собственной инициативе, часто снимают вопрос до того, как он возникнет. Инспектор видит, что компания понимает свою отчётность и не прячется, и требование может не прийти вовсе.
Высокая доля вычетов сама по себе не преступление и не повод отказываться от денег, которые вам законно причитаются. Проблемы начинаются там, где цифру некому объяснить.
Частые вопросы
Есть ли похожие показатели по другим налогам?
Да, в той же Концепции ФНС двенадцать критериев. Инспекция смотрит на налоговую нагрузку ниже среднеотраслевой, убытки два года подряд, зарплату сотрудников ниже средней по отрасли в регионе, рентабельность заметно ниже статистической. Среднеотраслевые значения ФНС публикует на своём сайте вместе с самой Концепцией.
Компания только открылась, продаж почти нет, а закупки уже пошли. Что делать?
У новой компании доля вычетов в первые кварталы часто зашкаливает, и это нормальная картина запуска. Ждите требование и отвечайте на него честно, приложив договоры аренды, счета на оборудование и первые закупочные документы. Стартовый период инспекции понимают, но пояснения всё равно потребуют.
Декларация вышла к возмещению, а не к уплате. Это опаснее?
Да, режим проверки другой. При заявленном возмещении камеральная проверка идёт углублённо, инспекция вправе истребовать документы по вычетам, а срок проверки составляет два месяца и может быть продлён до трёх. Готовьте полный комплект документов сразу, не дожидаясь запроса.
Могут ли снять вычет, если поставщик не заплатил свой НДС?
Формально ваше право на вычет от этого не зависит, но система АСК НДС покажет расхождение, и требование придёт вам. Если поставщик реальный и сделка настоящая, вычет отстаивается. Если контрагент оказался фирмой без сотрудников и активов, инспекция сошлётся на статью 54.1 кодекса, и защищаться придётся уже по существу сделки.
У нас обособленные подразделения в разных регионах. Чья средняя применяется?
НДС платит организация целиком по месту постановки на учёт головной компании, отдельных деклараций по подразделениям нет. Значит, сравнивают с показателем региона, где зарегистрировано юридическое лицо. Наличие подразделений в других субъектах на расчёт не влияет, хотя как аргумент в пояснениях упомянуть его можно.
Могут ли поднять декларации за прошлые годы, если сейчас доля выросла?
Могут. Выездная проверка охватывает три календарных года, предшествующих году вынесения решения о её назначении, и текущий год тоже попадает в неё в отдельных случаях. Поэтому документы по вычетам храните весь установленный срок, а не до сдачи очередной декларации.