Содержание статьи
Что именно вам прислали
Инспекция общается с бизнесом разными документами, и обязанности по ним отличаются. Информационное письмо о налоговой нагрузке отвечать не заставляет. Приглашение на комиссию по легализации базы обязывает прийти, но не отчитаться письменно. А вот требование запускает часы.
Требование о представлении пояснений приходит в ходе камеральной проверки, когда инспектор нашёл в декларации ошибку, противоречие или разрыв по цепочке НДС. Требование о представлении документов обязывает передать конкретные бумаги, названные в самом требовании. Уведомление о вызове зовёт директора в инспекцию лично.
Отдельно стоит требование об уплате задолженности. Оно не про объяснения, а про отрицательное сальдо единого налогового счёта, и последствия там жёстче.
Три нормы и разные сроки
Собственники обычно держат в голове одну цифру и применяют её ко всему подряд. Ситуаций четыре, и срок в каждой зависит от статьи, по которой выставлено требование.
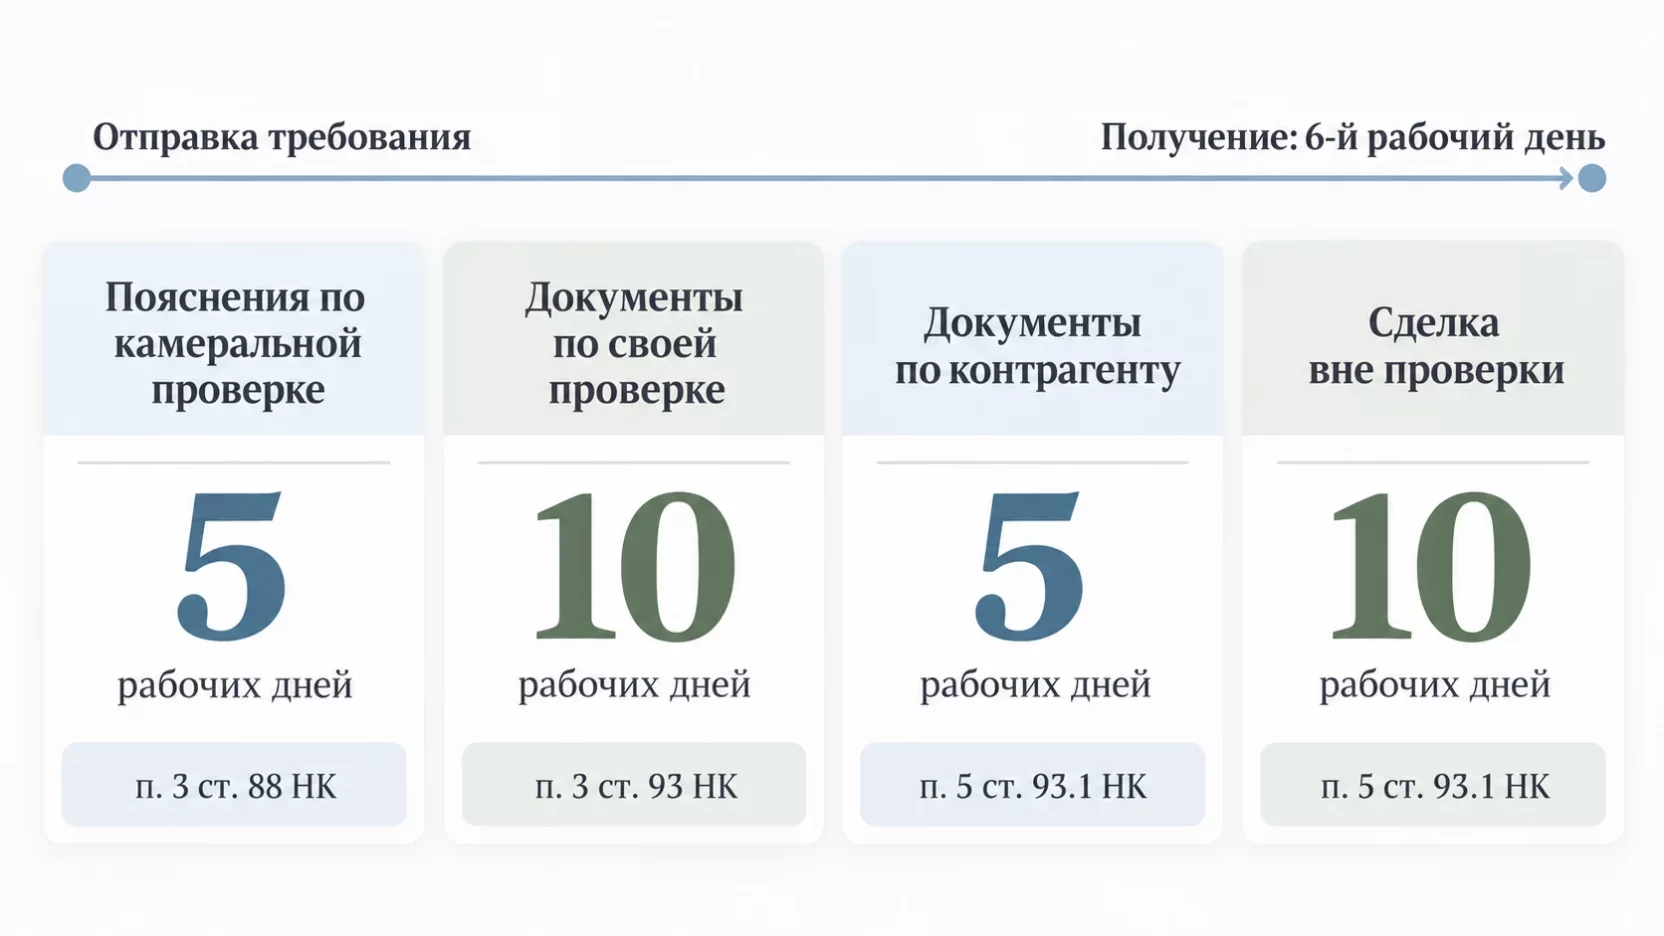
| Что пришло | Норма | Срок |
|---|---|---|
| Пояснения по камеральной проверке | п. 3 ст. 88 НК | 5 рабочих дней |
| Документы по вашей проверке | п. 3 ст. 93 НК | 10 рабочих дней |
| Документы по проверке контрагента | п. 5 ст. 93.1 НК | 5 рабочих дней |
| Документы по конкретной сделке вне проверки | п. 5 ст. 93.1 НК | 10 рабочих дней |
Пояснения по камеральной проверке
- Норма
- п. 3 ст. 88 НК
- Срок
- 5 рабочих дней
Документы по вашей проверке
- Норма
- п. 3 ст. 93 НК
- Срок
- 10 рабочих дней
Документы по проверке контрагента
- Норма
- п. 5 ст. 93.1 НК
- Срок
- 5 рабочих дней
Документы по конкретной сделке вне проверки
- Норма
- п. 5 ст. 93.1 НК
- Срок
- 10 рабочих дней
Дни везде рабочие, выходные и праздники в счёт не идут. Отсчёт начинается со следующего рабочего дня после дня получения требования.
Отдельно смотрите на строку про конкретную сделку. Это самое частое требование у обычной компании, которая ни в какой проверке не участвует. Инспекция интересуется одной вашей поставкой, потому что проверяет кого-то в цепочке.
Ловушка шестого дня
Здесь теряют деньги чаще всего. До февраля 2025 года действовало правило квитанции. Бухгалтер получал требование по ТКС, отправлял квитанцию о приёме, и только с этого момента шёл срок. Пока квитанцию не отправили, формально требование не получено.
С 5 февраля 2025 года квитанцию о приёме отменили. Теперь электронное требование считается полученным на шестой рабочий день со дня отправки, и никакие действия бухгалтера на это не влияют.
Дальше арифметика простая. Инспекция отправила требование в понедельник. Полученным оно считается через шесть рабочих дней, и с седьмого рабочего дня пошли ваши пять. Если бухгалтер зашёл в программу через две недели, половина срока уже сгорела, а по пояснениям он может закончиться полностью.
Практический вывод. Проверять входящие в системе сдачи отчётности надо каждый рабочий день, а не раз в неделю. Если у вас один бухгалтер и он ушёл в отпуск, назначьте того, кто смотрит входящие вместо него. Владельцу полезно раз в месяц самому заходить в программу и видеть список поступивших документов, это часть обычного контроля работы бухгалтерии, о котором мы писали в материале про то, как директору проверить бухгалтера.
Сколько стоит молчание в ответ на требования ФНС о пояснениях
Штрафы выглядят копеечными ровно до того момента, пока не посчитаете их на реальном объёме документов.
За непредставленные или просроченные пояснения инспекция штрафует на 5 000 рублей по статье 129.1 НК. Повторное нарушение в течение календарного года стоит уже 20 000 рублей.
За документы по вашей собственной проверке штраф считается поштучно, 200 рублей за каждую непереданную бумагу по пункту 1 статьи 126 НК. Требование на четыреста накладных и счетов-фактур превращается в 80 000 рублей.
За документы по контрагенту действует другая норма. Отказ или молчание по встречному требованию стоит организации 10 000 рублей по пункту 2 статьи 126 НК, независимо от количества бумаг.
Директор отвечает отдельно. Непредставление сведений налоговому органу стоит должностному лицу от 300 до 500 рублей по статье 15.6 КоАП, а неявка по вызову на комиссию в инспекцию от 2 000 до 4 000 рублей по статье 19.4 КоАП. Суммы символические, но привычка не отвечать формирует репутацию компании в глазах инспекции.
Заблокируют ли счёт за молчание
Прямой связи между неотвеченным требованием о пояснениях и блокировкой счёта нет. Молчание в ответ на требование само по себе операции по счёту не останавливает.
Основания перечислены в статье 76 НК. Счёт останавливают за непредставленную декларацию или расчёт, когда просрочка перевалила за 20 рабочих дней, и за неисполненное требование об уплате задолженности. Ещё одно основание, блокировка за неотправленную квитанцию о приёме документов, действовало до 5 февраля 2025 года и вместе с самими квитанциями ушло.
Опасность в другом. Требование часто приходит именно потому, что инспекция видит несданный отчёт или расхождение, за которым тянется доначисление. Молчание причину не убирает, оно только лишает вас возможности объясниться до того, как инспектор сделает выводы сам. Порядок действий на случай, когда налоговая заблокировала счёт, мы разбирали отдельно.
Молчание как заявка на выездную проверку
Есть последствие, которое дороже любого штрафа. Отбор кандидатов на выездную проверку идёт по общедоступным критериям из приказа ФНС от 30.05.2007 № ММ-3-06/333@. Один из критериев прямо назван непредставлением пояснений на уведомление о выявленных несоответствиях.
Логика инспектора понятная. Компания, которая объясняет расхождение документами, снимает вопрос за неделю. Компания, которая молчит, оставляет вопрос открытым, и он копится вместе с другими признаками. Три-четыре неотвеченных требования подряд по одному и тому же контрагенту читаются как подтверждение подозрений.
Можно ли продлить срок
По документам можно. Пункт 3 статьи 93 НК разрешает попросить отсрочку, если объём слишком велик или бумаги лежат в другом городе. Порядок жёсткий по времени. Уведомление о невозможности представить документы в срок направляется не позднее следующего дня после дня получения требования. Руководитель инспекции принимает решение в течение двух дней и вправе как продлить срок, так и отказать.
В уведомлении нужны причины и конкретная дата, к которой вы всё передадите. Формулировка «слишком много документов» без объяснения обычно получает отказ. Работает другое, например бухгалтер один на компанию с двумя тысячами первичных документов за квартал, часть архива хранится в обособленном подразделении, часть запрошенных счетов-фактур уже передана в другую инспекцию.
По пояснениям продления в кодексе нет. Пять рабочих дней это пять рабочих дней. Если понимаете, что не успеваете собрать полную картину, отправляйте ответ по тому, что есть, и отдельно указывайте, что часть сведений передадите дополнительно.
Как отвечать, чтобы вопрос закрылся
Хороший ответ короткий и предметный. Инспектору нужно понять причину расхождения, а не прочитать сочинение о том, какая у вас честная компания.
Отвечайте ровно на поставленный вопрос. Спросили про расхождение по одному контрагенту, объясняете эту сделку и не рассказываете про остальных. Каждое утверждение подкрепляйте реквизитами документа, номером и датой договора, накладной, платёжного поручения. Если расхождение возникло из-за вашей ошибки, признавайте её и сдавайте уточнённую декларацию по НДС, это дешевле спора.
Чего делать не стоит. Не отправляйте лишние документы «на всякий случай», каждый из них может открыть новую линию вопросов. Не выплёскивайте в ответ эмоции и претензии к работе инспекции. Не оставляйте требование без ответа, даже когда уверены, что оно незаконно, потому что молчание и мотивированный отказ инспекция оценивает совершенно по-разному.
Когда отдавать документы не нужно
Требование не означает, что вы обязаны отдать всё перечисленное. Оснований для законного отказа три.
Документы не относятся к предмету и периоду проверки. При камеральной проверке инспекция вправе истребовать документы только в случаях, прямо названных в статье 88 НК, например при заявленных льготах, при возмещении НДС или при расхождениях по НДС. Запрос оборотно-сальдовой ведомости за пять лет по декларации за один квартал в эти случаи не укладывается.
Документы уже представлялись раньше. Пункт 5 статьи 93 НК освобождает от повторной передачи, но не от ответа. Нужно уведомить инспекцию и указать реквизиты письма, которым документы уже уходили, и наименование органа, куда они поступили. Исключения касаются подлинников, которые вам вернули, и документов, утраченных при обстоятельствах непреодолимой силы.
Требование вне проверки не привязано к конкретной сделке. Вне рамок проверок инспекция вправе запрашивать документы и информацию только по конкретной сделке, это пункт 2 статьи 93.1 НК. Сама ФНС письмом от 27.06.2017 № ЕД-4-2/12216@ запретила подчинённым произвольно истребовать документы без связи с задачами налогового контроля. Если из требования невозможно понять, какая сделка интересует инспекцию, у вас есть основание для отказа.
Как оформить отказ
Отказ это тоже ответ, и уходит он в тот же срок, что и сами документы. Промолчали, получили штраф и спорите уже о своей добросовестности. Отправили письмо с обоснованием, спор идёт о норме права, и шансы на нём совсем другие.
В письме назовите номер и дату требования, перечислите, какие именно позиции вы не представляете, и объясните причину со ссылкой на норму. По уже переданным документам укажите реквизиты прошлого ответа. По требованию вне проверки напишите, что из документа не следует, к какой сделке относится запрос.
Разделяйте позиции. Обычно часть запрошенного вы отдаёте спокойно, а спорной оказывается одна группа документов. Отдайте бесспорную часть в срок и откажите по спорной с обоснованием. Полное молчание по требованию, где девяносто процентов позиций законны, выглядит для инспекции как отказ сотрудничать.
Требования по цепочке контрагентов
Знакомая ситуация. Проверяют не вас, а вашего покупателя или его покупателя, и требования сыплются пачками, иногда по одной и той же сделке из разных инспекций.
Отвечать надо на каждое, даже когда содержание почти одинаковое. Ведите простую таблицу поступивших требований с датой отправки, расчётной датой получения, крайним сроком и отметкой об ответе. Без такого учёта пропуск одного требования из десяти неизбежен.
Отдавайте документы только по той сделке, которая названа. Расширять ответ до полной истории отношений с контрагентом опасно, лишние сведения уходят в материалы чужой проверки, а потом возвращаются к вам вопросами о вашей осмотрительности.
И читайте сам поток как сигнал. Если по одному партнёру требования идут раз за разом, значит, им плотно занимаются. Повод проверить его текущий статус и решить, продолжать ли работу.
Почему бумажный ответ не всегда считается
Компании, которые обязаны сдавать декларации в электронном виде, отвечают на требования по тем же каналам. Для пояснений по НДС правило ещё строже. Пункт 3 статьи 88 НК прямо говорит, что пояснения к декларации по НДС представляются в электронной форме по формату, утверждённому ФНС, а поданные на бумаге считаются непредставленными.
Приказ с форматом действует с начала 2017 года и никуда не делся. На практике это означает, что бухгалтер заполняет ответ в специальном разделе программы сдачи отчётности, а не пишет письмо в текстовом редакторе и не прикладывает скан.
Цена ошибки та же, что и за молчание. Бумажное письмо с подробными объяснениями, отправленное почтой вместо электронного ответа, даёт штраф в 5 000 рублей и оставленный без ответа вопрос инспекции. Свободный текст и подтверждающие документы к электронному ответу приложить можно, но основа должна быть в утверждённом формате.
Первый день после получения
Порядок действий, который спасает срок.
- Определите вид требования и норму, по которой оно выставлено. От этого зависит, пять у вас дней или десять.
- Посчитайте крайнюю дату от даты отправки, а не от даты, когда бухгалтер открыл документ.
- Прочитайте требование целиком и выпишите каждую позицию отдельной строкой, штраф считается по каждой из них.
- Отметьте спорные позиции, по которым готовите мотивированный отказ.
- Если объём документов большой, отправьте уведомление о продлении не позднее следующего дня.
- Соберите ответ, проверьте реквизиты каждого приложенного документа и отправьте в электронном формате.
- Сохраните подтверждение отправки, оно понадобится, если инспекция заявит о непредставлении.
Итоги
Пояснения по камеральной проверке представляются в течение пяти рабочих дней, документы по проверке в течение десяти, встречные документы по контрагенту в течение пяти, документы по сделке вне проверки в течение десяти. Срок отсчитывается от шестого рабочего дня после отправки требования, и квитанция о приёме на это больше не влияет. Молчание стоит 5 000 рублей за пояснения, 200 рублей за каждый документ и 10 000 рублей по встречному требованию, а в перспективе повышает шансы попасть в план выездных проверок. Отказ от представления документов законен в трёх случаях, но всегда оформляется письмом в тот же срок, а по НДС ответ принимается только в электронном формате.
Частые вопросы
Требование пришло по сделке трёхлетней давности, документы уже уничтожены. Что делать?
Проверьте срок хранения. Данные учёта и документы, нужные для исчисления налогов, хранятся пять лет, поэтому трёхлетние бумаги уничтожать было рано. Если документы утрачены при пожаре, затоплении или краже, приложите подтверждение и объясните обстоятельства. Ответ инспекции нужен в любом случае, молча оставлять требование нельзя.
Компания сменила адрес и перешла в другую инспекцию, а требование пришло из старой. Отвечать?
Да, отвечать нужно той инспекции, которая указана в требовании. Чаще всего она запрашивает документы для проверки другого налогоплательщика, и ваш переезд её полномочий не отменяет. В ответе укажите актуальный адрес компании и инспекцию, где вы стоите на учёте сейчас.
Бухгалтер в отпуске, директор в командировке. Кто подпишет ответ вовремя?
Заранее выпустите электронную подпись минимум на двух сотрудников или оформите машиночитаемую доверенность на того, кто подписывает документы вместо руководителя. Отпуск, болезнь и отсутствие подписи уважительными причинами не считаются, срок из-за них не сдвигается.
У ИП нет ТКС и электронной отчётности. Как отвечать на требование?
Если предприниматель не обязан сдавать отчётность в электронном виде, требование приходит по почте или через личный кабинет, и ответ можно передать на бумаге лично, через представителя или заказным письмом. Исключение касается пояснений по декларации НДС, они принимаются только в электронном формате.
Инспекция запросила пояснения по декларации, которую мы сдали два года назад. Это законно?
Пояснения по камеральной проверке декларации запрашивают, пока проверка идёт, а идёт она три месяца с даты сдачи декларации. Требование за пределами этого срока обычно выставляется уже по другой процедуре, вне рамок проверки или в связи с проверкой контрагента. Посмотрите, на какую статью ссылается инспекция, от этого зависит и срок ответа, и ваши основания для отказа.
Планируется ли увеличить сроки ответа на требования?
Об увеличении общих сроков речи не идёт, движение обратное. Электронный документооборот с инспекцией с каждым годом становится жёстче, квитанции о приёме уже отменили, а автоматический контроль расхождений по НДС порождает всё больше требований. Рассчитывать стоит на действующие пять и десять рабочих дней.



