Содержание статьи
Что происходит, когда банк «блокирует счёт»
Слова «банк заблокировал счёт» в разговоре собственников означают сразу несколько разных вещей. Разбираться нужно именно с той, которая случилась у вас, потому что снимаются они по-разному.
- Отказ в проведении конкретной операции. Счёт работает, но один платёж банк не пропускает и просит документы по сделке.
- Ограничение дистанционного обслуживания. Интернет-банк и карта отключены, платёжку можно принести в отделение на бумаге, и её тоже проверят.
- Меры по высокой степени риска. Списания запрещены почти полностью, а остаток при закрытии счёта банк не выдаёт.
- Блокирование средств по перечню Росфинмониторинга. Самая тяжёлая история, она касается фигурантов специальных перечней и встречается редко.
Полное замораживание счёта у обычного работающего бизнеса бывает нечасто. Гораздо чаще предприниматель сталкивается с отказом в операции и отключённым интернет-банком, а звучит это в пересказе одинаково страшно. Решение инспекции при этом видно в открытом сервисе ФНС, поэтому начните с того, чтобы проверить блокировку счёта по ИНН, и если решения нет, вопрос точно к банку.
Чем блокировка счёта по 115-ФЗ отличается от налоговой
Разница принципиальная, и путаница здесь стоит дорого. Если вы придёте в инспекцию с претензией к банку, вам просто разведут руками.
| Параметр | Банк по 115-ФЗ | Налоговая по ст. 76 НК |
|---|---|---|
| Кто решает | Сам банк по своим правилам контроля | Инспекция выносит решение |
| Основание | Подозрение в отмывании и сомнительные операции | Долг, несданная отчётность, обеспечительные меры |
| Что перекрыто | Операции и дистанционный доступ целиком | Сумма долга либо все расходные операции |
| Как снимается | Вы доказываете банку законность операций | Устраняете причину, инспекция отменяет решение |
| Снимется ли само | Нет, пока банк не примет ваши пояснения | Да, после уплаты долга или сдачи отчёта |
| Куда жаловаться | В сам банк, затем в комиссию Банка России | В вышестоящий налоговый орган и в суд |
Кто решает
- Банк по 115-ФЗ
- Сам банк по своим правилам контроля
- Налоговая по ст. 76 НК
- Инспекция выносит решение
Основание
- Банк по 115-ФЗ
- Подозрение в отмывании и сомнительные операции
- Налоговая по ст. 76 НК
- Долг, несданная отчётность, обеспечительные меры
Что перекрыто
- Банк по 115-ФЗ
- Операции и дистанционный доступ целиком
- Налоговая по ст. 76 НК
- Сумма долга либо все расходные операции
Как снимается
- Банк по 115-ФЗ
- Вы доказываете банку законность операций
- Налоговая по ст. 76 НК
- Устраняете причину, инспекция отменяет решение
Снимется ли само
- Банк по 115-ФЗ
- Нет, пока банк не примет ваши пояснения
- Налоговая по ст. 76 НК
- Да, после уплаты долга или сдачи отчёта
Куда жаловаться
- Банк по 115-ФЗ
- В сам банк, затем в комиссию Банка России
- Налоговая по ст. 76 НК
- В вышестоящий налоговый орган и в суд
Главное отличие в последней строке. Налоговая блокировка держится на понятной причине, и как только причина устранена, ограничение снимают. Разбор ситуации с инспекцией мы подробно расписали в отдельном материале о том, что делать, когда налоговая заблокировала счёт. У банка автоматики нет. Пока живой сотрудник не изучит ваши договоры и не закроет вопрос, ограничение будет висеть, даже если вы уверены в своей правоте.
Почему банк не объясняет причину подробно
Банк обязан сообщить о принятом решении и его причинах не позднее пяти рабочих дней. На практике вы получаете общую формулировку со ссылкой на 115-ФЗ и просьбу представить документы за период.
Подробностей не будет, и дело не в вредности менеджера. Внутренние правила контроля и критерии срабатывания составляют банковскую тайну особого рода, а факт передачи сведений в Росфинмониторинг сотрудник раскрывать не вправе вообще. Он физически не может сказать вам «нас смутил ваш поставщик из Ростова».
Поэтому спорить с банком «объясните конкретно» бессмысленно. Работает другая тактика. Вы сами смотрите на свои операции глазами контролёра, находите самые непонятные со стороны платежи и закрываете их документами до того, как вас об этом спросят второй раз.
Платформа «Знай своего клиента» и светофор Банка России
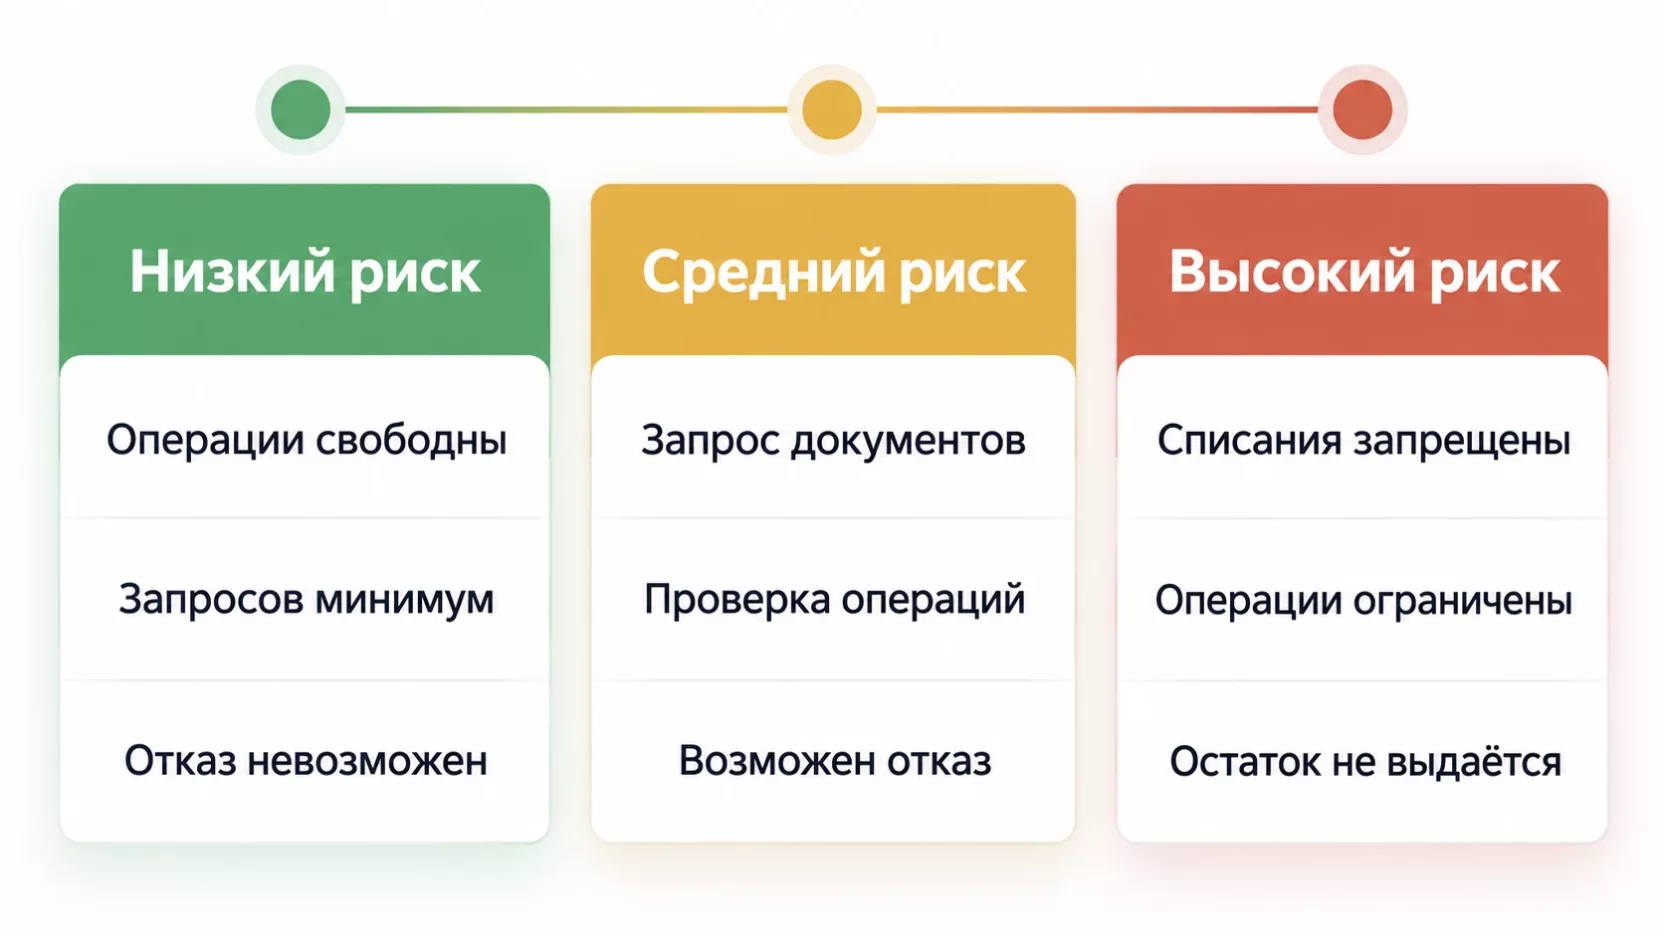
С июля 2022 года работает платформа «Знай своего клиента». Банк России сам оценивает каждое юрлицо и каждого ИП и относит их к низкой, средней или высокой степени риска. В обиходе эти группы называют зелёной, жёлтой и красной, а всю систему светофором.
Оценка идёт по видам деятельности, операциям по счетам, связям учредителей и руководителей, данным госорганов. Подавляющее большинство компаний находится в зелёной зоне, в красной их доли процента. Банк видит присвоенный вам уровень и накладывает его на собственную оценку.
Что означает красный уровень риска
Отдельный красный маркер от Банка России сам по себе счёт не останавливает. Тяжёлые последствия наступают, когда высокую степень риска компании присвоили одновременно и регулятор, и обслуживающий банк. Тогда включается статья 7.7 закона, и банк перестаёт списывать деньги со счёта почти по всем основаниям, а при расторжении договора не выдаёт остаток и не переводит его в другой банк.
Разрешёнными остаются немногие платежи. Это налоги, взносы и другие обязательные платежи в бюджет, зарплата работникам в сумме не больше начисленной за предыдущий месяц, выплаты по трудовому законодательству, погашение кредитов, взятых до применения мер, и расходы на ликвидацию, если решение о ней принято. Предпринимателю дополнительно оставляют средства на жизнь себе и иждивенцам в пределах установленного законом лимита.
О применении мер банк сообщает в течение пяти рабочих дней. С этого момента у вас шесть месяцев на обжалование. Если за полгода уровень риска не пересмотрен, Банк России направляет сведения в налоговую службу, и юрлицо ждёт принудительное исключение из ЕГРЮЛ.
Из-за чего это чаще всего прилетает
Банк смотрит не на одну операцию, а на картину по счёту в целом. Чаще всего внимание привлекает следующее.
- Регулярное снятие наличных, особенно крупными суммами сразу после поступления выручки.
- Транзитные операции, когда деньги приходят и в течение одного-двух дней уходят дальше почти в той же сумме.
- Налоги и взносы, уплаченные с расчётного счёта в размере менее одного процента от оборота по нему. Банк России ориентирует банки на значение около 0,9 процента от дебетового оборота.
- Работа с контрагентами, у которых уже высокий уровень риска, короткая история или массовый адрес.
- Резкая смена характера операций, когда компания годами возила стройматериалы, а потом начала оплачивать маркетинговые услуги на десятки миллионов.
- Частые переводы физическим лицам без понятного основания, особенно веером на много карт. У селлеров такую картину дают самовыкупы на маркетплейсе.
- Платежи с назначением «по договору» без номера и даты, одинаковые формулировки во всех платёжках.
Ни один признак не приговор сам по себе. Опасны сочетания. Небольшой торговый бизнес с малой налоговой нагрузкой, наличными и переводами на карты сотрудников набирает сразу три отметки и попадает в проверку почти неизбежно.
Порядок действий, когда операция не прошла
Первые сутки решают многое. Спокойные и подготовленные ответы банк читает совсем не так, как эмоциональные письма про произвол.
- Получите письменное основание. Запросите в банке официальный ответ с указанием нормы и запрошенного перечня документов, скриншот из мобильного приложения таким основанием не является.
- Поймите, что именно ограничено. Отказ по одной операции, отключение интернет-банка и меры по высокой степени риска лечатся по-разному.
- Проверьте свой уровень риска на платформе Банка России по ИНН. Это бесплатно и занимает пару минут.
- Соберите документы по запрошенным операциям и по всей цепочке, а не по одному платежу.
- Напишите короткую сопроводительную записку с объяснением, чем занимается компания, откуда приходят деньги и куда уходят.
- Отправьте пакет через банк-клиент с подтверждением получения и зафиксируйте дату.
- Параллельно продумайте, как платить зарплату и налоги, если разбирательство затянется. Эти платежи обычно проходят даже при серьёзных ограничениях, а пропущенный срок запустит взыскание налоговой задолженности поверх банковских проблем.
Чего делать не стоит, тоже понятно. Не переводите деньги срочно в другой банк «пока не поздно», это ровно тот сценарий, который система считает выводом средств. Не закрывайте счёт сгоряча, отказ и закрытие по инициативе банка попадут в статистику отказов и потянутся за вами.
Какие документы готовить
Стандартный запрос банка выглядит объёмным, но собирается за день, если учёт в порядке.
- Договоры с контрагентами по спорным операциям вместе с приложениями и спецификациями.
- Первичка по сделкам, то есть счета, накладные, УПД, акты, транспортные документы.
- Налоговые декларации за последние периоды и платёжные поручения на уплату налогов и взносов.
- Штатное расписание, сведения о численности, документы по зарплате.
- Договор аренды офиса, склада или торговой точки.
- Пояснение об экономическом смысле операций, написанное человеческим языком на одну страницу.
- Документы, подтверждающие источник происхождения крупных поступлений, если речь о займах или взносах учредителя.
Слабое место у большинства собственников одно. Сделка реальная, а бумаг по ней нет либо они подписаны задним числом и это видно. Банк оценивает не вашу честность, а подтверждённость операций документами.
Сколько ждёт бизнес и сколько отвечает банк
Единого срока рассмотрения документов закон банку не устанавливает, он прописан во внутренних правилах и обычно занимает от трёх до десяти рабочих дней. Дальше сроки уже жёсткие.
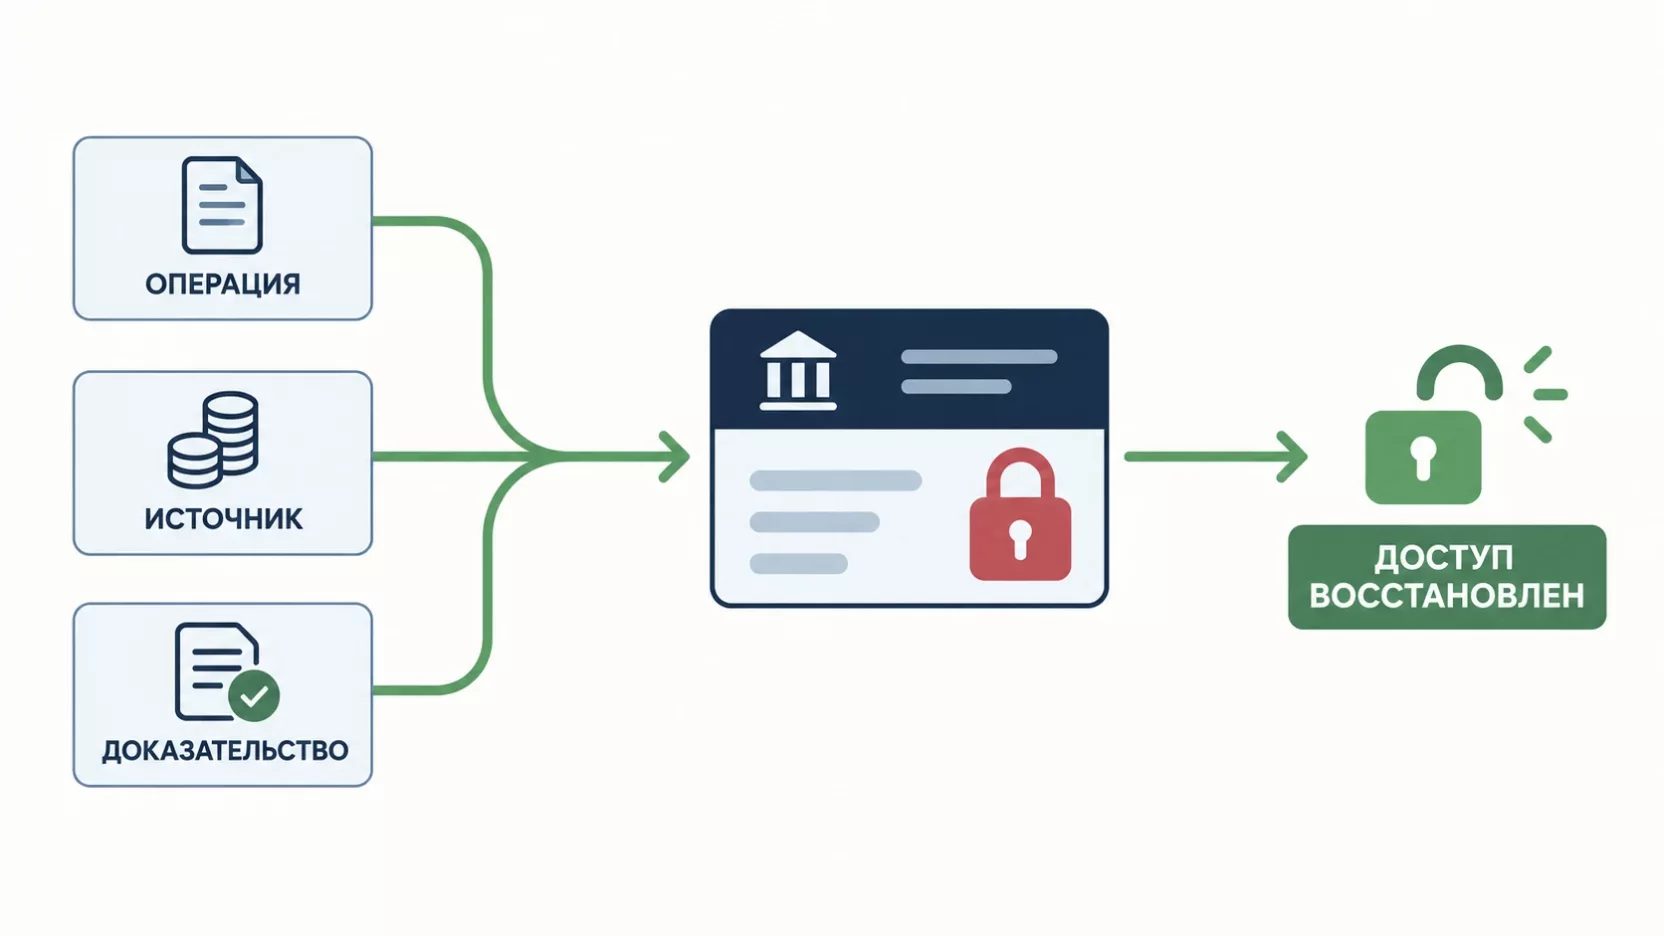
Если банк отказал в операции, вы вправе представить документы и пояснения об отсутствии оснований для отказа. На их рассмотрение у банка семь рабочих дней, после чего он обязан сообщить об устранении оснований отказа либо о том, что решение остаётся в силе. Именно этот письменный ответ становится пропуском на следующий уровень.
Жалоба в межведомственную комиссию Банка России
Комиссия при Банке России рассматривает споры бизнеса с банками по 115-ФЗ. Подать туда заявление можно только после того, как вы обратились в банк и получили от него письменный отказ пересмотреть решение. Жалоба «сразу в ЦБ, минуя банк» возвращается без рассмотрения.
Комиссия принимает заявления по трём поводам. Это отказ в проведении операции, отказ в заключении договора счёта или расторжение договора по инициативе банка, а также решение Банка России не менять высокую степень риска. Заявление подаётся через интернет-приёмную Банка России, к нему прикладываются сведения о компании, отчётность, документы по спорным операциям и вся переписка с банком.
Срок рассмотрения составляет двадцать рабочих дней со дня обращения. Решение комиссия направляет и вам, и банку, и для банка оно обязательно. По мерам, связанным с высокой степенью риска, обратиться в комиссию нужно в течение шести месяцев со следующего дня после получения сообщения банка.
Что делать при отказе комиссии
Отказ комиссии не последняя инстанция, дальше идёт суд. Решение Банка России об отсутствии оснований менять уровень риска оспаривается в судебном порядке, и практика по таким спорам уже сложилась.
Трезвый расчёт здесь важнее эмоций. Суд занимает месяцы, а бизнесу нужно платить зарплату и держать поставщиков. Поэтому параллельно с обжалованием обычно приходится менять сами операции. Уходить от наличных, поднимать долю безналичных расчётов, приводить налоговую нагрузку к нормальному уровню, чистить список контрагентов. Без этого даже выигранный спор закончится новым вопросом через квартал.
Отказы, чёрный список и выход из него
Официального «чёрного списка» с таким названием нет, но механизм работает. Сведения об отказах банки передают в Росфинмониторинг, оттуда информация уходит в Банк России и рассылается по всем кредитным организациям. Другой банк видит, что вам уже отказывали, и осторожничает с открытием счёта.
Выход из этой истории есть, он называется реабилитацией. Если банк, который вас отказал, рассмотрел документы и снял основания отказа, он обязан направить в Росфинмониторинг сведения об устранении причин. Информация расходится по системе так же, как расходился сам отказ. Если банк упирается, ту же задачу решает решение межведомственной комиссии в вашу пользу.
Практический вывод простой. Никогда не оставляйте отказ без реакции, даже если счёт вы всё равно закрываете и уходите в другой банк. Неоспоренный отказ живёт годами и всплывает в самый неудобный момент.
Во что обходится простой
Оптовая компания с оборотом три миллиона рублей в месяц теряет при двухнедельной остановке счёта примерно полтора миллиона отгрузок. Часть клиентов уходит к конкуренту насовсем, поставщики просят предоплату, а сотрудники начинают искать другую работу. Сравните эти суммы с расходами на нормальный учёт и своевременную подготовку документов.
Как не попасть под ограничения
Профилактика скучная, но работает лучше любых юристов постфактум.
- Держите налоговую нагрузку по расчётному счёту выше одного процента от оборота и платите налоги с того же счёта, по которому идёт выручка.
- Указывайте в назначении платежа номер и дату договора, наименование товара или услуги. Формулировка «оплата по счёту» без реквизитов раздражает контроль.
- Проверяйте контрагентов до сделки, в том числе по красному маркеру на платформе Банка России.
- Сведите наличные к минимуму, оплачивайте закупки и расходы с карты компании.
- Переводы физлицам оформляйте документально. Договор с самозанятым, чек, акт, зарплатная ведомость.
- Держите ОКВЭД в соответствии с реальной деятельностью и обновляйте его, когда бизнес меняется.
- Отвечайте на запросы банка в срок и по существу, даже когда вопросы кажутся глупыми.
Итоги
Банковское ограничение по 115-ФЗ отличается от налоговой блокировки по всем параметрам сразу. Решение принимает сам банк, причину подробно не объясняет, а само по себе ограничение не снимется никогда. Порядок действий сводится к письменному основанию от банка, проверке своего уровня риска, сбору документов по операциям и внятным пояснениям. Если банк не передумал за семь рабочих дней, дорога идёт в межведомственную комиссию Банка России с её двадцатью рабочими днями, а дальше в суд. Самый дешёвый вариант остаётся прежним. Понятные операции, подтверждённые документами, и налоговая нагрузка, которая не заставляет банк задавать вопросы.
Частые вопросы
Что будет с деньгами, если банк расторг договор счёта?
В обычной ситуации остаток вы вправе получить или перевести в другой банк. Если к компании применены меры по высокой степени риска, банк остаток не выдаёт и не перечисляет до тех пор, пока уровень риска не пересмотрен. Поэтому закрывать счёт до окончания разбирательства опасно.
Может ли банк взять повышенную комиссию за перевод остатка после отказа?
Заградительные тарифы за перевод денег в другой банк после отказа по 115-ФЗ суды регулярно признают незаконными. Суды исходят из того, что комиссия оплачивает услугу банка и не может работать как санкция. Переплату реально вернуть, но для этого потребуется претензия и, скорее всего, суд.
Заблокируют ли личную карту директора из-за проблем компании?
Прямой связи нет, счета физлица и организации проверяются отдельно. Но если на карту руководителя регулярно приходят крупные суммы со счёта его же компании без понятного основания, вопросы возникнут и по карте, а невозвращённый подотчёт директора налоговая вдобавок считает его доходом. Особенно когда компания уже попала в поле зрения контроля.
Можно ли открыть счёт в другом банке, пока идёт спор?
Формально да, отказ одного банка не запрещает открывать счета в других. На практике новый банк видит сведения об отказе и часто отказывает сам либо открывает счёт с усиленным контролем. Разумнее сначала снять основания отказа в исходном банке.
Касаются ли эти правила самозанятых и обычных карт физлиц?
Требования 115-ФЗ распространяются на все счета, но светофор платформы «Знай своего клиента» оценивает только юрлиц и предпринимателей. Для карт физлиц действуют отдельные антифрод-правила по закону 161-ФЗ, там перевод приостанавливают на срок до двух рабочих дней и подтверждают согласие клиента.
Что меняется в контроле операций с 1 сентября 2026 года?
Росфинмониторинг получает доступ к сведениям об операциях через национальную систему платёжных карт, систему быстрых платежей и единый QR-код. Для бизнеса это означает, что картина по переводам становится полнее и цепочки видны лучше. Ограничение количества карт на одного человека вступает в силу позже, с 1 сентября 2027 года.



