Содержание статьи
Два разных вопроса про НДС 22 процента от суммы
Когда собственник спрашивает «сколько тут НДС», он задаёт один из двух вопросов. Ответы у них разные, а путают их постоянно.
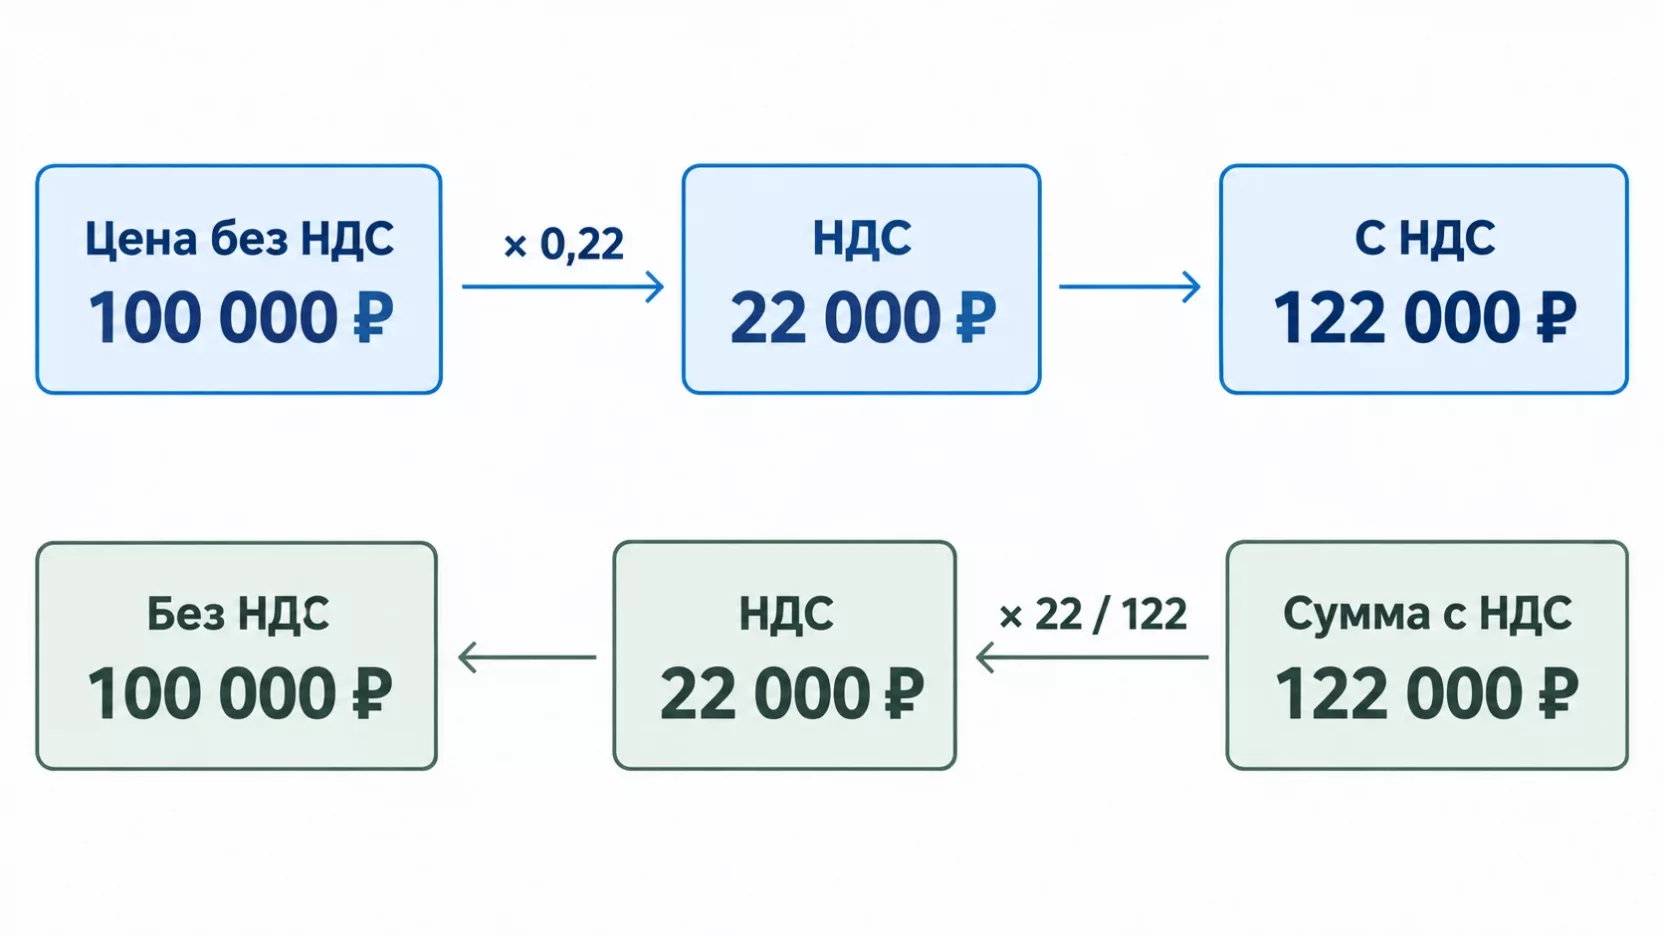
Первый вопрос. Есть цена без налога, надо добавить к ней НДС и назвать покупателю итог. Второй вопрос обратный. Есть сумма, которую клиент готов отдать целиком, и надо понять, сколько из неё уйдёт в бюджет, а сколько останется вам.
В первом случае сумму умножают на 0,22. Во втором на дробь 22/122. Дальше всё зависит только от того, поняли вы, какая сумма у вас в руках, или нет.
Начислить сверху, когда цена без налога
Умножаете цену на 0,22 и получаете сумму налога. Умножаете ту же цену на 1,22 и сразу видите итог, который заплатит покупатель.
Товар стоит 350 000 рублей без НДС. Налог 350 000 × 0,22 = 77 000 рублей. Покупатель платит 427 000 рублей. Ваша выручка при этом остаётся 350 000, налог вы просто собрали с покупателя и передадите государству.
Так работает формулировка «плюс НДС» или «цена без учёта НДС». Она выгодна продавцу, потому что налог ложится сверху на согласованную цену и вашей маржи не касается.
Выделить из суммы, когда цена уже с налогом
Обратная задача. Клиент называет сумму, которую готов заплатить целиком, и налог сидит внутри неё. Тогда работает расчётная ставка 22/122.
Сумма 500 000 рублей с НДС. Налог 500 000 × 22 / 122 = 90 163,93 рубля. Вам остаётся 409 836,07 рубля.
Дробь 22/122 берётся не с потолка. Сумма с налогом это 122 процента от цены без налога, значит сам налог занимает в ней 22 части из 122. В процентах это 18,03 процента от суммы с НДС.
Почему нельзя просто отнять 22 процента
Самая частая ошибка в переговорах выглядит безобидно. Клиент назвал 500 000 с НДС, собственник в уме отнимает 22 процента и получает 390 000. Цифра красивая и неправильная.
Правильный ответ 409 836 рублей. Разница почти 20 тысяч на одной сделке, и в вашу пользу.
Причина в базе. Двадцать два процента считаются от цены без налога, а не от итоговой суммы. Когда вы отнимаете 22 процента от итога, вы берёте процент не от того числа. На сделке в 5 миллионов та же ошибка стоит около 200 тысяч рублей, а если по такому принципу собран весь прайс, за год набегают миллионы.
Обратная версия той же ошибки встречается в счетах. Бухгалтер получает сумму 500 000 с НДС, умножает её на 0,22 и ставит в счёт налог 110 000 вместо 90 164. Покупатель либо платит лишнее, либо возвращает документы на переделку.
Приёмы устного счёта для переговоров
За столом переговоров калькулятора обычно нет, а отвечать надо за десять секунд.
Чтобы начислить сверху, разбейте 22 процента на 20 и 2. Двадцать процентов это пятая часть суммы, два процента это сотая доля, умноженная на два. Для 350 000 пятая часть будет 70 000, два процента дадут 7 000, налог 77 000. Считается в уме за пару секунд на любой круглой цифре.
Чтобы выделить налог из суммы, считайте его как 18 процентов от итога. Для 500 000 получится 90 000 при точном значении 90 164. Погрешность около 330 рублей на каждый миллион, для разговора этого хватает с запасом.
А свою выручку прикидывайте как 82 процента от суммы с налогом. Миллион с НДС оставляет вам примерно 820 тысяч, точно 819 672 рубля.
Когда нужна точность до рубля, работает короткая дробь. Сократите 22/122 и получите 11/61. Делите сумму на 61 и умножайте на 11.
Таблица типовых сумм
Круглые значения удобно держать в голове. Обратите внимание на строки, где круглым оказывается итог с налогом, а не цена без него.
| Сумма без НДС | НДС 22 % | Сумма с НДС |
|---|---|---|
| 10 000,00 | 2 200,00 | 12 200,00 |
| 50 000,00 | 11 000,00 | 61 000,00 |
| 81 967,21 | 18 032,79 | 100 000,00 |
| 100 000,00 | 22 000,00 | 122 000,00 |
| 409 836,07 | 90 163,93 | 500 000,00 |
| 500 000,00 | 110 000,00 | 610 000,00 |
| 819 672,13 | 180 327,87 | 1 000 000,00 |
| 1 000 000,00 | 220 000,00 | 1 220 000,00 |
10 000,00
- НДС 22 %
- 2 200,00
- Сумма с НДС
- 12 200,00
50 000,00
- НДС 22 %
- 11 000,00
- Сумма с НДС
- 61 000,00
81 967,21
- НДС 22 %
- 18 032,79
- Сумма с НДС
- 100 000,00
100 000,00
- НДС 22 %
- 22 000,00
- Сумма с НДС
- 122 000,00
409 836,07
- НДС 22 %
- 90 163,93
- Сумма с НДС
- 500 000,00
500 000,00
- НДС 22 %
- 110 000,00
- Сумма с НДС
- 610 000,00
819 672,13
- НДС 22 %
- 180 327,87
- Сумма с НДС
- 1 000 000,00
1 000 000,00
- НДС 22 %
- 220 000,00
- Сумма с НДС
- 1 220 000,00
Две строки стоит запомнить наизусть. Сто тысяч с НДС это 81 967 рублей выручки, миллион с НДС это 819 672 рубля. От них легко считать любые промежуточные суммы простым делением и умножением.
Клиент говорит «наш бюджет 500 тысяч с НДС»
Эта фраза звучит на каждых вторых переговорах. Бюджет 500 тысяч с НДС означает, что на счёт вам придут 500 000, но 90 164 рубля из них уже принадлежат бюджету. Ваша выручка 409 836 рублей, и из неё придётся покрыть себестоимость, зарплату и прибыль.
Сравните с формулировкой «500 тысяч плюс НДС». Клиент заплатит 610 000, у вас останутся те же 500 000. Одна и та же сделка, разница 90 164 рубля.
Поэтому первый вопрос заказчику всегда одинаковый. Пятьсот тысяч это ваш платёж целиком или цена, к которой добавится налог? Ответ на него стоит дороже, чем весь последующий торг по срокам и условиям.
Отдельно посчитайте, что будет, если вы дадите цену как компания без НДС, а потом перешагнёте порог и станете плательщиком. Тогда 90 тысяч налога придётся вынимать из уже согласованной цены. Тем, кто подходит к границе, полезно заранее посмотреть что происходит при доходе близко к 20 млн на УСН.
«В том числе НДС» и «плюс НДС» в договоре
Эти три слова в договоре стоят ровно 22 процента вашей выручки. Формулировка «цена 500 000 рублей, в том числе НДС» означает выделение расчётной ставкой и вашу выручку 409 836. Формулировка «цена 500 000 рублей, кроме того НДС 22 процента» означает начисление сверху и выручку 500 000.
Опаснее всего договор, где про налог не сказано вообще. Суды исходят из того, что налог уже сидит внутри названной цены, и продавцу приходится выделять его расчётным методом из своих денег. Взыскать НДС с покупателя сверх цены после подписания получается редко.
Проверьте свои шаблоны договоров и счетов на эту строку до следующей сделки. Подробный разбор формулировок и последствий мы собрали в отдельном материале про цену без НДС в договоре.
Скидка, которая стоит дороже, чем кажется
Скидка в процентах безопасна, потому что она уменьшает и цену, и налог пропорционально. Скидка в рублях устроена коварнее.
Договорились на 500 000 с НДС, клиент попросил скинуть 50 тысяч. Итог 450 000 с НДС, налог 81 147,54, ваша выручка 368 852,46. Из пятидесяти тысяч скидки вашей выручки коснулись 40 984 рубля, остальное сняло нагрузку по налогу.
А теперь тот же разговор при цене «500 000 плюс НДС». Скинуть 50 тысяч от цены без налога означает 450 000 плюс налог, итого 549 000. Клиент фактически получил скидку 61 000 рублей от прежних 610 000, а вы потеряли все 50 тысяч выручки.
Разница между двумя вариантами одной уступки около 9 тысяч рублей. Поэтому в переговорах всегда фиксируйте, от какой суммы считается скидка.
Счёт на аванс и налог, который возникает сразу
Здесь ошибаются даже опытные предприниматели. Любая полученная предоплата содержит НДС, и он считается расчётным методом в том же квартале, когда деньги пришли на счёт.
Клиент перечислил аванс 244 000 рублей. Налог с аванса 244 000 × 22 / 122 = 44 000 рублей, и заплатить его надо, даже если отгрузка будет через полгода.
Дальше типичная ловушка. Компания выставляет счёт на предоплату в половину суммы и берёт половину от цены без налога, 250 000 рублей. Деньги приходят, а налог всё равно считается изнутри полученного, 250 000 × 22 / 122 = 45 081,97 рубля. При отгрузке этот налог уходит в вычет НДС с аванса, но квартал вы проживёте без этих денег в обороте.
Правильная половина сделки на 500 000 плюс НДС это 305 000 рублей, то есть половина от 610 000. Тогда и налог, и выручка делятся ровно пополам.
Копейки, округление и отказ в вычете
Ставка 22 процента даёт круглые числа только при начислении сверху. При выделении из суммы почти всегда получается бесконечная дробь, и здесь начинаются мелкие, но дорогие ошибки.
Округлять налог в счёте-фактуре до целых рублей нельзя. Все суммы указываются в рублях и копейках, и книга продаж заполняется так же. Округление до полных рублей допускается только в отдельных разделах декларации.
На практике это выглядит так. В счёте-фактуре сорок позиций, налог по каждой строке округлили до рубля, и общий итог перестал сходиться. Инспекция читает расхождение как арифметическую ошибку, и покупателю снимают вычет по НДС. Дальше он приходит к вам переделывать документы, и вы теряете время, а иногда и самого покупателя.
Расчётные ставки на упрощёнке
Если компания на УСН перешла порог 20 млн рублей выручки и выбрала пониженную ставку, арифметика та же, меняется только дробь. При ставке 5 процентов налог выделяется как 5/105, при ставке 7 процентов как 7/107.
Сто тысяч рублей с налогом при ставке 5 процентов дают 4 761,90 налога и 95 238,10 выручки. Те же сто тысяч при ставке 22 процента дают 18 032,79 налога и 81 967,21 выручки.
Разница в выручке больше 13 тысяч рублей со ста тысяч оборота. Но пониженные ставки лишают права на вычеты входного налога, поэтому выбор между ставками 5 и 22 считают по всей картине закупок и продаж, а не по одной этой строке.
Договоры, подписанные по старой ставке
Сделки, начатые в 2025 году, доживают до 2026 и приносят неприятные сюрпризы. Налог определяется по дате отгрузки, а не по дате аванса, и переходящая пара аванс в декабре, отгрузка в январе вызывает больше всего споров.
Аванс 120 000 рублей получен в декабре 2025 года, налог с него посчитан по расчётной ставке 20/120 и составил 20 000 рублей. Отгрузка идёт в 2026 году уже по ставке 22 процента.
Дальше всё зависит от формулировки цены. Если в договоре стояло «100 000 рублей плюс НДС», итог становится 122 000, и покупатель доплачивает 2 000 рублей. Если в договоре стояло «120 000 рублей, в том числе НДС», сумма остаётся прежней, налог при отгрузке составит 120 000 × 22 / 122 = 21 639,34 рубля, а ваша выручка упадёт со 100 000 до 98 360,66 рубля.
Полторы тысячи с одного договора выглядят мелочью. На портфеле из сорока переходящих контрактов это уже около 65 тысяч рублей, которые никто не планировал отдавать.
Короткая памятка
Запомнить нужно немного.
- Цена без налога умножается на 0,22, чтобы получить налог, и на 1,22, чтобы получить итог.
- Сумма с налогом умножается на 22/122, это примерно 18 процентов.
- Ваша выручка из суммы с налогом составляет примерно 82 процента.
- Отнимать 22 процента от суммы с налогом нельзя, ошибка около 20 тысяч на каждые 500 тысяч.
- Первый вопрос клиенту всегда один, названная сумма это платёж целиком или цена до налога.
- Скидка в рублях бьёт по выручке иначе, чем скидка в процентах.
- Аванс содержит налог с первого дня, независимо от даты отгрузки.
Частые вопросы
Изменится ли ставка 22 процента в ближайшие годы?
Повышение основной ставки закреплено законом от 28.11.2025 № 425-ФЗ бессрочно, срока действия у неё нет. Планов дальнейшего изменения основной ставки на 2027 год официально не объявлено. Льготная ставка 10 процентов по продуктам, детским товарам, лекарствам и печатным изданиям сохранена без изменений.
Как считать налог, если часть ассортимента идёт по ставке 10 процентов?
Каждая позиция считается по своей ставке отдельной строкой, общего усреднённого процента по счёту не бывает. Молоко пойдёт по 10 процентов, упаковка и доставка по 22. В итоговой сумме документа налог складывается из строк, поэтому выделить его из общего итога одной дробью уже не получится.
Мы продаём физлицам через кассу. Как налог попадает в чек?
Цена в чеке всегда указывается с налогом, а сама ставка проставляется отдельным реквизитом. Настройки кассовой программы и товарных карточек надо было обновить до первой продажи 2026 года, иначе в чеках будет стоять устаревшая ставка. Розничная цена при этом решением продавца может остаться прежней, тогда рост налога съедает его маржу.
Нужно ли пересчитывать цены в прайс-листе и на сайте?
Если у вас указаны цены с налогом, пересчитать нужно, иначе покупатель заплатит по старой цене, а налог вы отдадите по новой из своего кармана. Удобнее держать в прайсе цену без налога с явной пометкой, что налог добавляется сверху. Публичную оферту на сайте стоит проверить отдельно, потому что она связывает вас условиями наравне с договором.
Как из выделенного налога получить сумму к уплате в бюджет?
Выделенный из продаж налог это только начисление. К уплате идёт разница между налогом с ваших продаж и входным налогом по счетам-фактурам из книги покупок. Если с продаж вы начислили 90 164 рубля, а поставщики предъявили вам 40 000, в бюджет уйдёт 50 164 рубля. Именно поэтому общая ставка 22 процента с правом на вычеты бывает выгоднее пониженных ставок без вычетов.
Отгрузка была в декабре 2025, а акт подписали в январе 2026. Какая ставка?
По товарам ставка определяется датой отгрузки, поэтому декабрьская поставка идёт по 20 процентов, даже если бумаги подписаны позже. По работам и услугам моментом реализации обычно считается дата приёмки заказчиком, и тут январский акт уже потянет за собой ставку 22 процента. Спорные переходящие договоры лучше разобрать с бухгалтером до сдачи декларации за квартал.



