Содержание статьи
Что меняется, когда компания уходит с общей системы
На общей системе бизнес платит налог на прибыль по ставке 25 процентов, НДС и налог на имущество. Упрощёнка заменяет эти три налога одним. Отчётности становится меньше, декларация по налогу на прибыль исчезает, книга покупок и книга продаж перестают быть ежеквартальной головной болью.
Экономия для многих компаний реальная. Но она давно перестала быть автоматической, и выбор режима на 2027 год считают по цифрам своего бизнеса заранее, а не радуются самой смене режима.
Условия перехода с ОСНО на УСН с 2027 года
Компания вправе перейти, если одновременно выполняются пять требований.
- Доход за девять месяцев 2026 года не больше 367 875 000 рублей. Базовые 337,5 миллиона умножаются на коэффициент-дефлятор 1,090, утверждённый приказом Минэкономразвития от 06.11.2025 № 734. На предпринимателей этот лимит не распространяется, его соблюдают только организации.
- Остаточная стоимость основных средств в пределах установленного лимита. Базовое значение 200 миллионов рублей тоже индексируется, в 2026 году это 218 миллионов. Коэффициент на 2027 год утвердят только в ноябре 2026 года.
- Средняя численность работников не больше 130 человек.
- Доля участия других организаций в уставном капитале не больше 25 процентов.
- У компании нет филиалов. Представительства и обычные обособленные подразделения упрощёнке не мешают, запрет касается именно филиала, сведения о котором внесены в устав и ЕГРЮЛ.
Проверять надо все пять пунктов, а не только выручку. Чаще всего спотыкаются на филиале, который открыли когда-то под региональный склад, и на доле материнской компании в капитале.
Кому упрощёнка закрыта независимо от оборотов
Есть виды деятельности, при которых режим не применяется вообще. Банки, страховщики, негосударственные пенсионные и инвестиционные фонды, профессиональные участники рынка ценных бумаг, ломбарды, микрофинансовые организации, частные агентства занятости. Сюда же попадают производители подакцизных товаров, организаторы азартных игр, нотариусы и адвокаты, участники соглашений о разделе продукции и плательщики единого сельхозналога.
Отдельно стоит помнить про ювелирную розницу и опт с драгоценными металлами, которым упрощёнка закрыта с 2023 года.
Уведомление и срок до 31 декабря
Порядок уведомительный. Компания сама сообщает инспекции, что со следующего года работает на упрощёнке, разрешения ждать не нужно.
Форма 26.2-1 по классификатору КНД 1150001 утверждена приказом ФНС от 02.11.2012 № ММВ-7-3/829@ и остаётся рекомендованной, то есть уведомить можно и в свободной форме. В бланке указывают выбранный объект налогообложения, доход за девять месяцев 2026 года и остаточную стоимость основных средств на 1 октября.
Подать можно лично, по почте с описью вложения, через личный кабинет или по телекоммуникационным каналам вместе с электронной подписью. Крайняя дата для перехода с 2027 года - 31 декабря 2026 года, это четверг и обычный рабочий день, никаких переносов не будет.
Сдавайте уведомление в первой половине декабря. Последняя неделя года в инспекциях перегружена, а квитанция об отправке позже станет вашим единственным доказательством.
Что будет, если опоздать
Закон здесь жёсткий. Тот, кто не уведомил налоговую в установленный срок, применять упрощёнку не вправе, это прямо написано в подпункте 19 пункта 3 статьи 346.12 НК. Никаких уважительных причин норма не предусматривает.
На практике это означает год работы на общей системе с НДС и налогом на прибыль и повторную попытку только в декабре 2027 года. Компании, которые с января начали считать налог по упрощёнке без поданного уведомления, потом получают доначисления сразу по трём налогам с пенями и штрафами.
Судебная практика иногда встаёт на сторону бизнеса, но только в узких ситуациях. Например, уведомление отправили вовремя, а инспекция его потеряла и при этом целый год не требовала отчётность по общему режиму. Доказывать это придётся с квитанциями и описями на руках.
Упрощёнка больше не освобождает от НДС
Это главное, чего до сих пор не знает половина собственников. С 2025 года упрощенцы стали плательщиками НДС, а с 2026 года порог опустился до 20 миллионов рублей выручки за год. Закон от 04.07.2026 № 228-ФЗ заморозил его и отменил запланированное снижение, так что на 2027 год ориентир прежний, 20 миллионов.
Теперь считайте на своих цифрах. Если выручка компании за 2026 год выше 20 миллионов рублей, то с 1 января 2027 года она платит НДС уже на упрощёнке, с первого же дня, без всякого переходного периода. Выбор остаётся только в ставке. Пониженные 5 процентов при доходе до 272,5 миллиона рублей или 7 процентов дальше, но без права на вычеты. Либо общая ставка 22 процента с вычетами, как на общей системе. Выбранная пониженная ставка связывает компанию на двенадцать кварталов подряд.
Отсюда простой вывод. Оптовик с оборотом 60 миллионов, который уходит на упрощёнку ради избавления от НДС, от него не избавится. Он сменит ставку 22 процента на 5 процентов без вычетов, и для бизнеса с большой долей закупок это может оказаться дороже, а не дешевле. Если ваш доход только подбирается к порогу, посмотрите, что делать, когда доход близко к лимиту 20 млн.
Восстановление НДС по остаткам и технике
Вторая сумма, которую считают до подачи уведомления. Весь входной НДС, который компания забрала вычетами по товарам на складе, материалам и основным средствам, при уходе на режим без вычетов придётся вернуть бюджету. Требование записано в пункте 3 статьи 170 НК, а восстановление НДС при переходе на УСН отражают в последней декларации на общей системе.
Порядок величины простой. Товарный остаток на 5 миллионов рублей без налога, купленный по ставке 22 процента, даёт 1 100 000 рублей к доплате. По технике и недвижимости налог возвращают не целиком, а в доле, пропорциональной остаточной стоимости, поэтому свежекупленный грузовик бьёт по кошельку сильнее полностью самортизированного станка.
Есть и вариант без восстановления. Компания, которая на упрощёнке выберет общую ставку 22 процента и сохранит вычеты, возвращать ничего не должна. Для бизнеса с дорогим складом и парком техники это иногда решающий аргумент при выборе ставки.
Доходы или доходы минус расходы
Объект указывается прямо в уведомлении, и до конца года его ещё можно передумать, подав новое уведомление. После 1 января объект фиксируется на весь 2027 год, сменить его получится только с 2028 года.
На объекте «доходы» налог считается со всей выручки по ставке 6 процентов, расходы не учитываются вообще. На объекте «доходы минус расходы» ставка 15 процентов, но база уменьшается на затраты из закрытого перечня статьи 346.16 НК. Регионы вправе снижать ставки до 1 и до 5 процентов соответственно, поэтому свою местную ставку проверьте отдельно.
У второго объекта есть нижняя граница. Если налог получился меньше 1 процента от дохода, платится минимальный налог, то есть тот самый 1 процент с выручки. Убыточный год от платежа в бюджет не спасает.
Точка безубыточности по доле расходов
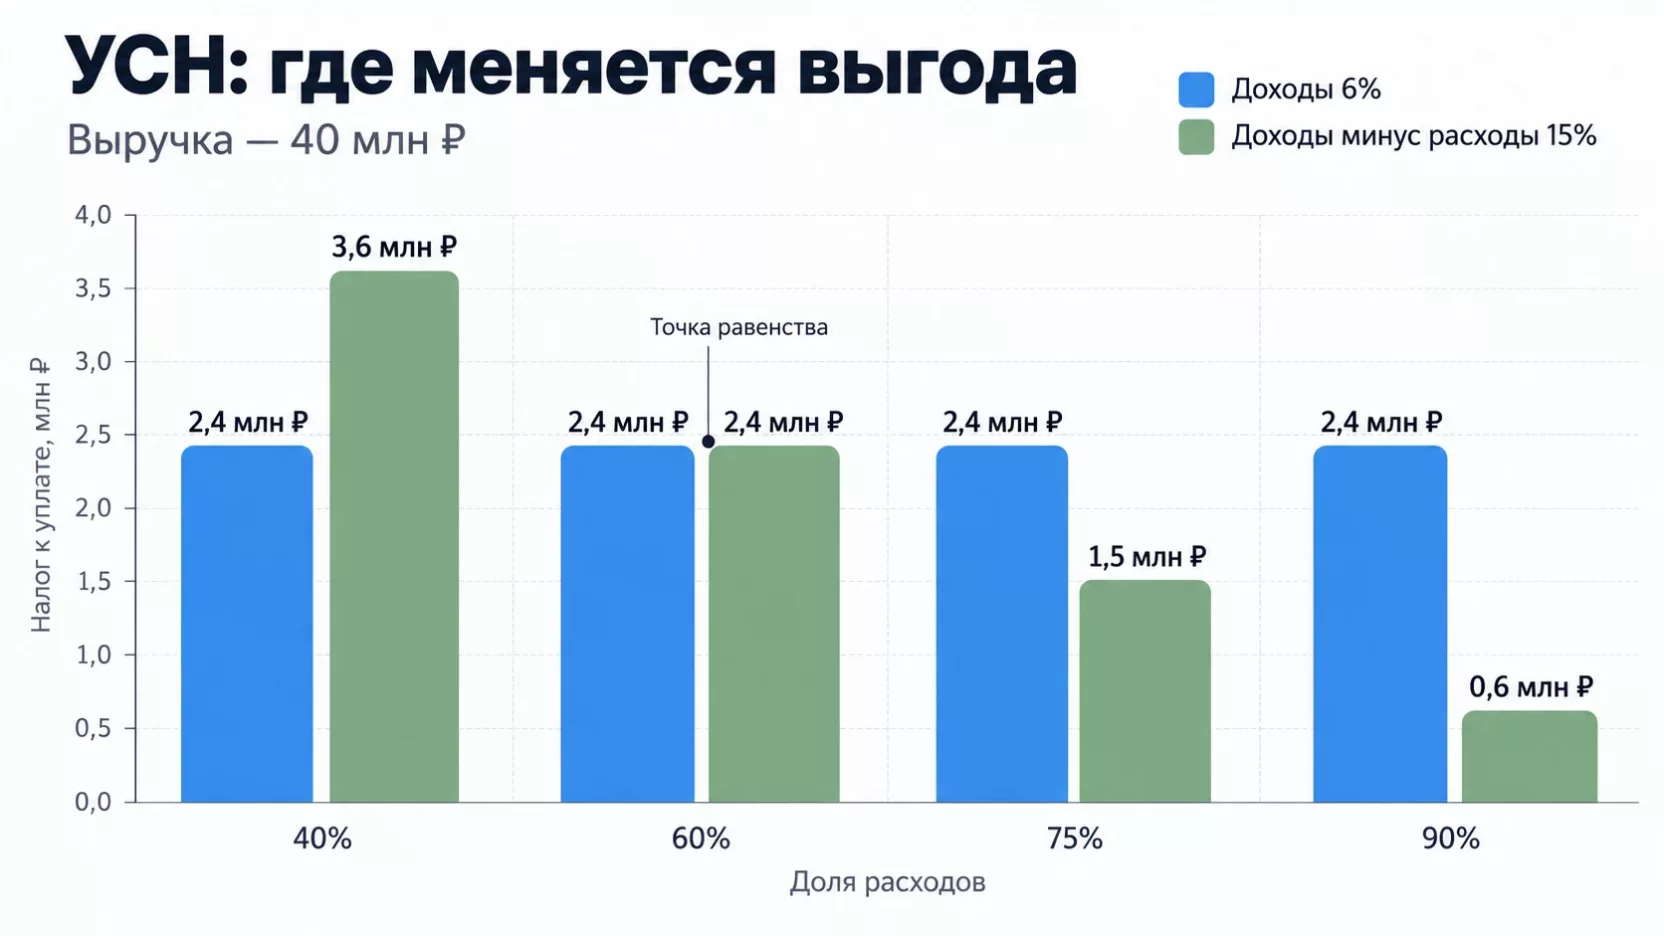
Арифметика здесь короткая. Оба объекта дают одинаковый налог, когда расходы составляют 60 процентов дохода. Ниже этой доли выгоднее «доходы», выше выгоднее «доходы минус расходы».
Возьмём компанию с выручкой 40 миллионов рублей за год и посмотрим, как меняется налог.
| Доля расходов | Расходы, руб. | Налог 6% | Налог 15% |
|---|---|---|---|
| 40% | 16 000 000 | 2 400 000 | 3 600 000 |
| 60% | 24 000 000 | 2 400 000 | 2 400 000 |
| 75% | 30 000 000 | 2 400 000 | 1 500 000 |
| 90% | 36 000 000 | 2 400 000 | 600 000 |
40%
- Расходы, руб.
- 16 000 000
- Налог 6%
- 2 400 000
- Налог 15%
- 3 600 000
60%
- Расходы, руб.
- 24 000 000
- Налог 6%
- 2 400 000
- Налог 15%
- 2 400 000
75%
- Расходы, руб.
- 30 000 000
- Налог 6%
- 2 400 000
- Налог 15%
- 1 500 000
90%
- Расходы, руб.
- 36 000 000
- Налог 6%
- 2 400 000
- Налог 15%
- 600 000
При доле расходов около 93 процентов включается минимальный налог, и ниже 400 тысяч рублей с этой выручки заплатить уже не получится.
Услуги, консалтинг, аренда и почти любой бизнес без закупок обычно живут левее точки перелома. Торговля, производство и подряд со своими материалами и субподрядом чаще оказываются правее.
Как страховые взносы сдвигают расчёт
Шестьдесят процентов - это чистая арифметика без учёта взносов. В жизни граница сдвигается.
На объекте «доходы» компания уменьшает налог на страховые взносы за сотрудников, но не больше чем наполовину. Если взносы выбирают весь этот вычет, ставка фактически превращается в 3 процента, и точка равенства уезжает к 80 процентам расходов. На объекте «доходы минус расходы» взносы просто входят в затраты и отдельного вычета не дают.
Поэтому компании с большим фондом оплаты труда и умеренными закупками почти всегда остаются на «доходах», даже когда расходы формально перевалили за 60 процентов.
Переходные доходы и расходы
На общей системе доходы и расходы считают по отгрузке, на упрощёнке по деньгам. На стыке лет часть операций рискует попасть в базу дважды или не попасть никуда. Правила стыковки собраны в статье 346.25 НК.
Работает это так. Отгрузили товар в декабре 2026 года, а деньги пришли в феврале 2027 года - в доходы на упрощёнке эта оплата не попадает, налог на прибыль с неё уже начислен. Наоборот, деньги, полученные авансом в 2026 году под отгрузку 2027 года, включаются в доходы упрощёнки на 1 января.
С расходами зеркально. Затраты, оплаченные в 2026 году, но фактически понесённые уже на упрощёнке, учитываются на дату их осуществления. А то, что вы успели включить в расходы по налогу на прибыль, второй раз списать при оплате в 2027 году нельзя.
Авансы, полученные до перехода
Самая денежная точка перехода. С аванса, полученного на общей системе, вы уже начислили НДС и заплатили его в бюджет. Отгрузка при этом уйдёт в 2027 год, когда ставка будет другой.
Пункт 5 статьи 346.25 НК разрешает принять этот НДС к вычету в последнем квартале на общей системе. Но при двух условиях. Налог надо вернуть покупателю живыми деньгами и подписать с ним соглашение об изменении цены. Просто так вычет не дадут.
Не сделали ни того ни другого до 31 декабря - НДС остаётся в бюджете, а отгрузка в 2027 году пойдёт уже по правилам упрощёнки. Для крупного аванса это потерянные сотни тысяч рублей на пустом месте. Поэтому все авансы, полученные до перехода, поднимают в ноябре, а не в конце декабря.
Незакрытые договоры и основные средства
Каждый действующий договор с 2027 года начинает жить по новой ставке. Пройдите по длящимся контрактам и посмотрите, как в них написана цена. Формулировка «в том числе НДС 22 процента» после смены режима перестаёт соответствовать реальности, и спор с покупателем о том, кто забирает разницу, лучше закрыть допсоглашением заранее. Небрежная цена без НДС в договоре обходится дороже любой экономии на налоге.
Отдельно проверьте, не выгоднее ли перенести часть отгрузок или закупок через границу года. Крупная покупка оборудования в декабре означает свежий вычет, который тут же придётся восстановить, а та же покупка в январе спокойно ляжет в расходы на упрощёнке.
Основные средства, оплаченные на общей системе, переезжают на упрощёнку по остаточной стоимости на 1 января. Дальше она списывается в расходы по правилам упрощёнки, и срок списания зависит от срока полезного использования объекта. Для этого нужны бухгалтерская и налоговая остаточная стоимость по каждому объекту, а не общая цифра по балансу.
Что успеть до 31 декабря
- Посчитайте доход за девять месяцев 2026 года и сверьте с лимитом 367 875 000 рублей.
- Проверьте остаточную стоимость основных средств, численность, долю юрлиц в капитале и отсутствие филиала в уставе.
- Посчитайте выручку за 2026 год и определите, окажетесь ли вы плательщиком НДС на упрощёнке с первого дня.
- Прикиньте сумму восстановленного НДС по складу, материалам и технике.
- Сравните налог на двух объектах по своей реальной доле расходов и по региональной ставке.
- Поднимите незакрытые авансы и решите по каждому, возвращать НДС покупателю или нет.
- Подготовьте допсоглашения по длящимся договорам.
- Подайте уведомление в первой половине декабря и сохраните квитанцию о приёме.
Разложить этот расчёт по своим цифрам за декабрь реально, но начинать в двадцатых числах уже поздно. Если внутри компании считать некому, посмотрите, как директору проверить бухгалтера перед таким решением.
Итоги
Уведомление о переходе на упрощёнку с 2027 года подаётся до 31 декабря 2026 года, и опоздание стоит целого года на общей системе. Пять условий проверяют одновременно, а не только выручку за девять месяцев. Главное изменение последних лет в том, что упрощёнка сама по себе больше не освобождает от НДС при выручке выше 20 миллионов рублей. Ещё до подачи уведомления посчитайте восстановленный НДС по остаткам, выберите объект по своей доле расходов и разберитесь с авансами и договорами, которые перетекают в новый год.
Частые вопросы
Можно ли перейти на упрощёнку не с 1 января, а в середине года?
Действующая компания - нет. Смена режима работает только с начала календарного года. Исключение одно, вновь созданная организация или только что зарегистрированный предприниматель подают уведомление в течение 30 календарных дней с даты постановки на учёт и считаются упрощенцами сразу с момента регистрации.
Придёт ли из налоговой подтверждение, что переход состоялся?
Отдельного разрешения инспекция не выдаёт, порядок уведомительный. Если нужен документ для банка или контрагента, запросите информационное письмо по форме 26.2-7, налоговая обязана его выдать. До этого доказательством служит квитанция о приёме уведомления или почтовая опись.
Что будет с убытками, накопленными на общей системе?
Перенести их на упрощёнку нельзя. Убытки прошлых лет, полученные при других режимах, налоговую базу на упрощёнке не уменьшают. Если у компании накоплен крупный убыток, который она рассчитывала списать против будущей прибыли, смена режима эту возможность закрывает.
Можно ли вернуться обратно на общую систему, если упрощёнка не подойдёт?
Добровольно только с начала следующего календарного года, уведомив инспекцию не позднее 15 января. Бросить упрощёнку в середине года по собственному желанию нельзя. Автоматически режим слетает лишь при превышении лимитов или нарушении условий, и тогда слёт с УСН на ОСНО возвращает компанию на общую систему с начала того квартала, в котором произошло нарушение.
Какую отчётность за 2026 год сдавать после перехода?
Всю обычную отчётность общей системы за 2026 год в стандартные сроки. Декларацию по налогу на прибыль за год, декларацию по НДС за четвёртый квартал, где как раз отражается восстановление налога, и отчётность по имуществу. Переход на новый режим прошлые периоды не отменяет.
Будет ли порог 20 миллионов рублей снижаться дальше?
Первоначальный график предполагал снижение уже с 2027 года, но закон от 04.07.2026 № 228-ФЗ его приостановил и оставил 20 миллионов на ближайшие годы. Снижение отложено, а не отменено, поэтому компаниям с выручкой в районе 15 миллионов имеет смысл возвращаться к этому вопросу каждый год.



