Содержание статьи
Что такое восстановление НДС простыми словами
Пока компания работает на общей системе, входной НДС по каждой покупке она забирает у бюджета обратно через вычет. Купили товар за 122 тысячи рублей, 22 тысячи из них вернули себе вычетом. Государство идёт на это не из щедрости. Оно рассчитывает, что дальше этот товар вы продадите с НДС и налог вернётся в бюджет уже с вашей продажи.
Как только компания уходит на режим без НДС, расчёт ломается. Товар лежит на складе, погрузчик работает, машина ездит, а продажи с налогом больше не будет. Значит, вычет был выдан авансом под операцию, которой не случится.
Поэтому закон требует вернуть его. Восстановить НДС означает начислить обратно ту сумму, которую вы когда-то приняли к вычету, показать её в декларации и заплатить в бюджет. Никакой новой сделки за этим не стоит, деньги уходят за смену режима.
Удар разовый. Он приходится на один квартал и больше не повторяется, но сумма для торговой или производственной компании легко перекрывает годовую экономию от самой упрощёнки.
Кому придётся вернуть налог, а кому нет
После перехода на упрощёнку компания оказывается в одном из трёх положений, и сумма к доплате в каждом своя.
Компания с выручкой в пределах 20 миллионов рублей за прошлый год получает освобождение от НДС по статье 145 НК. Вычетов у неё больше нет, значит налог восстанавливать надо.
Компания с выручкой выше 20 миллионов остаётся плательщиком НДС на упрощёнке и выбирает ставку. Если это пониженные 5 или 7 процентов, права на вычеты нет, и восстанавливать тоже придётся. Ставка 5 процентов работает, пока доход не превысил 272,5 миллиона рублей в 2026 году, дальше включаются 7 процентов.
Третий вариант спасает деньги. Компания на упрощёнке вправе платить НДС по общей ставке 22 процента и сохранить вычеты. Тогда логика бюджета не нарушена, восстанавливать ничего не нужно. Для бизнеса с большим складом и дорогим оборудованием этот вариант нередко оказывается дешевле пониженной ставки, хотя на первый взгляд выглядит хуже.
Что попадает под восстановление НДС при переходе на упрощёнку
Считают по тому, что физически осталось у компании на дату перехода и будет использоваться уже на новом режиме.
- товары для перепродажи, лежащие на складе;
- сырьё, материалы, комплектующие, упаковка и топливо в остатке;
- готовая продукция, не отгруженная покупателям;
- основные средства, то есть транспорт, оборудование, недвижимость;
- нематериальные активы, если при их покупке был входной налог;
- НДС с выданных авансов, по которым поставка ещё не пришла.
Всё, что компания успела продать, списать в производство или потребить до перехода, под восстановление не попадает. Аренда за прошедшие месяцы, отработанная реклама, связь, услуги подрядчиков закрытых периодов остаются в покое.
Как считают сумму по складским остаткам
Здесь механика простая. Берёте фактический остаток по данным инвентаризации, находите входной НДС, который по этим позициям был принят к вычету, и восстанавливаете его полностью.
Ставка берётся та, что действовала на дату покупки, а не сегодняшняя. Товар, купленный в 2025 году, вернётся в бюджет по 20 процентам, купленный в 2026 году по 22 процентам. Считать весь склад по одной ставке нельзя, если партии приходили в разные годы.
По готовой продукции формула не работает механически. Из остатка нельзя выдернуть налог расчётным способом, потому что в себестоимости есть зарплата и взносы, где входного НДС не было никогда. Нужно поднимать состав затрат и считать по материальной части.
Как считают по основным средствам и нематериальным активам
По технике и недвижимости налог возвращается не целиком, а в той доле, которая ещё не самортизирована. Формула такая.
> НДС к восстановлению = принятый к вычету НДС × остаточная стоимость / первоначальная стоимость
Остаточную стоимость берут по данным бухгалтерского учёта на дату перехода, переоценку не учитывают. Считать нужно по каждому объекту отдельно, а не по общей доле износа всего парка.
Отсюда два практических вывода. Полностью самортизированный станок восстанавливать не заставит, остаточная стоимость ноль и налог тоже ноль. А вот грузовик, купленный за квартал до перехода, вернётся в бюджет почти в полной сумме вычета, потому что амортизации набежать не успело.
Считаем на примере оптовой компании
Компания торгует хозяйственными товарами, выручка за 2026 год около 58 миллионов рублей. С 1 января 2027 года она переходит на упрощёнку и выбирает ставку 5 процентов. На конец года у неё полный склад и два объекта на балансе.
| Что осталось на балансе | Как считаем | НДС к восстановлению, руб. |
|---|---|---|
| Товар на складе | 4 200 000 руб., куплен в 2026 году по ставке 22% | 924 000 |
| Материалы и упаковка | 800 000 руб., ставка 22% | 176 000 |
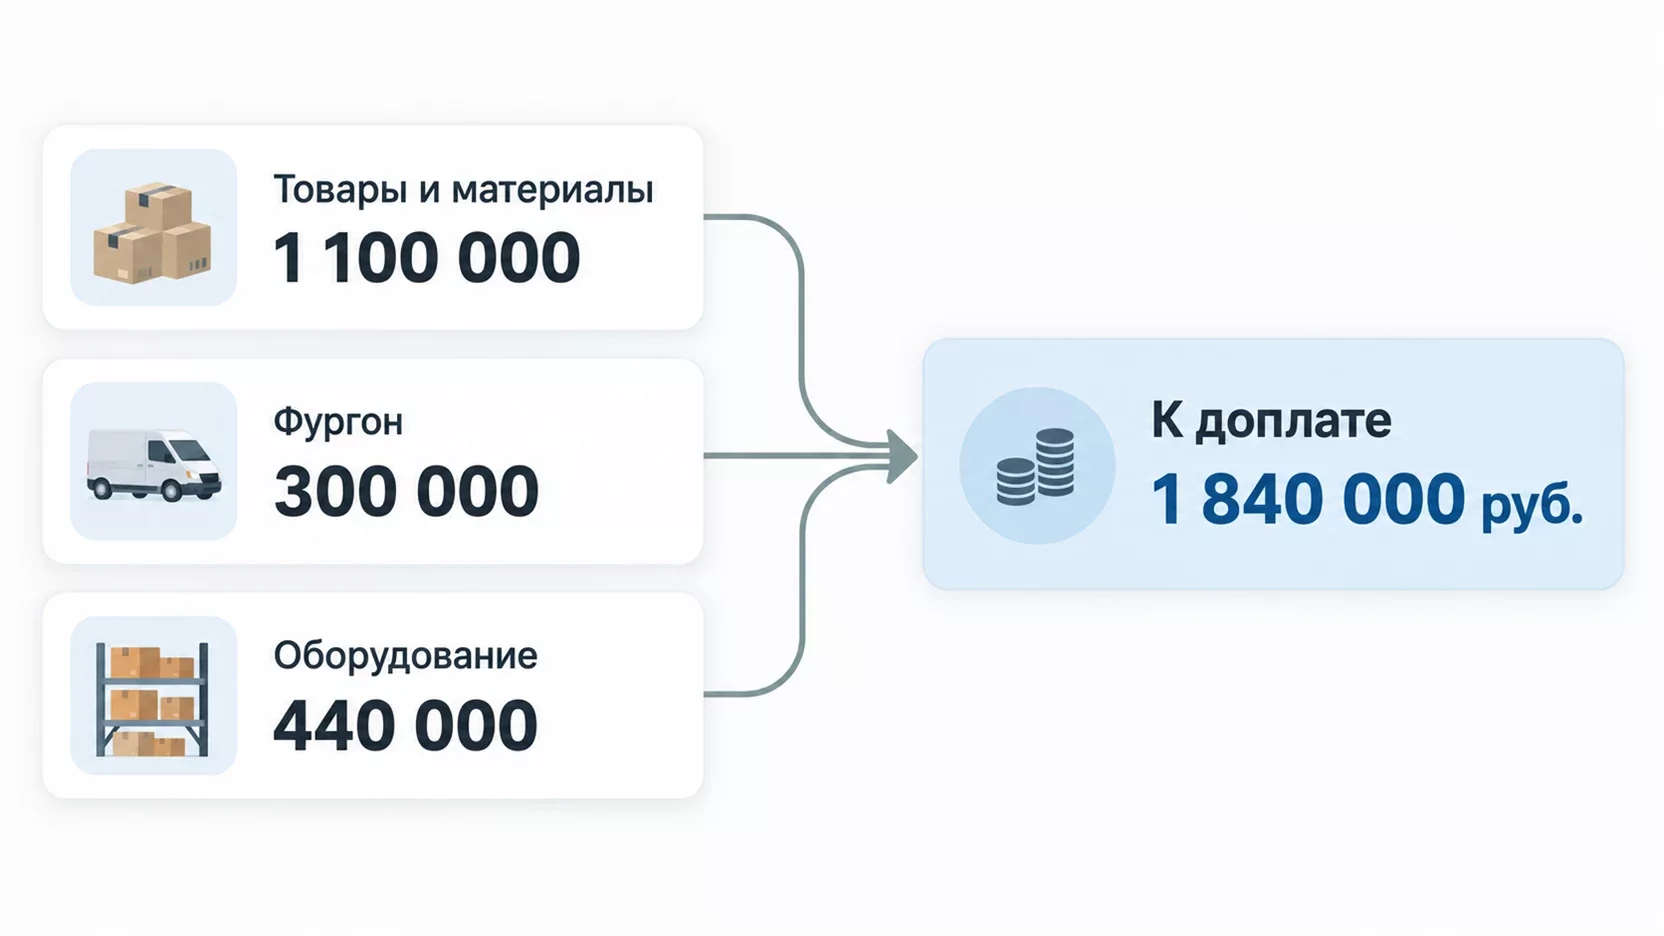
| Фургон 2024 года | вычет 600 000 руб., остаток 1 500 000 из 3 000 000 | 300 000 |
| Складское оборудование 2026 года | вычет 528 000 руб., остаток 2 000 000 из 2 400 000 | 440 000 |
| Итого | 1 840 000 |
Товар на складе
- Как считаем
- 4 200 000 руб., куплен в 2026 году по ставке 22%
- НДС к восстановлению, руб.
- 924 000
Материалы и упаковка
- Как считаем
- 800 000 руб., ставка 22%
- НДС к восстановлению, руб.
- 176 000
Фургон 2024 года
- Как считаем
- вычет 600 000 руб., остаток 1 500 000 из 3 000 000
- НДС к восстановлению, руб.
- 300 000
Складское оборудование 2026 года
- Как считаем
- вычет 528 000 руб., остаток 2 000 000 из 2 400 000
- НДС к восстановлению, руб.
- 440 000
Итого
- НДС к восстановлению, руб.
- 1 840 000
Один миллион восемьсот сорок тысяч рублей компания отдаёт бюджету за то, что сменила режим. Ни одной новой сделки, ни одной отгрузки, только дата в уведомлении.
Платить эту сумму придётся тремя равными частями примерно по 613 тысяч рублей. Для бизнеса с оборотом 58 миллионов это заметная дыра в обороте, особенно в первом полугодии, когда склад уже надо закупать заново.
В каком квартале восстанавливают и когда платить
Квартал зависит от того, каким вы стали после перехода.
Если компания попадает под освобождение по статье 145, налог восстанавливают в последнем квартале работы на общей системе. Для перехода с 1 января 2027 года это четвёртый квартал 2026 года, декларация сдаётся до 25 января, а налог платят тремя частями 28 января, 28 февраля и 28 марта.
Если компания выбрала ставку 5 или 7 процентов, момент другой. Налог восстанавливают в первом квартале, начиная с которого применяется пониженная ставка, то есть уже на упрощёнке. Наша компания из примера покажет свои 1 840 000 рублей в декларации за первый квартал 2027 года, а заплатит 28 апреля, 28 мая и 28 июня 2027 года.
Восстановленные суммы попадают в книгу продаж. Регистрируют там те же счета-фактуры, по которым когда-то брали вычет.
Можно ли учесть восстановленный налог в расходах
Кодекс прямо запрещает включать восстановленные суммы в стоимость товаров и основных средств. Их относят к прочим расходам по статье 264 НК.
Для компании, которая восстанавливает налог последним кварталом на общей системе, это скидка. Сумма уменьшает базу по налогу на прибыль, ставка которого сейчас 25 процентов, то есть четверть возвращается через снижение прибыльного налога. С 1 840 000 рублей это было бы 460 тысяч.
А вот при переходе на ставку 5 или 7 процентов картина хуже. Восстановление приходится на квартал, когда компания уже на упрощёнке и налога на прибыль у неё нет, а перечень расходов упрощёнки ограничен и восстановленный НДС в нём прямо не назван. Получается, пониженная ставка лишает вычетов и заодно возможности смягчить удар через расходы. Этот момент обязательно проговорите с бухгалтером до подачи уведомления.
Что восстанавливают зря
Переплатить здесь так же легко, как недоплатить. Когда разбираем расчёты клиентов, лишние суммы попадаются постоянно.
По имуществу, купленному без входного НДС, например у поставщика на упрощёнке, восстанавливать нечего. Вычет, который компания не заявляла, тоже мимо, даже если счёт-фактура аккуратно лежит в папке. Услуги и работы, полностью использованные до перехода, из расчёта выпадают.
Отдельная история с выданными авансами. Их нельзя скопом бросать в расчёт, каждый смотрят по своей судьбе, потому что момент восстановления привязан к поставке или к расторжению договора, а не к дате смены режима.
Если счета-фактуры за старые годы уже не сохранились, расчёт делают по бухгалтерской справке на основании данных учёта. Это рабочая практика, отказаться от восстановления из-за утраченных документов не получится.
Как законно уменьшить сумму
Управляют здесь тем, что окажется на балансе к дате перехода. Законных рычагов несколько.
Разгружайте склад заранее. Каждый миллион товарных остатков в закупочных ценах стоит 220 тысяч рублей налога при ставке 22 процента. Распродажа неликвида, работа с постоянными покупателями, отгрузка ближе к концу года уменьшают базу напрямую.
Не создавайте декабрьский запас впрок. Крупная закупка перед самым переходом почти целиком вернётся в бюджет, а привезти ту же партию в январе можно спокойно.
Крупное имущество покупайте либо задолго до перехода, либо уже после него. Оборудование, купленное за год до смены режима, успевает самортизироваться, и восстанавливать придётся меньше. Оборудование, купленное после перехода, под восстановление не попадает вовсе.
Пересчитайте вариант с общей ставкой 22 процента на упрощёнке. Восстановления при нём нет, вычеты сохраняются, и за три года компания с тяжёлым складом иногда выходит дешевле, чем на пониженной ставке. Если ваша выручка только подходит к порогу, посмотрите отдельный разбор про то, что делать, когда доход близко к лимиту 20 млн на УСН.
Поднимите старые основные средства. Полностью самортизированная техника и давно введённая недвижимость дают ноль или почти ноль к восстановлению.
Почему считать надо осенью, а не 25 декабря
Уведомление о переходе на упрощёнку подаётся до 31 декабря, и именно поэтому многие собственники начинают думать в двадцатых числах. К этому моменту управлять уже нечем.
Складом за неделю не пошевелишь. Чтобы продать лишние остатки, нужен нормальный сбытовой квартал, а не пять рабочих дней между праздниками. Крупные закупки с поставщиками согласуют месяцами. Про оборудование решение принимают ещё раньше.
Осенью у собственника ещё есть целый четвёртый квартал. Можно провести инвентаризацию по факту, увидеть настоящую сумму восстановления, сравнить три варианта работы после перехода и успеть повлиять на остатки. Разница между сентябрьским и декабрьским расчётом для торговой компании измеряется сотнями тысяч рублей.
Расчёт у бухгалтера просите с разбивкой по каждому объекту, одна итоговая цифра ничего не даёт. Если не уверены, что учтено всё, как директору проверить бухгалтера разобрано отдельно.
Когда переход выгоден несмотря на удар
Восстановление не приговор переходу. Это разовый платёж, который надо сравнивать с многолетней экономией.
Если после смены режима компания экономит на налогах полтора миллиона в год, восстановленные 1 840 000 рублей окупятся примерно за год с четвертью, а дальше начнётся чистый выигрыш. Если экономия составляет 300 тысяч в год, переход в таком виде не окупится и стоит поискать другой вариант.
Считать надо минимум на три года вперёд. Выбор пониженной ставки без права на вычеты связывает компанию на 12 кварталов подряд, уйти с неё раньше нельзя. Ошибка в декабре обходится в три года работы на невыгодных условиях.
Итоги
При уходе с общей системы на упрощёнку ранее принятый к вычету НДС возвращается бюджету по подпункту 2 пункта 3 статьи 170 НК. По складским остаткам налог восстанавливают полностью, по основным средствам и нематериальным активам пропорционально остаточной стоимости. Компания с пятимиллионным складом и двумя объектами на балансе получает разовый платёж около 1,8 миллиона рублей.
Восстановления не будет только у того, кто на упрощёнке платит НДС по общей ставке 22 процента и сохраняет вычеты. Квартал восстановления зависит от варианта, при освобождении это последний квартал на общей системе, при ставках 5 и 7 процентов первый квартал уже на упрощёнке.
Управлять суммой можно только заранее, через остатки склада и сроки покупки крупного имущества. Поэтому считать переход надо в сентябре и октябре, пока четвёртый квартал ещё впереди.
Частые вопросы
Что будет, если не восстановить налог вовремя?
Инспекция доначислит всю сумму по итогам камеральной проверки декларации, добавит пени за каждый день просрочки и штраф по статье 122 НК в размере 20 процентов от неуплаченного налога. При умышленном занижении штраф вырастает до 40 процентов. Восстановление видно налоговой автоматически, потому что вычеты по вашим счетам-фактурам уже отражены в её системе.
Если мы вернёмся с упрощёнки обратно на общую систему, восстановленный НДС отдадут?
Нет, повторно принять к вычету однажды восстановленный налог нельзя. При обратном переходе на общую систему можно заявить вычет только по покупкам периода упрощёнки, которые не были использованы и не попали в расходы, в порядке пункта 6 статьи 346.25 НК. Уплаченное за смену режима не возвращается.
У индивидуального предпринимателя правила такие же, как у ООО?
Да, обязанность восстановить налог не зависит от формы бизнеса. Предприниматель на общей системе точно так же принимал НДС к вычету, значит при переходе на упрощёнку с освобождением или пониженной ставкой возвращает его по тем же формулам. Разница только в составе имущества, у предпринимателей чаще нет крупных основных средств.
Можно ли передумать после того, как уведомление о переходе уже подано?
Да, отказаться от перехода можно, если сообщить об этом в инспекцию не позднее 15 января года, с которого планировалась упрощёнка. Позже этой даты изменить решение не получится, и весь год придётся отработать на новом режиме. Именно поэтому расчёт лучше закончить до подачи уведомления, а не после.
Касается ли восстановление перехода на патент или АУСН?
При переходе на патент правило то же самое, оно прямо прописано в той же норме кодекса для глав 26.2 и 26.5. Переход на автоматизированную упрощённую систему тоже выводит бизнес из числа плательщиков НДС, поэтому ранее принятые вычеты придётся вернуть. Порядок расчёта по остаткам и основным средствам не меняется.
Что делать с недвижимостью, купленной много лет назад?
По зданиям и помещениям расчёт идёт от остаточной стоимости, а она за годы эксплуатации уменьшается сильно, поэтому сумма обычно небольшая. Если объект полностью самортизирован, восстанавливать нечего. По недвижимости, введённой в эксплуатацию относительно недавно, суммы получаются крупные, и такой объект надо считать первым.