Содержание статьи
Что даёт упрощённый порядок закрытия
Обычная добровольная ликвидация устроена так, что компания ведёт всю процедуру сама. Участники назначают ликвидатора, публикуют сообщение в «Вестнике государственной регистрации» и на Федресурсе, два месяца принимают требования кредиторов, составляют промежуточный баланс, затем окончательный, платят пошлину и трижды ходят в инспекцию с формой Р15016. От четырёх месяцев до года работы, в которой участвует и бухгалтер, и юрист, а сроки и цена обычной ликвидации считаются по каждому этапу отдельно.
Статья 21.3 закона от 08.08.2001 № 129-ФЗ убрала почти всё это для малого бизнеса. Участники принимают единогласное решение, подписывают одно заявление и отправляют его в налоговую. Дальше инспекция ведёт процедуру сама, включая публикацию сведений. Ликвидатора не назначают, балансы не составляют, пошлину не платят.
Плата за скорость в требованиях. Упрощённый порядок рассчитан на компанию, у которой уже нечего делить и не с кем спорить.
Семь условий, без которых порядок не работает
Условия проверяются все сразу, на дату подачи заявления и до самого исключения из реестра. Компания должна одновременно отвечать семи требованиям:
- числиться в едином реестре субъектов малого и среднего предпринимательства;
- не быть плательщиком НДС либо иметь законное освобождение от него;
- не иметь долгов по налогам, взносам, сборам и другим обязательным платежам;
- рассчитаться со всеми кредиторами и работниками, незавершённых расчётов остаться не должно;
- не владеть недвижимостью и транспортными средствами;
- не иметь в ЕГРЮЛ записи о недостоверности сведений;
- не находиться в процессе ликвидации, реорганизации или банкротства.
Если хоть один пункт не выполняется, налоговая откажет или прервёт уже начатую процедуру. Проверять всё это надо до подачи, а не после.
Почему НДС на упрощёнке закрывает эту дорогу
Пункт про НДС в 2026 году стал главным препятствием. До реформы упрощенцы плательщиками НДС не были почти никогда, и условие выполнялось автоматически. Теперь на УСН налог возникает при выручке свыше 20 млн рублей за год, а компания начинает работать по ставке 5, 7 или 22 процента.
Такая компания в упрощённый порядок не попадает. Даже если долгов нет, имущества нет и с работниками рассчитались. Пока фирма остаётся плательщиком НДС, для неё открыт только общий путь через ликвидатора и балансы.
Выход есть, но он растянут во времени. Ставка на упрощёнке связывает компанию на 12 кварталов подряд, а уйти из-под НДС можно, только если выручка следующего года окажется ниже порога. Владельцу компании, которая подошла близко к лимиту 20 млн, имеет смысл прикинуть это заранее. Перешагнули порог, и быстрого выхода из бизнеса у вас больше нет.
Упрощённая ликвидация ООО против обычной
| Параметр | Упрощённая | Обычная |
|---|---|---|
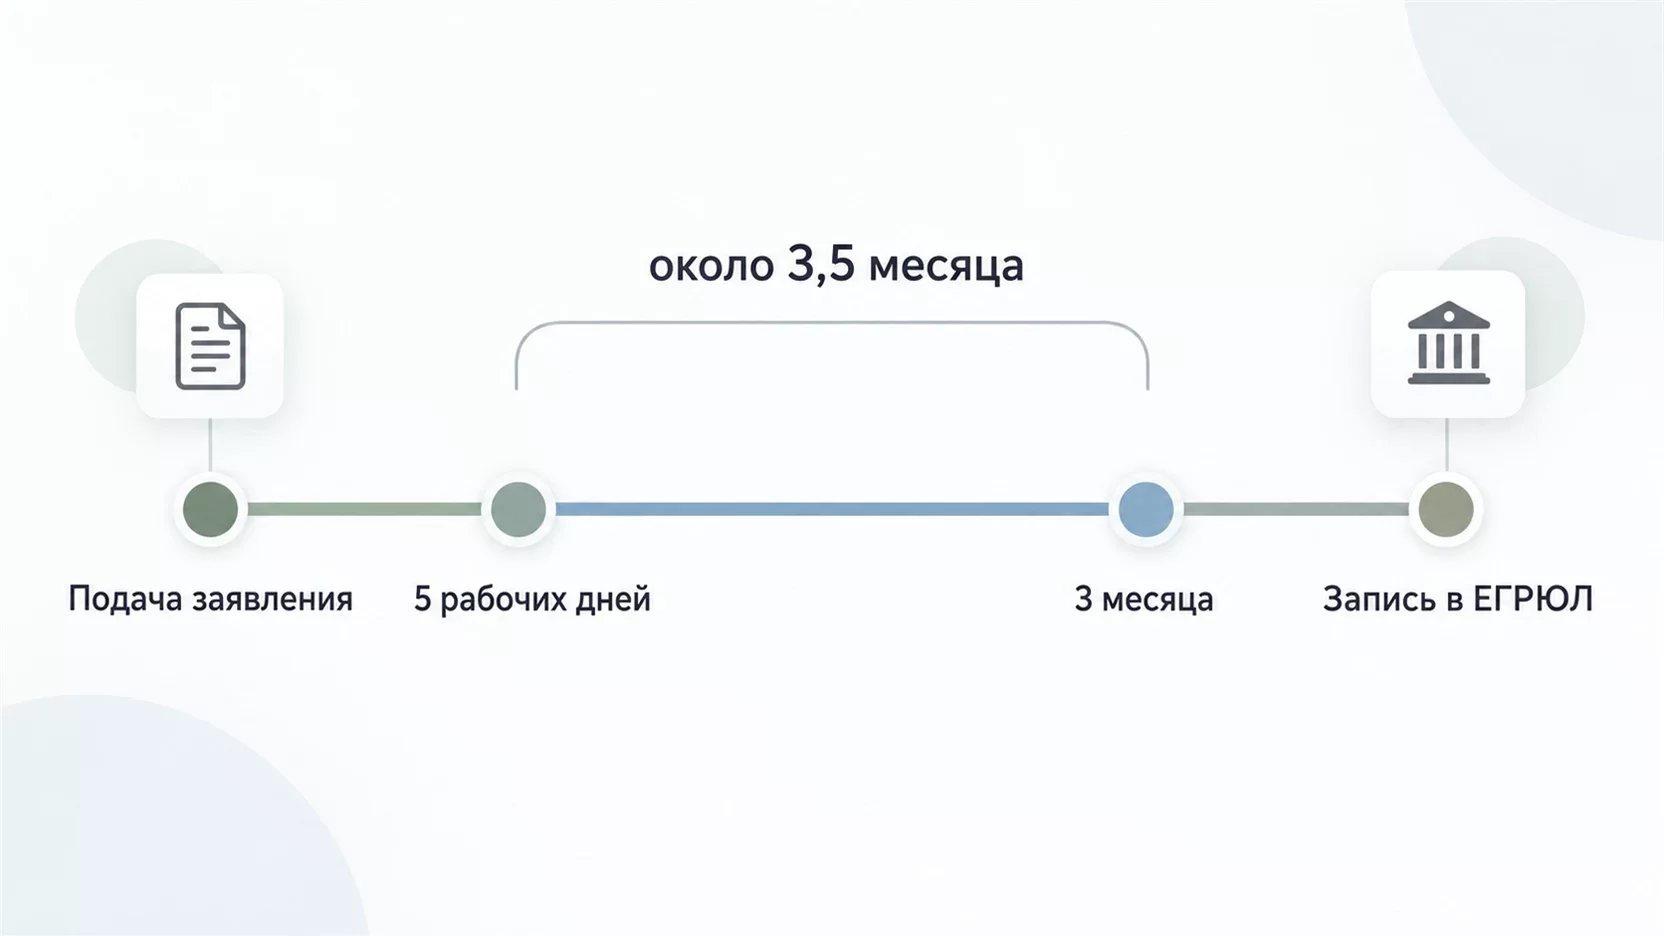
| Срок | около 3,5 месяца | от 4 месяцев до года |
| Госпошлина | нет | 800 руб. при подаче на бумаге |
| Ликвидатор | не назначается | назначается и вносится в ЕГРЮЛ |
| Публикации | делает налоговая | «Вестник» и Федресурс за свой счёт |
| Балансы | не составляются | промежуточный и окончательный |
| Подач в инспекцию | одна, форма Р19001 | три, форма Р15016 |
| Кому доступна | МСП без долгов, НДС и имущества | любому ООО |
Срок
- Упрощённая
- около 3,5 месяца
- Обычная
- от 4 месяцев до года
Госпошлина
- Упрощённая
- нет
- Обычная
- 800 руб. при подаче на бумаге
Ликвидатор
- Упрощённая
- не назначается
- Обычная
- назначается и вносится в ЕГРЮЛ
Публикации
- Упрощённая
- делает налоговая
- Обычная
- «Вестник» и Федресурс за свой счёт
Балансы
- Упрощённая
- не составляются
- Обычная
- промежуточный и окончательный
Подач в инспекцию
- Упрощённая
- одна, форма Р19001
- Обычная
- три, форма Р15016
Кому доступна
- Упрощённая
- МСП без долгов, НДС и имущества
- Обычная
- любому ООО
Разница в хлопотах даже заметнее, чем в сроках. В обычной процедуре кто-то должен вести график публикаций, отвечать кредиторам, собирать два баланса и следить за подачами. В упрощённой участники отправляют документ и ждут, а всё остальное делает инспекция.
Как идёт процедура по шагам
- Проверка условий. Выписка из ЕГРЮЛ, справка о состоянии расчётов с бюджетом, сведения из реестра МСП.
- Расчёты и отчётность. Гасятся долги, увольняются работники, сдаются последние декларации и отчёты.
- Единогласное решение участников о прекращении деятельности со ссылкой на статью 21.3.
- Подача заявления Р19001. Электронно с усиленной квалифицированной подписью, через нотариуса или напрямую в регистрирующий орган.
- Проверка налоговой, 5 рабочих дней. Инспекция вносит запись о предстоящем исключении и публикует сведения.
- Три месяца на возражения кредиторов, налоговой и других заинтересованных лиц.
- Запись об исключении из ЕГРЮЛ. С этого момента компания прекратила существование.
Между третьим и четвёртым шагами обычно и уходит время, которое нигде не написано в законе. Сверка с инспекцией, снятие расхождений по сальдо и закрытие расчётов с работниками занимают от нескольких дней до пары недель.
Форма Р19001 и подписи участников
Заявление утверждено приказом ФНС от 22.04.2024 № ЕД-7-14/329@. Документ короткий, три страницы. На титульном листе указываются ОГРН, ИНН, полное наименование и дата решения участников. Дальше идут сведения о заявителе и способ получения ответа.
Всё внимание на подписи. Заявление подписывают все участники общества, а не директор. Если участников трое, подписей должно быть три. Электронно каждый подписывает своей усиленной квалифицированной подписью, на бумаге подписи заверяет нотариус.
Подписывая заявление, участники подтверждают, что рассчитались с кредиторами и работниками и что у компании нет долгов перед бюджетом. Формально это подпись под утверждением о фактах. Если забытый кредитор объявится позже, спрашивать будут с тех, кто подписывал.
Что сдать и закрыть до подачи
До заявления компания должна закрыть все хвосты. По налогам сдаются декларации за последний период с кодом ликвидации, по работникам сдаются расчёт по страховым взносам, 6-НДФЛ и персонифицированные сведения. В Соцфонд уходит ЕФС-1 с подразделом об увольнении, срок по каждому сотруднику не позже следующего рабочего дня после расторжения договора.
Бухгалтерская отчётность за период с 1 января по дату исключения формально в законе не названа, но многие инспекции её ждут. Сдавать все документы надо до внесения записи об исключении, потому что после неё отчитываться уже некому и не от чьего имени.
Отдельно сверьтесь по единому налоговому счёту. Отрицательное сальдо в пару сотен рублей закрывает упрощённый порядок так же надёжно, как долг в миллион, и обнаруживается оно обычно уже после отказа.
Работники и директор
Всех сотрудников надо уволить и рассчитать до подачи заявления. Предупредить об увольнении в связи с ликвидацией нужно письменно за два месяца, в тот же срок уведомляется служба занятости. Работникам полагается выходное пособие в размере среднего месячного заработка, а при определённых условиях и выплаты за время поиска работы.
С директором ситуация тоньше. Кто-то должен подписать последние отчёты, поэтому руководителя обычно оставляют до момента сдачи и увольняют в тот же день. Пока директор в штате, взносы за него начисляются в любом случае. С 2026 года база по единоличному исполнительному органу не может быть ниже федерального МРОТ, то есть 27 093 рублей, даже когда начислений не было. Это 8 127,90 рубля взносов в месяц из воздуха, и это одна из причин не тянуть с закрытием пустой компании, ведь год простоя спящего ООО обходится владельцу в шестизначную сумму.
Расчётный счёт и остаток денег
Деньги со счёта надо распределить до подачи заявления. Сначала гасятся долги перед бюджетом, работниками и контрагентами, остаток распределяется между участниками пропорционально долям. Выплата участнику-физлицу облагается НДФЛ, и удержать налог должна сама компания, пока она ещё существует.
Счёт закрывайте после того, как деньги ушли и все платежи прошли. Забытый счёт продолжает копить комиссию за обслуживание, а это ровно тот долг перед банком, из-за которого кредитор может заявить возражения и остановить процедуру.
Отдельно проверьте, нет ли ограничений по счёту. Если инспекция когда-то заблокировала расчётный счёт и решение не отменено, деньги вы не распределите и процедуру не начнёте.
Кто может остановить процедуру
Три месяца после публикации дают кредиторам и налоговой право возразить. Возражение подаётся письменно, с обоснованием и документами. Одного мотивированного заявления достаточно, чтобы исключение не состоялось.
Возразить может поставщик с неоплаченным актом, банк с непогашенным овердрафтом, бывший работник с невыплаченной премией, арендодатель. Инспекция возражает, если после подачи заявления обнаружит долг или несданную отчётность.
Процедура прекращается, и заново подать заявление можно только после того, как причина устранена. Потерянное время никто не вернёт, поэтому дешевле обзвонить всех контрагентов до подачи, чем узнавать о претензии на третьем месяце ожидания.
Если условия не выполняются
Порядок один. Сначала приводите компанию в состояние, при котором условия выполняются, и только потом подаёте заявление.
Долг перед бюджетом гасится по акту сверки, а не по памяти бухгалтера. Запись о недостоверности в ЕГРЮЛ снимается через подачу формы Р13014 с достоверными сведениями об адресе или руководителе, и налоговой нужно время, чтобы отметку убрать. Недвижимость и транспорт продаются или передаются участникам с уплатой налогов по сделке. Расчёты с кредиторами закрываются полностью, частичная оплата не считается.
Если снять препятствие быстро не получается, остаётся обычная добровольная ликвидация. Она длиннее и дороже, но доступна любой компании и не зависит от статуса МСП и НДС.
Почему нельзя просто бросить компанию
Соблазн понятный. Не сдавать отчётность, не платить, дождаться, пока налоговая сама исключит фирму из реестра как недействующую. Такое бывает, и обходится дороже любой ликвидации.
Пока компания числится в реестре, за директора начисляются взносы с МРОТ, набегают штрафы за несданную отчётность, растут пени. Дальше появляется запись о недостоверности, за ней исключение из ЕГРЮЛ. И вот здесь включается подпункт «ф» пункта 1 статьи 23 закона 129-ФЗ.
Три года человек не сможет ни зарегистрировать новое ООО, ни войти в состав участников, ни стать директором. Долги брошенной фирмы при этом никуда не исчезают, а кредитор вправе пойти дальше и потребовать привлечь контролирующих лиц к ответственности по обязательствам компании. Экономия на закрытии превращается в три потерянных года.
Документы после ликвидации
Компании нет, а документы остаются. Кадровые бумаги передаются на хранение в государственный или муниципальный архив по месту регистрации компании, это требование закона от 22.10.2004 № 125-ФЗ об архивном деле. Приказы, личные карточки, лицевые счета и ведомости по зарплате хранятся 50 лет, если созданы после 2003 года, и 75 лет, если раньше.
Бухгалтерские и налоговые документы в архив не сдаются, за них отвечают сами участники. Первичка, регистры и отчётность хранятся пять лет, документы по страховым взносам шесть лет. Оставлять их лучше у того из участников, кого проще найти через год.
В упрощённой процедуре ликвидатора нет, значит и разбирать коробки некому. Договоритесь заранее, кто везёт кадровые документы в архив и у кого дома или в офисе остаётся бухгалтерская часть, иначе вопрос повиснет ровно тогда, когда бывшему сотруднику понадобится справка для пенсии.
Итоги
Упрощённый порядок по статье 21.3 закона 129-ФЗ закрывает компанию малого бизнеса примерно за 3,5 месяца, без ликвидатора, балансов, публикаций и госпошлины. Работает он только при полном совпадении семи условий, и в 2026 году чаще всего спотыкается о НДС на упрощёнке. Если условия не выполняются, сначала гасятся долги и снимается запись о недостоверности, а если препятствие не убрать, остаётся обычная добровольная ликвидация. Бросать фирму нельзя ни при каком раскладе, потому что исключение как недействующей стоит директору и владельцу трёх лет запрета на новый бизнес.
Частые вопросы
Можно ли так закрыть ООО, которое вообще ни дня не работало?
Да, и это самый простой случай. У пустой компании обычно нет ни кредиторов, ни имущества, ни НДС, поэтому все условия выполняются сразу. Проверить надо только отчётность и сальдо по единому налоговому счёту, потому что даже нулевая фирма обязана сдавать декларации и платить взносы за директора.
Что будет, если долг перед бюджетом всплывёт уже после подачи заявления?
Инспекция заявит возражение и процедура остановится. Условия проверяются не только на дату подачи, но и весь срок до внесения записи об исключении. Долг придётся погасить и подавать заявление заново, поэтому сверку лучше заказать прямо перед отправкой документов.
Можно ли передумать и остановить процедуру?
Да. Участники вправе подать возражение против исключения так же, как это делают кредиторы, в течение трёх месяцев после публикации сведений. После внесения записи в ЕГРЮЛ вернуть компанию уже нельзя, останется только регистрировать новую.
Действует ли упрощённый порядок для ИП?
Нет, статья 21.3 написана про юридические лица. У предпринимателя своя процедура, она короче и не требует ни трёх месяцев ожидания, ни согласия участников. Долги ИП при этом остаются на человеке и после снятия с учёта.
Могут ли предъявить претензии участнику после закрытия компании?
Да. Кредитор, который не успел заявить возражение, вправе обратиться в суд и потребовать привлечь контролирующих лиц к ответственности по долгам исключённой компании. Именно поэтому подпись под заявлением Р19001 о полном расчёте с кредиторами не стоит ставить наугад.
Что делать с кассой и лицензиями перед закрытием?
Онлайн-кассу снимают с учёта в налоговой, иначе она продолжит числиться за компанией. Лицензии и разрешения прекращаются вместе с юридическим лицом, но по отдельным видам деятельности требуется уведомить выдавший орган. Проверьте также членство в саморегулируемых организациях, если оно было, там есть свои взносы и свой порядок выхода.



