Содержание статьи
Что изменилось с 1 января 2026 года
Федеральный закон от 28.11.2025 № 425-ФЗ переписал пункт 1 статьи 421 НК. Теперь взносы за человека, который значится в ЕГРЮЛ единоличным исполнительным органом коммерческой организации, считают исходя из базы не ниже федерального МРОТ. На 2026 год МРОТ равен 27 093 рублям (закон от 28.11.2025 № 429-ФЗ).
Правило не смотрит ни на трудовой договор, ни на выручку, ни на отработанные часы, ни на то, получает ли директор зарплату где-то ещё. Есть запись в реестре, значит есть база. ФНС подтвердила это в письмах от 22.12.2025 № БС-4-11/11507@ и от 29.12.2025 № БС-4-11/11758@.
При общем тарифе 30 процентов получается 8 127,90 рубля в месяц, 24 383,70 за квартал и 97 534,80 за год. Пониженный тариф для малого бизнеса тут не выручает, потому что льготная ставка применяется только к выплатам сверх полутора МРОТ, а вся минимальная база в этот порог укладывается.
Почему нулевой отчёт стал редкостью
До 2026 года схема выглядела просто. Директор без зарплаты, начислений ноль, в расчёте титульный лист и пустые разделы. Инспекция такой отчёт принимала, изредка присылала требование, бухгалтер отвечал про отсутствие деятельности, история закрывалась.
С отчётности за первый квартал 2026 года у налоговой появилась автоматическая проверка. Новые контрольные соотношения (письмо ФНС от 24.02.2026) устроены просто. Программа берёт из ЕГРЮЛ фамилию руководителя и ищет её в вашем расчёте. Если сведений о директоре нет или база за месяц меньше МРОТ, соотношение не выполняется.
Сам расчёт при этом принимают, отказа в приёме не будет. Будет требование.
Некоммерческие организации
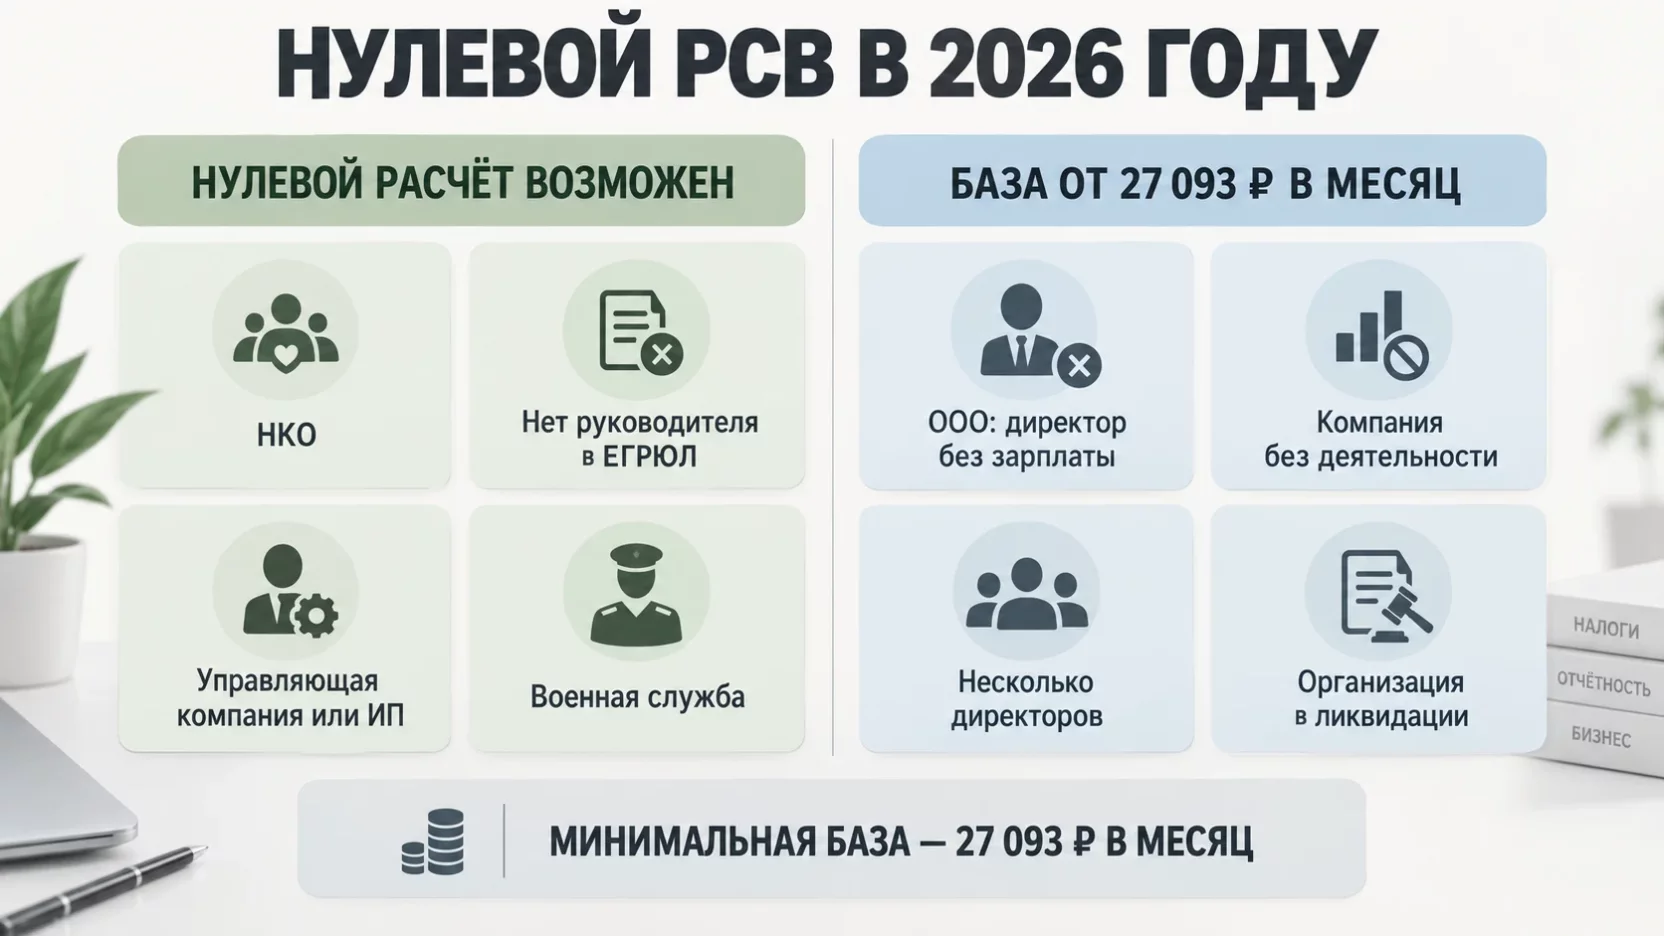
В законе стоит слово «коммерческой», и это не случайность. Фонды, автономные некоммерческие организации, ассоциации, ТСН и садовые товарищества под новое правило не попадают. Если председатель или директор такой организации не получает никаких выплат, минимальную базу считать не нужно, а расчёт остаётся нулевым.
Обязанность сдавать его никуда не делась. Нулевой РСВ организация подаёт в те же сроки, что и все остальные.
Оговорка нужна одна. Как только НКО начинает платить председателю, бухгалтеру или наёмным сотрудникам, нулевого отчёта у неё уже нет, и дальше всё считается по общим правилам.
Компании, где в реестре нет директора-физлица
Директор уволился, нового участники не назначили, запись в ЕГРЮЛ погашена. За дни, когда физлицо не было единоличным исполнительным органом по данным реестра, минимальная база не начисляется. Если полномочия действовали неполный месяц, база делится пропорционально календарным дням, ФНС разъяснила это отдельным письмом от 22.12.2025.
Держать компанию без руководителя месяцами всё же плохая идея. Пустая графа в реестре сама по себе привлекает внимание налоговой, а следом появляется риск отметки о недостоверности сведений.
Управляющая компания или управляющий ИП
Когда полномочия директора переданы по договору управляющей организации или управляющему предпринимателю, физлица-ЕИО в компании просто нет. Вознаграждение управляющего ИП страховыми взносами у заказчика не облагается, он платит за себя сам. Позицию ФНС согласовала с Минфином и изложила в письме от 18.03.2026. При отсутствии других выплат физлицам расчёт получается нулевым.
Договор управления инспекции читают придирчиво. Если управляющий сидит в вашем офисе, подчиняется правилам внутреннего распорядка и получает одинаковые суммы каждый месяц, отношения переквалифицируют в трудовые со всеми доначислениями. Заводить такую конструкцию ради экономии на взносах не стоит, она работает только там, где управление действительно внешнее.
Директор на военной службе
За месяцы, когда руководитель призван по мобилизации, служит по контракту в ходе специальной военной операции или находится в добровольческом формировании, минимальную базу не считают. Основание подтверждается документами, поэтому справку или выписку из приказа стоит получить сразу, а не в момент требования от инспекции.
Других причин, связанных с личными обстоятельствами директора, в разъяснениях ФНС нет. Длительная болезнь, отпуск за свой счёт и отъезд за границу минимальную базу не отменяют, пока запись в ЕГРЮЛ на месте.
Почему ликвидация не даёт нулевого отчёта
Здесь ожидания расходятся с практикой чаще всего. Сначала звучала логичная мысль, что ликвидатор не единоличный исполнительный орган, а значит взносов быть не должно. К весне позиция изменилась. В письме от 18.03.2026 ФНС указала, что к ликвидатору и ликвидационной комиссии переходят функции единоличного исполнительного органа, поэтому минимальная база с МРОТ применяется и к ним.
Компания в процессе ликвидации ООО нулевой расчёт не сдаёт. Исключение остаётся за конкурсным производством, поскольку вознаграждение арбитражного управляющего взносами у организации не облагается.
Кто не сдаёт расчёт вообще
Из вопроса про нулевую отчётность полностью выпадают две группы. Компании на автоматизированной упрощённой системе платят взносы по тарифу 0 процентов и расчёт по страховым взносам не подают в принципе. Предприниматели без наёмных работников тоже его не сдают, у них свои фиксированные взносы за себя.
Если ваша компания в эти две категории не входит, расчёт придётся сдавать каждый квартал независимо от того, работала она или простаивала.
Как заполнить РСВ на директора без зарплаты в обычном ООО
Ответ короткий. В расчёте показывают самого директора и базу не меньше 27 093 рублей за каждый месяц, в котором он числился руководителем по данным ЕГРЮЛ. Начислений в учёте нет, база всё равно есть. Те же сведения попадают в персонифицированные сведения о физлицах, которые сдают ежемесячно.
Взносы на травматизм живут по другим правилам, их считают с фактических выплат. Нет выплат, нет и взносов в СФР, искусственно начислять их не нужно.
Расстановка цифр по строкам это работа бухгалтера, и вникать в неё собственнику незачем. Важнее другое. Годовая обязанность в 97 534,80 рубля появляется у компании автоматически, попадает на единый налоговый счёт и уменьшает сальдо ровно так же, как налог.
Сроки сдачи РСВ в 2026 году
Расчёт подают не позже 25 числа месяца, следующего за отчётным периодом. Если дата выпадает на выходной, срок сдвигается на ближайший рабочий день.
| Период | Крайний срок |
|---|---|
| 1 квартал 2026 | 27 апреля 2026 |
| Полугодие 2026 | 27 июля 2026 |
| 9 месяцев 2026 | 26 октября 2026 |
| 2026 год | 25 января 2027 |
1 квартал 2026
- Крайний срок
- 27 апреля 2026
Полугодие 2026
- Крайний срок
- 27 июля 2026
9 месяцев 2026
- Крайний срок
- 26 октября 2026
2026 год
- Крайний срок
- 25 января 2027
Персонифицированные сведения сдают чаще, до 25 числа каждого месяца. Способ подачи зависит от численности. Если физлиц в расчёте 10 и меньше, допустима бумага, от 11 человек только электронная отправка.
Что делает налоговая, если сдать нулевой отчёт по старой привычке
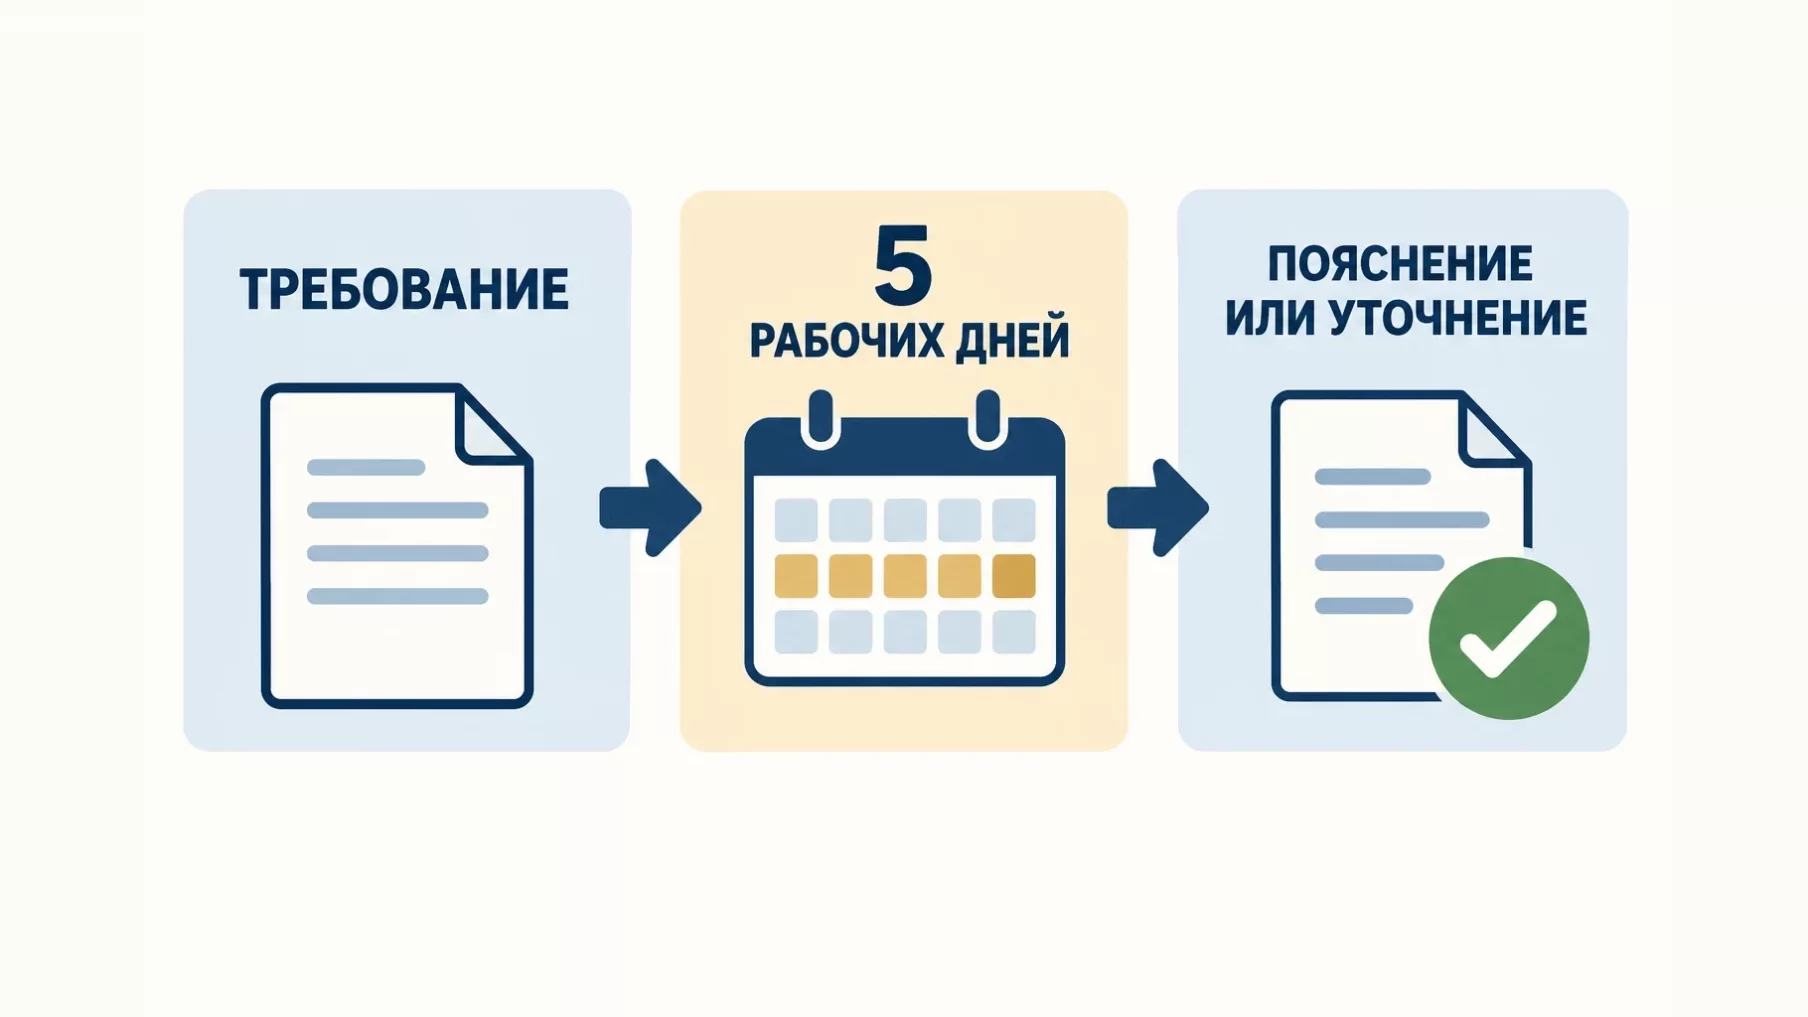
Сценарий разворачивается по шагам. Расчёт приняли, контрольное соотношение не сошлось, через несколько дней приходит требование о представлении пояснений. На ответ отводится пять рабочих дней с даты получения.
Если пояснений нет или они инспекцию не убедили, взносы доначислят с МРОТ за каждый месяц, добавят пени и штраф по статье 122 НК в размере 20 процентов от неуплаченной суммы. При доказанном умысле штраф вырастает до 40 процентов.
Пени считаются не с даты решения инспекции, а с того дня, когда взносы за каждый месяц должны были попасть на единый налоговый счёт. Чем позже вы заметите проблему, тем длиннее хвост.
Отдельная история, если расчёт вообще не сдавать. Штраф по статье 119 НК составляет 5 процентов от неуплаченной суммы за каждый полный и неполный месяц просрочки, минимум 1 000 рублей, максимум 30 процентов. За молчание на требование добавится 5 000 рублей по статье 129.1 НК, а при повторном нарушении в течение года 20 000 рублей.
Дальше подключается тяжёлая артиллерия. Когда со дня окончания срока прошло больше 20 рабочих дней, инспекция вправе приостановить операции по счетам компании на основании пункта 3.2 статьи 76 НК. Что при этом происходит с платежами поставщикам и зарплатой сотрудников, мы подробно разбирали в материале о том, что делать, если налоговая заблокировала счёт.
Как отвечать на требование о пояснениях
Молчать нельзя даже тогда, когда вы уверены в своей правоте. Ответ составляют в свободной форме и отправляют через оператора электронного документооборота либо сдают в инспекцию лично.
Когда основание для нулевого отчёта действительно есть, в пояснениях ссылаются на конкретную норму и прикладывают документ. Для некоммерческой организации это устав и решение о назначении председателя без вознаграждения, для внешнего управления договор с управляющим и выписка из ЕГРЮЛ, для военной службы справка воинской части или выписка из приказа.
Когда основания нет, разумнее не спорить. Подайте уточнённый расчёт с базой от МРОТ, доплатите взносы и пени до его отправки, и тогда штрафа по статье 122 НК не будет.
Не работают ссылки на отсутствие деятельности и нулевую выручку, на отпуск директора за свой счёт, на пустой расчётный счёт и на то, что руководитель получает зарплату в другой организации. ФНС прямо назвала эти обстоятельства неподходящими основаниями.
Чем рискует собственник, который не заметил изменения
Посчитаем на живом примере. ООО с одним директором без зарплаты весь 2026 год сдаёт нулевые расчёты. К январю 2027 года недоимка составит 97 534,80 рубля, к ней прибавятся пени примерно за год и штраф в 20 процентов, это ещё около 19,5 тысячи. Порядка 130 тысяч рублей на ровном месте по одной компании с одним руководителем. Если юрлиц три, умножайте.
Дальше идёт то, что деньгами меряется хуже. Приостановка операций по счетам в самый неподходящий момент, требования с пятидневным сроком ответа, которые прилетают, пока вы в командировке.
Есть и кадровая сторона вопроса. Бухгалтер мог не знать об изменении или знать, но не сказать, а отвечает перед инспекцией компания, а не исполнитель. Проверить, каким ушёл ваш расчёт за третий квартал, стоит лично. Как задавать бухгалтеру правильные вопросы и что смотреть в первую очередь, мы описали в материале про то, как директору проверить бухгалтера.
Что проверить до 26 октября
Порядок действий для собственника, который хочет закрыть вопрос за один вечер.
- Возьмите свежую выписку из ЕГРЮЛ и посмотрите, кто числится руководителем и с какой даты.
- Поднимите расчёты за первый квартал и полугодие 2026 года. Если они нулевые, а директор в реестре есть, готовьте уточнённые.
- Уточните у бухгалтера, приходили ли требования из инспекции и что на них ответили.
- Посчитайте недоимку и пени, перечислите их до подачи уточнённого расчёта.
- Заложите 8 127,90 рубля в месяц на каждого директора в бюджет следующего года, эта сумма стала постоянной статьёй расходов.
Основания для нулевого отчёта в 2026 году остались, но их мало и все они проверяемые. Обычному ООО, где директор годами работает без зарплаты, ни одно из них не подходит.
Частые вопросы
Что делать с нулевыми расчётами за 2025 год и более ранние периоды?
Ничего. Правило о минимальной базе применяется к периодам с 1 января 2026 года и обратной силы не имеет. Отчётность за 2025 год и раньше проверяют по старым нормам, пересдавать её из-за нового закона не нужно.
Правило отменят или смягчат?
Отмены и переходного периода не объявлено. Единственное послабление, которое уже действует, касается руководителей на военной службе. Все остальные основания для неначисления взносов ФНС последовательно закрывает разъяснениями, поэтому рассчитывать на амнистию не стоит.
В компании два директора, оба без зарплаты. Взносы за каждого?
Да. Минимальная база применяется к каждому физлицу, которое исполняет полномочия единоличного исполнительного органа. Если в ЕГРЮЛ указаны двое, компания считает по 27 093 рубля в месяц на каждого.
Директор нашей компании одновременно ИП и платит взносы за себя. Придётся платить дважды?
Придётся. Фиксированные взносы предпринимателя и минимальная база по руководителю организации живут отдельно друг от друга. Закон прямо говорит, что обязанность не зависит от трудовых и гражданско-правовых отношений человека с другими организациями.
Нужно ли сдавать ЕФС-1 на директора без зарплаты?
Кадровый подраздел 1.1 подаётся только если с руководителем заключён трудовой договор. Когда единственный участник управляет компанией по своему решению и без договора, этот подраздел не сдают. Раздел по взносам на травматизм остаётся нулевым, потому что такие взносы считают с фактических выплат.
Вырастет ли минимальная база в 2027 году?
Скорее всего да. База привязана к федеральному МРОТ, а его повышают ежегодно с 1 января отдельным законом, который обычно принимают осенью. Как только МРОТ увеличится, автоматически вырастет и ежемесячная сумма взносов за директора.



