Содержание статьи
Одна аренда, три разных налога
Помещение одно, арендатор один, ставка одна. Сумма, которая уходит в бюджет, отличается в шесть раз. Решает всё статус, в котором собственник получает деньги.
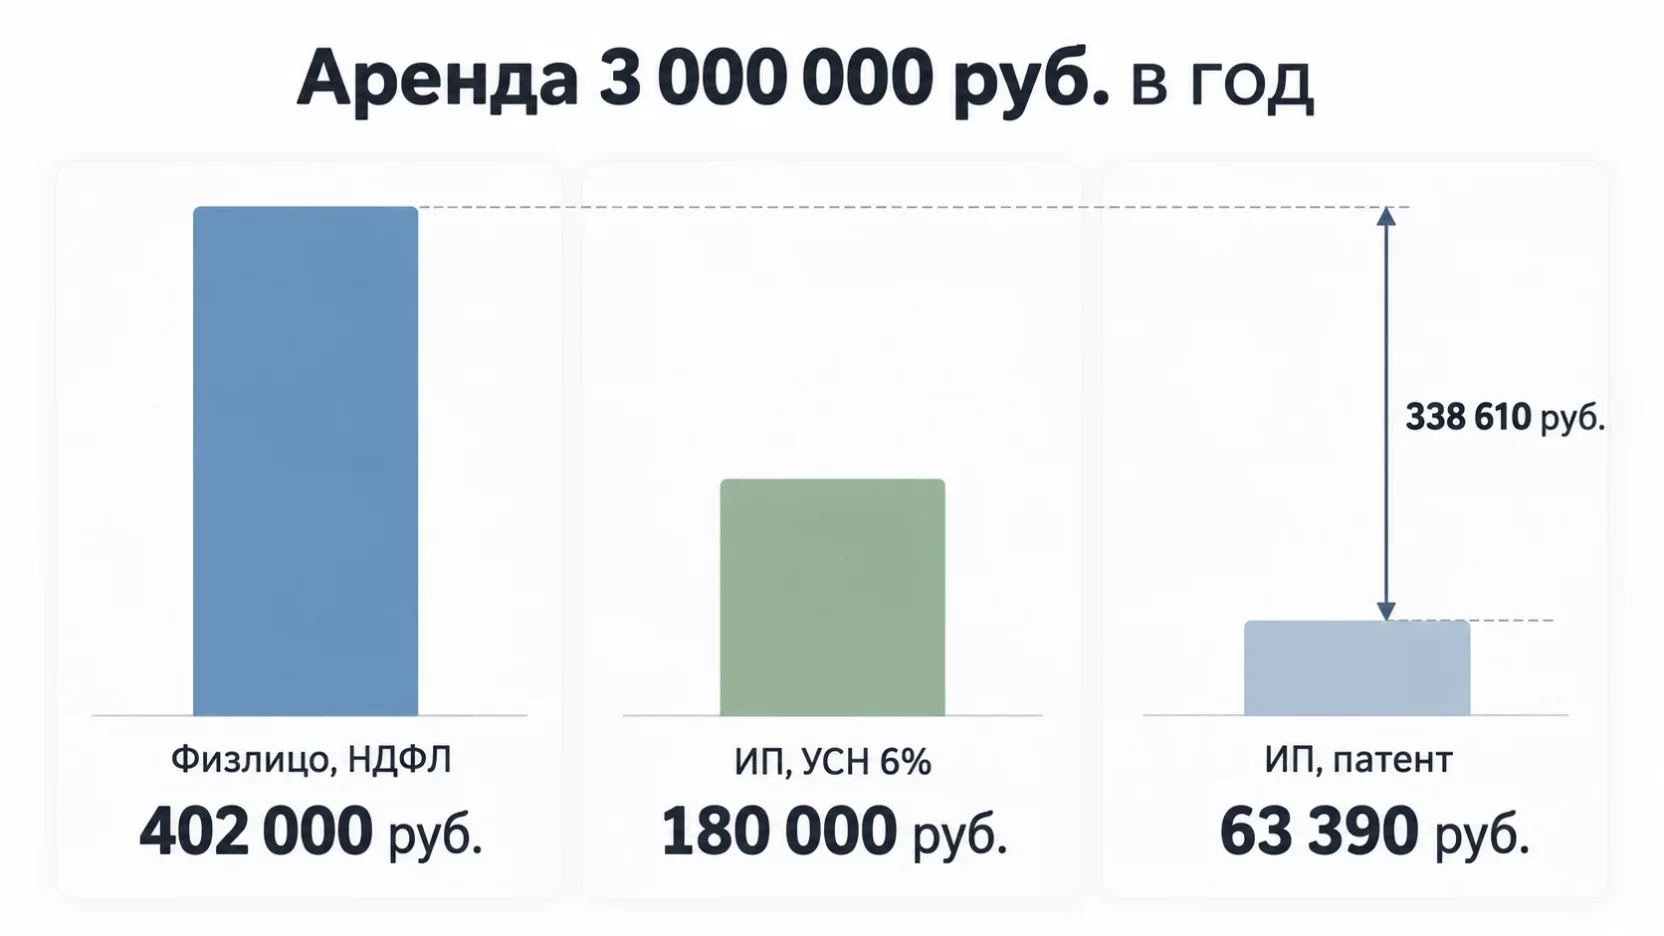
Возьмём встроенное торговое помещение 120 квадратных метров, арендатор платит 250 тысяч рублей в месяц, за год 3 миллиона. Все расчёты дальше идут на этой сумме. Законных вариантов ровно три. Остаться физлицом и платить НДФЛ. Зарегистрироваться самозанятым. Открыть ИП и выбрать упрощёнку либо патент.
Из чего складывается налог аренды помещения
Налог аренды помещения складывается из трёх платежей. Первый, налог с дохода. Второй, страховые взносы, они появляются только у ИП и не зависят от того, был доход или помещение простояло пустым. Третий, налог на имущество, он привязан к объекту и остаётся при любом статусе.
Сравнивать варианты по одной только ставке бесполезно. Упрощёнка со своими шестью процентами выглядит вдвое дешевле НДФЛ, но у небольшой аренды взносы переворачивают картину.
Вариант первый, физлицо и НДФЛ
Собственник сдаёт помещение как обычный гражданин, без всякой регистрации. Доход от аренды входит в основную налоговую базу и облагается по прогрессивной шкале НДФЛ из пяти ступеней. Ставка 13 процентов работает до 2,4 миллиона рублей за год, дальше 15 процентов до 5 миллионов, затем 18, 20 и 22 процента на более высоких ступенях. Повышенная ставка применяется только к той части дохода, которая перешагнула порог.
С первых 2 400 000 рублей налог 13 процентов, это 312 000 рублей. С оставшихся 600 000 рублей налог 15 процентов, это 90 000 рублей. Всего 402 000 рублей за год, на руки остаётся 2 598 000 рублей.
Считать и платить обычно приходится не собственнику. Арендатор-компания или арендатор-предприниматель удерживает НДФЛ из арендной платы как налоговый агент. Если арендатор физлицо, декларация 3-НДФЛ подаётся до 30 апреля, а налог платится до 15 июля следующего года.
Регистрироваться не нужно, взносов нет, отчётности нет. Минус в цене и в риске, о котором ниже.
Самозанятость для нежилого помещения закрыта
Самый частый вопрос собственников. Налог на профессиональный доход выглядит идеально, 6 процентов при работе с компаниями и 4 процента с физлицами, никаких взносов и деклараций. На нашей аренде это было бы 180 000 рублей в год вместо 402 000.
Закон такой возможности не даёт. Пункт 3 части 2 статьи 6 закона от 27.11.2018 № 422-ФЗ выводит из-под НПД доходы от передачи имущественных прав на недвижимость, единственное исключение сделано для аренды жилья. Квартиру, комнату или дом самозанятый сдавать вправе. Офис, склад, гараж, машиноместо и земельный участок под НПД не попадают.
Чаще всего попадаются на апартаментах. Юридически это нежилое помещение, даже если внутри обычная квартира с кухней и спальней.
Если собственник со статусом самозанятого всё-таки сдал офис, доход просто не попадает под НПД и облагается обычным НДФЛ. Хуже, когда чек по такой аренде выбит и налог уплачен как НПД. Тогда инспекция пересчитывает его по ставкам НДФЛ, а арендатору снимает расходы.
Вариант второй, ИП на УСН «доходы»
Здесь ставка 6 процентов от всей арендной платы, расходы не учитываются. На 3 миллионах рублей налог составляет 180 000 рублей.
Дальше вступают взносы. В 2026 году фиксированная часть взносов ИП равна 57 390 рублям, плюс 1 процент с дохода свыше 300 тысяч рублей. У нас это 1 процент с 2 700 000 рублей, то есть 27 000 рублей. Всего взносов 84 390 рублей.
И вот из-за чего упрощёнка выигрывает. ИП без работников уменьшает налог на взносы полностью, без ограничения в 50 процентов. Налог 180 000 минус взносы 84 390 даёт 95 610 рублей к доплате. Общий отток равен 180 000 рублей, ровно сумме налога, потому что взносы целиком в него поместились. На руки остаётся 2 820 000 рублей, на 222 000 больше, чем у физлица. Появятся работники, и налог удастся уменьшить только наполовину.
Когда взносы съедают всю выгоду ИП
Фиксированные взносы платятся независимо от выручки. Арендатор съехал, ремонт затянулся, помещение полгода стоит пустым, а 57 390 рублей заплатить всё равно надо.
Посчитаем на маленькой аренде. Гараж сдаётся за 33 тысячи рублей в месяц, за год 400 000 рублей. Физлицо платит НДФЛ 13 процентов, это 52 000 рублей. У ИП на упрощёнке налог 24 000, но взносы составляют 58 390 рублей и гасят его полностью, поэтому реальный отток равен 58 390 рублям. Физлицо дешевле на 6 390 рублей.
Поднимем аренду до 50 тысяч в месяц, за год 600 000 рублей. НДФЛ 78 000, у ИП отток 60 390. Теперь выигрывает предприниматель, разница 17 610 рублей.
Точка равенства проходит примерно на 453 тысячах рублей в год, около 38 тысяч в месяц. Ниже этой отметки регистрация ИП ради экономии смысла не имеет.
Вариант третий, патент на сдачу в аренду
Сдача в аренду собственных жилых и нежилых помещений и земельных участков прямо названа в подпункте 19 пункта 2 статьи 346.43 НК, то есть патент на аренду законом разрешён.
Устроен он иначе, чем упрощёнка. Стоимость патента не зависит от того, сколько вы реально получили. Регион устанавливает потенциально возможный доход, и налог считается как 6 процентов от него. По аренде этот доход почти везде привязан к площади, поэтому патент за 60 квадратных метров и за 400 квадратных метров стоит по-разному даже в одном городе, а разброс между регионами доходит до нескольких раз.
Возьмём регион, где для нашего помещения потенциальный доход установлен на уровне 900 000 рублей. Патент стоит 54 000 рублей за год. Взносы составят 57 390 плюс 1 процент от превышения потенциального дохода над 300 тысячами, то есть 6 000 рублей, всего 63 390 рублей. Патент уменьшается на взносы полностью, к доплате остаётся ноль, весь отток равен 63 390 рублям. На руки собственник получает 2 936 610 рублей. Экономия рождается в одной детали, дополнительный 1 процент на патенте считают не от фактической выручки, а от потенциального дохода.
Выгоден патент не всегда. В регионе, где для той же площади потенциальный доход установлен на уровне 3 500 000 рублей, патент стоит 210 000 рублей. Взносы 57 390 плюс 32 000 составят 89 390 рублей, к доплате останется 120 610, общий отток 210 000 рублей. Это дороже упрощёнки. Точную стоимость по вашему адресу и площади даёт калькулятор патента на сайте ФНС.
Особенности патента, о которых узнают поздно
Патент выдаётся под конкретные объекты, перечисленные в заявлении с адресами и площадями. Купили второе помещение, и по нему нужен отдельный патент либо перевод объекта на упрощёнку. Работа по старому патенту в новом помещении означает деятельность вне патента со всеми доначислениями. Действует патент только в выдавшем его регионе.
Предельный доход на патенте в 2026 году составляет 20 миллионов рублей, в 2027 году он опускается до 15 миллионов, а с 2028 года до 10 миллионов. И главное, патент закрывает только аренду. Продажа помещения под него не подпадает.
Три варианта в деньгах
Аренда 3 000 000 рублей в год, помещение одно, работников нет.
| Вариант | Налог | Взносы | Всего за год | На руки |
|---|---|---|---|---|
| Физлицо, НДФЛ | 402 000 | нет | 402 000 | 2 598 000 |
| Самозанятый, НПД | недоступен для нежилого | |||
| ИП, УСН «доходы» 6% | 95 610 | 84 390 | 180 000 | 2 820 000 |
| ИП, патент при ПВД 900 000 | 0 | 63 390 | 63 390 | 2 936 610 |
Физлицо, НДФЛ
- Налог
- 402 000
- Взносы
- нет
- Всего за год
- 402 000
- На руки
- 2 598 000
Самозанятый, НПД
- Налог
- недоступен для нежилого
ИП, УСН «доходы» 6%
- Налог
- 95 610
- Взносы
- 84 390
- Всего за год
- 180 000
- На руки
- 2 820 000
ИП, патент при ПВД 900 000
- Налог
- 0
- Взносы
- 63 390
- Всего за год
- 63 390
- На руки
- 2 936 610
Налог на имущество в таблице не учтён, он считается отдельно и зависит от объекта.
Чем рискует физлицо без ИП
Многие собственники считают, что раз НДФЛ платится, вопросов к ним быть не может. Систематическая сдача помещения, предназначенного для коммерции, признаётся предпринимательской деятельностью независимо от регистрации. Верховный Суд подтвердил это ещё в определении от 20.07.2018 № 16-КГ18-17.
Административный штраф за работу без регистрации по части 1 статьи 14.1 КоАП символический, от 500 до 2 000 рублей. Дорого стоит другое. Аренда коммерческой недвижимости облагается НДС, и предпринимателю без статуса его доначисляют.
Собственник сдаёт помещение за 1 миллион рублей в месяц, за год 12 миллионов. Ставка НДС 22 процента, в арендной плате он не заложен, поэтому налог извлекают расчётным путём, 12 000 000 умножить на 22 и разделить на 122, это 2 163 934 рубля за год. Сверху штраф по статье 122 НК в размере 20 процентов и пени.
При небольшой аренде спасает освобождение от НДС по статье 145 НК, оно доступно при выручке до 2 миллионов рублей за три месяца подряд. При 250 тысячах в месяц квартал даёт 750 тысяч и освобождение работает. При миллионе в месяц выходит 3 миллиона, и освобождения уже нет.
НДС появляется после 20 миллионов
У ИП на упрощёнке порог выше. Аренда коммерческой недвижимости от НДС не освобождена, но упрощенец не платит его, пока годовой доход не превысил 20 миллионов рублей. Порог заморожен на этой отметке до 2029 года включительно законом от 04.07.2026 № 228-ФЗ.
Собственника одного помещения это не касается. А владелец пяти объектов по 400 тысяч рублей в месяц получает 24 миллиона за год и переходит порог. Со следующего года НДС начисляется на всю арендную плату, а вместе с ним меняются и условия сделки, что подробно разобрано в материале про НДС в договоре аренды на УСН. При пониженной ставке 5 процентов и непересмотренных договорах налог придётся вынуть из своей же выручки, 24 000 000 умножить на 5 и разделить на 105 даёт 1 142 857 рублей за год.
Формулировка о цене в договоре аренды поэтому важна не меньше самой суммы. Небрежная цена без НДС в договоре перекладывает налог на собственника, а тем, кто подходит к отметке, полезен разбор ситуации, когда доход близко к лимиту 20 млн на УСН.
Налог на имущество остаётся в любом статусе
Про этот платёж вспоминают в ноябре, когда приходит уведомление. Считается он от кадастровой стоимости объекта.
Обычная ставка для физлиц по нежилой недвижимости доходит до 0,5 процента. Для торговых и офисных объектов из регионального перечня по статье 378.2 НК она поднимается до 2 процентов. При кадастровой стоимости 12 миллионов рублей это 60 тысяч рублей в год по обычной ставке и до 240 тысяч по объекту из перечня.
ИП на упрощёнке и на патенте от налога на имущество по объектам, занятым в бизнесе, освобождён. Исключение как раз объекты из перечня, по ним предприниматель платит наравне с физлицом. Перечень публикуется до начала года на сайте регионального министерства имущественных отношений. Если помещение туда не попало, предприниматель экономит те самые 60 тысяч рублей.
Продажа помещения после аренды
Самая дорогая ошибка обычно случается на выходе.
Обычное физлицо, владевшее нежилым помещением больше пяти лет, при продаже НДФЛ не платит. Но если помещение сдавалось в аренду, освобождение по пункту 17.1 статьи 217 НК не применяется. Исключение сохранено только для жилья, садовых домов и транспорта. Срок владения роли не играет, доход можно уменьшить лишь на документально подтверждённые расходы на покупку.
У ИП на упрощёнке жёстче. Продажа помещения, занятого в предпринимательской деятельности, это доход от бизнеса. На объекте «доходы» он облагается по ставке 6 процентов со всей цены продажи, расходы на покупку не вычитаются вообще. Продали за 18 миллионов рублей, отдали 1 080 000 рублей налога.
Тут же второе последствие. Аренда за год 3 миллиона плюс продажа 18 миллионов дают 21 миллион дохода, порог в 20 миллионов пройден, и со следующего года вся арендная плата попадает под НДС. Одна сделка меняет режим на весь бизнес, поэтому продажу считают до подписания договора.
Как выбрать вариант под свой объект
Короткий ориентир по нашим расчётам.
- Аренда до 450 тысяч рублей в год, оставайтесь физлицом, взносы ИП съедят выгоду.
- Аренда выше этой отметки, считайте ИП, разница на 3 миллионах достигает 222 тысяч рублей за год.
- Сравните патент с упрощёнкой через калькулятор ФНС до подачи заявления.
- Проверьте объект в региональном перечне по статье 378.2.
- Если объектов несколько, следите за годовым доходом и порогом 20 миллионов рублей по НДС.
- Планируете продажу, считайте налог до сделки.
Ни один из вариантов не требует ни дробления, ни занижения арендной платы. Разница возникает внутри Налогового кодекса, и её достаточно, чтобы окупить сопровождение бухгалтера на годы вперёд.
Частые вопросы
Можно ли перейти с НДФЛ на ИП посреди года, если помещение уже сдаётся?
Да. Зарегистрировать ИП и подать уведомление о переходе на упрощёнку можно в любой момент, режим начнёт действовать с даты регистрации. Патент оформляется на срок от месяца до конца календарного года, заявление подаётся минимум за 10 рабочих дней до начала его действия. К договору аренды при этом подписывают дополнительное соглашение с новыми реквизитами.
Что будет, если помещение стоит пустым несколько месяцев?
Для физлица ничего, налог платится только с фактически полученных денег. У ИП фиксированные взносы 57 390 рублей начисляются за весь период существования статуса независимо от выручки. Патент тоже не пересчитывается за время простоя, деньги за него не возвращают. Уменьшить взносы можно только закрытием ИП, тогда они считаются по дням.
Собственников двое, помещение в общей долевой собственности. Как считать?
Каждый собственник платит налог со своей доли дохода и выбирает статус самостоятельно. Один совладелец может остаться физлицом, второй открыть ИП. Договор аренды подписывают оба, а плата распределяется пропорционально долям либо в порядке, прописанном в соглашении между ними.
Помещение сдано на несколько лет вперёд с предоплатой за весь срок. Когда платить налог?
Дата получения дохода определяется по факту поступления денег, поэтому вся предоплата попадает в доход того года, в котором пришла. Физлицо это может выбросить на повышенную ступень НДФЛ, ИП на упрощёнке подтолкнуть к порогу НДС в 20 миллионов рублей. Разбить платёж по графику обычно дешевле.
Арендатор возмещает нам коммунальные платежи сверх арендной платы. Это доход?
Если возмещение приходит на ваш счёт, налоговая считает его доходом и требует включить в базу. Спасает либо включение коммунальных расходов в арендную плату одной суммой, либо агентский договор, по которому вы перевыставляете счета ресурсоснабжающих организаций. Формулировку проверьте до первого платежа.



