Содержание статьи
Почему налоговая проверка самозанятого начинается с заказчика
У самого исполнителя на НПД проверять почти нечего. Он платит 6 процентов с денег, полученных от компаний, чек за него формирует приложение, никакой отчётности он не сдаёт. Деньги для бюджета лежат на другой стороне сделки. Если инспекция решит, что под договором подряда пряталась обычная работа по найму, счёт выставят не человеку, а вам.
Отсюда и вся логика контроля. Налоговая смотрит не на одного исполнителя, а на всю картину выплат вашей компании физическим лицам и сравнивает её с тем, как выглядит нормальный подряд.
Как ФНС отбирает компании без участия инспектора
У налоговой работает система МАРМ НПД, которая забирает данные из приложения «Мой налог» и оценивает каждую связку компании и исполнителя. Видно, как часто человек выбивает чеки, на какие суммы, сколько у него всего заказчиков, как долго он работает с одним и тем же и в какие дни ему приходят деньги.
Каждая связка получает балл риска. Компания, у которой сотня исполнителей получает одинаковые суммы 10 и 25 числа и больше нигде не зарабатывает, набирает высокий балл автоматически, без чьего-либо решения. Инспектор открывает готовый список и работает уже по нему. Никто не перебирает договоры вручную и не ждёт жалобы от обиженного курьера.
Критерии, по которым данные уходят в комиссию
Перечень сведений, которые налоговая обязана передавать в межведомственные комиссии субъектов и в Роструд, утверждён приказом Минтруда от 02.02.2024 № 40н. Приказ Минтруда от 19.11.2025 № 657н изменил его, и с 16 февраля 2026 года отбор идёт на двух уровнях.
| Отбор | Сколько исполнителей | Средний доход в месяц | Дополнительное условие |
|---|---|---|---|
| Годовой | больше 35 | свыше 35 000 руб. | сотрудничество дольше 3 месяцев |
| Квартальный | больше 10 | свыше 25 000 руб. | в прошлом квартале были вашими работниками |
Годовой
- Сколько исполнителей
- больше 35
- Средний доход в месяц
- свыше 35 000 руб.
- Дополнительное условие
- сотрудничество дольше 3 месяцев
Квартальный
- Сколько исполнителей
- больше 10
- Средний доход в месяц
- свыше 25 000 руб.
- Дополнительное условие
- в прошлом квартале были вашими работниками
По цифрам годовой порог стал мягче, раньше в него попадали компании с 10 исполнителями и доходом от 20 тысяч рублей. Зато появился квартальный отбор, и он прицельно ловит одну схему. Сотрудников увольняют, оформляют самозанятыми и продолжают работать как раньше. Такая компания попадёт в комиссию уже через квартал, а не через год.
Отдельный индикатор для трудовой инспекции
Параллельно работает второй механизм. Роструд назначает внеплановую проверку, когда срабатывает индикатор риска. Приказом Минтруда от 08.12.2025 № 685н индикатор по самозанятым обновили с 10 января 2026 года.
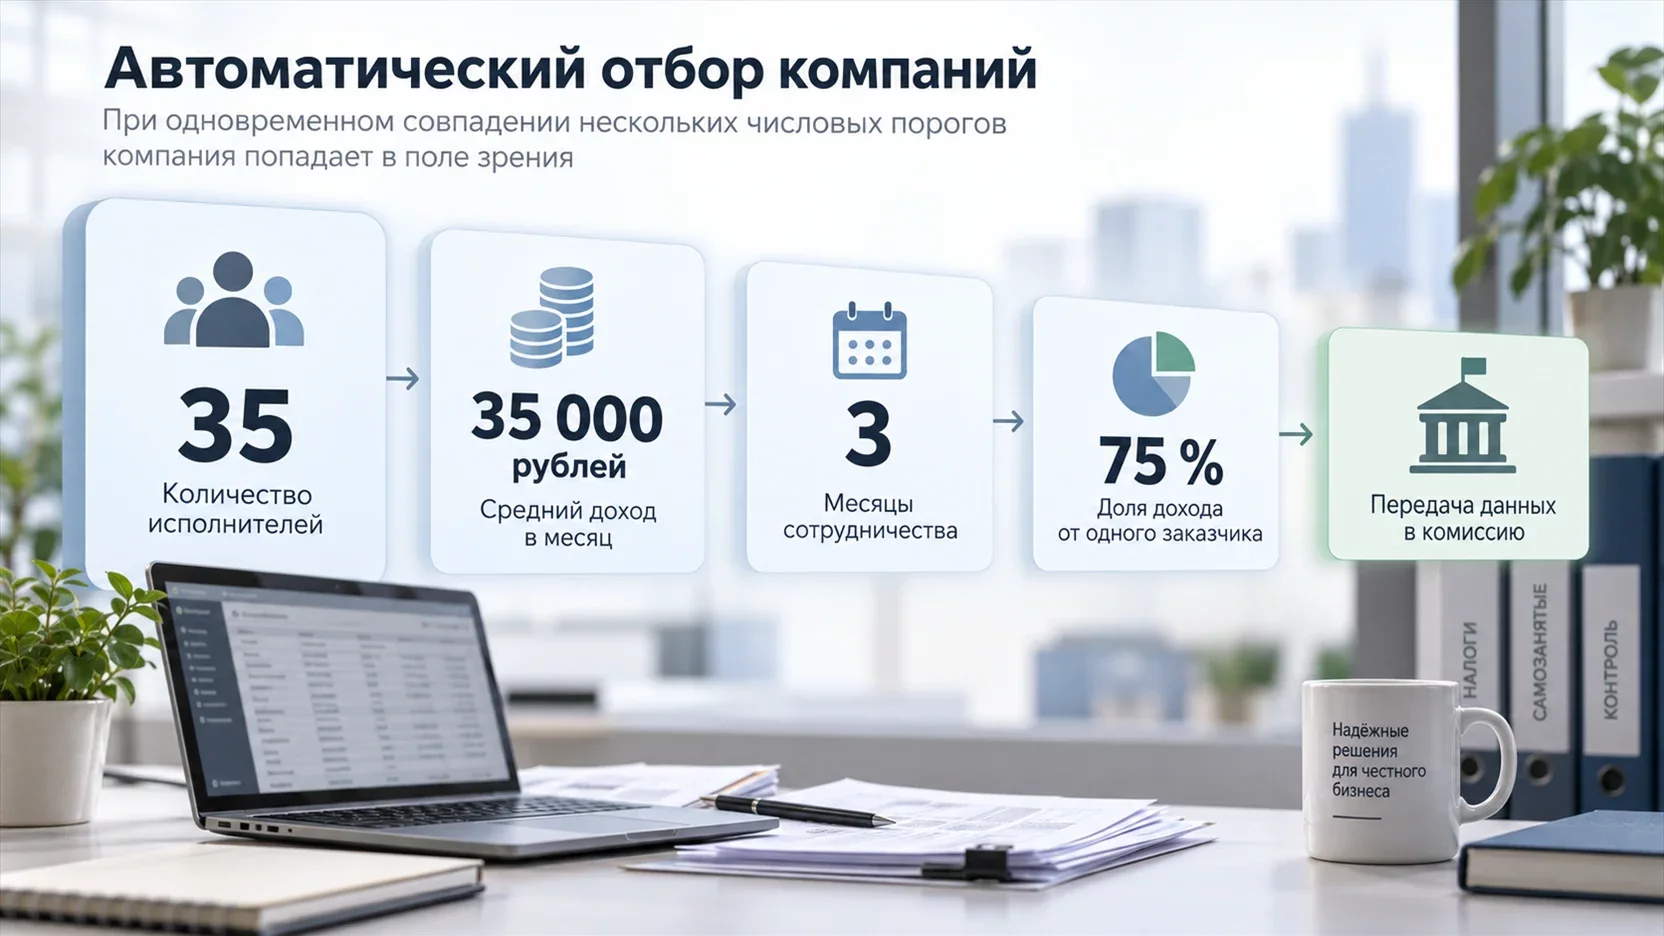
Раньше показатели считали в среднем по всем исполнителям, и данные размывались теми, кто под критерии не подходил. Теперь каждого исполнителя оценивают отдельно. Индикатор срабатывает, если у компании больше 35 самозанятых и по каждому из них выполняются три условия одновременно. Доход от вашей компании выше 35 тысяч рублей в месяц, работа длится дольше трёх месяцев, и на вас приходится не менее 75 процентов всего его дохода. Планку по доле дохода снизили с прежних 90 процентов, и это самое неприятное изменение для тех, кто держит постоянную бригаду подрядчиков.
Признаки, по которым отношения признают трудовыми
Попадание в выборку само по себе ничего не доказывает. Дальше инспекция сверяет отношения с перечнем признаков из письма ФНС от 15.04.2022 № ЕА-4-15/4674@, с позициями судов и с формулировками договора с самозанятым.
- В договоре записана не конкретная работа с измеримым результатом, а постоянная функция, то есть должность другими словами.
- Исполнитель подчиняется графику и правилам внутреннего распорядка, ходит по пропуску, отпрашивается.
- Деньги приходят регулярно, равными суммами и в одни и те же даты, как зарплата.
- Работа идёт на территории заказчика, его инструментом, его материалами и за его счёт.
- У человека есть корпоративная почта, руководитель, ежедневные отчёты и место в рабочем чате смены.
- Вы его единственный или почти единственный источник дохода.
Ни один признак в отдельности приговором не является. Опасна их совокупность, а также ситуация, когда из договора, заявок и актов невозможно понять объём, срок и результат работы.
Как оценить свой профиль риска
Пройдите по числовым ориентирам и честно отметьте совпадения. Чем больше набралось, тем ближе вы к первой очереди.
- У вас одновременно больше 35 действующих исполнителей на НПД.
- Средняя выплата одному исполнителю выше 35 тысяч рублей в месяц.
- Большинство исполнителей работает с вами дольше трёх месяцев подряд.
- Кто-то из них получает от вас 75 процентов дохода и больше.
- За последний квартал больше 10 бывших работников перешли в статус самозанятых.
- Выплаты уходят двумя фиксированными датами в месяц одинаковыми суммами.
- Несколько исполнителей зарегистрировались в НПД в одну неделю, незадолго до первого договора с вами.
- Доля внештатных исполнителей в общей численности заметно выше, чем штат.
Четыре и больше совпадений означают, что разбираться нужно не после письма из инспекции, а сейчас. Отдельно проверьте пункт про бывших работников. Доход от услуг заказчику, который был вашим работодателем меньше двух лет назад, под НПД вообще не подпадает, и такой договор разваливается быстрее остальных.
Как выглядит межведомственная комиссия
Комиссии по противодействию нелегальной занятости, близкие по устройству к комиссии по легализации налоговой базы, работают в каждом регионе на основании статьи 67 Федерального закона от 12.12.2023 № 565-ФЗ. В состав входят налоговая, трудовая инспекция, представители Социального фонда, региональных властей, иногда прокуратуры и полиции.
Порядок обычно один. Сначала приходит информационное письмо о несоответствиях, затем официальное уведомление о вызове. На заседании директору задают вопросы, по итогам оформляют протокол с рекомендациями и дают срок на добровольное исправление, чаще всего около десяти рабочих дней. Игнорировать вызов бессмысленно. За неявку по официальному уведомлению должностному лицу грозит штраф от 2 до 4 тысяч рублей по статье 19.4 КоАП, а сама неявка воспринимается как отказ от диалога.
Идти на комиссию без подготовки и без бухгалтера или юриста не стоит. Разговор идёт по конкретным фамилиям и суммам, и отвечать придётся сразу.
Что спрашивают и какие документы просят
Вопросы предсказуемы. Почему эти люди не в штате, чем их работа отличается от работы штатных сотрудников, кто ставит им задачи и контролирует результат, почему выплаты одинаковые, есть ли у исполнителей другие заказчики, откуда взялось столько регистраций в один месяц.
До заседания или сразу после инспекция запрашивает документы. В список обычно попадают договоры и все приложения к ним, задания и заявки, акты выполненных работ, чеки из «Моего налога», без которых расход не примут, платёжные поручения, штатное расписание, табели, журналы выдачи пропусков, переписка с исполнителями и внутренние регламенты. На пояснения по требованию даётся пять рабочих дней, на документы десять. Молчание обойдётся в 200 рублей за каждый непредставленный документ по статье 126 НК, а по статье 129.1 НК штраф за несообщение сведений составляет 5 тысяч рублей и 20 тысяч при повторе за год.
Что происходит, если ничего не менять
Комиссия сама доначислений не делает, и это усыпляет. Дальше события развиваются по трём линиям сразу.
Материалы уходят в трудовую инспекцию, и та проводит внеплановую проверку. При подтверждении подмены трудового договора гражданско-правовым штраф по части 4 статьи 5.27 КоАП составляет от 50 до 100 тысяч рублей для организации, от 10 до 20 тысяч для директора и от 5 до 10 тысяч для ИП. Повторное нарушение поднимает планку до 200 тысяч и грозит директору дисквалификацией на срок от одного года до трёх лет.
Параллельно налоговая ставит компанию в план выездной проверки. Глубина проверки три календарных года, и признанные трудовыми отношения переносятся на весь этот период.
Третья линия репутационная. Работодателей, у которых выявлены факты нелегальной занятости, вносят в общедоступный реестр Роструда. Он ведётся с 1 января 2025 года, данные открыты всем, и крупные заказчики смотрят туда перед подписанием договора.
Сколько стоит переквалификация
Штрафы тут не главное. Считать надо налоги, из которых и складывается цена переквалификации ГПХ в трудовой. Все выплаты исполнителям превращаются в зарплату. Сверху ложится НДФЛ по ставке от 13 процентов, страховые взносы по вашему тарифу, пени за каждый день просрочки и штраф 20 процентов от неудержанного НДФЛ по статье 123 НК.
Отдельная ловушка касается уже уплаченного налога на профессиональный доход. Логика «исполнители же платили 6 процентов, зачтите их» не работает. Верховный суд в определении от 03.02.2025 № 309-ЭС24-20306 указал, что автоматически зачесть НПД в счёт доначисленного компании НДФЛ нельзя, вернуть переплату может только сам плательщик по своему заявлению. В том деле компании доначислили 2 603 428 рублей НДФЛ, а 794 399 рублей уплаченного исполнителями НПД в зачёт не пошли.
Возьмите свой годовой объём выплат самозанятым и умножьте на три года. Примерно эту сумму и обсуждают на комиссии, просто вслух её никто не называет.
Что делать, если подрядчиков объективно много
Курьерская доставка, монтаж окон и кондиционеров, выездной ремонт, клининг, разгрузка. В этих сферах внештатные исполнители нужны по существу дела, и сотня человек на НПД сама по себе нарушением не является. Прятать признаки бесполезно, инспекция смотрит на то, как всё устроено на самом деле. Значит, подряд должен быть подрядом по существу.
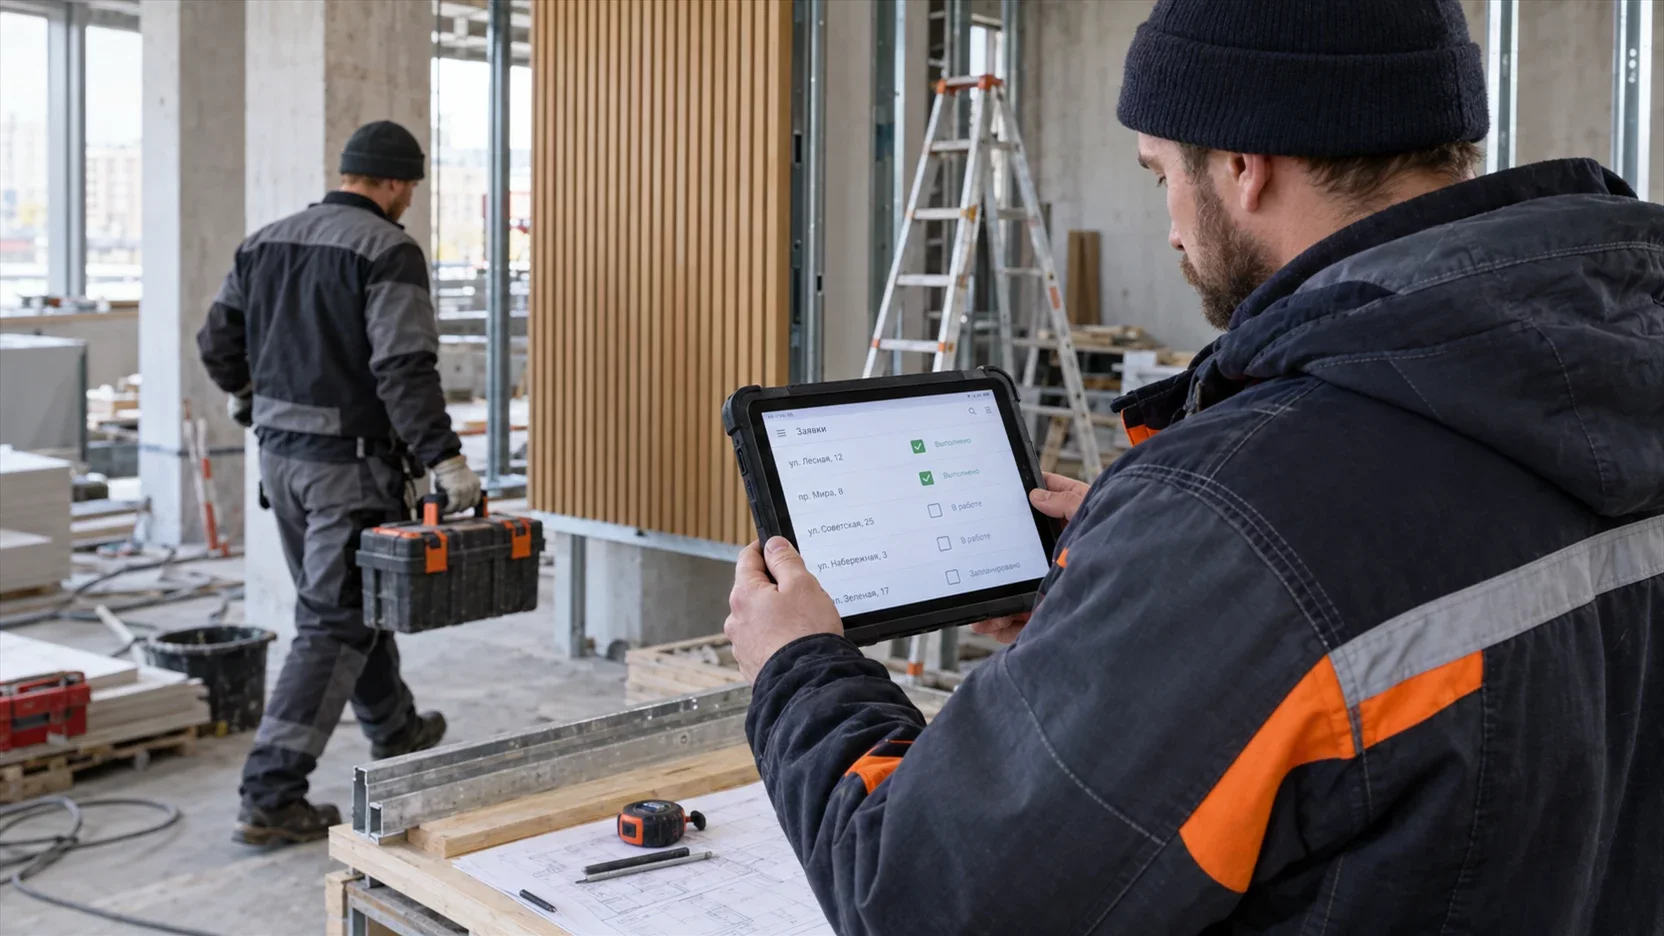
Риск снижают несколько простых вещей. Оплата по фактическому объёму, а не окладом, тогда суммы у людей разные и меняются от месяца к месяцу. Заявка на каждый выезд или партию с указанием адреса, объёма и срока. Расчёт по закрытым заявкам, а не двумя календарными датами. Свобода исполнителя отказаться от заявки и работать на других заказчиков, желательно письменно закреплённая. Собственный инструмент и транспорт исполнителя либо аренда вашего по отдельному договору с реальной платой.
И честный вывод, который дешевле сделать самому. Если в бригаде есть постоянное ядро, которое годами работает по вашему графику и только на вас, законный путь один. Этих людей нужно оформить в штат, а на НПД оставить разовый и сезонный объём. Дальше остаётся посчитать нагрузку и, если она тяжела, посмотреть на выбор между штатным бухгалтером и аутсорсом и на другие расходы, которые можно оптимизировать законно.
Как собирать доказательства реальности услуг
Выигрывает тот, у кого папка документов собрана заранее. Красноречие директора на заседании не помогает. Договор должен описывать конкретный измеримый результат, а не функцию. К нему нужны задания или заявки с объёмом, адресом и сроком по каждой работе. Акт должен расшифровывать, что именно сделано и в каком количестве, а не повторять из месяца в месяц одну строку об оказанных услугах.
Чек из «Моего налога» получайте на каждую выплату и в тот же период, а в назначении требуйте внятное описание услуги вместо общей фразы. Сохраняйте всё, что подтверждает живую работу. Переписка о согласовании заявок, фотоотчёты с объектов, маршрутные листы, накладные, отзывы клиентов, реестры закрытых заявок за период. Полезно собирать и подтверждения того, что у исполнителя есть другие заказчики, потому что доля дохода в 75 процентов и выше сейчас прямой повод для вопросов.
Хранить весь пакет нужно пять лет. Именно эти документы вы будете показывать на комиссии, и именно на них будет смотреть суд, если дело дойдёт до него.
Коротко о главном
Отбор компаний для проверки идёт автоматически по числовым порогам. С 16 февраля 2026 года данные уходят в комиссию при работе более чем с 35 самозанятыми со средним доходом свыше 35 тысяч рублей дольше трёх месяцев, а также при переводе больше 10 бывших работников в самозанятые за квартал. Индикатор для трудовой инспекции добавляет к этому условие о доле дохода от 75 процентов.
Дальше события идут по нарастающей. Материалы уходят в трудовую инспекцию, компания попадает в план выездной проверки, а при подтверждённых нарушениях оказывается в открытом реестре Роструда. Оценить свой профиль риска по этим цифрам и привести документы в порядок можно самостоятельно и заранее. Это заметно дешевле, чем спорить о трёх годах выплат задним числом.
Частые вопросы
Сколько ещё будет действовать режим НПД?
Эксперимент по налогу на профессиональный доход установлен законом 422-ФЗ до 31 декабря 2028 года включительно, и в этот период ставки 4 и 6 процентов повышать нельзя. Что будет после 2028 года, пока не решено, обсуждаются разные варианты вплоть до пересмотра условий. Планировать работу с исполнителями стоит с учётом того, что режим конечен.
Можно ли оформить бывшего сотрудника как самозанятого?
Доходы от услуг заказчику, который был работодателем этого человека меньше двух лет назад, объектом НПД не признаются. Он останется в статусе самозанятого для других клиентов, но с вас будет обязан платить как обычное физлицо, а вы удерживать НДФЛ и начислять взносы. Двухлетний срок считается от даты увольнения.
Что меняется для тех, кто нанимает исполнителей через площадки?
С 1 октября 2026 года вступает в силу закон о платформенной экономике от 31.07.2025 № 289-ФЗ. Он вводит отдельные правила для цифровых платформ и их партнёров, включая обязанности площадок по информационному обмену с налоговой. Прямая работа компании с самозанятым по договору этим законом не отменяется, но данных о платформенной занятости у ФНС станет больше.
Спасёт ли работа через сервис-посредник для самозанятых?
Такой сервис снимает часть технической работы, проверяет статус исполнителей и собирает чеки. От переквалификации он не защищает, потому что инспекция смотрит на фактические отношения между вами и человеком, а не на способ перечисления денег. Ответственность за характер работы остаётся на заказчике.
За какой период могут пересчитать выплаты?
Выездная проверка охватывает три календарных года, предшествующих году её назначения, плюс истёкшие периоды текущего года. Если отношения признают трудовыми, доначисления посчитают по всем выплатам за этот период, а не с даты комиссии.
Что делать, если исполнитель уже снялся с учёта, а мы платили ему как самозанятому?
Выплаты после утраты статуса налоговая считает доходом обычного физлица, и обязанность удержать НДФЛ и начислить взносы ложится на компанию. Придётся доплатить налог, взносы и пени, сдать уточнённую отчётность. На будущее статус проверяют по ИНН на сайте ФНС на дату каждой выплаты, а в договор включают обязанность исполнителя сообщать об утрате статуса и компенсировать доначисления.



