Содержание статьи
Пониженные тарифы МСП в 2026 году. Что изменилось
До 2026 года всё было просто. Компания попала в реестр малого и среднего бизнеса, значит платит 15 процентов с части зарплаты, и чем именно она занимается, никого не волновало. Магазин, автосервис, юридическое бюро, строительная бригада применяли льготу одинаково.
Федеральный закон от 28.11.2025 № 425-ФЗ это правило отменил. Пониженная ставка теперь привязана к отрасли. Правительство утвердило список приоритетных видов деятельности, и попасть в него удалось далеко не всем. Кто в списке, платит прежние 15 процентов. Кто вне списка, с первой январской зарплаты платит 30.
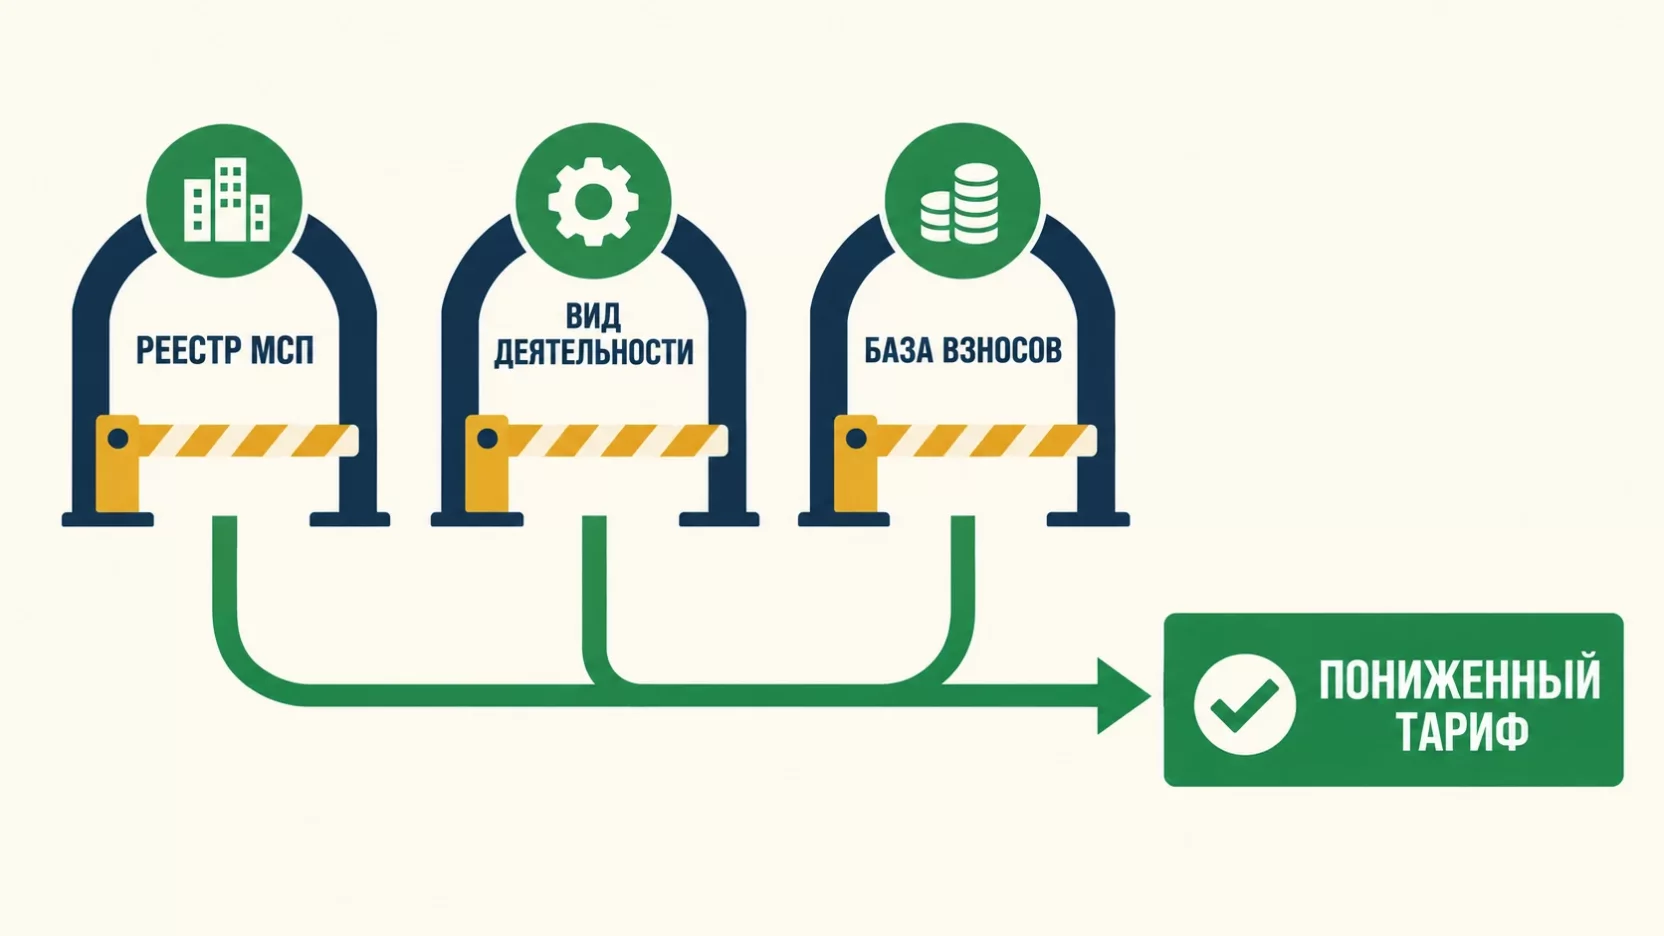
Одного статуса МСП теперь мало. В реестре быть по-прежнему обязательно, но этой строчки для льготы уже не хватает.
Кто сохранил ставку 15 процентов
Перечень собран вокруг производства и нескольких социально значимых направлений. В него вошли:
- сельское хозяйство и рыбоводство;
- пищевая промышленность, текстиль, одежда, обувь;
- деревообработка, бумага, полиграфия;
- химия, фармацевтика, резина и пластмасса;
- металлургия, металлоизделия, машины и оборудование;
- электроника, оптика, электрооборудование, транспортные средства;
- мебель, прочие готовые изделия, ремонт машин и оборудования;
- водоснабжение и обращение с отходами;
- водный и воздушный транспорт;
- гостиницы, общественное питание, туризм;
- информационные технологии, связь, издательская деятельность;
- научные исследования, образование, здравоохранение, культура и спорт.
Коды в распоряжении указаны укрупнённо, на уровне классов. Если ваш четырёхзначный код входит в такой класс, льгота действует и на него, отдельно искать себя в списке построчно не нужно.
Кто льготу потерял
Самые массовые сегменты малого бизнеса в перечень не попали. Оптовая и розничная торговля, строительство, автомобильные грузоперевозки, юридические, консультационные, бухгалтерские и рекламные услуги, аренда и операции с недвижимостью, добыча полезных ископаемых, ремонт автомобилей и большинство бытовых услуг с января платят по общему тарифу взносов за сотрудников.
Для торговой или строительной компании это рост расходов на людей примерно на 5-10 процентов от начисленной зарплаты. Чем выше оклады, тем больнее. И заметить это можно было уже в январском расчёте, а не по итогам года.
Два условия, которые надо выполнить одновременно
Первое условие про код. Основной вид деятельности входит в перечень и указан как основной в ЕГРЮЛ или ЕГРИП. Не фактический, не тот, что записан в уставе, а именно код, который стоит в реестре первым.
Второе условие про деньги. Доля доходов от льготной деятельности не меньше 70 процентов от всех доходов компании.
Условия работают только вместе. Производственная фирма с правильным кодом, у которой две трети выручки приходит от перепродажи чужого товара, льготу не применяет. И наоборот, компания с реальным производством, но с торговым кодом в реестре, тоже платит полные 30 процентов.
Как проверить свой ОКВЭД за десять минут
Закажите бесплатную выписку из ЕГРЮЛ или ЕГРИП на сайте налоговой службы. В разделе о видах деятельности первым идёт основной код, остальные дополнительные. Сверьте первые две цифры основного кода с классами из перечня.
Затем проверьте себя в реестре МСП, он ведётся ФНС, поиск по ИНН занимает минуту. Компания, вылетевшая из реестра из-за несданной отчётности или превышения лимитов по выручке и численности, теряет право на пониженный тариф целиком, каким бы удачным ни был её код.
Типичная ситуация выглядит так. При регистрации основным поставили одно направление, а деньги фирма зарабатывает совсем на другом, и годами это никого не беспокоило. С 2026 года расхождение между реестром и реальностью стоит денег каждый месяц.
Как считать долю выручки
70 процентов считаются от всех доходов, включая внереализационные. Организации берут доходы по правилам главы 25 НК, упрощенцы по правилам главы 26.2.
Считать нужно нарастающим итогом по итогам каждого отчётного периода, то есть за первый квартал, полугодие, девять месяцев и год. Цифры вы подтверждаете прямо в расчёте по страховым взносам, для этого в форме предусмотрено отдельное приложение с общей суммой доходов, суммой по льготным видам и полученной долей.
Многих это застаёт врасплох. Раздельный учёт выручки по видам деятельности из аккуратности превратился в необходимость. Если в учётной программе все поступления лежат одной кучей, подтвердить долю нечем, а инспектор посчитает по декларации.
Что смягчили весной 2026 года
Первые месяцы показали перекос. Требование про 70 процентов по одному коду отсекало нормальные производственные компании. Мебельная фабрика делает кухни, офисную мебель и матрасы, каждое направление само по себе до 70 процентов не дотягивает, хотя все три кода льготные.
Федеральный закон от 25.04.2026 № 104-ФЗ разрешил складывать доходы по нескольким видам деятельности из перечня. Теперь в расчёт идут доходы и по основному коду, и по дополнительным, лишь бы все они были из списка. Основной код всё равно обязан быть льготным, применить ставку только по дополнительному коду нельзя.
Поправки распространили на отношения с 1 января 2026 года. Компания, которая полгода платила 30 процентов, а по новым правилам проходит по доле, вправе пересчитать взносы с января, сдать уточнённые расчёты и вернуть или зачесть переплату. Для производства с несколькими направлениями это иногда сотни тысяч рублей, о которых бизнес просто не знает.
С какой части зарплаты действует льготная ставка
Льгота никогда не распространялась на всю зарплату, и это регулярно становится сюрпризом. Выплаты каждому сотруднику за месяц делятся на две части. Часть в пределах полутора федеральных МРОТ облагается по общему тарифу 30 процентов, всё, что выше, по 15 процентам.
При зарплате ниже 40 639,50 рубля льгота не даёт ничего, вся сумма облагается по 30 процентам. Экономия начинается выше порога и растёт вместе с окладами.
Сколько теряет компания на переходе с 15 на 30 процентов
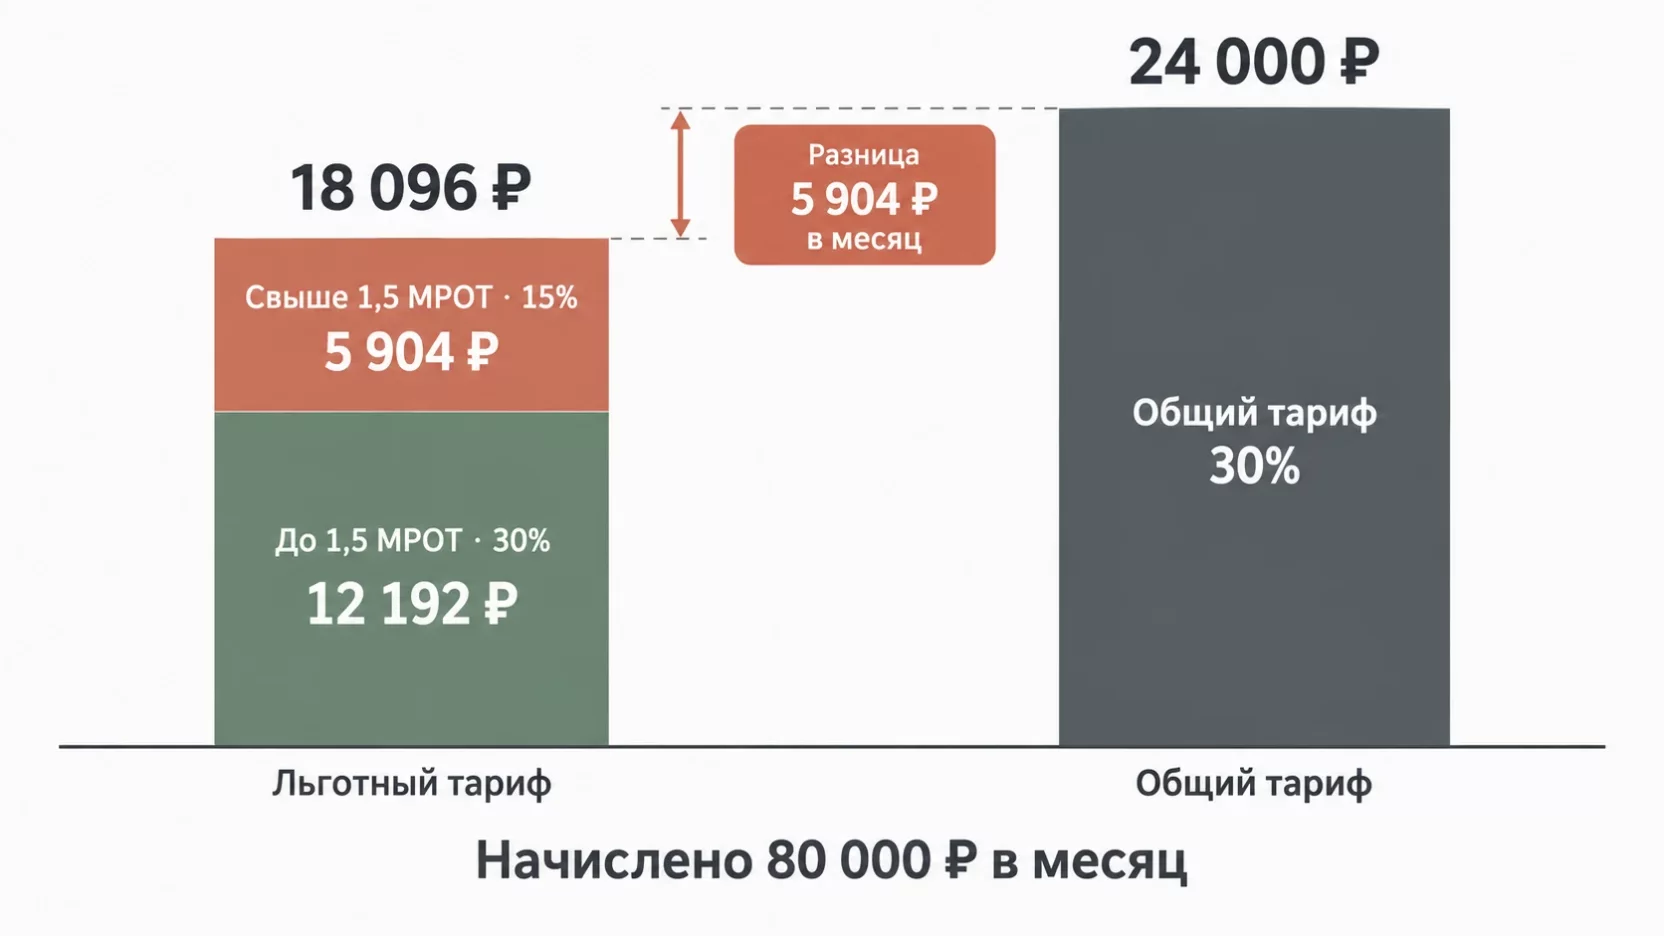
Возьмём компанию с семью сотрудниками и средней начисленной зарплатой 80 тысяч рублей в месяц.
| Показатель на одного сотрудника | Сумма в месяц, руб. |
|---|---|
| Начисленная зарплата | 80 000 |
| Часть в пределах 1,5 МРОТ, тариф 30% | 12 192 |
| Часть свыше 1,5 МРОТ, тариф 15% | 5 904 |
| Взносы при льготе | 18 096 |
| Взносы по общему тарифу 30% | 24 000 |
| Разница | 5 904 |
Начисленная зарплата
- Сумма в месяц, руб.
- 80 000
Часть в пределах 1,5 МРОТ, тариф 30%
- Сумма в месяц, руб.
- 12 192
Часть свыше 1,5 МРОТ, тариф 15%
- Сумма в месяц, руб.
- 5 904
Взносы при льготе
- Сумма в месяц, руб.
- 18 096
Взносы по общему тарифу 30%
- Сумма в месяц, руб.
- 24 000
Разница
- Сумма в месяц, руб.
- 5 904
На одного человека потеря составляет 5 904 рубля в месяц и 70 849 рублей в год. На семерых это 496 тысяч рублей за год. При штате в двенадцать человек с теми же окладами разница переваливает за 850 тысяч.
Потеря всегда равна 15 процентам от той части зарплаты, что выше порога. При среднем окладе 50 тысяч разница составит всего 1 404 рубля на человека в месяц, при окладе 150 тысяч уже 16 404 рубля. Поэтому сильнее всего изменение ударило по компаниям с белыми зарплатами выше средних, а не по тем, кто держит штат на минималке.
Отдельная ставка 7,6 процента для обрабатывающих производств
У части производственников условия ещё выгоднее. Малый и средний бизнес из перечня обрабатывающих производств, утверждённого распоряжением Правительства от 11.12.2024 № 3689-р, платит с выплат сверх полутора МРОТ всего 7,6 процента. Требование о доле доходов в 70 процентов сохраняется, а вот условие о такой же доле за предыдущий год закон 104-ФЗ отменил.
В этот перечень не попали производство напитков, табачных изделий, кокса и нефтепродуктов, а также металлургия. Всё остальное обрабатывающее производство, от пищевых продуктов и одежды до изделий из пластмасс и бытовой техники, льготу применяет. Если вы производственная компания и до сих пор считаете взносы по 15 процентам, проверьте свой код по этому перечню, разница вдвое.
Что делать, если основной ОКВЭД не подходит
Начните с арифметики. Посчитайте по формуле выше, сколько именно вы теряете за год. При окладах около МРОТ разница может оказаться меньше стоимости перестройки учёта, и тогда трогать ничего не нужно.
Дальше многое зависит от того, чем вы занимаетесь на самом деле.
- Вы работаете по льготному направлению, а в реестре стоит устаревший код с момента регистрации. Смена основного ОКВЭД через личный кабинет законная процедура, форма Р13014 для ООО и Р24001 для ИП, госпошлины нет.
- Льготное направление есть, но выручки по нему меньше 70 процентов. Здесь вопрос не в коде, а в структуре доходов, и решается он развитием направления, а не бумагой.
- Бизнес целиком в торговле или строительстве. Льготы нет и в ближайшее время не появится, планируйте фонд оплаты труда сразу от 30 процентов.
Чем опасна смена ОКВЭД ради льготы
Смена основного кода работает только вперёд. По разъяснениям налоговой службы пониженный тариф применяется с первого числа того месяца, в котором изменение внесено в реестр, а при переходе на нельготный код право теряется тоже с первого числа месяца записи. Переписать задним числом январь и февраль не выйдет.
И главное. Запись в реестре не создаёт деятельность. Торговая компания, поставившая себе производственный код, условие о 70 процентах всё равно не выполнит, потому что выручка как приходила от перепродажи, так и приходит. Приложение к расчёту по взносам покажет реальную структуру доходов, а декларация по прибыли или по УСН её подтвердит. Расхождение видно инспектору без выездной проверки.
Отдельный сюжет, когда бизнес формально делят и заводят «производственное» юрлицо, на которое переводят весь штат. Такие конструкции налоговая разбирает по статье 54.1 НК. Взносы доначисляют по общему тарифу за весь период, сверху идут пени и штраф до 40 процентов от недоимки при доказанном умысле.
Что будет, если применить льготу без права
Право теряется с начала расчётного периода, в котором нарушено условие. Расчётный период по взносам это календарный год. Провалили долю по итогам девяти месяцев, значит пересчитывать придётся с 1 января.
Дальше всё разворачивается быстро. Доплата взносов за все месяцы года, пени за каждый день просрочки, уточнённые расчёты по страховым взносам за каждый отчётный период. При занижении базы добавляется штраф по статье 122 НК, 20 процентов от недоимки. Для той же компании на семь человек речь идёт почти о полумиллионе рублей единовременно, и это без пеней.
Неоплаченное требование заканчивается взысканием со счёта и остановкой платежей. Что делать, если налоговая заблокировала счёт, мы разбирали отдельно.
Как не потерять льготу в середине года
Долю надо смотреть каждый квартал, а не в марте следующего года. Один крупный непрофильный контракт способен перевернуть структуру выручки и обнулить льготу за весь год, включая уже уплаченные месяцы.
Рабочий минимум для собственника такой. Настройте в учётной программе разбивку выручки по видам деятельности. Раз в квартал считайте долю до сдачи расчёта по взносам, а не после. Если доля идёт близко к 70 процентам, держите резерв на возможный пересчёт. И проверяйте реестр МСП, вылет из него отменяет льготу мгновенно.
Кто в компании этим занимается, вопрос не праздный. Собственнику стоит понимать, какие именно цифры спрашивать с бухгалтерии и по каким признакам проверить своего бухгалтера, пока ошибка не превратилась в требование из инспекции.
Коротко о главном
Ставка 15 процентов с 2026 года осталась только у малого и среднего бизнеса из перечня приоритетных отраслей по распоряжению № 4125-р. Нужны основной код из перечня в ЕГРЮЛ или ЕГРИП и не меньше 70 процентов доходов от льготных видов деятельности по итогам каждого отчётного периода. Льготная ставка применяется не ко всей зарплате, а только к части свыше 40 639,50 рубля в месяц. Торговля, строительство и большинство услуг платят 30 процентов. Обрабатывающие производства из перечня № 3689-р платят 7,6 процента. Весенний закон 104-ФЗ разрешил складывать доходы по нескольким льготным кодам с 1 января, так что отказ в январе не окончателен и взносы можно пересчитать.
Частые вопросы
Расширят ли перечень приоритетных отраслей и сохранится ли льгота в 2027 году?
Перечень не заморожен, Правительство меняет его своим распоряжением без поправок в НК, и весенние смягчения это подтвердили. Отраслевые объединения торговли и строительства просят вернуть льготу, но решений на 2027 год пока нет. Планировать фонд оплаты труда на следующий год стоит по действующим правилам, а перечень проверять в декабре.
Нужно ли платить взносы за директора без зарплаты и действует ли на него пониженный тариф?
С 2026 года платить придётся. По закону от 28.11.2025 № 425-ФЗ база по руководителю коммерческой организации не может быть меньше федерального МРОТ, даже когда начислений не было, и во что обходится директор без зарплаты, мы посчитали отдельно. При МРОТ 27 093 рубля вся эта сумма укладывается в порог полутора МРОТ, поэтому взносы за такого директора считаются по общему тарифу независимо от вашей отрасли.
Мы производим товар и продаём его на маркетплейсах. Не сбивает ли это долю дохода?
Продажа собственной продукции остаётся доходом от производственной деятельности, отдельным торговым видом деятельности она не становится. Долю сбивает перепродажа чужого товара, закупленного для перепродажи. Если через ваш кабинет на площадке идёт и то и другое, разделите эти потоки в учёте заранее.
Можно ли применять льготу компании, зарегистрированной в 2026 году?
Да. Для ставки 15 процентов условия о доходах за предыдущий год нет, доля считается по итогам отчётных периодов текущего года. Новая компания с подходящим основным кодом в ЕГРЮЛ применяет пониженный тариф с первого же месяца работы, а по итогам квартала подтверждает долю в расчёте по взносам.
Взносы на травматизм тоже снизились?
Нет, к ним льгота не относится. Взносы на травматизм в единый тариф не входят, платятся отдельной платёжкой в Социальный фонд и зависят только от класса профессионального риска по основному виду деятельности. Ставка остаётся в диапазоне от 0,2 до 8,5 процента независимо от того, применяете вы пониженный тариф или нет.
Влияют ли выручка и численность на право применять пониженный тариф?
Влияют через реестр МСП. Чтобы в нём остаться, нужно укладываться в лимиты по доходу и численности, у микропредприятия это 120 миллионов рублей и 15 человек, у малого 800 миллионов и 100 человек, у среднего 2 миллиарда и 250 человек. Компания, выросшая за верхнюю границу или выпавшая из реестра из-за несданной отчётности, теряет право на льготу целиком.



