Содержание статьи
Почему деньги ушли, а расхода нет
Часть 8 статьи 15 закона 422-ФЗ написана коротко и жёстко. Организации и предприниматели не вправе учитывать расходы на покупку товаров, работ и услуг у плательщика налога на профессиональный доход, если продавец не сформировал чек.
Норма прямо запрещает признавать затраты, без оговорок про другие документы. Поэтому спор с инспектором о том, что услуга реально оказана, деньги ушли и акт подписан обеими сторонами, разбивается об один вопрос. Где чек.
Это касается и упрощёнки, где расходы уменьшают налог на объекте «доходы минус расходы», и налога на прибыль. На объекте «доходы» расход на налог и так не влияет, но чек всё равно нужен, потому что он подтверждает, что вы платили самозанятому, а не обычному физлицу.
Ни акт, ни договор, ни платёжка чек не заменяют
Договор фиксирует, о чём вы договорились. Акт описывает, что сделано и на какую сумму. Платёжное поручение показывает, что деньги ушли. И ни один из них не подтверждает главного, что получатель заплатил со своей стороны налог по льготному режиму.
Это делает только чек. Он формируется в приложении «Мой налог» и в тот же момент попадает в базу ФНС, поэтому инспектор видит вашу выплату с обеих сторон.
Обратное тоже верно. Один чек без акта в сложной сделке слабоват, Минфин не раз указывал, что нужен и документ о приёмке услуги. Но без чека расход не спасёт даже идеальный акт.
Проверка статуса самозанятого и чек закрывают разные риски
Проверка статуса самозанятого перед выплатой и получение чека после неё выглядят как одна процедура, но защищают от двух разных доначислений.
Статус на дату расчёта отвечает за то, кем для налоговой был получатель денег, и проверяется он по ИНН через сервис ФНС. Если человек снялся с учёта или потерял право на режим, выплата превращается в доход обычного физлица со всеми обязанностями налогового агента.
Чек отвечает за то, попадёт ли выплата в расходы. Бывает, что статус был в порядке, а чека нет, тогда взносы и НДФЛ вам не грозят, но расход снимут. Поэтому обе проверки делаются отдельно и обе фиксируются.
Что должно быть в чеке
Перечень обязательных реквизитов установлен пунктом 6 статьи 14 закона 422-ФЗ.
- наименование документа, дата и время расчёта;
- фамилия, имя, отчество продавца и его ИНН;
- прямое указание на применение режима налога на профессиональный доход;
- наименование оказанных услуг или проданных товаров;
- сумма расчёта;
- ИНН покупателя, то есть вашей компании;
- уникальный идентификационный номер чека, присвоенный информационной системой ФНС;
- QR-код;
- данные оператора или банка, если расчёт шёл через посредника.
Отдельно смотрите на ИНН заказчика. Если исполнитель пробил чек как продажу физическому лицу, ваш ИНН в документе не появится, налог у него посчитается по ставке 4 процента вместо 6, а у вас останется бумага, к вашим расходам отношения не имеющая. Такой чек надо аннулировать и просить пробить заново.
Наименование услуги тоже не формальность. Строка «услуги» без расшифровки годится плохо, формулировка должна перекликаться с предметом договора и с актом.
Как убедиться, что чек настоящий
Скриншот из мессенджера сам по себе ничего не доказывает. Картинку с любыми цифрами рисует кто угодно, а проверить подлинность можно за десять секунд.
Наведите камеру телефона на QR-код в чеке. Настоящий код открывает страницу на сайте ФНС с теми же суммой, датой и наименованием, что и в присланном документе. Если ссылка не открывается или показывает другие данные, чек фальшивый или аннулированный. Тот же результат даёт уникальный идентификационный номер чека, это номер записи в системе налоговой. Ни номер, ни QR-код исполнитель придумать не может.
Проверять сплошь все чеки нужды нет. Достаточно нового исполнителя, крупной суммы и случая, когда документ пришёл с задержкой.
Когда исполнитель обязан выдать чек
Сроки зависят от способа расчёта, и здесь бухгалтерии часто мерещится нарушение там, где его нет.
При наличных и при оплате картой чек формируется в момент расчёта.
При обычном переводе на счёт, а так платит большинство компаний, срок другой. Чек должен быть сформирован и передан заказчику не позднее 9-го числа месяца, следующего за месяцем расчёта, это пункт 3 статьи 14 закона 422-ФЗ. То есть по августовской оплате исполнитель формально не опаздывает до 9 сентября.
Ждать до последнего дня не стоит. Чек запрашивается вместе с актом, а к 10-му числу бухгалтерия закрывает прошлый месяц и видит, по каким выплатам документов нет. Чем свежее платёж, тем охотнее исполнитель вспоминает и пробивает.
Сколько стоит расход без чека
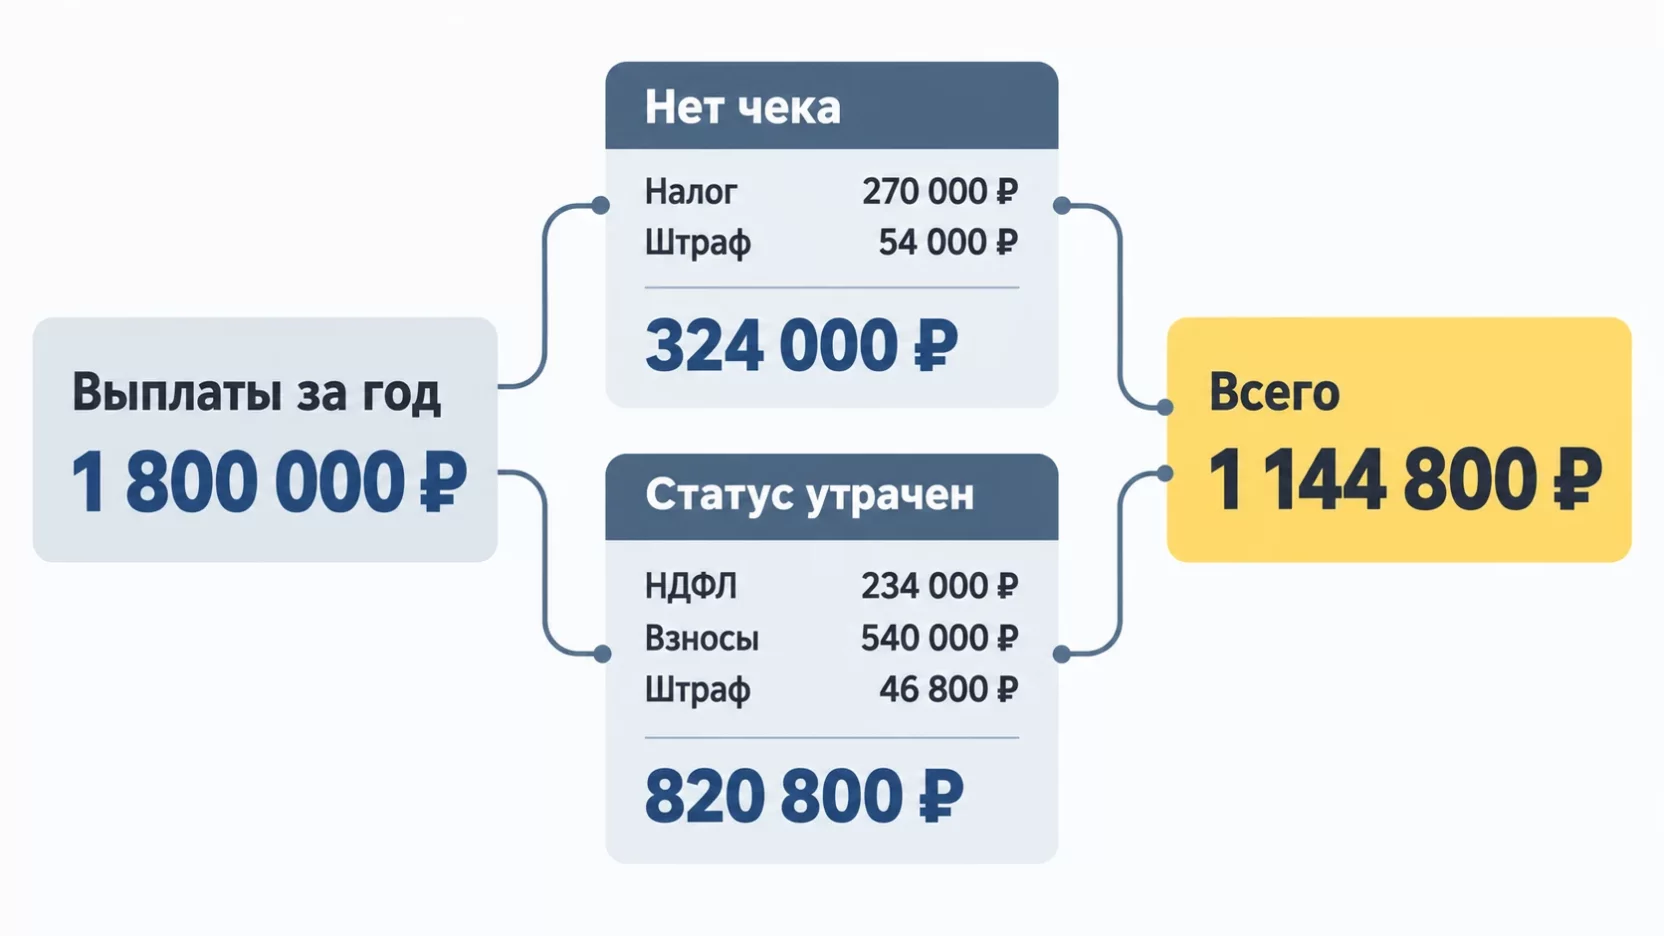
Возьмём компанию на упрощёнке с объектом «доходы минус расходы». За год она заплатила исполнителям на НПД 1 800 000 рублей, чеков по этим выплатам нет.
Инспекция убирает 1 800 000 из расходов. Налог по ставке 15 процентов вырастает на 270 000 рублей. Сверху штраф по статье 122 НК, 20 процентов от доначисленной суммы, это ещё 54 000 рублей. Плюс пени за каждый день с даты, когда налог надо было заплатить. У компании на общей системе картина хуже, при ставке налога на прибыль 25 процентов доначисление составит 450 000 рублей и штраф 90 000 рублей.
Что добавляется, если статус утрачен
Отсутствие чека нередко означает, что исполнитель уже не самозанятый, например его доход перевалил за 2,4 млн. Приложение просто не даёт пробить документ тому, кто снялся с учёта. И тогда к снятому расходу добавляется вторая часть счёта.
С даты утраты статуса ваши выплаты становятся доходом обычного физлица по гражданско-правовому договору, а компания задним числом превращается в налогового агента. На те же 1 800 000 рублей инспекция начислит НДФЛ по ставке 13 процентов, это 234 000 рублей, страховые взносы по ставке 30 процентов, это 540 000 рублей, и штраф по статье 123 НК, 46 800 рублей. У компаний из приоритетных отраслей часть выплаты сверх федерального МРОТ считается по льготному тарифу малого бизнеса, но порядок сумм это не меняет.
Складываем обе части. Упрощенец получает 324 000 рублей по снятому расходу и 820 800 рублей по статусу, вместе 1 144 800 рублей. Две трети от того, что вы отдали исполнителям.
Чек не пришёл, порядок действий
Сначала о том, чего делать нельзя. Составлять свой документ вместо чека и проводить выплату по одному акту в надежде, что до неё не доберутся.
Напишите исполнителю и попросите сформировать чек с реальной датой расчёта. Приложение это позволяет, задним числом документ пробивается без проблем, и ФНС такой порядок подтверждала.
Если человек тянет, сошлитесь в переписке на статью 129.13 НК. За нарушение порядка и сроков передачи сведений о расчётах самозанятому грозит штраф 20 процентов от суммы расчёта, а при повторном нарушении в течение шести месяцев вся сумма целиком. Обычно упоминания этой нормы хватает. Когда исполнитель отказывается наотрез, у заказчика остаётся право сообщить о нарушении в налоговую. Расход это вернёт не всегда, но показывает, что компания действовала добросовестно.
Исполнитель аннулировал чек
Самозанятый может отменить уже пробитый чек прямо в приложении, и никто у вас об этом не спросит. У компании остаётся файл документа, которого в базе ФНС больше нет.
Позиция ведомств скорее в пользу заказчика. Аннулирование без возврата денег покупателю само по себе не лишает организацию расхода, если чек у неё сохранён. Но налоговая видит в этом повод проверить полноту уплаты налогов, и разбираться придётся вам.
Отсюда два правила. Храните сам файл чека, а не ссылку на него, потому что ссылка после аннулирования перестанет открываться. И просите у исполнителя письменное объяснение вместе с новым чеком на ту же дату и сумму. Если же аннулирование сопровождалось возвратом денег, расхода действительно нет, и его убирают из учёта самостоятельно.
Исполнитель пропал
Самый неприятный сценарий. Деньги ушли, услуга оказана, человек не отвечает ни в мессенджере, ни по телефону.
Проверьте статус на дату расчёта через сервис налоговой. Если на день оплаты человек был действующим плательщиком НПД, это ваш главный аргумент. Соберите договор, акт, платёжное поручение, переписку и результат работы. Комплект не заменяет чек по букве закона, но показывает реальность сделки.
Дальше решает собственник. Можно убрать выплату из расходов добровольно и доплатить налог сразу, без штрафа и с минимальными пенями. Можно оставить расход и готовиться защищаться. Первый вариант дешевле почти всегда. Если статус на дату оплаты уже был утрачен, придётся начислять НДФЛ и взносы и сдавать уточнённые расчёты, и считать эти деньги лучше с бухгалтером, а не после выездной проверки.
Как выстроить контроль внутри компании
Нужен короткий регламент, который выполняется всегда, а не когда вспомнили.
- Перед каждой выплатой проверяйте статус исполнителя на сайте ФНС и сохраняйте результат с датой. Одной проверки перед первой оплатой мало.
- Не платите, пока в договоре и акте не совпадают предмет, объём и сумма.
- Требуйте чек в день оплаты или на следующий. Формальный срок до 9-го числа оставьте как крайний рубеж, а не как норму работы.
- Каждый месяц сверяйте банковскую выписку с папкой чеков. Каждая строка выписки в адрес исполнителя должна иметь пару.
- Храните чеки файлами в общей папке или в учётной системе, а не в мессенджерах сотрудников. Срок хранения тот же, что у остальной первички.
- Раз в квартал показывайте собственнику короткий отчёт о выплатах исполнителям и о том, по каким документов нет.
Последний пункт не про недоверие, а про деньги. Собственнику полезно понимать, как директору проверить бухгалтера по нескольким контрольным точкам, и чеки по самозанятым одна из самых простых.
Что написать в договоре
Договор не отменит норму закона, но сильно упростит разговор с исполнителем и с инспектором. Четыре условия работают лучше всего, и добавляются они к шести пунктам договора, которые видит ФНС.
Обязанность передать чек с указанием срока. Формулируйте жёстче закона, например в течение одного рабочего дня с даты поступления денег, и пишите способ передачи.
Право задержать оплату следующего этапа до получения чека по предыдущему. Это единственный по-настоящему действенный рычаг, и работает он при разбитой на этапы оплате.
Штраф за невыдачу чека, привязанный к тому, что теряет компания, то есть к налогу на снятый расход.
Обязанность сообщить об утрате статуса и возместить убытки, если исполнитель умолчал. Налоговой такая оговорка не помешает, но даёт основание требовать деньги с исполнителя.
Автоматизация и сервисы
При двух-трёх исполнителях ручной проверки достаточно. Когда счёт идёт на десятки человек и сотни выплат в месяц, ручной режим ломается и появляются пропущенные чеки.
Платёжные сервисы для работы с самозанятыми проверяют статус в момент выплаты, блокируют платёж, если статус слетел, формируют чек через интеграцию с ФНС и складывают документы в личный кабинет заказчика. Сервис берёт комиссию с оборота, но снимает главный риск. Банки предлагают похожее в расчётном обслуживании, дешевле и с меньшим набором функций.
Выбирая инструмент, смотрите на три вещи. Проверяется ли статус в момент платежа, а не раз в месяц. Формируется ли чек автоматически или сервис только напоминает исполнителю. Отдают ли вам файлы чеков, чтобы при смене сервиса архив остался у вас.
Расходы прошлых периодов без чеков
Начните с инвентаризации. Выгрузите из банка платежи физлицам за последние три года, это глубина возможной выездной проверки, и сопоставьте каждую выплату с чеком. Получится список выплат без документов, ваш реальный размер риска. По каждой строке проверьте статус исполнителя на дату расчёта через сервис ФНС, он показывает статус на любую прошедшую дату бесплатно.
Дальше три сценария. Исполнитель на связи и статус был в порядке, значит просите пробить чек задним числом. Исполнитель недоступен, но статус был действующим, значит собирайте подтверждающий комплект и решайте, снимать расход добровольно или защищаться. Статус на дату оплаты был утрачен, значит считайте НДФЛ и взносы и готовьте уточнённую отчётность.
Добровольная доплата налога до того, как инспекция сама нашла нарушение, освобождает от штрафа по статье 122 НК. В нашем примере это 54 000 рублей на упрощёнке и 90 000 рублей на прибыли. Ещё дороже обходится бездействие, потому что неоплаченные доначисления заканчиваются тем, что налоговая блокирует счёт и работа компании встаёт.
Коротко о главном
Чек из «Мой налог» единственный документ, который открывает вам расход по выплате самозанятому, так написано в части 8 статьи 15 закона 422-ФЗ. Проверяйте статус перед каждой оплатой, требуйте чек сразу после неё, следите за ИНН вашей компании в документе и раз в месяц сверяйте выписку с папкой чеков. На выплатах в 1,8 миллиона рублей отсутствие такого порядка стоит больше миллиона доначислений, а его наличие не стоит ничего.
Частые вопросы
Меняется ли что-то с чеками с 1 октября 2026 года, когда заработает закон о платформенной экономике?
Закон № 289-ФЗ от 31.07.2025 регулирует работу цифровых платформ, а порядок формирования чека по НПД не отменяет. Если вы находите исполнителей через платформу, уточните у неё, кто формирует чек и как вы получаете файл. Прямые выплаты со счёта компании работают по-прежнему.
Нужен ли отдельный чек на аванс?
Да. Чек формируется на каждый факт расчёта, а не на закрытие сделки. Заплатили аванс, получите чек на аванс, доплатили остаток, получите второй чек. Один общий чек уместен только тогда, когда и деньги перечислены одним платежом.
Сотрудник оплатил услугу самозанятого со своей карты и принёс чек. Можно принять расход?
Только если в чеке стоит ИНН компании. Когда исполнитель оформил продажу на физлицо, документ подтверждает расход сотрудника, а не ваш. Просите аннулировать чек и пробить новый на компанию, а сотруднику возмещайте затраты через авансовый отчёт.
Налоговая на проверке запросила чеки по всем самозанятым за три года. Мы обязаны их предоставить?
Да, чек подтверждает расходы, и инспекция вправе его истребовать, а сам запрос обычно приходит тем, кого ФНС отбирает для проверки по самозанятым. Срок исполнения требования обычно десять рабочих дней, при большом объёме его продлевают по ходатайству, которое подают на следующий день после получения требования.
Исполнитель вернул нам деньги за неоказанную услугу. Что происходит с чеком?
Самозанятый аннулирует чек в приложении и корректирует свой доход, а вы убираете расход из учёта. Если период закрыт и налог посчитан, потребуется уточнённая декларация. Возврат проводите по банку, чтобы движение денег было видно обеим сторонам.
Мы купили у самозанятого товар, а не услугу. Чек нужен такой же?
Да, правила одинаковые для товаров, работ и услуг собственного производства. Учтите ограничение режима, самозанятый не вправе перепродавать чужие товары. Если он торгует закупленным на стороне, режим применён неправомерно и документы вас не защитят.