Содержание статьи
Что происходит с декларацией сразу после отправки
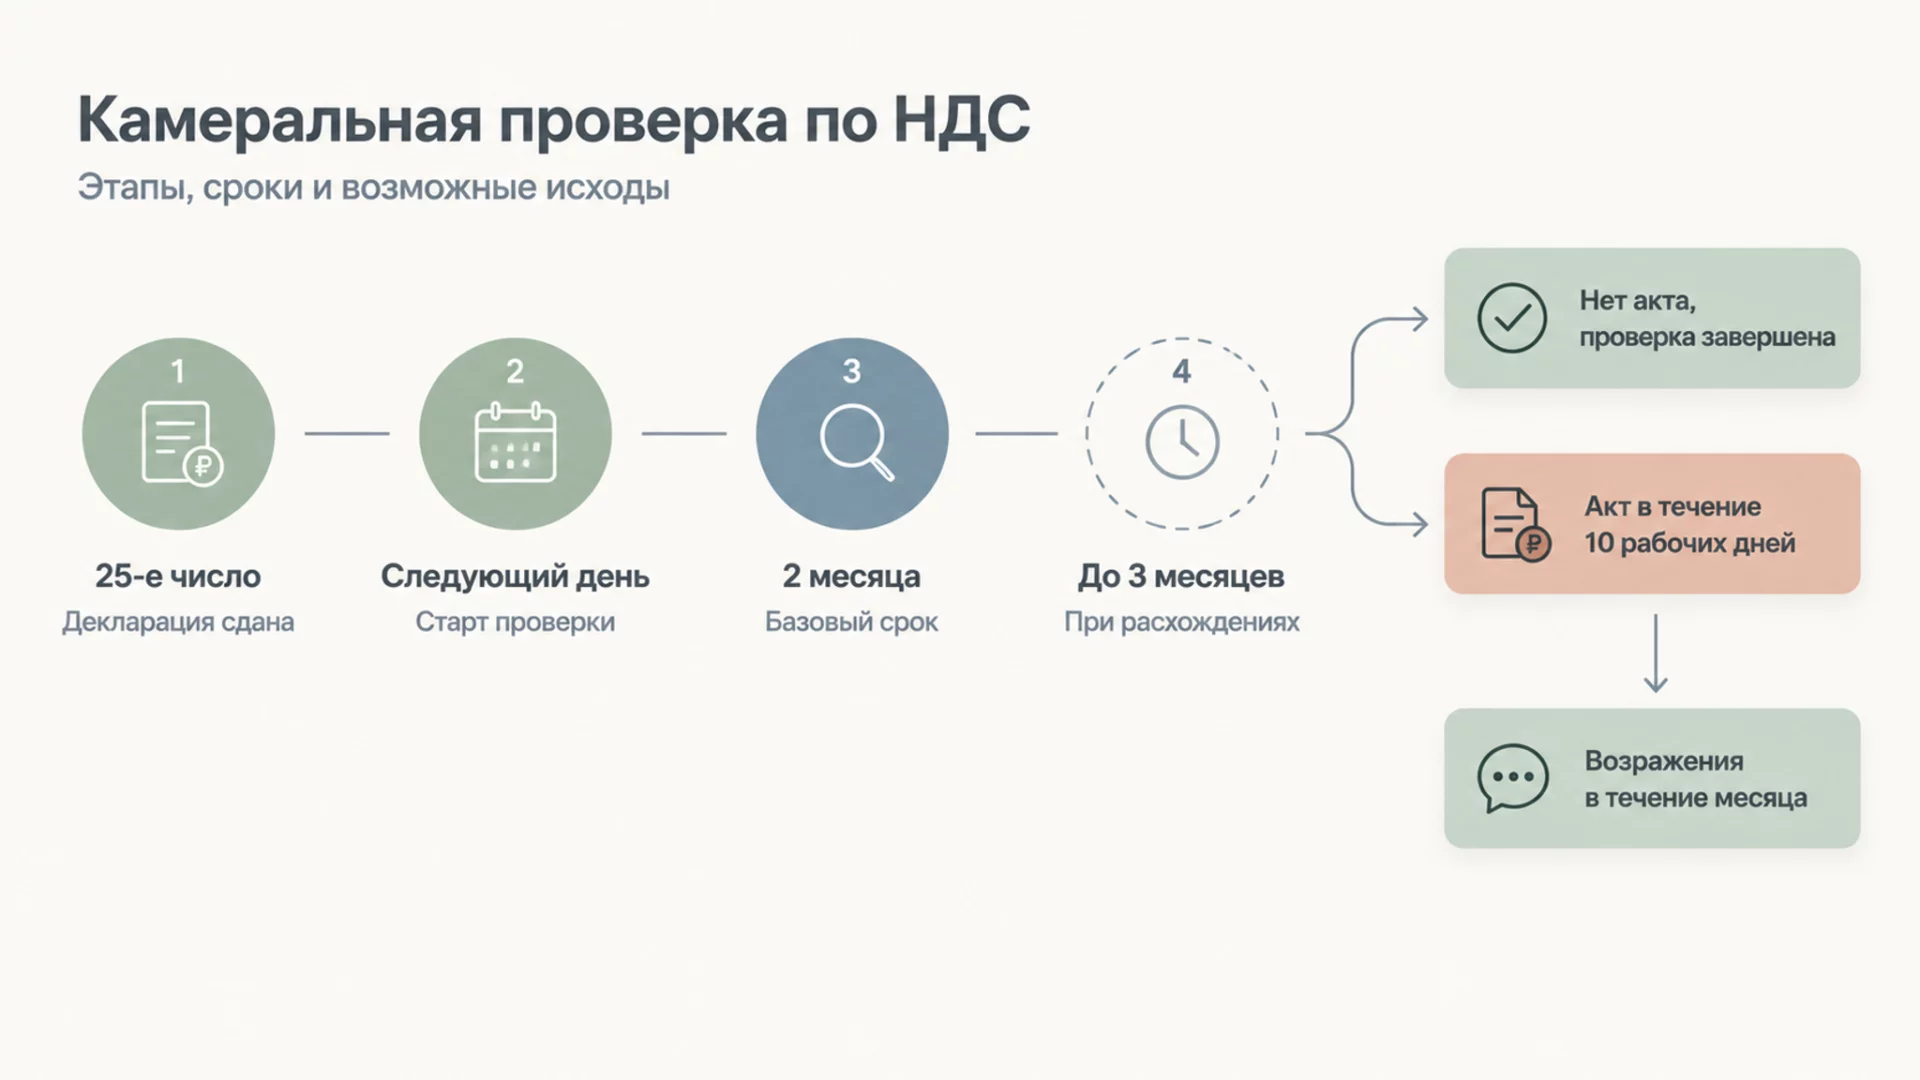
Декларацию по НДС сдают до 25-го числа месяца, следующего за кварталом. Решения о начале проверки инспекция не выносит и вас об этом не уведомляет. Проверка стартует автоматически на следующий день после того, как декларация попала в инспекцию, и идёт молча.
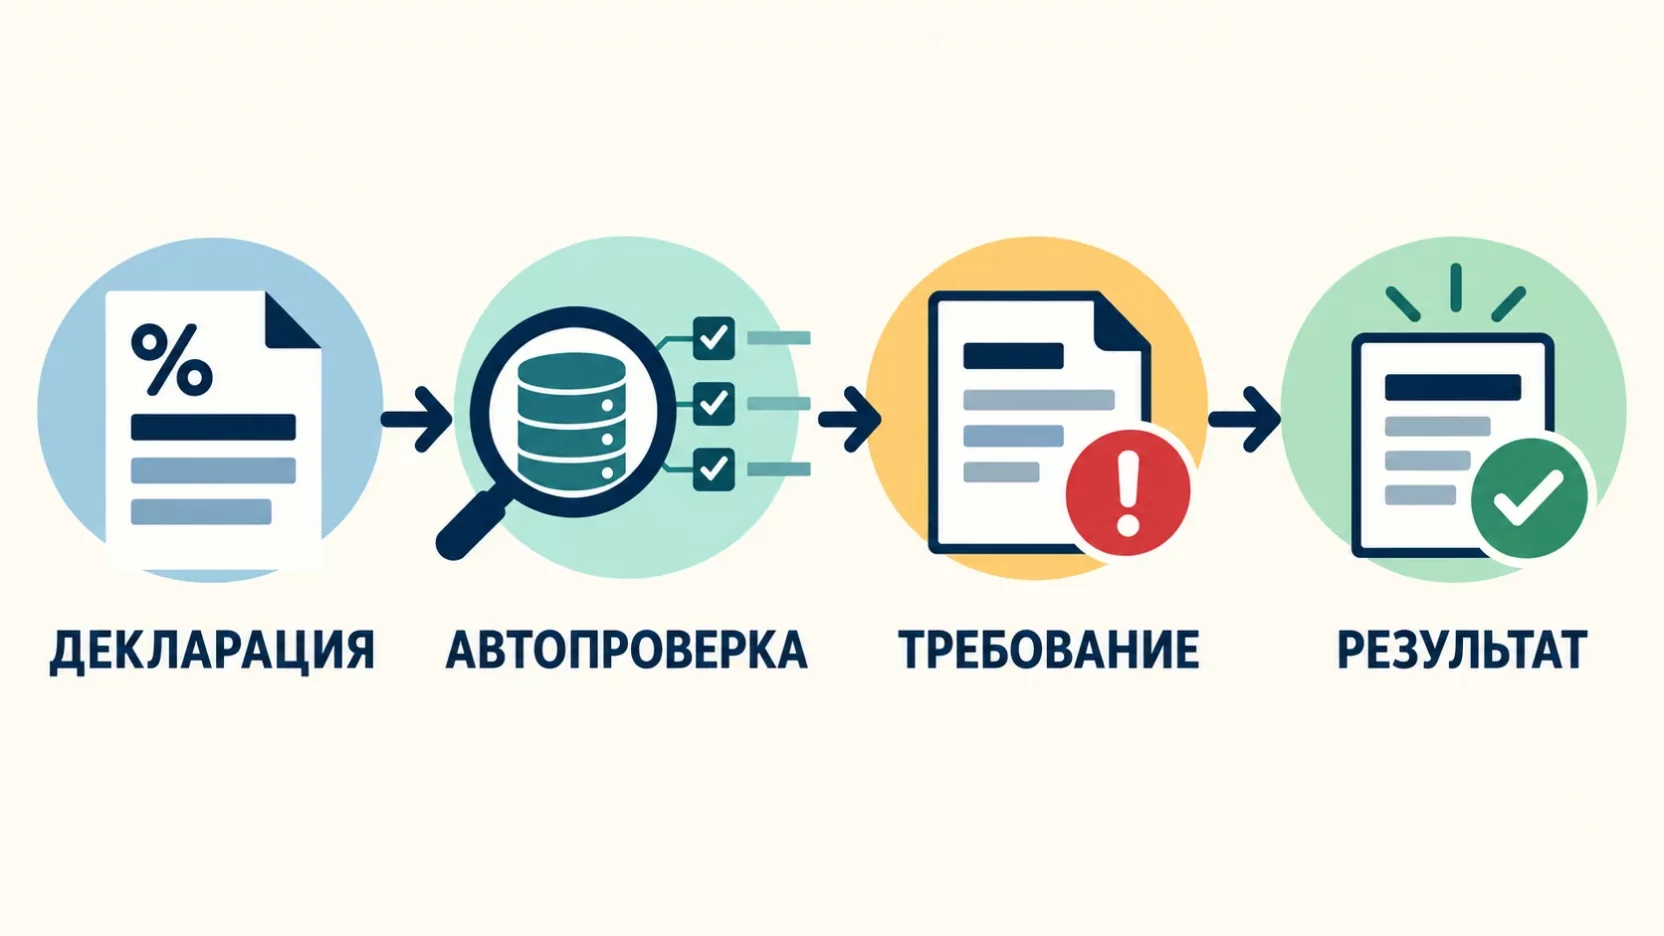
Первым с отчётом работает не инспектор, а программа. Она сверяет контрольные соотношения внутри самого отчёта, а затем сопоставляет каждую строку вашей книги покупок с книгами продаж поставщиков. Человек подключается позже и только к тем декларациям, где машина нашла зацепку. Поэтому молчание налоговой в течение двух месяцев означает ровно то, чем кажется. Вопросов к вам нет.
Сколько длится камеральная проверка по НДС
Общий срок камеральной проверки любой декларации три месяца, но в пункте 2 статьи 88 НК для налога на добавленную стоимость сделано исключение. Камеральная проверка по НДС длится два месяца. Отсчёт идёт со дня, следующего за днём представления декларации, а не с 25-го числа и не с даты, когда вы отправили отчёт из бухгалтерской программы.
Продлить срок инспекция вправе один раз и максимум до трёх месяцев. Основание одно, признаки нарушения налогового законодательства. Решение о продлении принимает руководитель инспекции или его заместитель.
Отдельно про уточнёнку. Если вы сдали уточнённую декларацию по НДС до окончания проверки первичной, старая проверка прекращается и начинается новая. Два месяца отсчитываются заново, это пункт 9.1 статьи 88 НК. Поэтому уточнёнка в последнюю неделю проверки продлевает ожидание ещё на два месяца.
Когда проверку закрывают за месяц
Для деклараций с налогом к возмещению ФНС применяет сокращённый срок. Проверку закрывают через месяц, если налогоплательщик отнесён к низкому, среднему или неопределённому уровню риска, заявительный порядок возмещения не используется и система не нашла расхождений. Обязанностью инспекции это не стало, право сократить срок остаётся на её усмотрение.
С 2026 года появилась ещё одна особенность. Проверять декларацию теперь может не только та инспекция, куда вы её сдали. По решению ФНС контрольные мероприятия проводит другое подразделение, в том числе из другого региона, и об этом вас уведомляют. На сроки это не влияет, но письмо из незнакомой инспекции больше не повод подозревать подделку.
Сам порядок проверок ФНС переписала заново письмом от 09.06.2026 № ЕА-36-15/4924@, заменив рекомендации 2013 года. Логика новых рекомендаций сводится к тому, чтобы сначала брать данные из своих баз, а бизнес спрашивать только там, где расхождение действительно есть.
Чем отличается проверка декларации к возмещению
Декларация с налогом к уплате и декларация с налогом к возмещению проходят одну процедуру, но отношение к ним разное. Возмещение означает, что деньги должен бюджет, а не вы. Такие отчёты смотрят придирчиво, документы запрашивают почти всегда, и именно здесь закон даёт инспекции право осмотреть ваши помещения.
Если нарушений не нашли, решение о возмещении принимается в течение семи дней после окончания проверки. Сумма попадает на единый налоговый счёт, оттуда её можно вернуть на расчётный счёт или оставить в зачёт будущих платежей.
Заявительный порядок по статье 176.1 НК позволяет получить деньги до окончания проверки, но под банковскую гарантию, поручительство или при достаточной сумме налогов, уплаченных за предыдущие годы. Если проверка потом снимет вычеты, полученное придётся вернуть с процентами.
Что именно ищет система
Проверка идёт по нескольким направлениям одновременно.
- Контрольные соотношения внутри самой декларации, обычная арифметика между разделами.
- Пары «ваша запись в книге покупок против записи поставщика в книге продаж».
- Цепочки поставок на несколько звеньев вглубь, а не только ваш прямой контрагент.
- Доля вычетов в сравнении со средней по региону и с вашей собственной историей.
- Реквизиты счетов-фактур, ИНН, номера, даты, коды видов операций.
- Признаки реальной жизни у контрагентов, адрес, отчётность, работники, платежи по счетам.
Расхождения с контрагентами и разрывы в цепочке
Система АСК НДС-2 сопоставляет каждую вашу запись в книге покупок с записью поставщика в книге продаж. Совпало, вопросов нет. Не совпало, программа фиксирует расхождение.
Расхождения бывают двух видов. Технические, когда обе стороны отразили сделку, но разошлись в номере счёта-фактуры, дате, сумме или коде операции. Такие снимаются одним пояснением, налог никто не трогает.
Разрыв устроен иначе. Поставщик не отразил продажу вообще, сдал нулевую декларацию или не сдал никакой. Вычет у вас есть, налога в бюджете нет. Программа строит дерево связей и ищет, на каком звене оборвалась цепочка. Даже если обрыв произошёл через два звена после вас, требование по разрыву НДС придёт именно вам, потому что взять деньги с работающей компании проще, чем с пустой.
Доля вычетов и другие цифры под наблюдением
Инспекция смотрит на долю вычетов в начисленном налоге. Первый ориентир взят из общедоступных критериев ФНС, приказ № ММ-3-06/333@, и составляет 89 процентов за четыре последних квартала. Второй ориентир, средняя доля вычетов по вашему региону, пересчитывается ежеквартально и заметно отличается от области к области.
Превышение само по себе не нарушение и не штраф. Это повод для требования, вызова на комиссию и внимания при отборе кандидатов на выездную проверку. Резкий скачок доли вычетов после спокойного года смотрят особенно пристально.
Какие требования могут прийти
Инспекция присылает три разных документа, и их часто путают между собой.
Требование о представлении пояснений приходит по пункту 3 статьи 88 НК, когда в декларации нашли ошибку, противоречие или расхождение с отчётностью контрагента. На ответ по требованию о пояснениях даётся 5 рабочих дней. Вы либо объясняете расхождение, либо сдаёте уточнённую декларацию.
Требование о представлении документов приходит по статье 93 НК. По НДС инспекция вправе запросить счета-фактуры, договоры, первичку и прочие документы по операциям с расхождениями, а по декларациям к возмещению просто по заявленным вычетам. Срок 10 рабочих дней.
Уведомление о вызове в инспекцию приходит по подпункту 4 пункта 1 статьи 31 НК. Приглашают директора, реже главного бухгалтера, поговорить о вычетах и контрагентах. Формально это не допрос, но сказанное фиксируется.
Отдельно считайте момент получения. Электронное требование считается полученным на шестой рабочий день после отправки, даже если вы его не открывали. Квитанции о приёме отменили с 5 февраля 2025 года, поэтому пустой ящик в программе сдачи отчётности ничего не доказывает, сроки уже идут.
Что будет, если промолчать
Штраф за непредставление пояснений по статье 129.1 НК составляет 5 000 рублей, при повторе в течение года 20 000 рублей. За непредставленные документы по статье 126 НК берут 200 рублей за каждый документ, и при запросе на сотню счетов-фактур сумма набегает быстро. Неявка директора по вызову наказывается по части 1 статьи 19.4 КоАП, от 2 000 до 4 000 рублей на должностное лицо.
Штрафы здесь не главная беда. Молчание инспекция читает как отсутствие объяснений. Спорный вычет снимут, доначислят налог с пенями и штрафом по статье 122 НК, а компанию поставят в очередь на выездную проверку.
Блокировать счёт за неответ на требование инспекция больше не вправе, это основание убрали из статьи 76 НК с 5 февраля 2025 года. А вот за саму несданную декларацию счёт блокируют через 20 рабочих дней просрочки, и здесь полезно заранее знать, что делать, если налоговая заблокировала счёт.
Осмотр помещений при проверке НДС
Камеральная проверка называется так потому, что проходит в кабинете инспектора. По НДС из этого правила есть исключение. Статья 92 НК разрешает осмотр территорий, помещений, документов и предметов в трёх случаях. Когда в декларации заявлено возмещение налога. Когда в декларации найдены противоречия с признаками занижения налога. Когда обнаружены несоответствия по прослеживаемым товарам.
Порядок жёсткий. Нужно мотивированное постановление инспектора, утверждённое руководителем инспекции или его заместителем. Без такого постановления пускать проверяющих вы не обязаны. Осмотр проводится при двух незаинтересованных понятых, ведётся протокол, инспектор вправе фотографировать, снимать видео и копировать документы.
Смысл осмотра прямой. Инспекция проверяет, существует ли деятельность, под которую заявлены вычеты. Пустой склад при закупках на десятки миллионов рублей объясняет проверяющим всё без слов.
Как отвечать на требование о расхождении с контрагентом
Порядок действий, который экономит и деньги, и нервы.
- Проверьте своё. Поднимите счёт-фактуру и сравните с тем, что попало в книгу покупок. Часто расхождение оказывается опечаткой в номере или дате на вашей стороне.
- Свяжитесь с поставщиком. Спросите прямо, отражена ли отгрузка в его книге продаж за нужный квартал и сдана ли декларация. Попросите подтверждение, скриншот или выписку.
- Если ошибся поставщик, пусть сдаёт уточнёнку. Ваша декларация при этом не меняется, вы отправляете пояснение и прикладываете переписку.
- Если ошиблись вы и вычет завышен, сдайте уточнёнку и доплатите налог с пенями до её отправки. Тогда штрафа по статье 122 НК не будет.
- Если поставщик недоступен, а сделка реальная, собирайте доказательства реальности. Договор, транспортные документы, складские накладные, платёжки, переписка, фотографии товара.
Формат ответа тоже имеет значение. Пояснения по расхождениям в декларации по НДС принимаются только в электронном виде по установленному формату, ответ на бумаге считается непредставленным.
Не пишите лишнего. Вопрос задан по конкретной операции, по ней и отвечайте. Развёрнутый рассказ о том, как устроен ваш бизнес, даёт инспекции материал для следующей серии вопросов.
Сколько стоит один разрыв
Компания приняла к вычету НДС по поставке на 1 200 000 рублей, налог внутри цены по ставке 22 процента. Сумма налога 216 393 рубля. Поставщик продажу не отразил, вычет сняли.
Доплата налога 216 393 рубля. Штраф 20 процентов по пункту 1 статьи 122 НК, это 43 279 рублей. Плюс пени за каждый день с даты, когда налог следовало заплатить. Около 260 тысяч рублей за одну сделку, по которой вы честно перечислили поставщику деньги.
Если таких поставщиков в квартале несколько, счёт идёт на миллионы. Проверка контрагента до сделки обходится дешевле любого спора после.
Чем заканчивается проверка
Если нарушений нет, не происходит ничего. Никакого документа об успешном завершении инспекция не составляет и не присылает. Проверка просто заканчивается, и по этому налоговому периоду к вам больше не приходят.
Если нарушения нашли, составляется акт. Срок 10 рабочих дней после окончания проверки, вручить его должны в течение 5 рабочих дней с даты подписания. Акт может прийти и после того, как формальный срок проверки истёк, само по себе это решение не отменяет.
Акт ещё не решение и не требование заплатить. Это позиция инспекции, изложенная на бумаге, и её можно оспорить.
Акт пришёл, что дальше
На письменные возражения на акт проверки у вас месяц со дня получения акта, это пункт 6 статьи 100 НК. Разбирайте акт по пунктам, к каждому возражению прикладывайте документы и ссылки на нормы. Возражения рассматривает руководитель инспекции вместе со всеми материалами проверки, и вас обязаны пригласить на рассмотрение.
По итогам выносится решение о привлечении к ответственности или об отказе в привлечении. Инспекция может назначить дополнительные мероприятия налогового контроля, тогда история растягивается ещё на месяц. Решение обжалуется в вышестоящий налоговый орган, а после него в суд.
Пропустить месяц на возражения значит согласиться с актом по умолчанию. Дальше спорить сложнее, дороже и с худшими шансами.
Как подготовиться заранее
Проверка начинается не с требования, а с квартала, за который вы отчитываетесь.
По каждому крупному поставщику держите готовый комплект. Договор со всеми приложениями, счета-фактуры, товарные и транспортные накладные или акты, платёжные поручения, деловая переписка. Отдельно храните доказательства того, что вы проверяли контрагента до сделки, выписку из ЕГРЮЛ на дату договора, сведения о численности работников, данные о налоговых долгах с сайта ФНС.
Перед сдачей декларации сверьте книгу покупок с поставщиками. Бухгалтерские программы и сервисы операторов электронного документооборота делают такую сверку автоматически, и поймать расхождение до 25-го числа заметно дешевле, чем объясняться после.
Назначьте ответственного за требования и проверяйте электронный ящик каждый рабочий день. Шестой рабочий день наступает независимо от отпусков и больничных. Если бухгалтерию ведёт один человек, собственнику стоит понимать, как директору проверить бухгалтера и о чём спрашивать перед отправкой декларации.
Коротко о главном
Проверка идёт два месяца, при расхождениях до трёх, отсчёт со следующего дня после сдачи декларации, а уточнёнка обнуляет срок. Система сверяет ваши вычеты с продажами контрагентов и следит за долей вычетов. На пояснения даётся 5 рабочих дней, на документы 10, требование считается полученным на шестой рабочий день после отправки. Тишина в конце проверки хорошая новость, акт означает спор, и на возражения у вас месяц.
Частые вопросы
Может ли камеральная проверка перерасти в выездную?
Напрямую одна проверка в другую не превращается, это разные процедуры с разными решениями. Но материалы камеральной проверки ложатся в основу отбора кандидатов на выездную. Регулярные разрывы, высокая доля вычетов, неотвеченные требования и вызовы на комиссию заметно повышают шансы попасть в план выездных проверок ФНС. Выездная проверка охватывает три года, предшествующих году её назначения.
Мы на упрощёнке со ставкой 5 процентов, вычетов у нас нет. Декларацию проверяют так же?
Да, декларация по НДС проверяется в том же порядке и в те же два месяца. Разница в том, что смотрят на вас с другой стороны. Вычетов вы не заявляете, зато ваши книги продаж используются для проверки покупателей. Если вы не отразили отгрузку, разрыв возникнет у вашего клиента, и требование о пояснениях получите вы оба.
Можно ли взыскать снятый вычет с поставщика, который не заплатил налог?
Можно, если в договоре есть налоговая оговорка по статье 431.2 ГК с заверением об обстоятельствах и обязанностью возместить потери. Суды такие иски удовлетворяют. Без оговорки в договоре шансы заметно ниже, придётся доказывать убытки по общим правилам. Формулировку удобнее вписать в договоры заранее, а не после первого требования.
Могут ли запросить документы по кварталу, проверка которого давно закончилась?
Внутри закрытой камеральной проверки нет. Но по статье 93.1 НК инспекция вправе запросить документы по конкретной сделке вне всякой проверки, в том числе за прошлые годы. Такое требование чаще всего означает, что проверяют вашего контрагента. Срок ответа зависит от основания. По отдельной сделке вне проверки даётся 10 рабочих дней, а по встречному запросу внутри проверки вашего контрагента только 5.
Что делать, если не успеваем собрать документы к сроку?
Не молчать, а просить отсрочку. По пункту 3 статьи 93 НК на следующий рабочий день после получения требования вы направляете уведомление о невозможности представить документы в срок с указанием причин и даты, к которой сможете. Руководитель инспекции принимает решение в течение двух дней. Продление не гарантировано, но само уведомление снимает вопрос о штрафе за игнорирование требования.
Изменится ли что-то в камеральных проверках в ближайшее время?
Основные новшества уже действуют. С 2026 года проверку может вести инспекция из другого региона по решению ФНС, а сам порядок проверок описан заново письмом ФНС от 09.06.2026. Направление движения понятное, больше данных берут из государственных информационных систем и меньше запрашивают у бизнеса, но по операциям с расхождениями требования становятся точнее и адреснее.



