Содержание статьи
Из чего складывается цена сотрудника
Собственник обычно держит в голове оклад. На деле каждый наёмный человек обходится дороже, и разница не мелочь. Есть начисленная зарплата, внутри которой сидит НДФЛ. Есть страховые взносы по единому тарифу, их работодатель платит сверху из своих денег. Есть взносы на травматизм, тоже сверху. А дальше идут отпускные, больничные за первые три дня, рабочее место и техника.
Грубое правило для быстрых прикидок такое. К сумме «на руки» прибавляйте примерно половину. Ошибка в этой арифметике при найме двух-трёх человек легко превращается в незапланированный миллион расходов за год. Откуда берётся эта половина, видно по ставкам.
Страховые взносы в 2026 году. Единый тариф
С 2023 года пенсионные, медицинские и социальные взносы слиты в один платёж. Сам тариф в 2026 году не менялся. Работодатель платит 30 процентов с выплат каждому сотруднику, пока начисления с начала года не дойдут до предельной базы. Всё, что выше базы, облагается по ставке 15,1 процента. Правила закреплены в статье 425 НК.
Взносы не вычитаются из зарплаты. Начислили менеджеру 114 943 рубля, значит отдайте государству ещё 34 483 рубля сверху. Сотрудник этих денег не видит, для него они невидимы, а для вашей экономики очень даже заметны.
База считается по каждому человеку отдельно, нарастающим итогом с января.
Единая предельная база выросла до 2 979 000 рублей
Пока выплаты сотруднику с начала года меньше 2 979 000 рублей, действует тариф 30 процентов. С суммы превышения ставка падает до 15,1 процента. В пересчёте на месяц порог равен примерно 248 тысячам рублей. Если зарплаты в компании ниже, вся годовая нагрузка идёт по полной ставке и до «дешёвой» части базы вы просто не добираетесь.
Экономят на этом пороге только работодатели высокооплачиваемых специалистов. Например, при окладе 300 тысяч рублей в месяц база будет пройдена к концу октября, и последние два месяца года взносы за такого сотрудника подешевеют вдвое.
Взносы на травматизм
Это отдельный платёж в Социальный фонд, в единый тариф он не входит. Ставка зависит от класса профессионального риска по основному виду деятельности и в 2026 году составляет от 0,2 до 8,5 процента. Офис, торговля и большинство услуг платят минимальные 0,2 процента. Стройка, производство и перевозки дороже, а самые опасные производства отдают 8,5 процента.
Предельной базы у травматизма нет, он начисляется на все выплаты весь год. И не забудьте до 15 апреля подтвердить в СФР основной вид деятельности. Без подтверждения фонд назначит тариф по самому рискованному коду из вашей выписки ЕГРЮЛ, даже если по факту вы им не занимаетесь.
К тарифу фонд может применить скидку или надбавку до 40 процентов. Скидку дают за низкий травматизм и вовремя проведённую спецоценку условий труда, надбавку получают компании с несчастными случаями. Для офисного бизнеса с его 0,2 процента разница копеечная, а для производства и стройки уже ощутимая.
НДФЛ. Налог сотрудника, который считает работодатель
Формально НДФЛ платит работник, компания лишь удерживает налог из зарплаты. Но на практике собственник договаривается с людьми о сумме «на руки», поэтому весь налог фактически ложится в расходы бизнеса.
В 2026 году действует пятиступенчатая прогрессивная шкала НДФЛ. Годовой доход до 2,4 миллиона рублей облагается по 13 процентов, дальше ставки растут до 15, 18, 20 и 22 процентов. Повышенный процент берётся только с суммы превышения, а не со всего дохода. Для зарплат до 200 тысяч рублей в месяц актуальна привычная ставка 13 процентов.
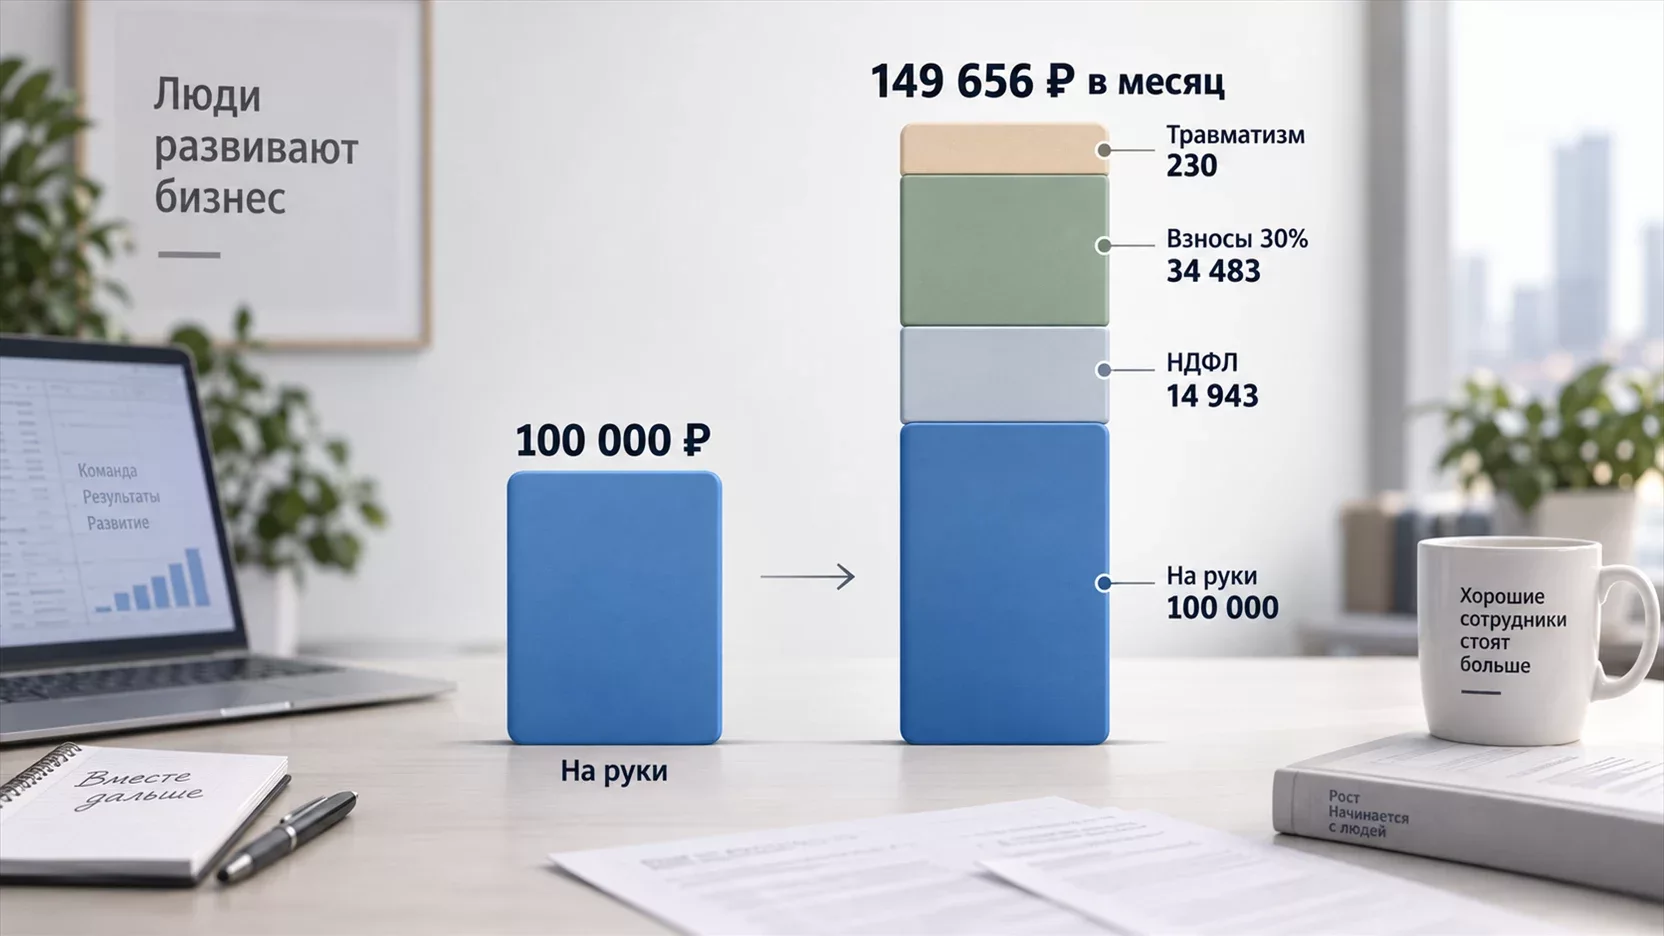
Чтобы выдать человеку 100 тысяч на руки, начислить нужно 114 943 рубля. Разница в 14 943 рубля уходит в бюджет как НДФЛ.
Считаем сотрудника за 100 тысяч на руки
Возьмём менеджера в торговой компании без льгот. Класс риска первый, травматизм 0,2 процента.
| Статья расходов | Сумма в месяц, руб. |
|---|---|
| Начисленная зарплата | 114 943 |
| в том числе НДФЛ 13% | 14 943 |
| Сотрудник получает на руки | 100 000 |
| Страховые взносы 30% | 34 483 |
| Взносы на травматизм 0,2% | 230 |
| Полная стоимость для компании | 149 656 |
Начисленная зарплата
- Сумма в месяц, руб.
- 114 943
в том числе НДФЛ 13%
- Сумма в месяц, руб.
- 14 943
Сотрудник получает на руки
- Сумма в месяц, руб.
- 100 000
Страховые взносы 30%
- Сумма в месяц, руб.
- 34 483
Взносы на травматизм 0,2%
- Сумма в месяц, руб.
- 230
Полная стоимость для компании
- Сумма в месяц, руб.
- 149 656
Итого почти 150 тысяч в месяц, или без малого 1,8 миллиона рублей в год за одного человека. Каждый рубль, выданный на руки, обходится компании примерно в полтора. И в расчёте ещё нет отпускных резервов, ДМС, обучения и стоимости рабочего места.
Масштабируйте на команду, и цифры начинают отрезвлять. Отдел из пяти таких менеджеров съедает около 9 миллионов в год, из которых почти 2,1 миллиона составляют одни только взносы. Именно поэтому решение о новой штатной единице стоит принимать по полной стоимости, а не по сумме из объявления о вакансии. В масштабе компании эти платежи хорошо видно в расчёте, сколько налогов ООО отдаёт с миллиона выручки.
Кто платит меньше в 2026 году
Пониженные тарифы сохранились у нескольких групп работодателей:
- малый и средний бизнес из приоритетных отраслей - 15 процентов с части выплат свыше полутора МРОТ;
- ИТ-компании и организации радиоэлектроники - 15 процентов в пределах базы и 7,6 процента сверх неё;
- отдельные категории вроде участников Сколково и резидентов особых экономических режимов - свои ставки по статье 427 НК.
Для ИТ-отрасли это ухудшение. До 2026 года аккредитованные компании платили 7,6 процента со всех выплат в пределах базы, теперь ставка внутри базы выросла до 15 процентов. По обычным зарплатам разработчиков нагрузка увеличилась почти вдвое, хотя до общих 30 процентов ей по-прежнему далеко.
Что изменилось для малого бизнеса
С 2026 года льготу для МСП сузили. Раньше пониженные 15 процентов применяли почти все малые компании независимо от сферы. Федеральный закон от 28.11.2025 № 425-ФЗ оставил тариф только приоритетным отраслям, перечень из 54 видов деятельности утвердило Правительство. Туда вошли обрабатывающие производства, транспорт, ИТ и ряд других направлений, а торговля и большая часть услуг льготу потеряли и с января платят полные 30 процентов. Условий два, основной ОКВЭД из перечня и не меньше 70 процентов доходов по нему. Весной закон № 104-ФЗ смягчил отдельные требования задним числом с 1 января, так что право на пониженный тариф МСП стоит перепроверить, даже если в начале года вы под него не проходили.
Когда платить взносы
Взносы по единому тарифу входят в единый налоговый платёж. До 25 числа следующего месяца компания подаёт уведомление об исчисленных суммах, до 28 числа деньги должны быть на едином налоговом счёте. Раз в квартал сдаётся расчёт РСВ, ежемесячно уходят персонифицированные сведения о выплатах каждому человеку, обе формы тоже к 25 числу. Взносы на травматизм платятся отдельной платёжкой в СФР до 15 числа следующего месяца, а отчёт ЕФС-1 по ним сдаётся ежеквартально.
Три даты, 15, 25 и 28, стоит зашить в платёжный календарь. Кассовые разрывы в зарплатные месяцы у малого бизнеса случаются регулярно, а взносы, в отличие от аренды, отсрочить договорённостью не получится.
Что будет за просрочку
Сначала пени. Для организаций до конца 2026 года действует особая формула из пункта 5.1 статьи 75 НК. Первые 30 дней долга пени идут по 1/300 ключевой ставки в день, с 31 по 90 день по 1/150, дальше снова по 1/300. Самый дорогой отрезок начинается со второго месяца просрочки, поэтому тянуть с погашением невыгодно вдвойне.
Если взносы посчитаны верно и показаны в отчётности, но не уплачены, штрафа не будет, только пени. Штраф по статье 122 НК появляется при занижении базы, 20 процентов от недоимки, а при доказанном умысле 40 процентов. Затяжной долг заканчивается требованием, взысканием со счёта и заморозкой операций. Что делать, если это уже случилось, мы описывали в статье о том, как действовать, когда налоговая заблокировала счёт.
Договор ГПХ вместо трудового
Сэкономить на взносах через гражданско-правовой договор с обычным физлицом не выйдет. С 2023 года выплаты по ГПХ облагаются тем же единым тарифом 30 процентов, НДФЛ удерживается так же. Реальная разница только во взносах на травматизм, они начисляются, лишь если это прописано в договоре, и в отсутствии отпускных.
При этом ГПХ несёт собственный риск. Если исполнитель ходит в офис по графику, подчиняется внутренним правилам и получает одинаковые суммы дважды в месяц, налоговая и суд видят в этом трудовые отношения. Договор переквалифицируют, доначислят взносы и добавят штрафы, а трудовая инспекция выпишет свой, до 100 тысяч рублей за каждого замаскированного работника по статье 5.27 КоАП. Полную цену переквалификации ГПХ в трудовой договор мы считали отдельно. ГПХ подходит для разовых работ с измеримым результатом, а не для постоянных функций.
Самозанятые как альтернатива
С самозанятым заказчик не платит ни взносы, ни НДФЛ, исполнитель сам отдаёт 6 процентов с поступлений от юрлиц. На бумаге экономия огромная, поэтому налоговая смотрит на такие связки внимательнее всего.
Ограничения жёсткие. Бывшего сотрудника нельзя привлекать как самозанятого два года после увольнения. Лимит дохода самозанятого 2,4 миллиона рублей в год. ФНС в автоматическом режиме сопоставляет чеки, периодичность выплат и число заказчиков, а материалы по подозрительным компаниям уходят в межведомственные комиссии по нелегальной занятости. Признаки риска давно известны, единственный заказчик, регулярные равные суммы, работа по графику на территории компании.
Переквалификация означает доначисление НДФЛ и взносов за весь период сотрудничества плюс пени и штрафы. Самозанятые законны и удобны для проектных задач с понятным результатом. Заменять ими штатные должности ради экономии на взносах опасно, эта схема у проверяющих на первом месте.
Как держать расходы на людей под контролем
Перед наймом считайте полную цену кандидата, а не оклад из вакансии. Умножение суммы «на руки» на полтора даёт честную картину за минуту.
Проверьте своё право на пониженный тариф. Реестр МСП, основной ОКВЭД и структура выручки решают, платите вы 30 процентов или меньше, и цена ошибки здесь измеряется сотнями тысяч в год. Заодно оцените, кто в компании этот расчёт ведёт и контролирует сроки. Для небольшой команды содержать штатного специалиста часто дороже, чем отдать участок на сторону, мы сравнивали варианты в статье про аутсорс или штатного бухгалтера.
И следите за изменениями хотя бы раз в квартал. Предельная база индексируется каждый год, перечни льготников пересматриваются, а узнавать о новых правилах лучше до расчёта зарплаты, а не после требования из инспекции.
Коротко о главном
Сотрудник с зарплатой 100 тысяч на руки обходится компании примерно в 149 656 рублей в месяц и 1,8 миллиона в год. Единый тариф взносов 30 процентов действует до базы 2 979 000 рублей, сверх неё 15,1 процента, травматизм добавляет от 0,2 до 8,5 процента. Льготу МСП с 2026 года оставили только приоритетным отраслям, ИТ-компаниям ставку внутри базы подняли до 15 процентов. Платежи держите в календаре по датам 15, 25 и 28 числа. ГПХ и самозанятые экономят деньги только там, где работа действительно проектная, во всех остальных случаях это отложенное доначисление.
Частые вопросы
Вырастет ли предельная база в 2027 году?
Да. База индексируется ежегодно исходя из прогнозной средней зарплаты по стране, и каждый год увеличивается. Точную величину на 2027 год Правительство утвердит осенью 2026 года отдельным постановлением, ориентироваться стоит на рост в пределах 8-10 процентов.
Нужно ли платить взносы за директора-единственного учредителя без зарплаты?
С 2026 года придётся. Закон от 28.11.2025 № 425-ФЗ изменил статью 421 НК, и теперь база по руководителю коммерческой организации не может быть меньше федерального МРОТ, даже если начислений вообще не было. При МРОТ 27 093 рубля это примерно 8 100 рублей взносов в месяц по общему тарифу. Прежняя схема, при которой директор работает без зарплаты и без взносов, с января не работает.
Облагаются ли взносами премии, отпускные и подарки сотрудникам?
Премии и отпускные облагаются полностью, это часть оплаты труда. Подарок взносами не облагается, если оформлен письменным договором дарения. Материальная помощь освобождена в пределах 4000 рублей на сотрудника в год, свыше этой суммы взносы начисляются.
Можно ли уменьшить налог по УСН на уплаченные взносы?
Да. На УСН «доходы» взносы за сотрудников уменьшают налог, но не больше чем наполовину. На УСН «доходы минус расходы» вся сумма взносов уходит в расходы и снижает налоговую базу.
Как платить взносы за иностранных работников?
По общему правилу так же, как за граждан России, единый тариф и травматизм действуют в полном объёме, в том числе для граждан ЕАЭС. Исключение составляют высококвалифицированные специалисты, временно пребывающие в России, по ним взносы по единому тарифу не начисляются.
Начисляются ли взносы на компенсации, например за использование личного автомобиля?
Компенсация за использование личного имущества в служебных целях взносами не облагается, если её размер закреплён соглашением с сотрудником и подтверждён документами. Без оформления проверяющие переквалифицируют такие выплаты в скрытую зарплату с доначислением взносов.



