Содержание статьи
За какой период налоговая может проверить бизнес
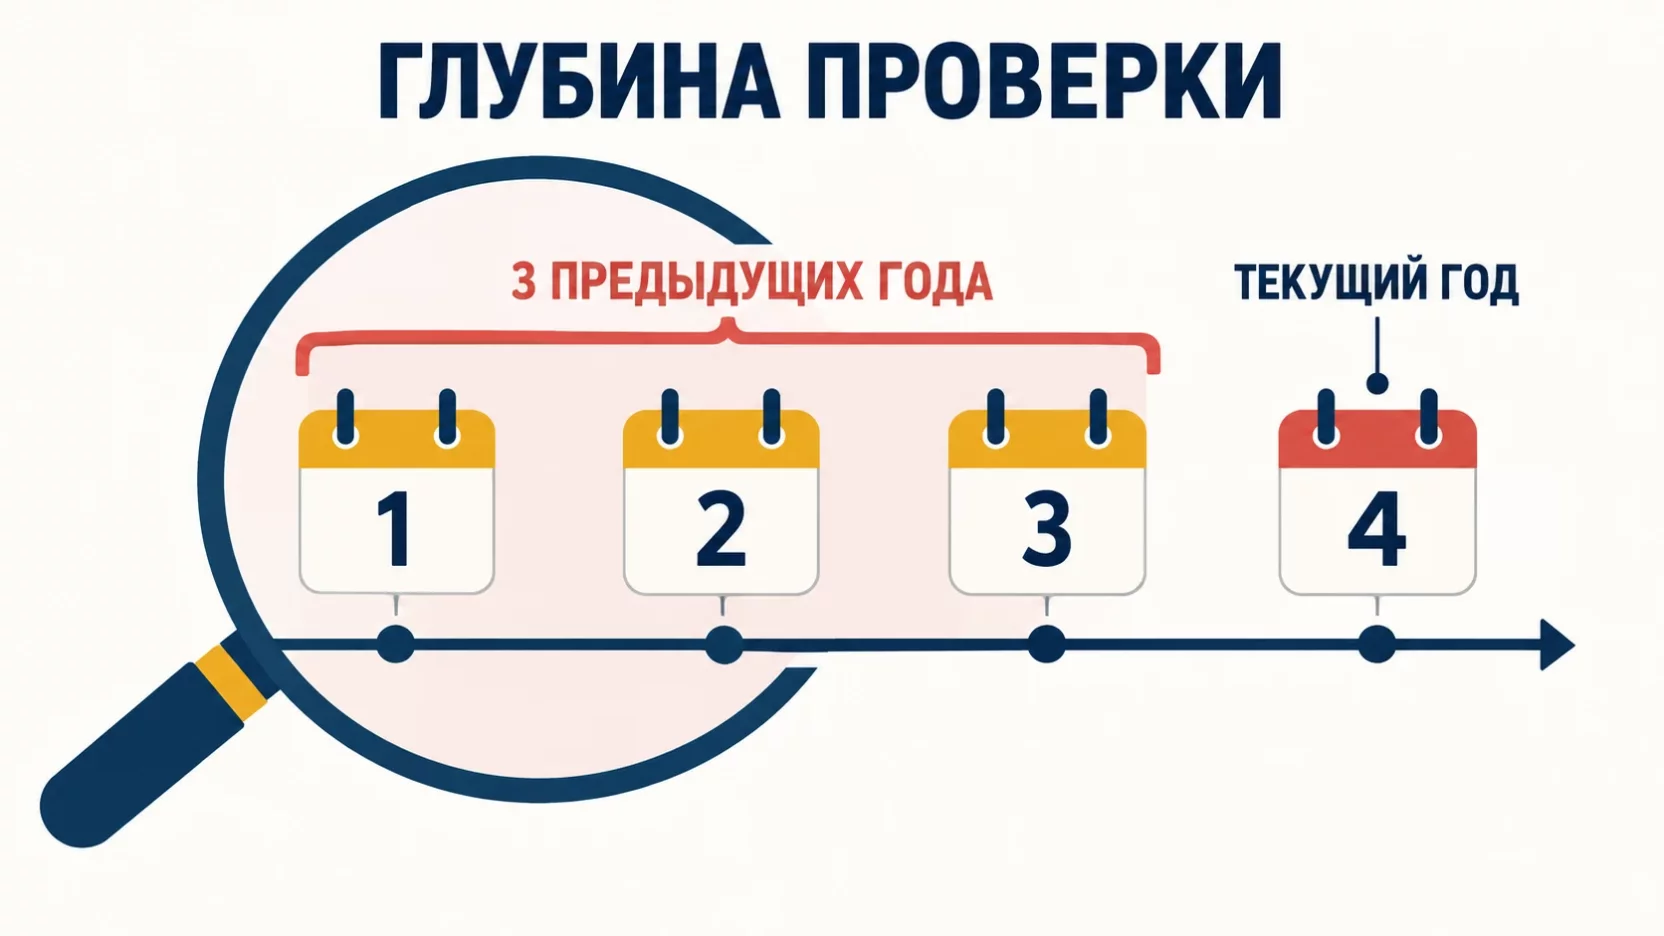
Общее правило записано в пункте 4 статьи 89 НК. Выездная проверка охватывает не больше трёх календарных лет, предшествующих году, в котором вынесено решение о её назначении. Именно решение, а не приход инспекторов, не акт и не требование о документах.
Дата решения важнее всего остального. Если решение подписано 28 декабря 2026 года, под проверку попадают 2023, 2024 и 2025 годы. Если то же решение оформили 12 января 2027 года, 2023 год уже вне досягаемости, зато добавляется 2026-й. Разница в две недели по календарю сдвигает горизонт на целый год.
Три года считаются календарными, а не «от даты до даты». Год уходит из-под проверки не в свою годовщину, а 1 января. С боем курантов 2022 год окончательно закрылся для новых выездных проверок.
Что добавил 2026 год
Закон от 28.11.2025 № 425-ФЗ дописал в пункт 4 статьи 89 НК оговорку. Теперь проверка захватывает ещё и налоговые периоды текущего года, которые завершились до даты решения.
Работает это только для налогов с коротким налоговым периодом. У НДС период равен кварталу, у акцизов месяцу, поэтому такие периоды успевают закрыться внутри года. У налога на прибыль, УСН и НДФЛ налоговый период это календарный год, и пока он не закончился, проверять там нечего.
Ошибка первого квартала по НДС больше не ждёт следующего года. Инспекция вправе прийти за ней уже осенью того же года.
Считаем на конкретном решении
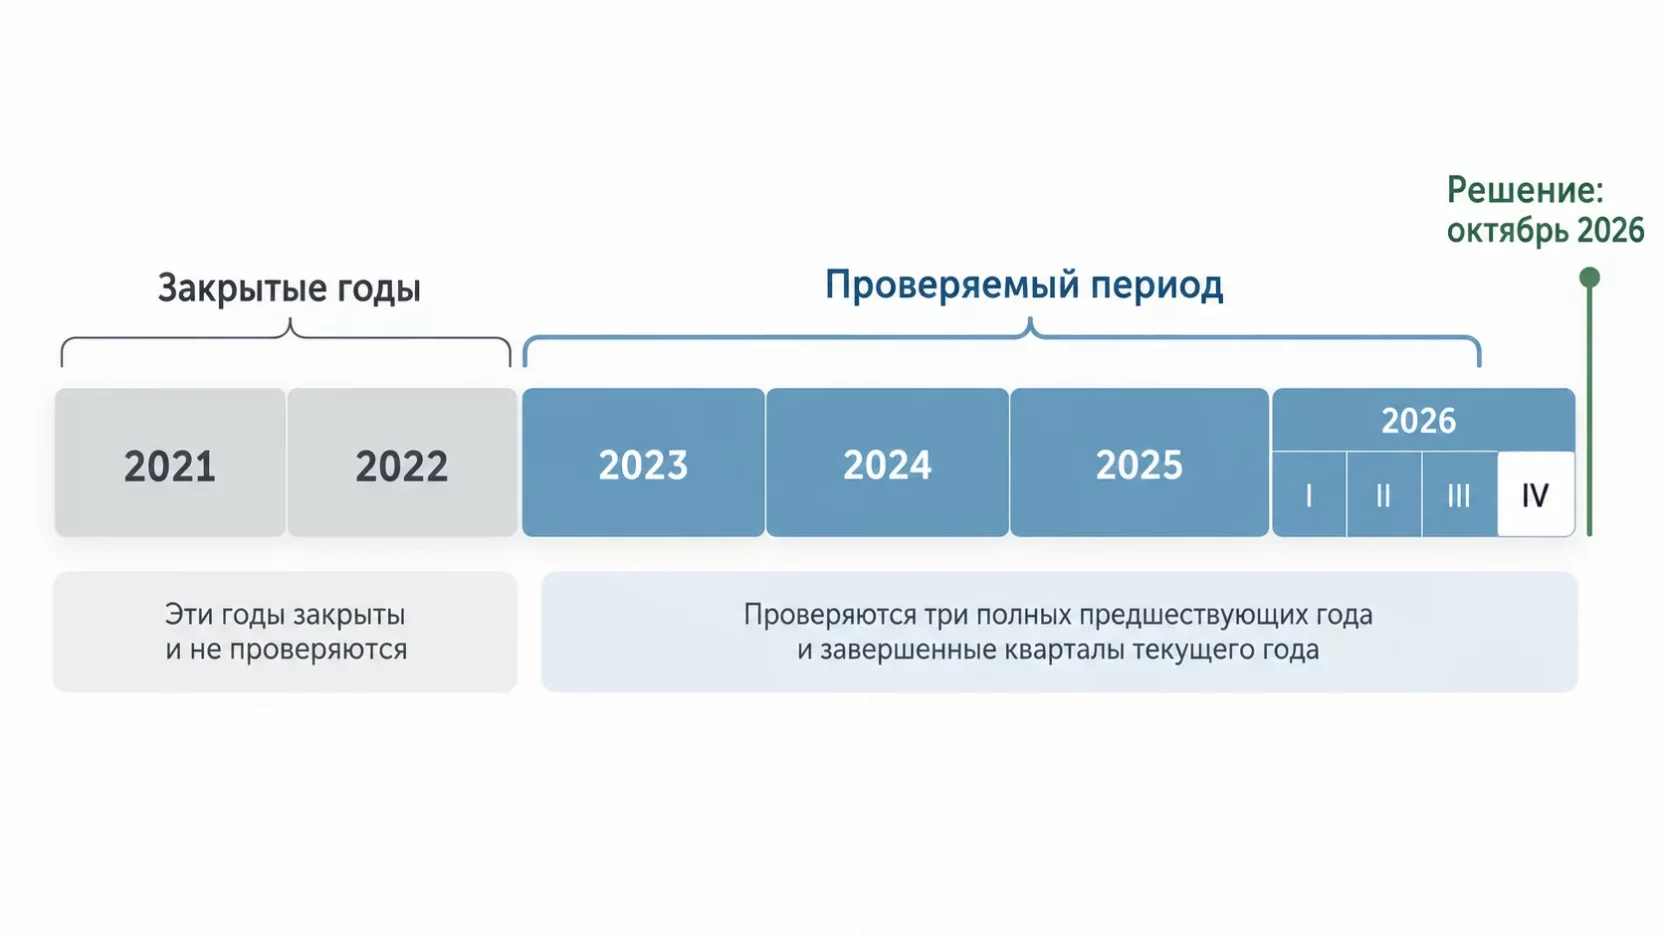
Возьмём компанию на общей системе. Решение о выездной проверке вынесено 15 октября 2026 года.
Под проверку попадают 2023, 2024 и 2025 годы полностью по всем налогам. Плюс первый, второй и третий кварталы 2026 года по НДС, потому что третий квартал закрылся 30 сентября, то есть до даты решения. Четвёртый квартал 2026 года в проверку не входит, он ещё идёт.
Налог на прибыль за 2026 год тоже не проверяют. Год не закончился, декларации по итогам года нет.
Вне досягаемости 2022 год и всё, что было раньше. Никакая ошибка 2021 года в этой проверке не всплывёт, и требовать по ней доначислений инспекция не вправе.
Три разных срока, которые путают
В налогах три года считают трижды и от разных точек. Собственник слышит знакомую цифру, складывает всё в одну кучу и успокаивается там, где рано.
| Срок | Сколько длится | Норма |
|---|---|---|
| Глубина выездной проверки | 3 года плюс завершённые периоды текущего | п. 4 ст. 89 НК |
| Давность привлечения к ответственности | 3 года до даты решения | ст. 113 НК |
| Взыскание уже начисленного долга | процедурные сроки, до двух лет после требования | ст. 46 и 47 НК |
Глубина выездной проверки
- Сколько длится
- 3 года плюс завершённые периоды текущего
- Норма
- п. 4 ст. 89 НК
Давность привлечения к ответственности
- Сколько длится
- 3 года до даты решения
- Норма
- ст. 113 НК
Взыскание уже начисленного долга
- Сколько длится
- процедурные сроки, до двух лет после требования
- Норма
- ст. 46 и 47 НК
Первый срок отвечает на вопрос, куда инспекция вправе заглянуть. Второй на вопрос, можно ли за найденное оштрафовать. Третий на вопрос, сколько времени есть у налоговой, чтобы забрать деньги по уже вынесенному решению. Совпадение цифр в первых двух строках случайное, считаются они от разных точек.
Как считается давность штрафа
Статья 113 НК даёт три года до момента вынесения решения о привлечении к ответственности. Отсчёт идёт либо со дня самого нарушения, либо со следующего дня после окончания налогового периода, в котором нарушение совершено.
Второй вариант применяется к самым частым составам, к статье 122 за неуплату налога и к статье 120 за грубое нарушение правил учёта. Пленум ВАС в постановлении от 30.07.2013 № 57 объяснил логику. Налог считают уже после окончания периода, значит и неуплата происходит в следующем периоде, и давность течёт с его окончания.
На практике считать надо от срока уплаты. Возьмите квартал или год, в котором наступил срок платежа, и отмерьте три года от его окончания. Год, за который начислен налог, здесь ни при чём.
Для непредставленной декларации по статье 119 всё проще, там отсчёт идёт со дня, следующего за крайним сроком сдачи.
Почему штраф сгорает, а налог остаётся
Истечение трёх лет по статье 113 закрывает только штраф. Недоимка и пени живут дальше, их доначисляют и взыскивают в общем порядке.
Вернёмся к нашей проверке с решением от 15 октября 2026 года. Инспекция сняла вычеты по НДС за первый квартал 2023 года на 1 800 000 рублей и расходы по налогу на прибыль за 2023 год на сумму налога 1 200 000 рублей.
По НДС первого квартала сроки уплаты приходились на 28 апреля, 28 мая и 28 июня 2023 года, то есть неуплата произошла во втором квартале 2023 года. Давность потекла с 1 июля 2023 года и закончилась 1 июля 2026 года. Штраф 20 процентов, а это 360 000 рублей, инспекция выставить уже не может.
По налогу на прибыль за 2023 год срок уплаты 28 марта 2024 года, нарушение попало в налоговый период 2024 года, давность идёт до 1 января 2028 года. Штраф 240 000 рублей остаётся в силе.
Итог такой. Компания платит 3 000 000 рублей налога, пени за весь срок просрочки и 240 000 рублей штрафа. Сгорело 360 000 рублей, остальное никуда не делось. Пени при этом считаются по трёхступенчатой схеме от ключевой ставки и за три года набегают ощутимо, поэтому радость от сгоревшего штрафа обычно быстро проходит, а оставшуюся сумму сбивают возражениями на акт проверки.
Сколько времени есть у налоговой на взыскание
Решение вынесено, суммы начислены, дальше включается отдельный набор сроков. Общего срока давности взыскания налогового долга в кодексе нет, есть цепочка процедурных сроков, и каждый инспекция обязана соблюсти.
Требование об уплате направляется в течение трёх месяцев со дня появления отрицательного сальдо на едином налоговом счёте. На исполнение требования восемь рабочих дней. Дальше два месяца на решение о взыскании со счетов, потом до десяти месяцев на постановление о взыскании за счёт имущества. Если инспекция пропустила внесудебный срок, у неё остаётся шесть месяцев на суд по счетам и до двух лет по имуществу.
Пропуск этих сроков сам по себе денег не возвращает, о нём надо заявить. Поэтому в спорах о старых долгах первым делом поднимают даты требований и решений. Взыскание при этом обычно начинается с блокировки, а что делать, если налоговая заблокировала счёт, мы разбирали отдельно.
Когда трёхлетнее ограничение перестаёт работать
Общее правило удобное, но исключений хватает, и каждое из них открывает старые периоды заново.
Уточнёнка за старый период
Подали уточнённую декларацию за 2021 год, и инспекция получила право проверить именно этот период выездной проверкой. Так прямо написано в статье 89 НК, и трёхлетний горизонт здесь не работает. Иначе обязательства за любой давний год можно было бы обнулить и остаться непроверяемым.
Повторная проверка при уточнёнке к уменьшению
Если уточнёнка снижает налог или увеличивает убыток, инспекция вправе провести повторную выездную проверку того же периода, даже когда он уже проверялся. Суды подтверждают, что трёхлетнее ограничение налоговый орган в такой ситуации не связывает.
Повторная проверка вышестоящим органом
Управление ФНС по региону вправе перепроверить работу своей инспекции и заодно ваш период. Формально это контроль за подчинёнными, фактически ещё одна проверка вашей компании со своими доначислениями.
Реорганизация и ликвидация
Пункт 11 статьи 89 НК разрешает назначить выездную проверку независимо от предмета и времени предыдущей. Глубина остаётся трёхлетней, но привычная защита «нас недавно проверяли, второй раз нельзя» здесь не срабатывает.
Контролируемые сделки
Проверка ФНС по сделкам между взаимозависимыми лицами тоже берёт три года, но решение о её назначении в отдельных случаях выносится в течение двух лет со дня подачи уточнённой декларации, а глубина по закону доходит до пяти календарных лет.
Сколько хранить документы
Базовый срок пять лет. Он записан в подпункте 8 пункта 1 статьи 23 НК для налоговых документов и в статье 29 закона № 402-ФЗ для бухгалтерских. Пять лет считаются после отчётного года, а не после даты документа.
Дальше начинаются случаи, где пяти лет мало.
- Убытки прошлых лет. Пока убыток уменьшает налоговую базу, документы по нему хранятся, и ещё пять лет после того, как он полностью списан. Это прямо следует из пункта 4 статьи 283 НК.
- Основные средства. Договор, накладная и акт по зданию нужны весь срок амортизации плюс пять лет после последнего списания. Для недвижимости это легко тридцать лет и больше.
- Убыток на УСН «доходы минус расходы». Переносится десять лет, значит и подтверждающие документы живут столько же.
- Документы по личному составу. Здесь свои сроки, до пятидесяти лет, и налоговые правила к ним отношения не имеют.
Самая частая беда выглядит так. Компания честно уничтожила бумаги через пять лет, а потом списала убыток семилетней давности и осталась без подтверждения. Расход снимают, потому что доказать его нечем.
В каком состоянии архив и кто за него отвечает, собственник обычно выясняет в день, когда пришло требование. Спросить стоит заранее, тем же набором вопросов, что и по остальному учёту, о нём есть отдельная инструкция про то, как директору проверить бухгалтера.
Требование за период старше трёх лет
Само по себе такое требование не означает нарушения. Статья 93.1 НК разрешает истребовать документы по конкретной сделке вне рамок проверки, и период сделки законом не ограничен. Срок исполнения такого требования десять рабочих дней.
Первым делом прочитайте основание. В требовании должно быть написано, в связи с чем оно направлено, какая проверка идёт и у кого. Если речь о выездной проверке вашей компании за 2021 год при решении 2026 года, это повод для письменных возражений.
Если документы вы уже подавали раньше, повторно их можно не сдавать. Достаточно уведомить инспекцию письмом с указанием, когда и в какой орган они были представлены, и уложиться в тот же срок.
Если документы уничтожены законно по истечении срока хранения, ответьте письмом и приложите акт об уничтожении. Молчание обходится в 200 рублей за каждый непредставленный документ, а отказ по требованию вне рамок проверки в 10 000 рублей. Ответ без документов почти всегда дешевле тишины.
Уголовные сроки и почему они длиннее
Здесь налоговая логика заканчивается и начинается уголовная, со своими правилами счёта.
По статье 199 УК уклонение организации от уплаты налогов в крупном размере это сумма свыше 18 750 000 рублей за три финансовых года подряд. Наказание до двух лет лишения свободы, преступление небольшой тяжести, срок давности два года. Особо крупный размер начинается с 56 250 000 рублей, наказание доходит до пяти лет, а срок давности вырастает до шести.
Для предпринимателя действует статья 198 УК с более низкими порогами, 2 700 000 и 13 500 000 рублей за тот же трёхлетний отрезок.
Длиннее налоговых эти сроки по двум причинам. Отсчёт идёт не от окончания налогового периода, а со дня, когда налог фактически не был уплачен в установленный срок. И суммы складываются за три финансовых года подряд, поэтому в расчёт попадают периоды, по которым налоговый штраф давно сгорел.
Прямой выход из уголовного дела закон оставляет. Если недоимка, пени и штраф уплачены полностью, а преступление совершено впервые, от ответственности освобождают.
Когда можно выдохнуть
Год закрыт для вас, когда совпало сразу несколько вещей. Он вышел за трёхлетний горизонт по дате возможного решения. По нему не подавалась уточнёнка, и компания не заходит в реорганизацию или ликвидацию. Документы за него сохранены, если оттуда тянутся убытки или амортизация.
Не совпало хотя бы одно, и старый период остаётся живым. Аккуратный архив и понимание своих дат обходятся дешевле, чем доначисления по годам, о которых вы давно забыли.
Частые вопросы
Можно ли вернуть переплату, если она возникла больше трёх лет назад?
Положительное сальдо единого налогового счёта возвращается без ограничения по сроку, деньги уже учтены за вами. Сложнее, когда переплата только должна появиться из уточнённой декларации за старый период. Если со срока уплаты того налога прошло больше трёх лет, такая декларация вашу обязанность на счёте не уменьшит и возврата не даст.
Приостанавливается ли трёхлетний срок, если компания не пускает инспекторов?
Да, статья 113 НК предусматривает такой случай. Если налогоплательщик активно мешает проверке и инспекция составила об этом акт, течение срока давности останавливается до возобновления проверки. Случай редкий, но он есть.
Планируется ли увеличить глубину проверки сверх трёх лет?
Законопроектов об общем увеличении трёхлетнего периода сейчас нет. Изменение 2026 года затронуло только текущий год и налоги с коротким периодом. Обсуждается развитие цифрового контроля и обмена данными, а не удлинение горизонта.
Мы продаём на маркетплейсах, отчёты площадок хранить те же пять лет?
Да, отчёты о продажах и агентские отчёты площадок это первичные документы для расчёта дохода, срок хранения общий. Выгружайте их из личного кабинета сразу и складывайте к себе, площадки не обязаны хранить архивы под ваш налоговый срок.
Купили компанию с историей. За чьи ошибки отвечает новый собственник?
Претензии инспекция предъявляет юридическому лицу, а не тому, кто владел долей на момент нарушения. Компания отвечает за свои прошлые периоды независимо от смены участников и директора. Поэтому перед покупкой доли проверяют закрытые периоды и остатки по единому налоговому счёту.
Как считаются сроки, если компанию исключили из ЕГРЮЛ?
С исключением из реестра сама организация перестаёт существовать, но контролирующих лиц могут привлечь по своим основаниям и в свои сроки. Директору и владельцу отдельно грозит субсидиарная ответственность по долгам, и её сроки к статье 113 НК отношения не имеют.



