Содержание статьи
Акт ещё ничего не решает
Акт налоговой проверки часто читают как приговор. На первой странице сумма с шестью нулями, дальше сто страниц претензий, и первая мысль у собственника про то, где взять деньги.
Акт содержит только позицию проверяющих, которую ещё никто не утвердил. Обязанность платить возникает из решения, а его руководитель инспекции вынесет позже и с учётом того, что вы успеете сказать.
Промежуток между актом и решением и есть месяц ваших возражений. Госпошлин здесь нет вообще, а в суде одно только оспаривание решения стоит организации 50 тысяч рублей пошлины плюс работа юриста.
Месяц считают со дня получения
Пункт 6 статьи 100 НК даёт один месяц со дня получения акта. Месяц календарный, а не рабочие дни. Если акт вручили 10 сентября, последний день возражений 10 октября.
Когда акт отправили почтой, он считается полученным на шестой рабочий день с даты отправки, и месяц пойдёт именно с этой даты, а не с той, когда конверт реально забрали с почты. Поэтому корреспонденцию по юридическому адресу нужно забирать вовремя, иначе половина срока сгорит незаметно.
Формально после месяца рот вам никто не закрывает. Инспекция обязана учесть все документы и доводы, которые поступили до дня рассмотрения материалов. Но строить на этом расчёт опасно, рассмотрение могут назначить на следующий день после окончания месяца.
Как подать возражения с 1 сентября 2026 года
Закон от 28.11.2025 № 425-ФЗ расширил список способов подачи. С 1 сентября 2026 года возражения принимают лично в инспекции, по почте заказным письмом, в электронном виде через оператора электронного документооборота, через личный кабинет налогоплательщика и через портал госуслуг.
Личный кабинет и госуслуги открыты физическим лицам и предпринимателям. Для организации единственный электронный канал прежний, это отправка через оператора по телекоммуникационным каналам связи, теперь в утверждённом машиночитаемом формате и с усиленной квалифицированной подписью.
Что бы вы ни выбрали, сохраните доказательство даты подачи. Отметку канцелярии на втором экземпляре, почтовую квитанцию с описью вложения или квитанцию оператора. Спор о том, успели вы или нет, решается именно этой бумагой.
Первым делом посмотрите материалы проверки
Прежде чем писать, попросите ознакомить вас с материалами проверки. Инспекция обязана обеспечить доступ, документы можно смотреть и фотографировать. Приложения с выписками по счетам контрагентов, протоколами допросов и ответами банков вручают вместе с актом, но часть материалов приходится запрашивать отдельно.
Дальше проверьте формальную часть. Правильно ли указаны название компании, ИНН, налоги и проверяемые периоды в пределах трёх лет, есть ли подписи всех проверяющих, приложены ли те документы, на которые акт ссылается.
И только потом разбирайте акт по эпизодам. У каждого своя сумма, свои доказательства и свои шансы. Возражения строятся не на всю проверку разом, а отдельно по каждому эпизоду.
Как устроено сильное возражение на акт налоговой проверки
Утверждённой формы нет, но структура за годы сложилась одна и та же.
- Шапка с названием и адресом инспекции, вашими реквизитами и контактами.
- Название документа со ссылкой на номер и дату акта.
- Вводная часть, где коротко указано, какая проверка проводилась, за какой период и на какую сумму составлен акт.
- Основная часть по эпизодам, где на каждый довод инспекции идёт ваш ответ с расчётом и ссылкой на приложенный документ.
- Просительная часть, где прямо написано, какие выводы вы просите исключить и на какую сумму уменьшить доначисления.
- Пронумерованная опись приложений.
Главное правило основной части простое. Один абзац акта, один ваш контрдовод, один документ в подтверждение. Инспектор при подготовке решения идёт по своему тексту сверху вниз, и ваши возражения должны читаться параллельно его структуре.
Тон нужен сухой. Обиды и рассуждения о добросовестном бизнесе занимают место и снижают доверие к остальному тексту.
Доводы, которые работают
Результат чаще всего дают четыре группы доводов.
Арифметика и методика расчёта. Инспекции нередко дважды учитывают одну операцию, считают налог от полной суммы вместо разницы, забывают про уплаченные авансовые платежи или неверно применяют ставку. Такие ошибки признают охотно, спорить с калькулятором инспектору нечем. Пересчитайте каждую сумму акта самостоятельно, это самый дешёвый способ снять часть претензий.
Неучтённые документы. Часть первички не попадает в проверку по бытовым причинам. Документ пришёл от поставщика позже, лежал в другой папке, был у прежнего бухгалтера. Приложите его к возражениям и объясните, почему он не был представлен раньше, и эпизод часто закрывается целиком, а снятый вычет по НДС возвращается тем же способом.
Неправильная квалификация. Инспекция назвала аванс выручкой, гражданско-правовой договор трудовым, ремонт реконструкцией, а обычную деловую операцию дроблением. Здесь спор идёт не о цифрах, а о том, как называется происходившее. Работают первичные документы, переписка сторон, письма Минфина и ФНС и судебная практика по похожим обстоятельствам.
Нарушения процедуры. Вас не известили о рассмотрении, не дали ознакомиться с материалами, не приложили доказательства, на которые ссылается акт. Существенные нарушения по пункту 14 статьи 101 НК сами по себе могут стать основанием для отмены решения вышестоящим органом или судом.
Доводы, которые проигрывают
- Общие слова о добросовестности компании без документов по конкретной сделке.
- Ссылки на тяжёлое положение бизнеса как на причину не платить налог. Такой довод влияет только на размер штрафа.
- Претензии к личности инспектора и жалобы на предвзятость.
- Судебная практика другого округа без объяснения, чем ваши обстоятельства похожи на то дело.
- Документы, изготовленные после акта задним числом. Экспертиза давности вскрывает такое быстро, а доверие к остальным возражениям исчезает полностью.
- Молчание. Отсутствие возражений инспекция фиксирует в решении, и в жалобе это выглядит плохо.
Смягчающие обстоятельства и новый потолок снижения
Штраф по статье 122 НК составляет 20 процентов от неуплаченной суммы, а при доказанном умысле 40 процентов. Даже когда сама недоимка бесспорна, штраф почти всегда можно уменьшить, и заявлять об этом нужно уже в возражениях, а не после решения.
С 1 сентября 2026 года ФНС утвердила перечень смягчающих обстоятельств и одновременно ограничила глубину снижения. Раньше суды сбивали штраф и в двадцать, и в пятьдесят раз, теперь так не получится.
В перечне шесть групп. Незначительность самого нарушения, например просрочка декларации на несколько дней. Незначительная степень вины. Добровольное прекращение нарушения. Небольшой размер вреда бюджету либо его устранение, сюда попадает уплата недоимки и пеней до вынесения решения. Тяжёлое имущественное положение. И обстоятельства, положительно характеризующие плательщика, например социально значимая деятельность и отсутствие нарушений в прошлом.
Работает это по накопительному принципу. Одно обстоятельство даёт снижение вдвое, два вчетверо, дальше по нарастающей до десятикратного предела. Каждое нужно подтвердить документами, голое упоминание в тексте инспекция не учтёт. По умышленным нарушениям с участием взаимозависимых лиц и по повторным нарушениям штраф снижают максимум вдвое.
Рассмотрение материалов и почему туда стоит прийти
После окончания срока на возражения материалы проверки рассматривает руководитель инспекции или его заместитель. На это отводится 10 рабочих дней, срок может быть продлён до одного месяца.
Вас обязаны известить о времени и месте. Неявка сама по себе рассмотрению не мешает, решение вынесут и без вас. Приходить всё равно нужно.
Рассмотрение выглядит как обычное совещание. Инспектор докладывает выводы акта, вы отвечаете, можете принести документы прямо на месте, задать вопросы и попросить занести пояснения в протокол. Часть эпизодов снимается прямо здесь, когда становится видно, что спор возник из-за недопонимания, а не из-за схемы.
Идти лучше вдвоём или втроём. Директор отвечает за суть операций, бухгалтер за цифры, юрист за нормы. Если явиться некому, направьте представителя по доверенности.
Если назначили дополнительные мероприятия
Иногда по итогам рассмотрения инспекция выносит решение о проведении дополнительных мероприятий налогового контроля. Обычно это значит, что ваши возражения попали в цель и доказательств проверяющим не хватило.
Срок таких мероприятий не больше месяца. Инспекция вправе истребовать документы, допросить свидетелей и назначить экспертизу, но только по нарушениям, которые уже описаны в акте. Искать новые нарушения на этой стадии нельзя, и попытка вменить свежий эпизод сама становится вашим доводом.
По итогам составляется дополнение к акту, на это 15 рабочих дней и ещё 5 рабочих дней на вручение. У вас появляется второй раунд возражений длиной 15 рабочих дней, и пользоваться им нужно обязательно.
Как акт на 4,2 миллиона превратился в 2,5
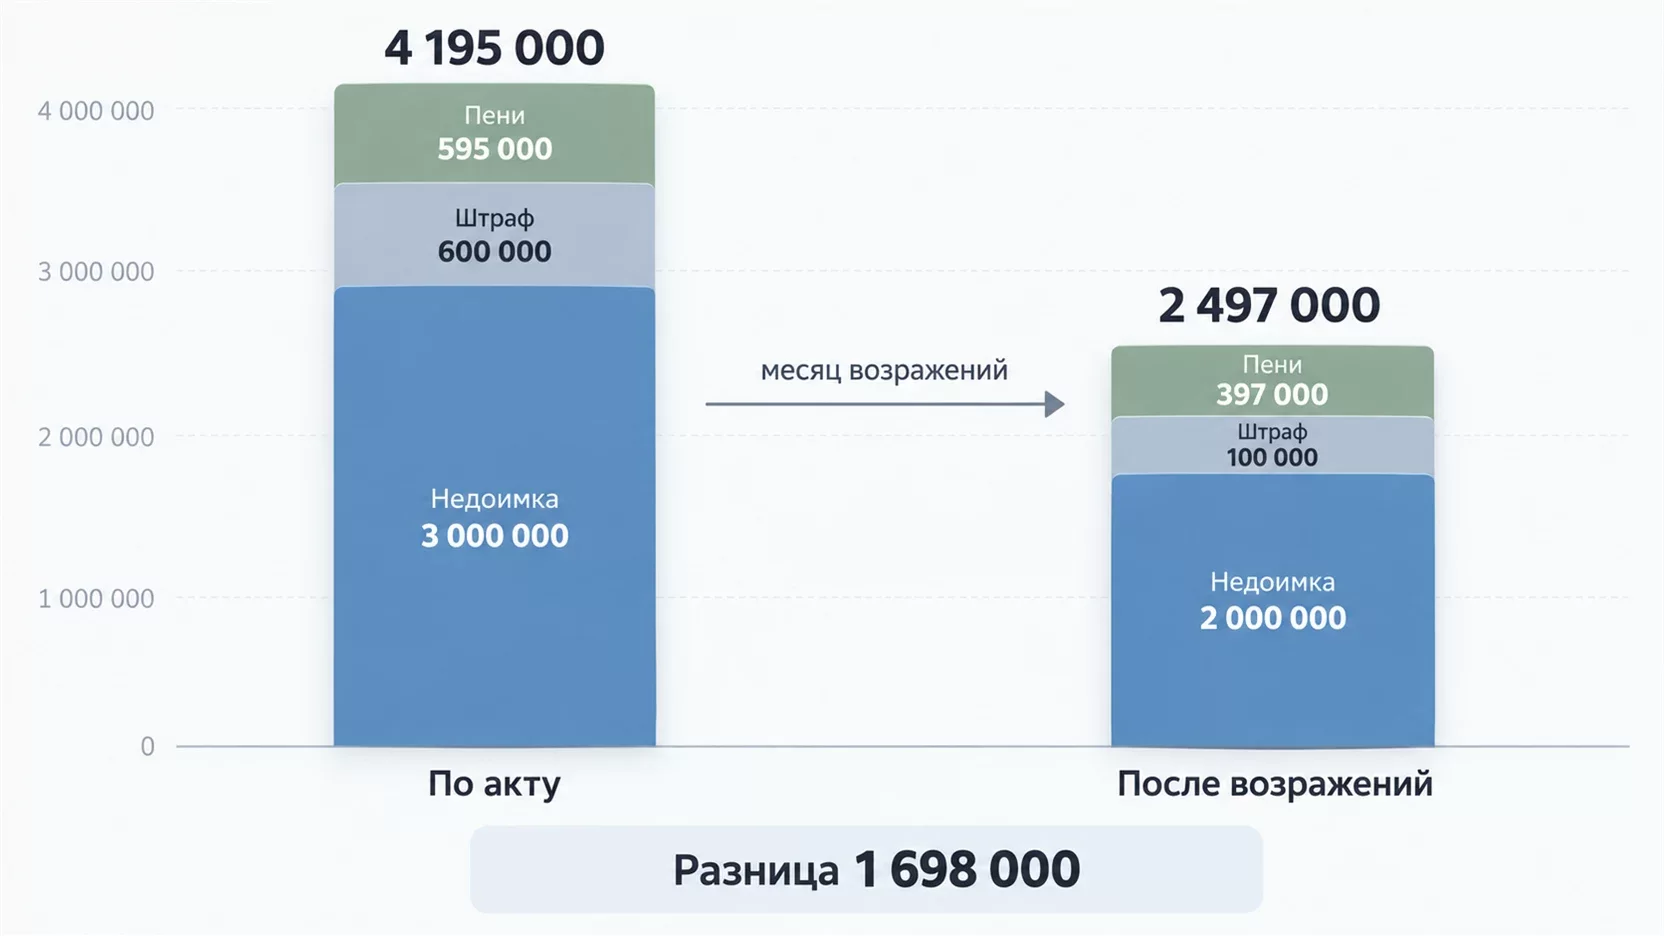
Небольшая производственная компания получила акт выездной проверки. Недоимка по НДС и налогу на прибыль 3 000 000 рублей, штраф по статье 122 НК 600 000 рублей, пени за период спора при ключевой ставке 14 процентов около 595 000 рублей. Всего 4 195 000 рублей.
Бухгалтер и юрист сели разбирать акт по эпизодам. Нашлось три слабых места. Инспекция дважды включила в расчёт одну и ту же накладную, это 400 000 рублей налога. В проверку не попали счета-фактуры двух поставщиков, которые пришли с опозданием, ещё 600 000 рублей. И компания относится к малому бизнесу, нарушений в прошлом не имела и до вынесения решения доплатила бесспорную часть недоимки.
Первые два довода ушли в возражения с документами и пересчётом, третье стало заявлением о смягчающих обстоятельствах.
| Показатель | По акту | После возражений |
|---|---|---|
| Недоимка | 3 000 000 | 2 000 000 |
| Штраф | 600 000 | 100 000 |
| Пени | 595 000 | 397 000 |
| Итого | 4 195 000 | 2 497 000 |
Недоимка
- По акту
- 3 000 000
- После возражений
- 2 000 000
Штраф
- По акту
- 600 000
- После возражений
- 100 000
Пени
- По акту
- 595 000
- После возражений
- 397 000
Итого
- По акту
- 4 195 000
- После возражений
- 2 497 000
Недоимка уменьшилась на миллион, штраф пересчитали от новой суммы и снизили вчетверо за два подтверждённых смягчающих обстоятельства, пени автоматически пошли от меньшей базы. Экономия 1 698 000 рублей за месяц работы и без единой копейки госпошлины.
После решения начинается другой отсчёт
Решение вступает в силу через месяц со дня вручения. Этот месяц и есть окно для апелляционной жалобы.
Сразу после вынесения решения, ещё до вступления в силу, инспекция вправе принять обеспечительные меры по пункту 10 статьи 101 НК. Сначала запрет продавать и закладывать имущество, и только если его не хватает, приостановление операций по счетам. Формально это ещё не взыскание, но распоряжаться активами компания уже не может.
Когда решение вступит в силу, выставляется требование об уплате, а дальше включается принудительное взыскание. На этом этапе налоговая блокирует счёт, и работа встаёт.
Апелляционная жалоба и обязательный досудебный порядок
Апелляционная жалоба подаётся через ту же инспекцию, которая вынесла решение, а рассматривает её вышестоящее управление ФНС. Срок один месяц со дня вручения решения.
Ценность апелляционного порядка в одном. Пока жалоба не рассмотрена, решение не вступило в силу, требование не выставят и деньги со счёта не спишут. Управление рассматривает жалобу месяц и вправе продлить срок ещё на месяц.
Пропустили месяц, решение вступает в силу, но право обжаловать остаётся. Обычную жалобу подают в течение года, только взыскание она уже не останавливает.
Досудебный порядок обязателен по пункту 2 статьи 138 НК. Сразу в арбитражный суд нельзя, заявление вернут. Сначала управление, потом суд, и на заявление есть три месяца со дня решения по жалобе.
Сколько времени есть на каждом шаге
| Этап | Срок |
|---|---|
| Возражения на акт | 1 месяц со дня получения акта |
| Рассмотрение материалов | 10 рабочих дней, продление до 1 месяца |
| Дополнительные мероприятия | до 1 месяца |
| Дополнение к акту | 15 рабочих дней, вручение ещё 5 рабочих дней |
| Возражения на дополнение | 15 рабочих дней со дня получения |
| Вступление решения в силу | 1 месяц со дня вручения |
| Апелляционная жалоба | 1 месяц со дня вручения решения |
| Рассмотрение жалобы управлением | 1 месяц, продление ещё на 1 месяц |
| Заявление в арбитражный суд | 3 месяца со дня решения по жалобе |
Возражения на акт
- Срок
- 1 месяц со дня получения акта
Рассмотрение материалов
- Срок
- 10 рабочих дней, продление до 1 месяца
Дополнительные мероприятия
- Срок
- до 1 месяца
Дополнение к акту
- Срок
- 15 рабочих дней, вручение ещё 5 рабочих дней
Возражения на дополнение
- Срок
- 15 рабочих дней со дня получения
Вступление решения в силу
- Срок
- 1 месяц со дня вручения
Апелляционная жалоба
- Срок
- 1 месяц со дня вручения решения
Рассмотрение жалобы управлением
- Срок
- 1 месяц, продление ещё на 1 месяц
Заявление в арбитражный суд
- Срок
- 3 месяца со дня решения по жалобе
Когда выгоднее согласиться и доплатить
Спорить до последнего разумно не всегда. Суды в 2025 году удовлетворили около 90 процентов требований налоговых органов, и заходить в этот коридор со слабой позицией дорого.
Согласиться дешевле, когда сумма эпизода меньше стоимости сопровождения спора, когда реальность сделки подтвердить нечем, когда поставщик исчез, а принимавшие товар сотрудники уволились. Уплата недоимки и пеней до вынесения решения ещё и уменьшает штраф.
Спорить стоит, когда в акте есть арифметика, когда часть документов не дошла до проверяющих, когда квалификация операции спорная и практика на вашей стороне, когда нарушена процедура.
Чаще всего правильный ответ смешанный. С бесспорными эпизодами соглашаются и платят, по спорным идут дальше. Инспекция и управление такие возражения рассматривают спокойно.
Что сделать в первые дни после акта
Первым делом отметьте в календаре дату получения акта и дату плюс месяц. Затребуйте материалы проверки и приложения, если их не вручили вместе с актом. Дальше разберите акт по эпизодам, напротив каждого поставьте сумму и оценку шансов, а все цифры инспекции пересчитайте вручную. Соберите документы, которых не хватило проверяющим. И отдельным блоком заявите смягчающие обстоятельства с подтверждением по каждому.
Порядок в первичке наводят до проверки, а не под неё, и здесь помогает регулярная проверка работы бухгалтера собственником.
Частые вопросы
Месяц заканчивается, а документы от контрагента ещё не пришли. Что делать?
Подайте возражения в срок с теми доводами, что есть, и укажите, какие документы представите дополнительно. Срок не пресекательный, инспекция обязана учесть всё, что поступило до дня рассмотрения материалов. Заодно подайте ходатайство об отложении рассмотрения с объяснением причины, их нередко удовлетворяют.
Инспекция вынесла решение и просто переписала в него текст акта, наши доводы не разобраны. Это нарушение?
Формальное рассмотрение возражений без оценки доводов в решении вышестоящие органы и суды считают нарушением процедуры и используют как самостоятельный аргумент в апелляционной жалобе. Отдельно ссылайтесь на то, какие именно приложенные документы не получили никакой оценки.
Можно ли вместо возражений подать уточнённую декларацию и закрыть вопрос?
Уточнённая декларация после акта означает согласие с претензией и от штрафа по статье 122 НК уже не освобождает, потому что нарушение выявлено проверкой. Уплата налога и пеней до решения даёт смягчающее обстоятельство, но сам эпизод вы закрываете в пользу инспекции. Решать имеет смысл после расчёта, а не под давлением инспектора.
Возместит ли инспекция расходы на юриста, если возражения удовлетворили?
Нет. На досудебной стадии судебных расходов не существует, оплата специалистов остаётся на компании, хотя сами услуги учитываются в налоговых расходах в обычном порядке. Возмещение возможно только через суд и только при выигрыше дела.
Передадут ли материалы следователям, пока идут возражения?
Пока решение не вступило в силу и требование не выставлено, оснований для передачи нет. Материалы уходят в следственные органы, если недоимка не погашена в срок по требованию и сумма превышает порог статьи 199 УК. Полная уплата налога, пеней и штрафа при первом привлечении освобождает от ответственности.
Изменится ли порядок обжалования в ближайшее время?
С 1 сентября 2026 года по закону № 425-ФЗ ФНС вправе передавать рассмотрение жалоб не только вышестоящему управлению, но и специально уполномоченной инспекции, а камеральные проверки переведены на экстерриториальный принцип. Сроки на возражения, апелляционную жалобу и обязательный досудебный порядок при этом сохранены в прежнем виде.



