Содержание статьи
Как считается патент на грузоперевозки для ИП в 2026 году
Стоимость патента не связана с тем, сколько вы фактически заработали. Регион заранее решает, сколько перевозчик способен заработать за год. Эта сумма называется потенциально возможным доходом, и патент равен 6 процентам от неё.
Для перевозок регион вправе привязать потенциальный доход к количеству машин и к их грузоподъёмности, это прямо разрешает подпункт 3 пункта 8 статьи 346.43 НК. Поэтому в законе субъекта вы увидите не одну цифру, а сетку по тоннажу, а итог умножается на число автомобилей в заявлении.
В Москве потенциальный доход на одну машину грузоподъёмностью менее 3,5 тонны равен 1 200 000 рублей в год по закону города от 31.10.2012 № 53. Значит, полный годовой патент на такую машину стоит 72 000 рублей, на три машины 216 000 рублей.
Патент берут на срок от одного до двенадцати месяцев внутри календарного года. Годовую стоимость делят на 365 дней и умножают на количество дней срока. Патент до полугода оплачивают одним платежом до его окончания, патент от полугода и дольше третью частью в первые 90 дней и остатком до конца срока.
Почему у соседа патент дешевле втрое
Регионы считают перевозчиков по-разному, и разрыв заметный. В Калужской области потенциальный доход на машину грузоподъёмностью до 7,5 тонны установлен на уровне 360 000 рублей в год, то есть патент стоит 21 600 рублей. Московская машина меньшего тоннажа обходится в 72 000 рублей, втрое дороже.
Поэтому чужие расчёты из интернета вам не подойдут. Открывайте закон своего субъекта или калькулятор ФНС на patent.nalog.ru, там сумма считается по вашему региону, тоннажу и количеству машин за минуту.
Что ограничивает перевозчика на патенте
Патент доступен только предпринимателю, компания на него перейти не может. Дальше идут три ограничения из общих лимитов патента на 2026 год, о которые перевозчики спотыкаются чаще всего.
- Доход не выше 20 млн рублей за год по всем патентам и упрощёнке вместе.
- Не больше 15 человек средней численности по всем видам деятельности.
- Не больше 20 автомобилей, задействованных в перевозках.
Отдельно про доход. С 2026 года инспекция смотрит и на прошлый год тоже. Если за 2025 год предприниматель заработал больше 20 млн рублей, патент на 2026 год ему уже не выдадут. А превышение внутри года лишает права на патент с начала того месяца, в котором оно случилось, и налог за этот период пересчитывают по общему или упрощённому режиму.
Один патент или патент в каждом регионе
Патент действует в том субъекте, который его выдал, и это пугает перевозчиков, которые возят грузы по всей стране. На практике всё мягче. Предпринимателю достаточно одного патента по месту жительства или по месту ведения деятельности, если договор перевозки заключён именно в этом регионе. Пункт погрузки или выгрузки может находиться где угодно, второй патент за это покупать не нужно. Такую позицию Минфин подтвердил письмом от 14.06.2019 № 03-11-11/43299, ФНС повторила её письмом от 29.12.2020 № КВ-4-3/21782.
А вот если вы открываете точку в другом субъекте и там же заключаете договоры с местными заказчиками, патент придётся брать и там. Граница проходит по месту заключения договора, маршрут машины на неё не влияет.
Главное отличие режимов для перевозчика
Грузоперевозки живут на расходах. Топливо, лизинговые платежи, ремонт и шины, страховки, плата за проезд по федеральным трассам, зарплата водителей и взносы за них съедают у работающего перевозчика от 75 до 85 процентов выручки.
На патенте эти суммы не учитываются вообще. Вы платите 6 процентов от придуманного регионом дохода, и неважно, ушли ли реальные деньги в топливный бак или остались у вас. На упрощёнке «доходы» расходы тоже не видны, налог считают со всей выручки. И только упрощёнка «доходы минус расходы» уменьшает базу на реальные затраты.
Из этого вытекает вся дальнейшая арифметика. Патент выгоден, пока машина зарабатывает заметно больше, чем регион о ней думает. Упрощёнка с расходами выигрывает там, где машина работает много, а прибыль остаётся тонкой.
Одна машина, три режима, реальные деньги
Московский предприниматель возит грузы сам на своей «Газели». Выручка за год 4 500 000 рублей, расходы 3 000 000 рублей, работников нет.
| Режим | Налог к уплате | Взносы за себя | Всего |
|---|---|---|---|
| Патент | 5 610 | 66 390 | 72 000 |
| УСН «доходы» | 170 610 | 99 390 | 270 000 |
| УСН «доходы минус расходы» | 214 592 | 69 390 | 283 982 |
Патент
- Налог к уплате
- 5 610
- Взносы за себя
- 66 390
- Всего
- 72 000
УСН «доходы»
- Налог к уплате
- 170 610
- Взносы за себя
- 99 390
- Всего
- 270 000
УСН «доходы минус расходы»
- Налог к уплате
- 214 592
- Взносы за себя
- 69 390
- Всего
- 283 982
Патент дешевле упрощёнки «доходы» на 198 000 рублей за год. Разрыв возникает не из-за ставки, она везде разная только на бумаге, а из-за базы. Регион оценил машину в 1 200 000 рублей, предприниматель заработал 4 500 000 рублей, и все лишние три с лишним миллиона налогом не облагаются.
Обратите внимание на нижнюю строку. Расходы съедают две трети выручки, а упрощёнка с расходами всё равно оказалась самой дорогой. Причина в том, что у предпринимателя без работников взносы за себя полностью гасят налог на «доходах», а на «доходах минус расходах» они дают эффект только в размере ставки.
Три машины и наёмные водители
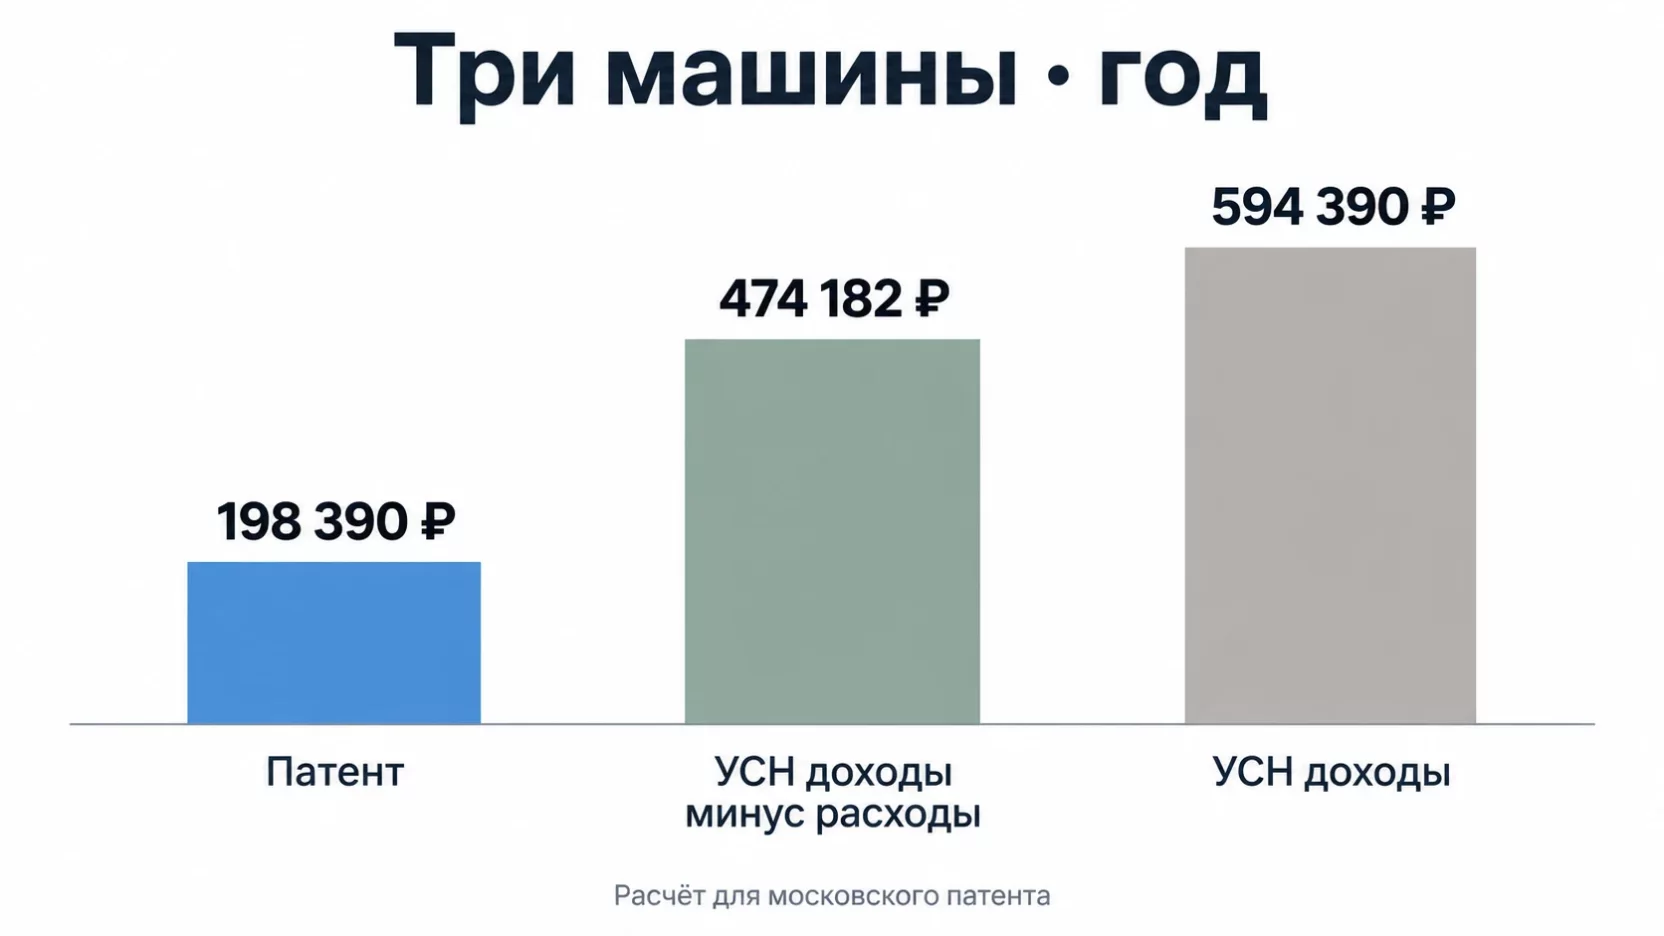
Тот же предприниматель докупил две машины и нанял трёх водителей. Выручка 13 500 000 рублей, расходы 10 800 000 рублей, включая фонд оплаты труда 2 520 000 рублей и взносы за водителей 756 000 рублей.
| Режим | Налог к уплате | Взносы за себя | Всего |
|---|---|---|---|
| Патент | 108 000 | 90 390 | 198 390 |
| УСН «доходы минус расходы» | 392 792 | 81 390 | 474 182 |
| УСН «доходы» | 405 000 | 189 390 | 594 390 |
Патент
- Налог к уплате
- 108 000
- Взносы за себя
- 90 390
- Всего
- 198 390
УСН «доходы минус расходы»
- Налог к уплате
- 392 792
- Взносы за себя
- 81 390
- Всего
- 474 182
УСН «доходы»
- Налог к уплате
- 405 000
- Взносы за себя
- 189 390
- Всего
- 594 390
Патент по-прежнему впереди, разрыв с упрощёнкой «доходы» вырос до 396 000 рублей. Но расстановка сил внутри упрощёнки перевернулась. С наёмными водителями расходы поднялись до 80 процентов выручки, и вариант с расходами обошёл вариант «доходы» на 120 208 рублей.
Появился и новый ограничитель. С работниками патент и налог на упрощёнке «доходы» уменьшаются на взносы не полностью, а максимум наполовину.
Пятая машина ломает патент
При выручке около 4 500 000 рублей с машины четыре автомобиля дают 18 млн рублей и в лимит ещё укладываются. Пятая машина поднимает выручку до 22 500 000 рублей, и патент заканчивается с начала того месяца, когда порог был пройден.
Дальше начинается другая экономика. При расходах 18 000 000 рублей упрощёнка «доходы минус расходы» обойдётся в 759 482 рубля налога и взносов за себя, упрощёнка «доходы» в 954 390 рублей. К этому добавляется НДС, ведь на упрощёнке он начинается с тех же 20 млн рублей выручки. По пониженной ставке 5 процентов внутри цены это ещё около 1 071 429 рублей за год. Подробности в материале про доход близко к лимиту 20 млн.
Вывод для планирования парка простой. Считать надо выручку, а количество машин здесь вторично. Пятый автомобиль приносит примерно 4,5 млн рублей и одновременно тянет за собой рост налоговой нагрузки на сотни тысяч рублей, поэтому решение о его покупке принимают с калькулятором в руках.
Где проходит точка перелома
Три ориентира, которые перевозчик может проверить на своих числах за пять минут.
Патент против упрощёнки «доходы» ломается на потенциальном доходе региона. Пока машина зарабатывает больше этой суммы, патент дешевле. В Москве граница проходит по 1 200 000 рублей выручки с машины, в Калужской области по 360 000 рублей. Машина, которая простояла полгода и привезла 800 000 рублей, в Москве на патенте переплачивает.
Патент против упрощёнки «доходы минус расходы» ломается на прибыли. Московский патент в 72 000 рублей равен налогу 15 процентов с прибыли 480 000 рублей на машину. Зарабатываете с машины меньше, дешевле уйти в режим с расходами.
Две упрощёнки между собой сравниваются по доле расходов. Грубый ориентир 60 процентов, но у предпринимателя без работников взносы за себя сдвигают границу примерно к 69 процентам. В перевозках доля расходов обычно выше, поэтому «доходы минус расходы» чаще оказывается сильнее.
Взносы за себя считаются на патенте по-особому
Фиксированные взносы предпринимателя за себя за 2026 год составляют 57 390 рублей. Сверху идёт дополнительный взнос в размере 1 процента с дохода свыше 300 000 рублей, и вот здесь патент даёт перевозчику ещё одну экономию.
В примере с одной московской машиной это разница между 9 000 рублей на патенте и 42 000 рублей на упрощёнке «доходы». На упрощёнке с расходами дополнительный взнос считают с прибыли, а не с оборота, поэтому там получилось 12 000 рублей.
Уменьшать патент на взносы можно по начислению, не дожидаясь их уплаты, но об этом надо сообщить инспекции уведомлением. Без него патент оплачивается целиком, а деньги потом возвращают через заявление.
Взносы за водителей в 2026 году выросли
Малый бизнес привык к пониженному тарифу взносов 15 процентов на выплаты сверх полутора МРОТ. С 2026 года эта льгота осталась только у приоритетных отраслей из перечня правительства, а автомобильный грузовой транспорт в него не вошёл. Значит, за водителей перевозчик платит по общему тарифу 30 процентов.
Для трёх водителей с зарплатой 70 000 рублей это 756 000 рублей взносов в год. На упрощёнке «доходы минус расходы» сумма уменьшает базу и возвращается примерно 113 400 рублями налога. На патенте она не даёт ничего сверх половинного вычета, в который вы и так упираетесь. Чем больше людей в штате, тем сильнее этот аргумент против патента.
Электронные перевозочные документы добавились к затратам
С 1 сентября 2026 года транспортная накладная и заказ-заявка оформляются только в электронном виде через операторов ГИС ЭПД по закону от 07.06.2025 № 140-ФЗ, и как перейти на обязательный транспортный ЭДО мы разобрали отдельно. Для перевозчика появилась постоянная статья расходов. В неё входит абонентская плата оператору или оплата пакета документов, квалифицированные подписи на тех, кто подписывает накладные и заявки, машиночитаемые доверенности на сотрудников, приложение для водителей и стыковка с учётной программой.
Считаем эффект на налогах. Допустим, небольшому перевозчику весь этот набор обходится в 60 000 рублей за год. На упрощёнке «доходы минус расходы» сумма уменьшает базу и экономит 9 000 рублей налога. На патенте и на упрощёнке «доходы» она не даёт ничего и целиком выходит из прибыли.
Сама по себе цифра решения не переворачивает. Но она ложится в один ряд с подорожавшим проездом по федеральным трассам и выросшими взносами за водителей, а вместе они всё чаще перевешивают в пользу режима с расходами.
Что будет с патентом в 2027 и 2028 годах
Предложение вообще убрать грузоперевозки из патента обсуждалось и в закон от 28.11.2025 № 425-ФЗ не попало. Перевозки на патенте остались. Но лимит дохода снижается по графику, 15 млн рублей в 2027 году и 10 млн рублей с 2028 года.
Пересчитайте свой парк на эти цифры прямо сейчас. При выручке 4,5 млн рублей с машины в 2027 году патент выдержит три автомобиля, а с 2028 года только два. Перевозчик, который сегодня спокойно сидит на четырёх машинах, через год окажется на упрощёнке, и лучше подготовить учёт расходов заранее, чем собирать первичные документы задним числом.
Как выбрать режим за один вечер
- Найдите потенциальный доход по своему региону, тоннажу и количеству машин через калькулятор ФНС.
- Возьмите фактическую выручку и расходы за последние двенадцать месяцев.
- Посчитайте три суммы налога и взносов так, как показано в таблицах выше.
- Проверьте выручку следующего года на лимиты 20, 15 и 10 млн рублей.
- Если разрыв между вариантами меньше 10 процентов, берите режим с расходами, он устойчивее к росту цен на топливо и ремонт.
- Подайте заявление на патент минимум за 10 рабочих дней до начала его действия.
И одна бесплатная страховка. Даже уходя на патент, подайте уведомление о применении упрощёнки «доходы минус расходы». Тогда при утрате права на патент вы попадёте на упрощёнку, а не на общую систему с НДФЛ и НДС, где перевозчик теряет несопоставимо больше.
Итоги
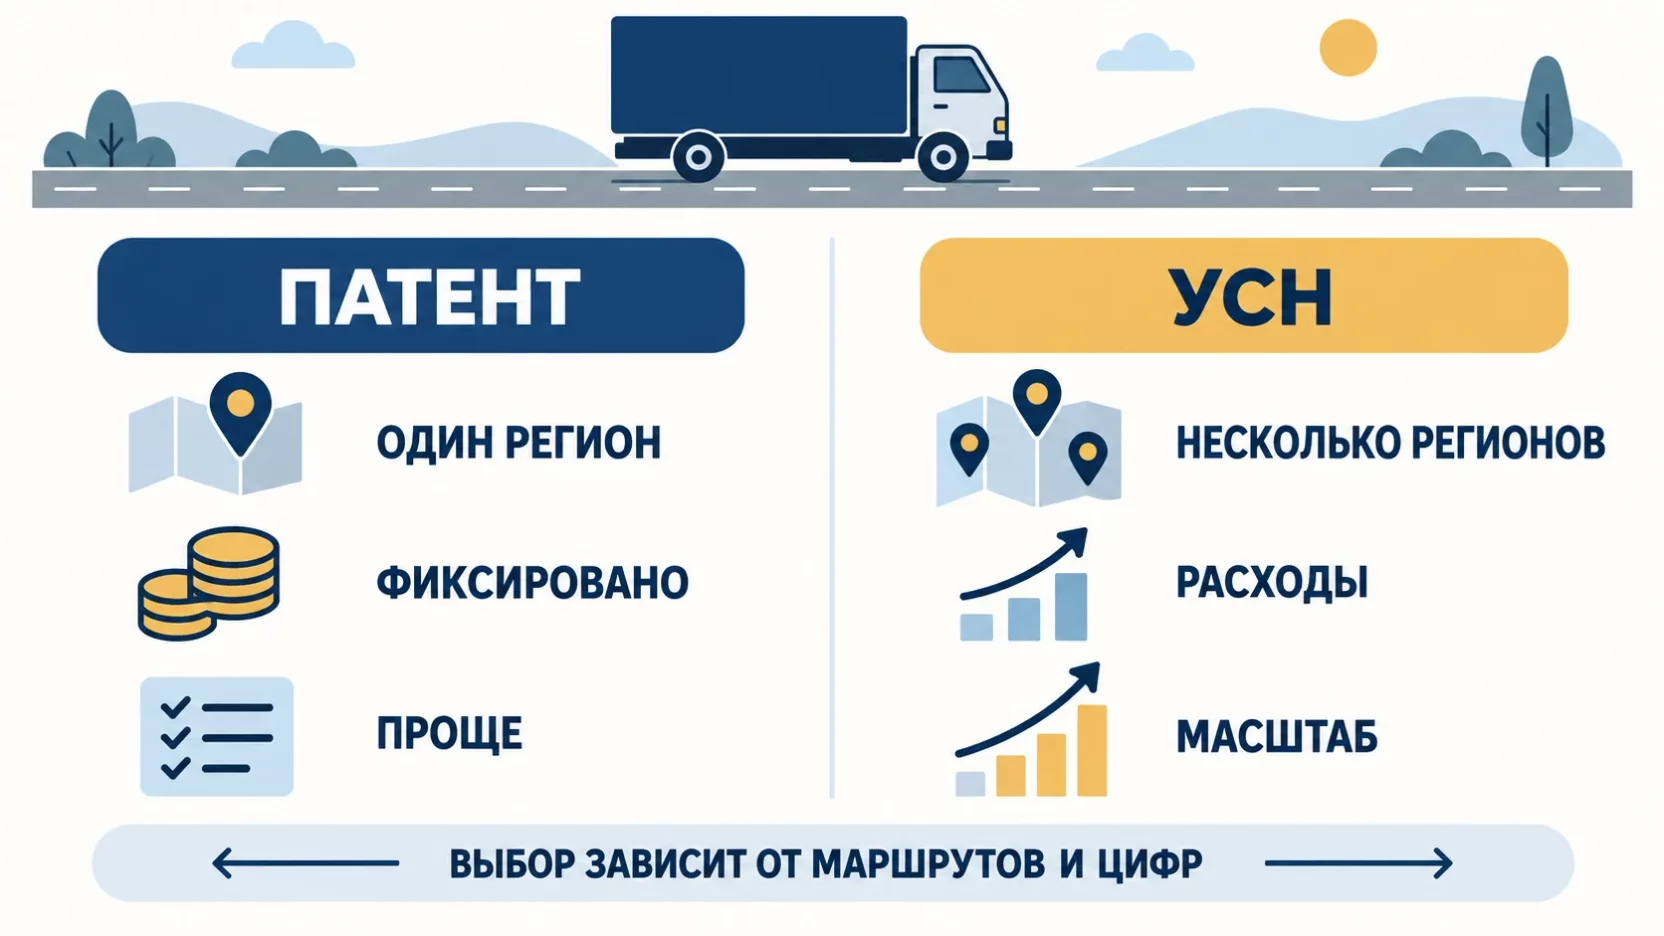
Патент выгоден предпринимателю, чья машина зарабатывает заметно больше потенциального дохода региона, а штат при этом маленький. При выручке 4,5 млн рублей с московской машины он дешевле упрощёнки «доходы» на 198 000 рублей за одну машину и на 396 000 рублей за три.
Упрощёнка «доходы минус расходы» забирает первенство там, где расходы перевалили за 70 процентов выручки и где в штате несколько водителей со взносами по общему тарифу. И она же остаётся единственным вариантом после 20 млн рублей выручки, когда патент заканчивается.
Частые вопросы
Заказчик требует работать с НДС. Можно ли остаться на патенте?
Патентная деятельность НДС не облагается, поэтому выставить заказчику счёт-фактуру с налогом вы не сможете. Когда крупные грузовладельцы отказываются работать без входного налога, вопрос обычно решают ценой договора. Перевозчик даёт скидку, сопоставимую с потерянным вычетом заказчика, и остаётся на патенте, либо переходит на упрощёнку с НДС по общей ставке. Формулировки цены без НДС в договоре проверьте до подписания, иначе налог придётся платить из своего кармана.
Купили ещё одну машину в середине срока патента. Что делать?
Патент выдан на конкретное количество автомобилей, и новая машина в него не входит. На неё берут отдельный патент на оставшийся до конца года срок. Пока патента нет, доходы от рейсов этой машины считаются по упрощёнке или по общей системе, поэтому заявление подают заранее, а не после первого рейса.
У ИП нет своих машин, он работает экспедитором. Патент подходит?
Нет. Патент дают на перевозку грузов автомобильным транспортом, а экспедиторская деятельность в перечень видов на патенте не входит. Экспедитору остаётся упрощёнка или общая система. Плюс с 1 марта 2026 года экспедитор обязан состоять в государственном реестре, иначе работать нельзя.
Мы возим только для одного заказчика. Есть риски?
Риск переквалификации отношений в трудовые. Когда предприниматель годами возит одному клиенту, ездит по его графику, на его топливе и получает фиксированную сумму ежемесячно, инспекция и суд могут увидеть скрытый трудовой договор. Тогда заказчику доначислят НДФЛ и взносы. Спасают несколько клиентов и договор с оплатой за рейсы.
Машина месяц стояла в ремонте. Пересчитают ли стоимость патента?
Нет. Патент оплачивается за срок, простой машины его не уменьшает. Пересчёт делают только при полном прекращении деятельности, на которую выдан патент, и то по заявлению в инспекцию. Это обратная сторона фиксированного налога, в убыточный год он давит сильнее всего.
ИП переезжает в другой регион. Что происходит с патентом?
Действующий патент дорабатывает свой срок, задним числом его не пересчитывают. Дальше вы встаёте на учёт по новому месту жительства и получаете патент уже по местному закону, а стоимость может измениться в разы в любую сторону. Перед переездом посчитайте новый патент по калькулятору ФНС, иногда одна эта цифра меняет решение о том, где регистрироваться.



