Содержание статьи
Из-за чего ИП теряет право на патент
Оснований четыре, все они собраны в пункте 6 статьи 346.45 НК.
Первое и самое частое, доход. С 2026 года предельная выручка на патенте составляет 20 млн рублей. Её считают нарастающим итогом с начала календарного года по всем видам патентной деятельности, а при совмещении патента с упрощёнкой складывают выручку по обоим режимам.
Второе, численность. Средняя численность работников за налоговый период не может превышать 15 человек. Считают всех, включая исполнителей по договорам подряда, и суммарно по всем патентам, а не по каждому отдельно.
Третье, запрещённая на патенте деятельность. Оптовая торговля, продажи через собственный интернет-магазин, работа по договору простого товарищества, площадь торгового зала свыше 150 квадратных метров.
Четвёртое, запрещённые товары. Подакцизная продукция вроде алкоголя, табака и топлива, а также маркированные лекарства, обувь и изделия из натурального меха. Достаточно одной проданной пары обуви в магазине одежды, чтобы весь патент рассыпался.
С какой даты считается утрата права на патент
Здесь и находится главная боль режима. Право считается утраченным не со дня нарушения, а с начала налогового периода, на который выдан патент.
Патент взят с 1 января на весь год, лимит пробит 14 октября. Значит, права на патент не было с 1 января. Девять отработанных месяцев задним числом переезжают на другой налоговый режим, и налоги за них считают заново по чужим правилам.
Если патент был взят с 1 июля на полгода, пересчёт начнётся с 1 июля. Дата начала конкретного патента и есть точка отсчёта.
Патент выдаётся под определённые условия, и при их нарушении закон считает, что оснований для льготного режима не было изначально. Поэтому цена ошибки измеряется не остатком года, а всем сроком патента.
На какой режим ИП попадает автоматически
Выбора в момент слёта уже нет, режим определяется тем, что предприниматель сделал заранее.
Если у ИП есть действующая упрощёнка, то есть уведомление по форме № 26.2-1 было подано до 31 декабря прошлого года, весь пересчитанный доход облагается по правилам УСН. Патент и упрощёнка спокойно живут параллельно, при этом упрощёнка может простаивать пустой, а декларация по ней сдаётся нулевая.
Если уведомления не было, предприниматель оказывается на общей системе с налогом на доходы физлиц и НДС. Никаких заявлений для этого не нужно, общий режим включается по умолчанию.
Для сельхозпроизводителей ту же роль страховки играет ЕСХН. Дальше считаем разницу между двумя дорогами в рублях.
Считаем на примере автосервиса
Предприниматель держит автосервис в областном центре. На 2026 год взял патент с 1 января на двенадцать месяцев, потенциально возможный доход по региональному закону 1 600 000 рублей, стоимость патента 96 000 рублей, она уплачена полностью.
Год пошёл лучше ожиданий. К концу октября выручка нарастающим итогом перевалила 20 млн рублей, а за весь год составила 24 000 000 рублей. Из них 4 000 000 рублей пришлись на ноябрь и декабрь.
Расходы за год такие. Запчасти и расходные материалы на 9 600 000 рублей, куплены у поставщиков на общей системе, счета-фактуры собраны. Зарплата механиков со взносами 6 200 000 рублей. Аренда бокса и коммунальные платежи 2 400 000 рублей.
Дальше две развилки. В первой предприниматель три года назад подал уведомление на упрощёнку с объектом «доходы» и с тех пор сдавал нулевые декларации. Во второй он этого не сделал.
Сценарий с подстраховкой, упрощёнка
Весь доход за год становится доходом на УСН. Но упрощёнка в 2026 году не спасает от НДС автоматически. Освобождение действует, пока выручка не перевалила 20 млн рублей, а обязанность считать налог возникает с первого числа месяца, следующего за месяцем превышения.
Порог пройден в октябре, значит НДС начисляется на отгрузки с 1 ноября. Предприниматель выбирает пониженную ставку 5 процентов без права на вычеты. Цены клиентам он не поднимал, поэтому налог выделяется изнутри полученной выручки. С 4 000 000 рублей ноября и декабря НДС составит 190 476 рублей.
Налог по упрощёнке считается с дохода за вычетом НДС, то есть с 23 809 524 рублей. Шесть процентов дают 1 428 571 рубль. У предпринимателя есть работники, поэтому взносы уменьшают налог не более чем наполовину, остаётся 714 286 рублей. Уплаченная стоимость патента засчитывается, и к доплате выходит 618 286 рублей.
Итого по первому сценарию 808 762 рубля.
Сценарий без подстраховки, общая система
Здесь пересчёт идёт с 1 января, и НДС считается со всей выручки за год по ставке 22 процента.
Налог не добавляется к цене поверх, а выделяется из уже полученных денег расчётным методом. Такой подход подтверждён пунктом 17 постановления Пленума ВАС от 30.05.2014 № 33 и поддержан судебной практикой, потому что взять доплату с клиентов, обслуженных полгода назад, физически невозможно. С 24 000 000 рублей НДС составит 4 327 869 рублей.
Входной налог по запчастям принимается к вычету, поскольку счета-фактуры от поставщиков есть. Это 1 731 148 рублей. К уплате остаётся 2 596 721 рубль.
Дальше налог на доходы физлиц. Доход без НДС равен 19 672 131 рублю, подтверждённые расходы без НДС 16 468 852 рублям, база 3 203 279 рублей. По прогрессивной шкале первые 2 400 000 облагаются по 13 процентов, остаток по 15 процентов, налог выходит 432 492 рубля. За вычетом стоимости патента к доплате 336 492 рубля.
Итого по второму сценарию 2 933 213 рублей.
И это ещё мягкий вариант. Если бы запчасти закупались у поставщиков без НДС, вычетов не было бы вовсе, и один только налог на добавленную стоимость составил бы 4 327 869 рублей.
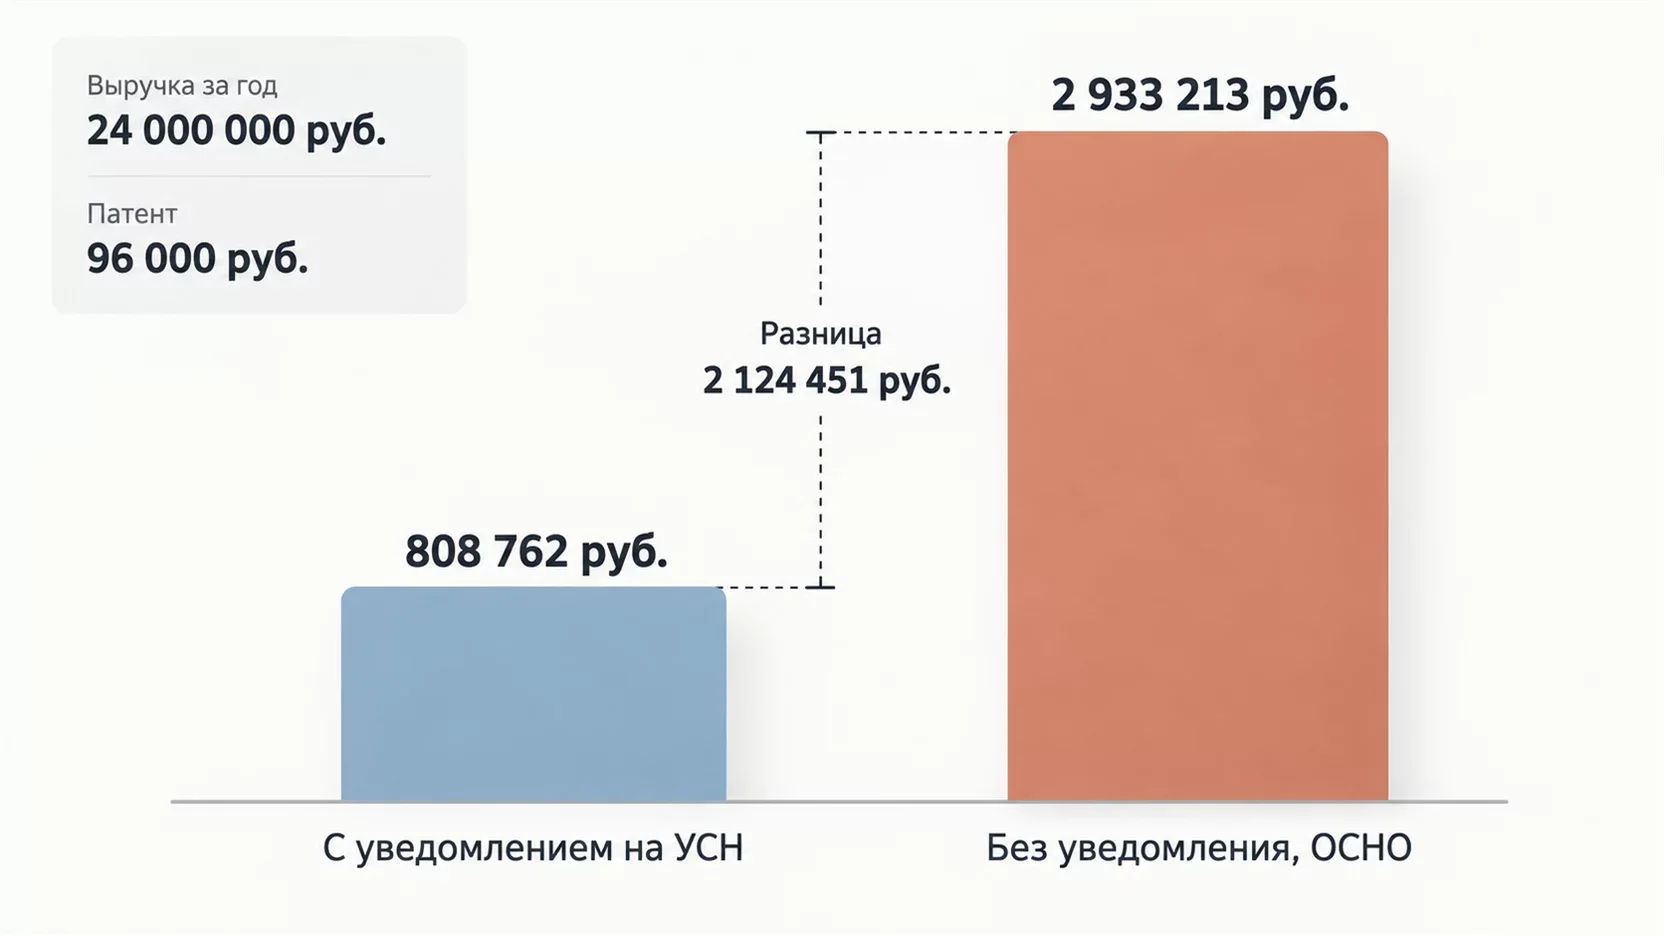
Разница между двумя дорогами
| Показатель | С уведомлением на УСН | Без уведомления, ОСНО |
|---|---|---|
| НДС | 190 476 | 2 596 721 |
| Налог с дохода | 618 286 | 336 492 |
| Всего к доплате | 808 762 | 2 933 213 |
НДС
- С уведомлением на УСН
- 190 476
- Без уведомления, ОСНО
- 2 596 721
Налог с дохода
- С уведомлением на УСН
- 618 286
- Без уведомления, ОСНО
- 336 492
Всего к доплате
- С уведомлением на УСН
- 808 762
- Без уведомления, ОСНО
- 2 933 213
Разница 2 124 451 рубль, то есть доплата вырастает в 3,6 раза. Почти вся она сидит в одной строке. На упрощёнке НДС начался с ноября и по ставке 5 процентов, на общей системе он развернулся на весь год по ставке 22 процента.
Обратите внимание на вторую строку. Налог с дохода на общей системе даже меньше, потому что считается с прибыли, а не с оборота, но этот выигрыш полностью съедается НДС.
Уменьшается ли доплата на стоимость патента
Да, и это единственная хорошая новость в теме. Уплаченная стоимость патента не сгорает. По пункту 7 статьи 346.45 НК она уменьшает налог, посчитанный по новому режиму. На упрощёнке зачёт идёт против налога по УСН, на общей системе против налога на доходы физлиц.
Важная деталь для второго сценария. Патент зачитывается только в счёт НДФЛ, но не в счёт НДС. То есть самая крупная часть доначислений уменьшению не подлежит.
Пени за период, когда патент фактически применялся, не начисляются, это прямо написано в том же пункте. А вот после даты утраты права пени идут в обычном порядке, поэтому тянуть с пересчётом невыгодно.
Что происходит со страховыми взносами
Фиксированная часть не меняется, в 2026 году взносы ИП за себя составляют 57 390 рублей. А вот дополнительный взнос в 1 процент придётся пересчитать.
На патенте этот процент берут не с реальной выручки, а с потенциально возможного дохода. В нашем примере с ПВД 1 600 000 рублей взнос составлял 13 000 рублей. Патента больше нет, а значит нет и потенциального дохода, и база считается по правилам нового режима.
На упрощёнке с объектом «доходы» процент берут со всей выручки, и взнос вырастает до 235 095 рублей. Доплатить придётся 222 095 рублей. На общей системе база считается как доход за вычетом расходов, взнос выходит 29 033 рубля, доплата всего 16 033 рубля.
Потолок дополнительного взноса за 2026 год равен 321 818 рублям, в нашем примере до него далеко.
Десять дней на заявление и цена молчания
Сообщить об утрате права предприниматель обязан сам. На это даётся 10 календарных дней со дня наступления обстоятельства, форма заявления № 26.5-3.
Отсчёт идёт от события, а не от того дня, когда вы о нём задумались. Пробили лимит 14 октября, значит заявление подаётся до 24 октября включительно.
Штраф за пропуск символический, 200 рублей по пункту 1 статьи 126 НК. Дорого стоит не он. Пока заявление не подано, инспекция считает патент действующим и ждёт по нему оплату, а налоги по новому режиму копятся без деклараций и платежей. Когда превышение всплывёт на камеральной проверке, к доначислениям добавятся штраф 20 процентов по статье 122 НК, штраф за несданные декларации по статье 119 НК и пени за весь просроченный период.
Когда можно вернуться на патент
По тому же виду деятельности не раньше следующего календарного года, так написано в пункте 8 статьи 346.45 НК.
Слетели в октябре 2026 года, значит до конца года работаете на упрощёнке или общей системе, а новый патент берёте с января 2027 года и только при условии, что вписались в лимиты патента прошлого года.
Здесь ловушка. Лимит на 2027 год опускается до 15 млн рублей, и предприниматель с выручкой 24 млн за 2026 год патент не получит вообще. Возвращаться придётся не через год, а как минимум через два, и только если бизнес заметно уменьшится.
Как застраховаться заранее
Страховка стоит ноль рублей и ставится один раз.
Подайте уведомление по форме № 26.2-1 о переходе на упрощёнку до 31 декабря года, предшествующего патентному. Упрощёнка будет лежать пустой, пока весь доход идёт через патент, а декларация по ней сдаётся нулевая. Зато в день, когда патент слетит, вы попадёте на неё, а не на общую систему с НДС.
Объект упрощёнки выбирайте по структуре бизнеса. При высокой доле подтверждённых расходов, как в торговле или производстве, обычно выгоднее «доходы минус расходы», при услугах с малыми затратами чаще выигрывают «доходы». Решать это стоит на цифрах, а не по привычке.
Второй элемент страховки, ежемесячная сверка. Книга учёта доходов на патенте ведётся именно для контроля лимита, и смотреть в неё надо не в декабре. Если выручка подходит к отметке, заранее разберите сценарий, когда доход близко к лимиту 20 млн.
Третий элемент, короткие патенты. Патент берут не на год, а на три или четыре месяца, и тогда при потере права пересчёт затронет только этот срок. Для бизнеса, который ходит рядом с лимитом, это самый дешёвый способ ограничить убыток.
И следите за численностью. Сезонная бригада по договорам подряда выбивает предпринимателя с патента ровно так же, как лишний миллион выручки, а замечают это поздно. Если внутри компании некому вести такой контроль, эту функцию закрывают бухгалтером на аутсорсинге.
Что меняется в 2027 году
Лимит дохода на патенте снижается до 15 млн рублей, а с 2028 года до 10 млн рублей. Это отдельная планка, её не заморозили, в отличие от порога освобождения от НДС на упрощёнке, который держится на 20 млн рублей до 2029 года включительно.
Для предпринимателей это означает две разные цифры под контролем одновременно. Выручка 17 млн рублей в 2027 году выбивает с патента, но не приводит НДС на упрощёнке. Выручка 21 млн рублей выбивает и с патента, и из освобождения от НДС.
Тем, кто в 2026 году заработал больше 15 млн рублей, патент на следующий год уже закрыт, и решение о режиме на 2027 год надо принять до 31 декабря.
Итоги
Право на патент теряется с начала срока патента, а не со дня нарушения, поэтому пересчёт задевает весь отработанный период. Куда упадёт предприниматель, решает уведомление на упрощёнку, поданное заранее. В нашем расчёте это 808 762 рубля против 2 933 213 рублей на общей системе. Уплаченный патент зачитывается, пени за его период не начисляют, но заявление подаётся за 10 календарных дней. Вернуться на патент по той же деятельности можно не раньше следующего года и только в пределах нового лимита.
Частые вопросы
Было ли в 2026 году послабление для тех, кто слетел с патента из-за нового лимита?
Да, разовое. Закон от 25.04.2026 № 104-ФЗ разрешил тем, кто применял патент в декабре 2025 года и превысил по итогам года 20 млн рублей, перейти на упрощёнку задним числом с 1 января 2026 года, подав уведомление до 1 июня. Срок прошёл, и на превышения текущего года эта норма не распространяется.
Слетает ли патент, если численность превысила 15 человек всего в одном месяце?
Считается средняя численность за срок действия патента, а не показатель на конкретную дату. Один пиковый месяц может не вывести среднюю за пределы 15 человек, но расчёт нужно делать по правилам статистики и хранить его. При длинных сезонных подрядах граница обычно всё же нарушается.
Что делать с онлайн-кассой после перехода на другой режим?
В чеке указывается применяемая система налогообложения, поэтому настройки кассы приводят в соответствие с новым режимом и формируют отчёт об изменении параметров регистрации. Чеки прошедшего периода задним числом не переделывают.
Может ли инспекция сама выявить превышение, если ИП молчит?
Да. Выручку инспекция видит по онлайн-кассам, банковским поступлениям и книге учёта доходов. Превышение оформляют актом, налоги считают по тому режиму, который был у предпринимателя в запасе, и добавляют штрафы за неуплату и несданные декларации.
Теряются ли сразу все патенты, если их несколько?
Да. Лимит дохода и численность считаются суммарно по всем патентам, поэтому право утрачивается по всей патентной деятельности одновременно, включая патенты в других регионах и по другим видам работ. Отсчёт пересчёта идёт от начала того патента, в период действия которого возникло превышение.
Что будет с ИП, который в 2026 году заработал от 15 до 20 млн рублей?
Патент за 2026 год у него остаётся, нарушения нет. Но на 2027 год он патент уже не получит, потому что доход прошлого года превысил новый предел 15 млн рублей. Уведомление на упрощёнку такому предпринимателю нужно подать до 31 декабря 2026 года, иначе с января он окажется на общей системе.



