Содержание статьи
Что такое книга продаж по НДС и зачем она инспекции
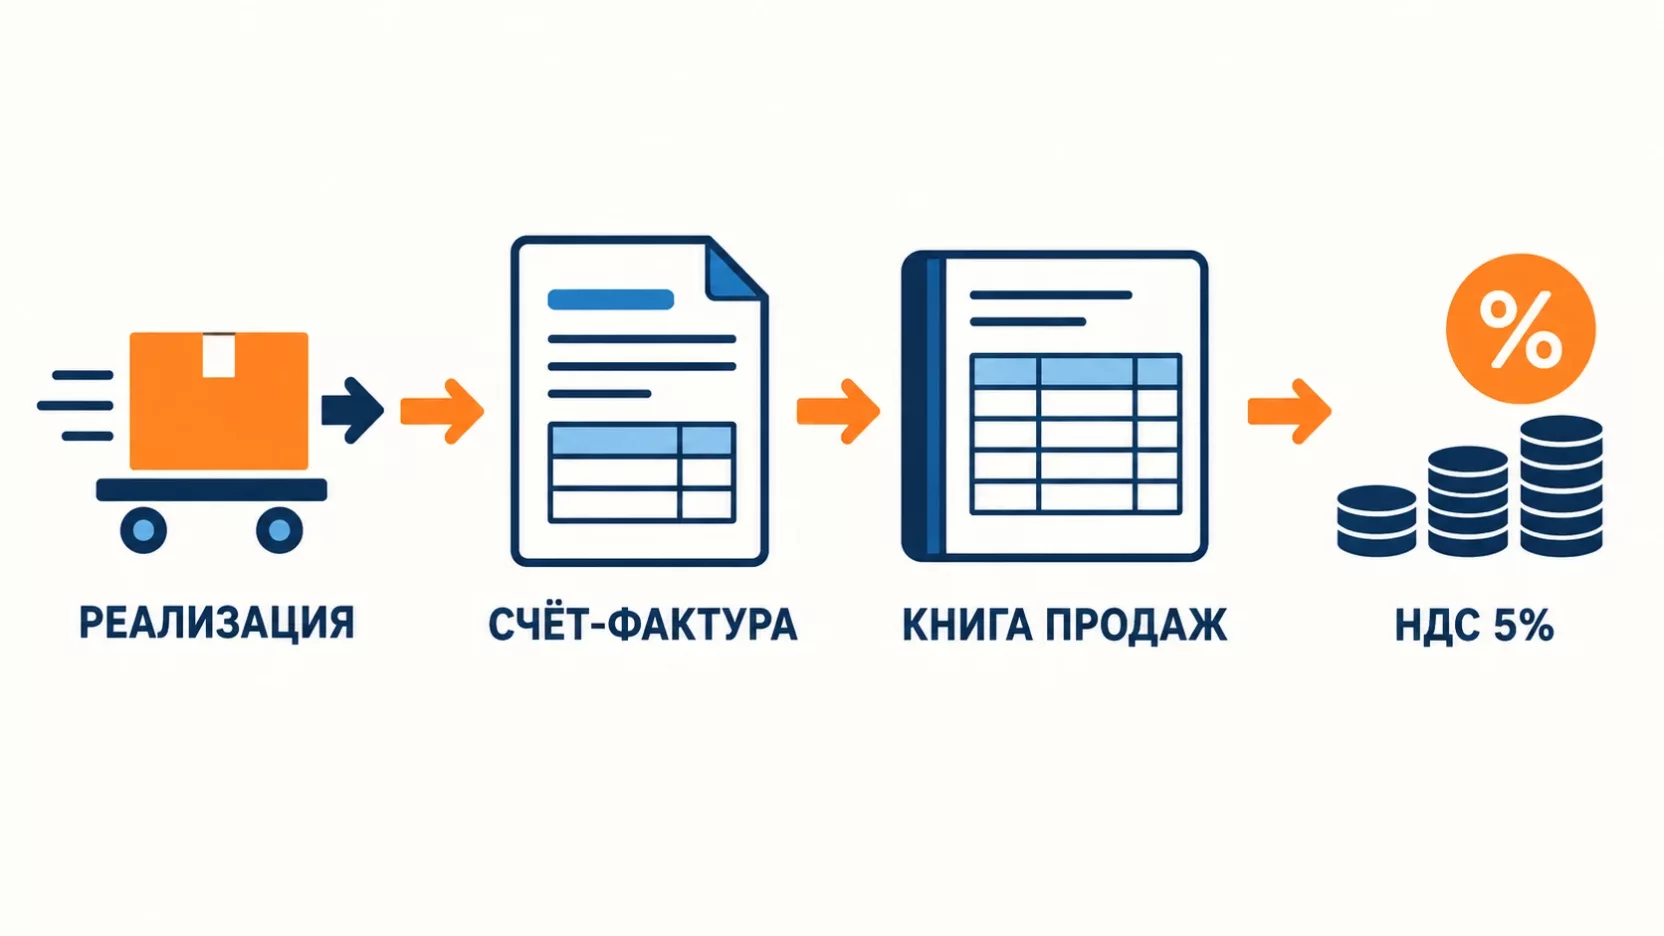
Книга продаж нужна для того, чтобы каждая ваша отгрузка была видна налоговой отдельной строкой. Туда попадают счета-фактуры, которые вы выставили покупателям, полученные авансы и корректировки, если цена или количество менялись. Раз в квартал эти строки уезжают в инспекцию девятым разделом декларации по НДС, срок сдачи 25-е число месяца после квартала.
Графы книги продаж заполняет бухгалтер, и собственнику лезть туда незачем. Собственнику интереснее судьба этих строк после отправки в инспекцию.
Почему вашу декларацию проверяют вместе с чужими
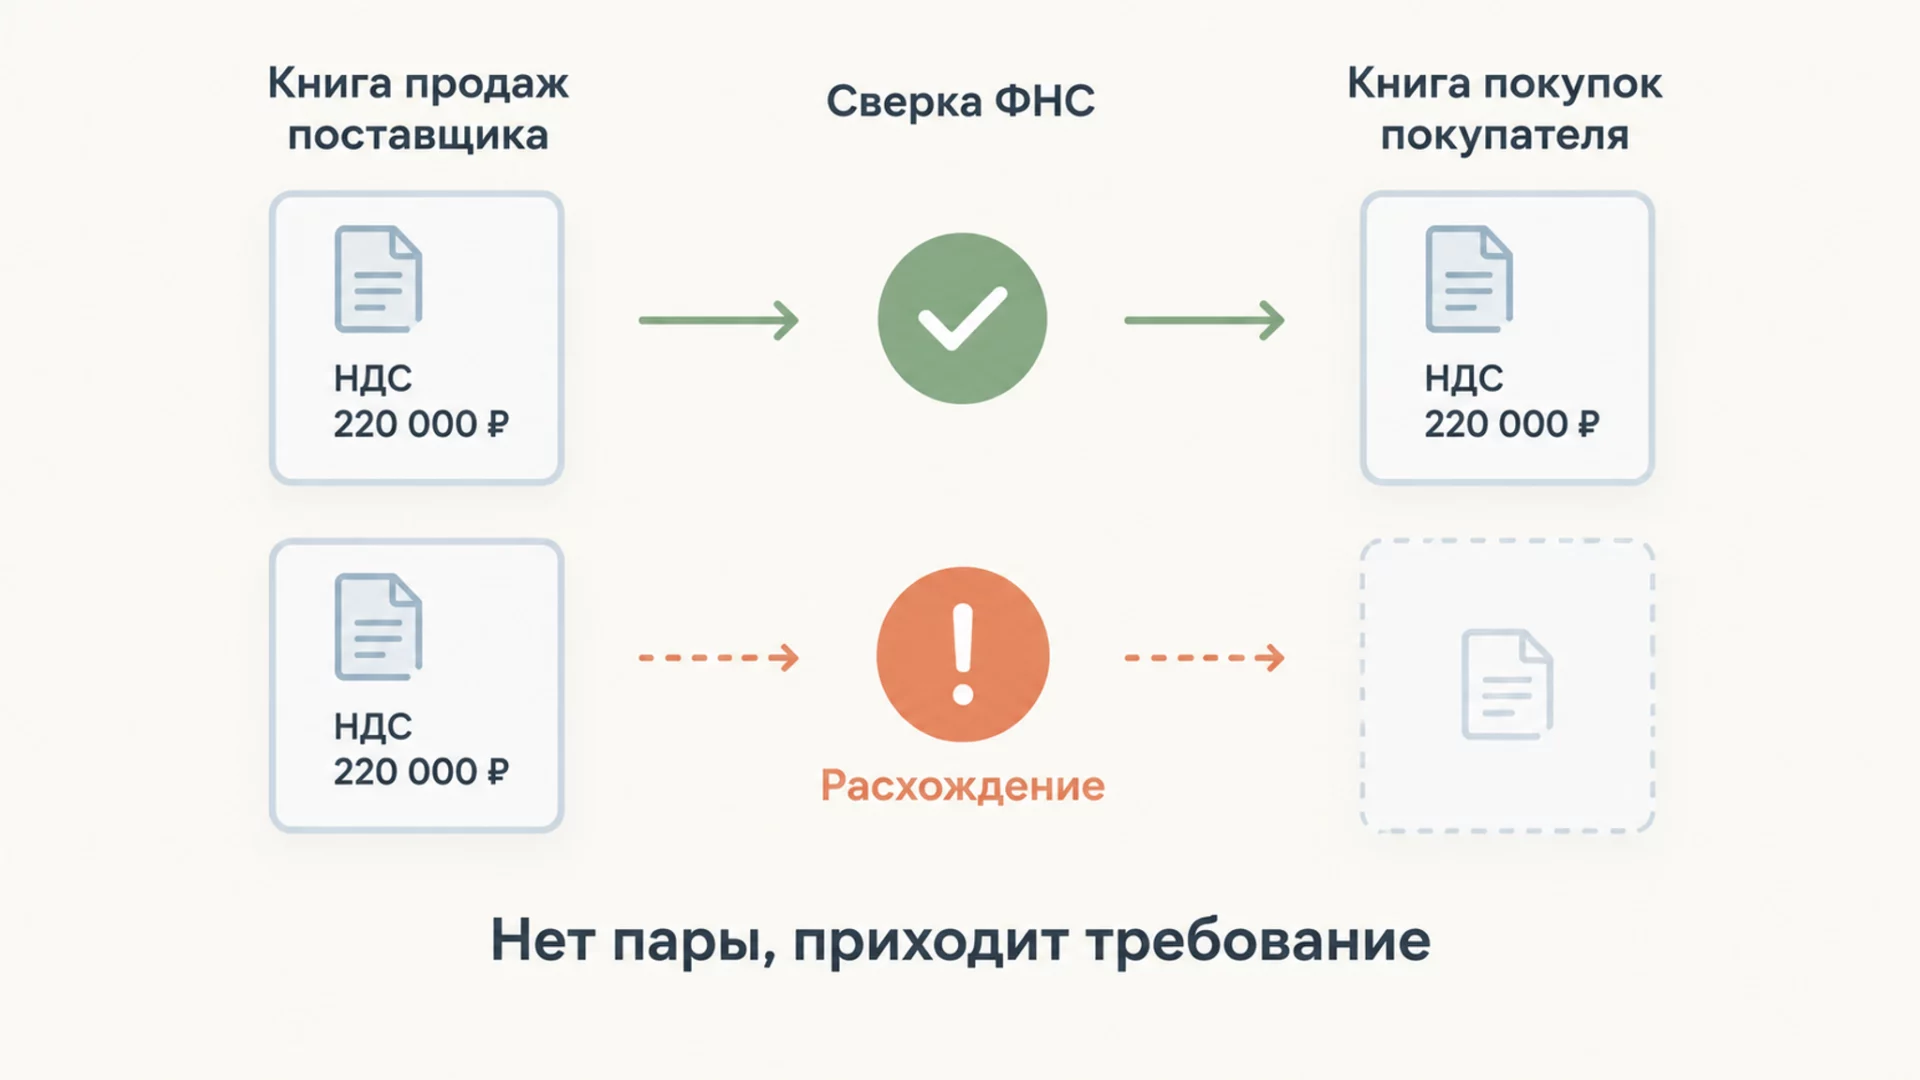
Декларации по НДС давно сдаются только электронно и вместе с расшифровкой каждой сделки. ФНС свела все расшифровки страны в одну базу и запустила автоматическую сверку, которую называют АСК НДС. Программа берёт вашу книгу продаж и книги покупок всех, кому вы отгружали, и для каждой вашей строки ищет зеркальную строку у покупателя.
Логика тут простая. Вы продали и начислили налог, покупатель купил и заявил вычет в своей книге покупок на ту же сумму. Две записи должны сойтись между собой. Если у покупателя вычет есть, а у вас начисления нет, бюджет недосчитался денег, и система замечает это без участия человека.
Сверка идёт по всей стране разом, в первые дни после срока сдачи деклараций. Никто не выбирает, кого проверять. Проверяют всех и сразу.
Как система сопоставляет счета-фактуры
Пара ищется по реквизитам документа. ИНН продавца, ИНН покупателя, номер счёта-фактуры, дата, стоимость и сумма налога. Сошлось всё, строка закрыта. Сошлось не всё, строка уходит в расхождения.
Расхождения бывают двух видов, и разница между ними стоит очень разных денег.
Технические. Покупатель поставил не ту дату, перепутал цифру в номере, отразил документ в другом квартале. Налог обе стороны заплатили, просто строки не склеились. Такое снимается пояснениями за несколько дней.
Разрывы. Покупатель заявил вычет, а продавец эту продажу не показал вовсе, показал меньшей суммой, сдал нулевую декларацию или не сдал никакой. В бюджете денег нет, и дальше инспекция ищет, с кого их взять.
Что инспектор видит про ваши сделки
Открывая карточку компании, инспектор смотрит не на одну декларацию. Перед ним разворачивается дерево связей. Кому вы продавали и у кого покупали, какие суммы прошли, какую долю вычетов вы заявляете и как она смотрится на фоне отрасли, сколько у ваших поставщиков сотрудников, платят ли они налоги, есть ли у них склады и транспорт, не числится ли адрес массовым.
Более поздние версии системы подтягивают ещё и банковские потоки, движение денег по счетам, взаимозависимость через учредителей и руководителей. Инспектор сразу видит, кто в цепочке реально работает, а кто существует только на бумаге ради оформления документов.
Получается, ваша налоговая репутация зависит ещё и от того, как ведут себя компании, у которых вы покупаете.
Почему чужой разрыв становится вашей проблемой
Представьте цепочку. Вы купили товар у нормального поставщика, он купил у своего оптовика, а тот у фирмы, которая налоги не заплатила и через полгода исчезла. Разрыв возник на третьем звене, и до вас там два шага.
Система ищет того, кто получил выгоду от этой сделки. Обычно это компания с реальными активами, оборотами и деньгами на счетах. Из всей цепочки к такой компании прийти проще всего, потому что с исчезнувшей фирмы взять нечего. Так требование по чужому разрыву НДС оказывается у вас на столе.
Само по себе это не приговор. Разрыв в дальнем звене без вашей причастности не лишает вас вычетов автоматически, и практика последних лет это подтверждает. Но доказывать свою добросовестность придётся вам, документами и объяснениями, а не общими словами.
Сколько это стоит в деньгах
Считаем на обычной сделке. Вы купили партию за 1 000 000 рублей плюс НДС 22 процента, то есть 220 000 рублей налога, и поставили эту сумму к вычету. Инспекция вычет сняла. Вы доплачиваете 220 000 рублей налога, сверху штраф 20 процентов, это ещё 44 000 рублей, и пени за всё время с момента, когда налог должен был быть уплачен.
Теперь умножаем на год работы с таким поставщиком. Закупки 12 000 000 рублей дают 2 640 000 рублей вычетов, штраф 528 000 рублей, итого больше 3 100 000 рублей без учёта пеней. Для небольшой компании такая сумма означает остановку закупок и кассовый разрыв на месяцы вперёд.
Если доначисленное не заплатить, дальше включается принудительное взыскание, и на каком-то этапе налоговая заблокирует счёт вместе с деньгами на зарплату и текущие платежи.
Требование пришло, что делать в первые дни
Пять рабочих дней отсчитываются от даты, когда требование считается полученным. Для электронного требования это шестой рабочий день после отправки инспекцией, и открывал его кто-то в программе или нет, роли не играет. Отпуск бухгалтера, болезнь и «мы не заметили» срок не продлевают.
Порядок действий такой. Поднимите свой экземпляр счёта-фактуры и посмотрите, какие именно реквизиты не сошлись. Позвоните контрагенту и спросите прямо, отразил ли он эту реализацию и сдал ли декларацию. Если ошибка ваша, подайте уточнённую декларацию. Если ошибка контрагента, попросите его исправить и приложите к своему ответу подтверждение реальности сделки.
Молчать хуже всего. Неотвеченное требование инспекция читает однозначно, и следующим шагом становится углублённая проверка. Ответ вида «расхождений не выявлено» без разбора по существу работает так же плохо.
Отвечать на требование о пояснениях нужно электронно в утверждённом формате. Бумажный ответ по декларации НДС считается непредставленным вместе со штрафом.
Требование о пояснениях и требование документов
Из инспекции приходят две разные бумаги, и путать их дорого.
Требование о пояснениях по камеральной проверке декларации даёт 5 рабочих дней. Штраф за просрочку 5 000 рублей, при повторе в течение года 20 000 рублей.
Требование о представлении документов даёт 10 рабочих дней. Штраф здесь считается по каждой непредставленной бумаге, 200 рублей за документ. При требовании на сотню позиций сумма получается уже заметной, а главное, отсутствие документов инспекция трактует в свою пользу.
Первым делом смотрите на шапку требования и на норму, по которой оно выставлено. От этого зависит и срок, и то, что именно от вас хотят.
Когда вызывают на комиссию и предлагают уточниться
Частый сценарий выглядит так. После требования компанию приглашают на комиссию по легализации в инспекции и предлагают добровольно убрать спорные вычеты из декларации. Формально это право, а не обязанность.
Соглашаться вслепую не стоит. Убрали вычет по реальной сделке, значит признали её сомнительной и заплатили налог, которого не должны. Настаивать на своём без единого документа тоже плохая идея. Решение зависит от того, что вы можете показать по конкретной сделке, поэтому на такую встречу лучше идти с бухгалтером и подготовленной папкой, а не в одиночку.
Статья 54.1 НК человеческим языком
Эта статья описывает, когда налоговая вправе снять расходы и вычеты. Смысл сводится к двум вопросам. Была ли сделка на самом деле, и исполнил ли её именно тот, кто указан в договоре.
Товар приехал на склад, работы выполнены, и сделал это ваш контрагент, значит вычет остаётся за вами, даже когда кто-то дальше по цепочке налоги не заплатил. Если же поставщик существовал только на бумаге, а вы этого не заметили, потому что не смотрели, вычет снимут.
Отсюда и берётся требование проявлять коммерческую осмотрительность. Закон не обязывает вас проверять контрагентов по списку, но именно вам придётся доказывать, что выбор был осознанным. Одна выписка из ЕГРЮЛ ничего не гарантирует. Инспекция и суды смотрят, могла ли эта компания физически исполнить сделку и почему вы выбрали её, а не кого-то другого.
Как проверять контрагента до сделки
Проверка занимает полчаса и стоит несравнимо дешевле снятых вычетов. Вот минимум по каждому новому поставщику, с которым планируются серьёзные обороты.
- Выписка из ЕГРЮЛ, дата регистрации, адрес, размер уставного капитала и отметки о недостоверности сведений.
- Сервисы ФНС по массовым адресам и массовым руководителям, дисквалифицированным лицам и сведениям о налоговой задолженности.
- Картотека арбитражных дел и банк исполнительных производств.
- Численность сотрудников и наличие ресурсов под ваш заказ. Компания из одного человека без склада и техники не отгрузит вам вагон товара своими силами.
- Бухгалтерская отчётность за прошлый год в открытом доступе ФНС. Оборот в несколько миллионов при заявленном контракте на десятки миллионов должен насторожить.
- Живой офис, сайт, работающий телефон, реальные люди на переговорах.
Отдельно проверяйте цену. Скидка сильно ниже рынка почти всегда означает, что кто-то в цепочке не платит налоги, и разницу вам потом предъявят в виде доначислений.
Что сохранить, чтобы доказать реальность сделки
Через два года после отгрузки вспомнить детали переговоров невозможно, а требование придёт именно тогда. Заведите по каждому крупному поставщику отдельную папку и складывайте туда всё подряд.
- Переписку о выборе поставщика, коммерческие предложения конкурентов и объяснение, почему выбрали этого.
- Договор со всеми приложениями, спецификациями и протоколами разногласий.
- Транспортные документы, пропуска на территорию, путевые листы, данные о водителе и машине.
- Фотографии товара при приёмке, акты входного контроля, складские документы.
- Контакты конкретных людей со стороны поставщика, с которыми велась работа.
- Результаты проверки контрагента, сохранённые на дату сделки, а не задним числом.
Такое досье снимает половину вопросов ещё на стадии пояснений. Собрать его после получения требования гораздо труднее, а иногда уже невозможно.
Если у вас на УСН ставка 5 или 7 процентов
Упрощенцы с выручкой свыше 20 миллионов рублей платят НДС и выбирают между пониженными ставками 5 и 7 процентов без права на вычеты и общей ставкой 22 процента с вычетами.
На пониженных ставках снимать у вас нечего, своих вычетов вы не заявляете. Но книгу продаж вы ведёте и сдаёте на общих основаниях, и ваши записи участвуют в сверке наравне со всеми. Ваш покупатель на общей системе поставит НДС по вашему счёту-фактуре к вычету, и если у вас эта реализация не отражена или отражена с ошибкой, требование получите вы оба.
Первый год с НДС по этой части самый опасный. Обороты в книге продаж появились, привычки их контролировать ещё нет. Хорошо, когда за этим следит человек, который отвечает за результат, а не «делает как получится». Если вы не уверены, что учёт ведётся аккуратно, посмотрите, как директору проверить бухгалтера без специальных знаний.
Итоги
Ваша книга продаж живёт в общей базе, где её построчно сравнивают с документами контрагентов. Расхождение превращается в требование, а требование без внятного ответа в снятые вычеты, доначисления, штраф 20 процентов и пени. На пояснения даётся 5 рабочих дней, на документы 10, и срок идёт от даты, когда требование считается полученным. Защищает здесь проверка поставщиков до сделки и вовремя собранные документы по каждой поставке. Спорить задним числом всегда дороже и дольше.
Частые вопросы
Может ли инспекция снять вычет только из-за того, что поставщик не заплатил налог?
Само по себе неисполнение обязанностей контрагентом не основание для отказа. Статья 54.1 НК прямо говорит про реальность сделки и исполнение её заявленным лицом. Но если вы не покажете, что выбирали поставщика осознанно и получили товар именно от него, доказывать придётся долго и часто уже в суде.
Требование пришло по сделке трёхлетней давности. Это законно?
Инспекция вправе истребовать документы и по прошлым периодам, в том числе когда проверяют не вас, а вашего контрагента. Поэтому документы по сделкам хранятся установленный срок, а не до конца квартала. Если период уже закрыт выездной проверкой, стоит проверить основание требования вместе с бухгалтером.
Что делать, если контрагент отказывается исправлять свою декларацию?
Заставить его вы не можете. Ваша задача показать инспекции реальность сделки своими документами, а также зафиксировать переписку с просьбой исправить данные. Дальше вопрос налоговая решает с ним, а не с вами. Если такой поставщик ведёт себя так систематически, дешевле с ним расстаться.
Помогает ли платный сервис проверки контрагентов в споре с налоговой?
Отчёт сервиса сам по себе не аргумент, но сохранённый на дату сделки он подтверждает, что проверка была. Ценность в дате и в том, какие данные вы видели на момент решения. Отчёт, скачанный после получения требования, инспекция всерьёз не воспримет.
Мы работаем через маркетплейсы. Наши продажи площадке тоже сверяются?
Да, площадка отражает документы по вашим отгрузкам и своим услугам в собственной отчётности, и данные должны сходиться с вашими. Расхождения по комиссиям, возвратам и корректировкам между отчётом маркетплейса и книгой продаж дают такие же требования, как и обычные поставки.
Есть ли смысл переходить на ставку 22 процента, чтобы меньше спорить с налоговой?
Количество требований от ставки не зависит, ваши продажи сверяются в любом случае. На ставке 22 процента добавляются вычеты, а значит и вопросы по вашим поставщикам. Выбор ставки считают по структуре расходов и доле входного НДС, и он связывает компанию на 12 кварталов подряд.



