Содержание статьи
Что такое разрыв по НДС простыми словами
Каждый квартал декларации по НДС всей страны попадают в одну систему. Ваша книга покупок автоматически сверяется с книгами продаж ваших поставщиков. Счёт-фактура нашёл свою пару, значит вопросов нет. Пары нет, значит система фиксирует расхождение.
Разрыв возникает там, где вы поставили налог к вычету, а продавец его не начислил. Он мог сдать нулевую декларацию, показать другую сумму или просто исчезнуть после сделки.
Логика государства простая. Вычет возвращает вам тот налог, который уже поступил в бюджет от продавца. Нет поступления, нет источника для вычета. Дальше инспекция ищет, с кого этот налог всё-таки взять.
Откуда берутся требования по разрывам НДС
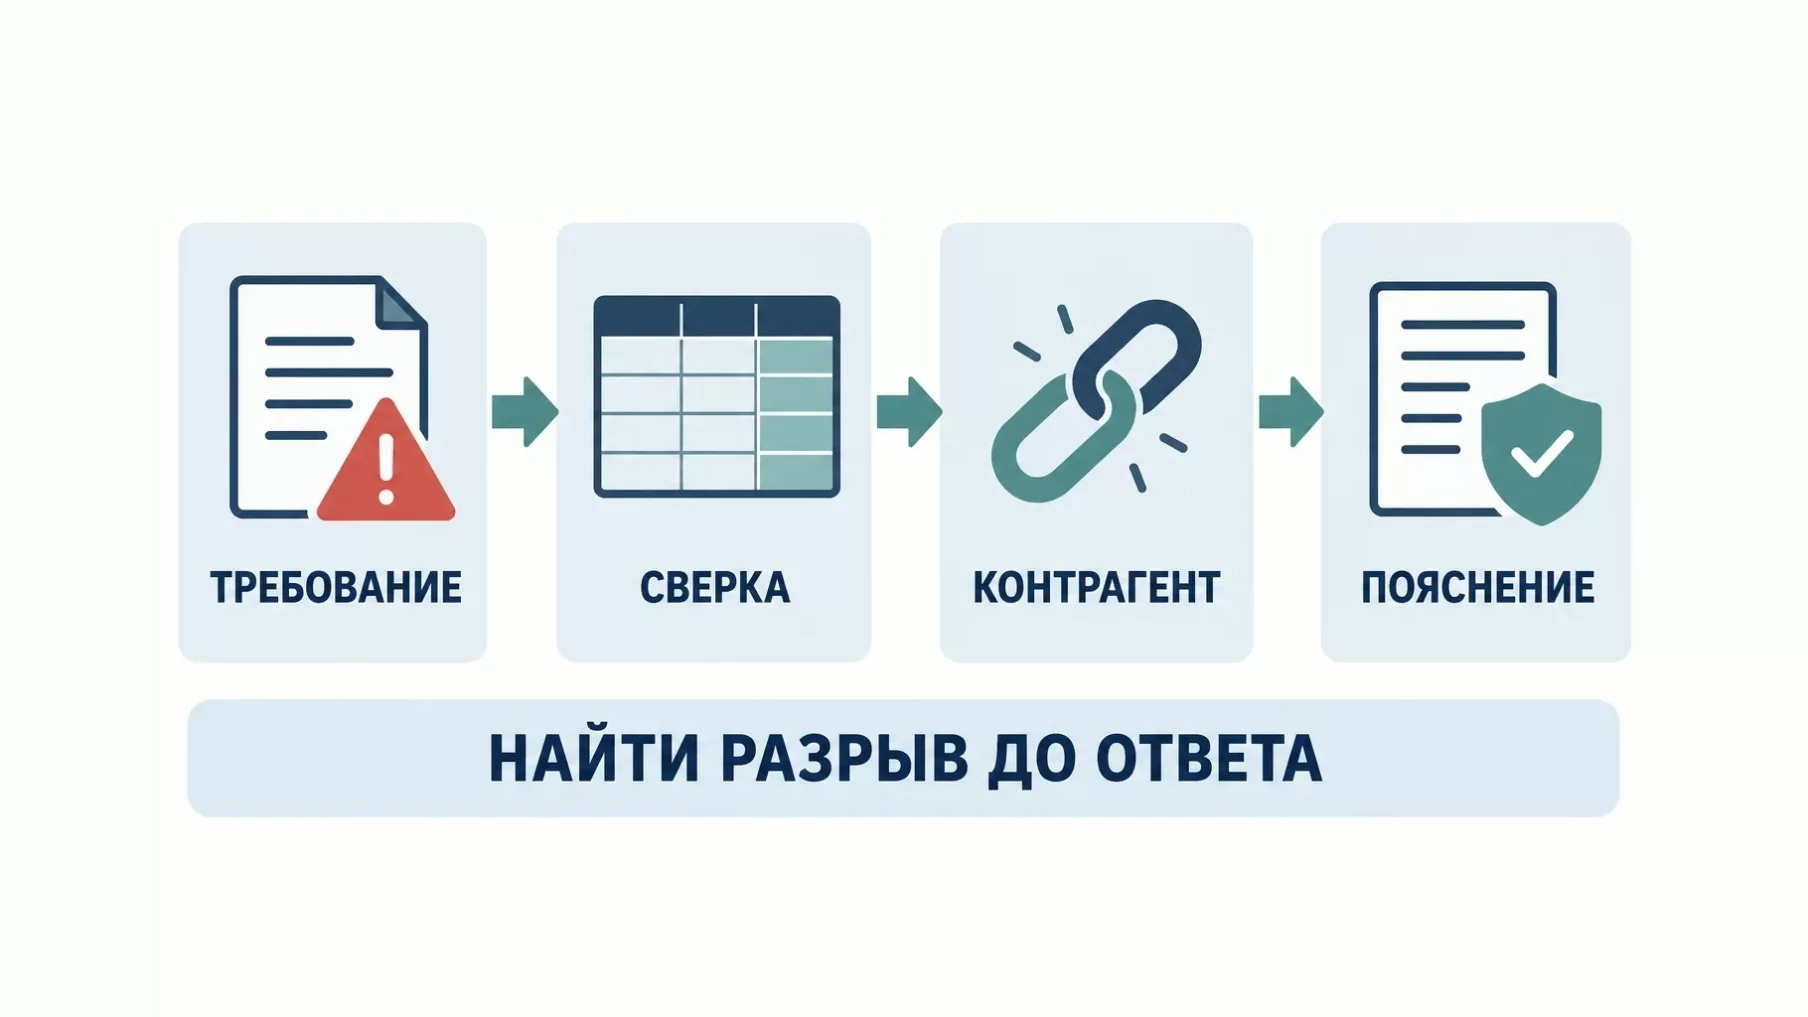
Требование приходит по каналам электронной отчётности, чаще всего в ходе камеральной проверки декларации. В нём называют контрагента, период и сумму расхождения, иногда прикладывают таблицу с номерами счетов-фактур.
Смотрите на норму, по которой требование выставлено. От неё зависит срок ответа.
- Пояснения по расхождениям в декларации, пункт 3 статьи 88 НК, ответ за 5 рабочих дней.
- Документы по вашей камеральной проверке, статья 93 НК, ответ за 10 рабочих дней.
- Документы по конкретной сделке вне рамок проверки, пункты 2 и 2.1 статьи 93.1 НК, ответ за 10 рабочих дней.
- Встречный запрос по проверке вашего контрагента, пункт 1 статьи 93.1 НК, ответ за 5 рабочих дней.
Прямой разрыв и сложный разрыв
Прямым, или простым, разрыв называют, когда расхождение возникло между вами и вашим непосредственным продавцом. Вы заявили вычет по его счёту-фактуре, а он этот счёт-фактуру у себя не показал. Разбираться тут относительно легко, потому что человека на том конце вы знаете и можете ему позвонить.
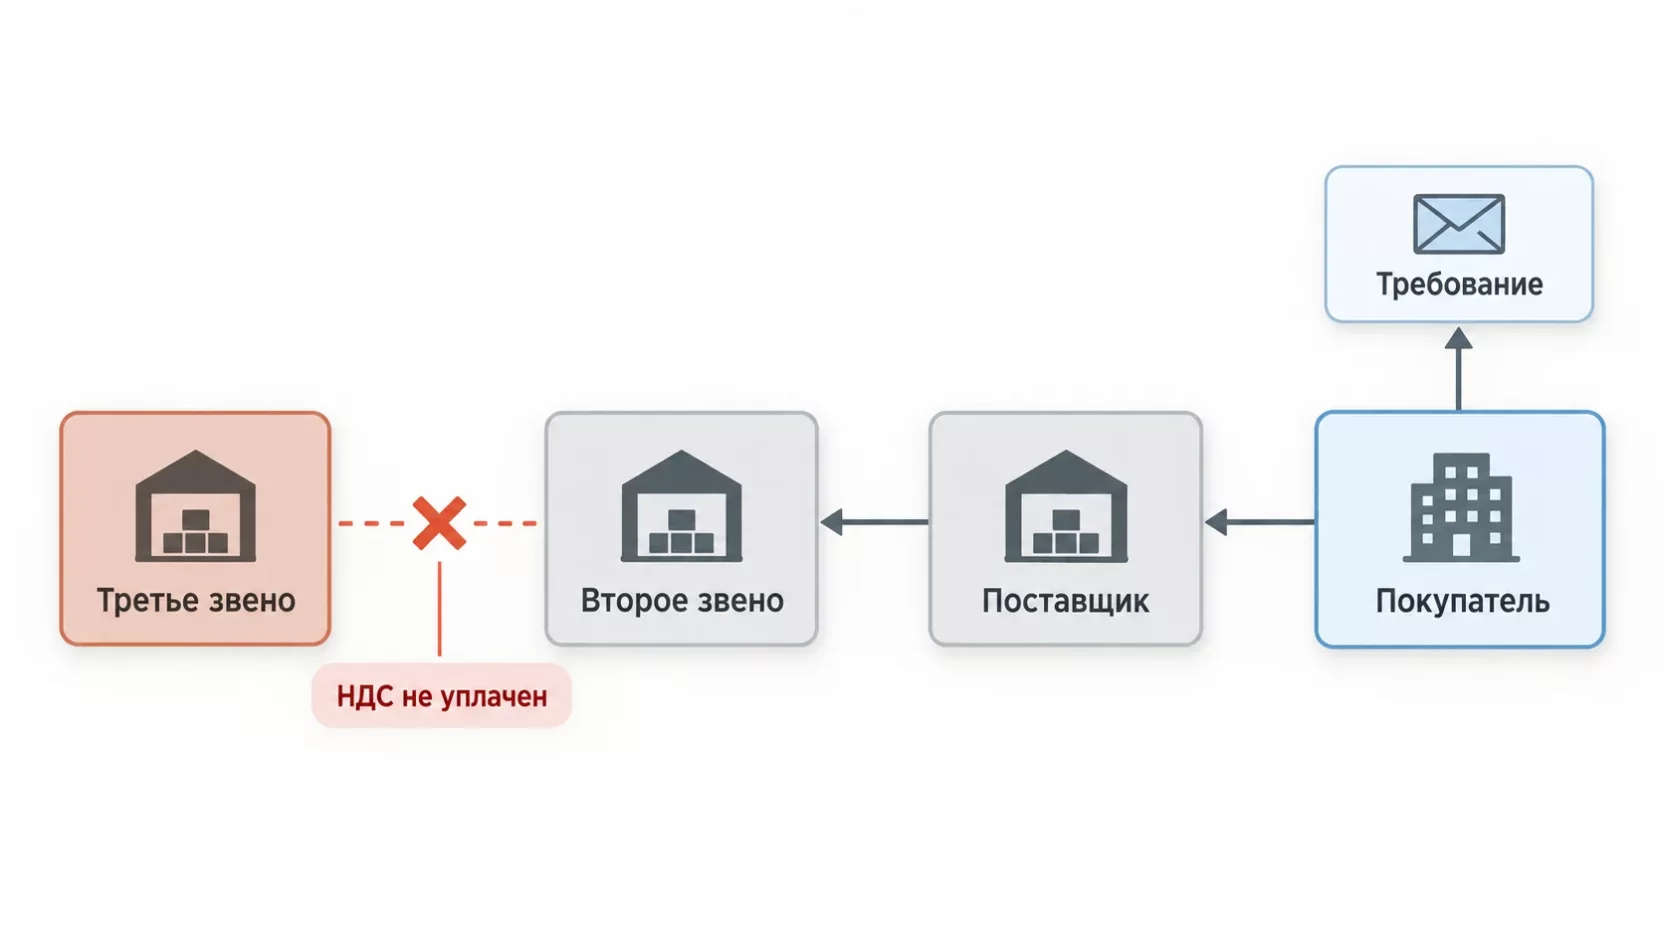
Сложный разрыв прячется дальше. Вы купили у нормального оптовика, оптовик у дистрибьютора, дистрибьютор у фирмы, которая сдала пустую декларацию и снялась с учёта. Формально между вами и проблемой два-три звена, вы о них никогда не слышали и повлиять на них не могли. Система при этом видит всю цепочку целиком и обязательно доходит до вас.
Почему платить предлагают именно вам
Взять налог с пустой фирмы невозможно, у неё нет ни денег, ни имущества, ни директора на связи. Поэтому программа ищет в цепочке того, кто способен заплатить. Такую компанию называют выгодоприобретателем.
Отбор идёт по формальным признакам. Штат сотрудников, реальные зарплаты, основные средства, обороты по счетам, госконтракты, история возмещения налога. Чем крепче ваш бизнес выглядит в отчётности, тем выше шанс, что стрелка укажет на вас, даже если вы честно оплатили поставку и получили товар.
По описаниям методики, которые попадали в открытые источники, компания с суммой баллов свыше 50 считается выгодоприобретателем, от 20 до 49 предполагаемым, ниже 20 техническим звеном. Перечень ведётся для служебного пользования, посмотреть свою оценку нельзя. Косвенные признаки узнаваемы, это регулярные требования по чужим сделкам, вызовы в инспекцию и настойчивые предложения уточниться.
Обязаны ли вы платить за чужой налог
Нет. Ни одна норма Налогового кодекса не переносит долг продавца на покупателя автоматически.
Статья 54.1 НК запрещает уменьшать налог за счёт искажений и нереальных сделок, но она же задаёт рамку для инспекции. Отказать в вычете можно, только когда доказана вина покупателя, а не сам факт неуплаты где-то в цепочке. Об этом ФНС прямо написала своим инспекциям в письме от 10.03.2021 № БВ-4-7/3060@.
Верховный суд держит ту же линию с 2020 года. В деле «Звёздочки» коллегия по экономическим спорам указала, что отказ добросовестному покупателю недопустим, если он не знал и не должен был знать о нарушениях продавца, а осмотрительность оценивается по обычным меркам делового оборота, а не по фантазии проверяющего. Определение от 14.05.2020 № 307-ЭС19-27597 до сих пор работает как основной аргумент в спорах.
На этой стадии от вас ждут объяснений, а не денег. Обязанность пока одна, ответить в срок.
Что инспекция должна доказать
Чтобы снять вычет законно, проверяющим нужно собрать доказательства хотя бы по одному из направлений.
- Операции не было вообще, товар не поставлялся, работы не выполнялись.
- Сделку исполнил не тот, кто указан в договоре, а поставщик был технической прослойкой.
- Основной целью сделки была неуплата налога, а не хозяйственная выгода.
- Вы знали о нарушениях продавца или действовали с ним согласованно.
- Вы не проявили обычной коммерческой осмотрительности при выборе контрагента.
Первые четыре пункта тяжело доказываются и требуют реальной работы, допросов, экспертиз, анализа движения денег. Пятый пункт самый уязвимый для бизнеса, потому что закрывается он одной вещью, вашим досье на поставщика.
Первые дни после требования
Порядок действий, который экономит и деньги, и нервы.
- Зафиксируйте дату получения. Электронный документ от инспекции считается полученным на шестой рабочий день после отправки, отдельную квитанцию о приёме с февраля 2025 года не подтверждают.
- Определите норму и посчитайте срок ответа по календарю рабочих дней.
- Проверьте, дошло ли требование до руководителя. Часть проблем начинается с того, что письмо осело в почтовой программе бухгалтерии и всплыло на десятый день. Как выстроить контроль, разбирали в материале о том, как директору проверить бухгалтера.
- Поднимите первичку по названной сделке и убедитесь, что документы на месте и подписаны.
- Позвоните поставщику. Иногда всё лечится его уточнённой декларацией, потому что счёт-фактура просто не попал в книгу продаж.
- Если объём документов большой, в первый же день отправьте уведомление о продлении срока. Инспекция вправе его продлить, отказ тоже приходит официально.
Как отвечать инспекции
Ответ пишите спокойным деловым языком, без эмоций и обещаний. Опишите сделку по существу, назовите товар или услугу, объясните деловую цель покупки, покажите оплату и дальнейшее использование приобретённого в вашей деятельности.
Прямо укажите, что нарушения третьих лиц не влияют на ваше право на вычет, сославшись на статью 54.1 НК и позицию Верховного суда. Приложите документы, которые есть, и перечислите их описью.
Чего делать не стоит. Не отправляйте отписку в одну строку, не игнорируйте требование, не признавайте в письме факты, которых не устанавливали, не обещайте «разобраться и доплатить». На встрече в инспекции достаточно сказать, что решение принимается после анализа документов, а протокол вы получите и рассмотрите письменно.
Какие доказательства реальности сделки собрать
Договор и счёт-фактура нужны, но их мало, они есть и у фиктивных сделок. Ценность имеют следы, которые невозможно нарисовать задним числом.
- Переписка о цене, сроках и условиях, коммерческие предложения, счета на согласование.
- Пропуска на территорию, путевые листы, транспортные накладные, отметки о въезде машин.
- Складские документы о приёмке, отчёты кладовщика, фотографии партии, журналы учёта.
- Данные о том, чем товар оказался дальше, продажа конечному покупателю, списание в производство, монтаж на объекте.
- Свидетели с вашей стороны, которые физически принимали товар или работы.
- Документы, показывающие, что поставщик мог исполнить сделку, его прайс, сведения о технике и персонале, отзывы, сайт на момент сделки.
Сколько это стоит в деньгах
Возьмём поставку на 3 660 000 рублей, в том числе НДС 660 000 рублей по ставке 22 процента. Инспекция нашла разрыв в дальнем звене и предлагает снять вычет. Ключевая ставка 14 процентов, других долгов на едином налоговом счёте нет.
| Развязка | Из чего складывается | Всего |
|---|---|---|
| Уточнёнка через пять месяцев | Налог 660 000 и пени около 65 000 | 725 000 |
| Решение по проверке через год | Налог, пени около 131 000 и штраф 132 000 | 923 000 |
| То же с доказанным умыслом | Налог, пени и штраф 264 000 | 1 055 000 |
Уточнёнка через пять месяцев
- Из чего складывается
- Налог 660 000 и пени около 65 000
- Всего
- 725 000
Решение по проверке через год
- Из чего складывается
- Налог, пени около 131 000 и штраф 132 000
- Всего
- 923 000
То же с доказанным умыслом
- Из чего складывается
- Налог, пени и штраф 264 000
- Всего
- 1 055 000
Разница между верхней и нижней строкой 330 тысяч рублей. Именно на неё давит инспекция, когда предлагает решить вопрос по-хорошему прямо сейчас.
Когда дешевле уточниться и доплатить
Спорить имеет смысл не всегда. Есть ситуации, где доплата действительно выходит дешевле.
Сделка была разовой и небольшой, а документов по ней почти не осталось. Поставка на 200 тысяч рублей не стоит полугода переписки и работы юриста.
Поставщик оказался откровенно техническим, товар вы получили от другого лица, и доказать обратное нечем. Шансы в суде тут близки к нулю, а штраф за упрямство вырастает вдвое.
Впереди конкурс на закупку, кредит или продажа доли, и висящая налоговая претензия обходится дороже самой суммы.
Уточнённую декларацию по НДС подавайте вместе с деньгами. По пункту 4 статьи 81 НК от штрафа освобождают, когда налог и пени уплачены до подачи уточнёнки и до того, как инспекция официально зафиксировала нарушение. Заплатили только налог без пеней, штраф 20 процентов остаётся.
Чем оборачивается добровольная доплата
Заплатив один раз, вы даёте системе понятный ответ. Компания реагирует на давление и деньги у неё есть.
Дальше происходит предсказуемое. Требования по чужим разрывам начинают приходить регулярно, суммы растут, а разговор каждый раз начинается со ссылки на ваше прошлое согласие. Отказ после трёх добровольных доплат выглядит для инспекции странно и повышает шанс выездной проверки, где поднимут все три года.
Есть и гражданский эффект. Если вы добровольно отказались от вычета без решения инспекции, взыскать потери с поставщика становится сложнее. Практика 2025 и 2026 годов противоречива, часть судов считает самостоятельную уточнёнку добровольным содействием наступлению убытка и отказывает во взыскании.
Правило простое. Доплачивайте тогда, когда посчитали цифры по конкретной сделке и увидели в этом выгоду.
Как проверять поставщиков заранее
Осмотрительность доказывается тем, что вы сделали до сделки, а не после требования.
Минимальный набор перед первой поставкой выглядит так. Выписка из ЕГРЮЛ и проверка адреса на достоверность. Сервис ФНС «Прозрачный бизнес» с данными о численности, долгах и налоговых платежах. Картотека арбитражных дел и база судебных приставов. Сайт, прайс, реальные контакты, подтверждение полномочий подписанта.
С 2026 года появился ещё один рабочий инструмент. По приказу ФНС от 05.12.2025 № ЕД-7-31/1041@ компания вправе получить в личном кабинете выписку с оценкой своего финансово-хозяйственного состояния. Просите такую выписку у крупных поставщиков наравне с учредительными документами, отказ сам по себе говорит многое.
Всё собранное складывайте в отдельную папку по каждому контрагенту, с датами. Через два года, когда придёт требование, восстановить это будет невозможно.
Налоговая оговорка и возмещение потерь
Договор умеет перекладывать риск обратно на продавца. Работают два механизма гражданского права.
Заверения об обстоятельствах по статье 431.2 ГК, где поставщик подтверждает, что отражает операции в отчётности и платит налоги. Взыскать по ним можно, но придётся доказывать связь между ложным заверением и вашим убытком.
Возмещение потерь по статье 406.1 ГК устроено удобнее. Стороны заранее договариваются, что при наступлении определённого обстоятельства продавец компенсирует покупателю сумму. Вина продавца при этом не обязательна. Верховный суд взыскал такие потери с поставщика на основании одной лишь оговорки в определении от 24.01.2022 № 310-ЭС21-26455.
В договоре важно точно назвать событие, которое включает выплату. Решение инспекции, требование, информационное письмо о несформированном источнике, добровольная корректировка. Практика по добровольной корректировке расходится, поэтому право на возмещение при самостоятельной уточнёнке пропишите отдельным пунктом. Полезно добавить право удержать спорную сумму из оплаты и срок на добровольное возмещение. Заодно проверьте, как у вас сформулирована цена без НДС в договоре, эти два условия работают в связке.
Итоги
Разрыв по НДС означает, что кто-то в цепочке не заплатил налог, а инспекция ищет, с кого его взять. Требование приходит тому, у кого есть деньги, и это не приговор. Автоматической ответственности за чужие нарушения в законе нет, отказать в вычете можно лишь после доказательств вашей осведомлённости, согласованности или нереальности сделки. Отвечайте в срок, показывайте следы настоящей поставки, считайте цену спора против цены доплаты по конкретной сумме. А защиту стройте заранее, досье на контрагента и налоговая оговорка в договоре стоят дешевле любого разрыва.
Частые вопросы
Пришло не требование, а информационное письмо о несформированном источнике вычета. Что это?
Такие письма рассылают компаниям, которые подписали отраслевую хартию и дали согласие раскрыть часть налоговой тайны по форме КНД 1110058. Это уведомление, а не требование, отвечать на него в пятидневный срок закон не обязывает. Но письмо часто прямо названо в договорах как основание для налоговой оговорки, поэтому передайте его юристу и поставщику.
Мы на УСН со ставкой 5 процентов. Требования по разрывам нам приходят?
На пониженных ставках 5 и 7 процентов вычетов нет, поэтому претензий по вашим покупкам не будет. Зато ваши продажи попадают в книги покупок клиентов, и если вы ошибётесь в счёте-фактуре или не покажете реализацию, разрыв возникнет уже у покупателя. Встречные запросы по чужим проверкам на упрощёнке приходят так же, как всем остальным.
Разрыв нашли по сделке трёхлетней давности. Инспекция вправе поднимать старые периоды?
Выездная проверка охватывает три календарных года, предшествующих году вынесения решения о её назначении. Штраф не назначают, если со следующего дня после окончания налогового периода прошло больше трёх лет, это статья 113 НК. Сам налог и пени за пределами срока давности штрафа взыскать всё равно могут.
В требовании названа компания, с которой мы никогда не работали.
Отвечайте письменно и по существу, указав, что договорных отношений с этой организацией не было, счета-фактуры от неё не принимались, в книге покупок такие записи отсутствуют. Приложите оборотную ведомость по расчётам с поставщиками за период. Иногда это техническая ошибка контрагента, который заявил вычет по вашим реквизитам, и тогда чистка на вашей стороне закрывает вопрос.
Поставщика уже исключили из реестра. Есть ли смысл требовать с него деньги?
С ликвидированного юрлица взыскать нечего. Остаётся два направления, иск к контролирующим лицам о привлечении к субсидиарной ответственности и требование к тому, кто выступал посредником в сделке, если оговорка была прописана с ним. Оба пути долгие, поэтому проверять статус контрагента лучше до оплаты, а не после.
Обещают ли амнистию или послабления по старым разрывам?
Налоговой амнистии по разрывам НДС не объявляли и в планах она не значится. Единственная действующая амнистия касается дробления бизнеса и на вычеты по цепочке поставщиков не распространяется. Рассчитывать стоит на обычные инструменты, ответ по существу, возражения на акт и жалобу в вышестоящий налоговый орган.



