Содержание статьи
Как работает освобождение от НДС по статье 145
Статья 145 Налогового кодекса разрешает компании или предпринимателю на общей системе не начислять НДС по продажам внутри страны. Налог просто не возникает, счета выставляются без него, декларация по НДС не сдаётся.
Право заявительное. Компания сама считает выручку, сама подаёт уведомление и сама отвечает за то, что условия соблюдены. Разрешения из инспекции ждать не нужно, ответа на уведомление не будет.
Механизм рассчитан на небольшой бизнес на общей системе. Обычно это компании, которые оказались на ОСНО по обстоятельствам. Слетели с упрощёнки на общую систему, не подали вовремя заявление при регистрации, работают через филиал или с долей юрлица выше 25 процентов. Выручка маленькая, а обязанности как у крупного налогоплательщика.
Порог выручки и как его правильно посчитать
Порог составляет 2 млн рублей без НДС за три предшествующих последовательных календарных месяца. Не за квартал по календарю, а за любые три месяца подряд. Заявляете право с 1 октября, значит считаете июль, август и сентябрь.
В расчёт идёт выручка от операций, которые облагаются НДС, по данным бухгалтерского учёта. Полученные авансы в неё не входят, освобождённые операции по статье 149 не входят, продажи за пределами России тоже не входят. Именно поэтому у компании с большой долей необлагаемых сделок шансов уложиться в порог заметно больше, чем кажется на первый взгляд.
Два миллиона за три месяца в пересчёте на месяц дают примерно 666 тысяч рублей, а на год около 8 миллионов. Держаться в этих рамках приходится постоянно, а не один раз при подаче уведомления.
Чем это отличается от освобождения на упрощёнке
Собственники часто путают два разных механизма. С 2025 года упрощенцы стали плательщиками НДС, но при доходе ниже порога освобождаются автоматически. В 2026 году этот порог равен 20 млн рублей за год, и законом от 04.07.2026 № 228-ФЗ он заморожен на этом уровне до конца 2029 года.
Упрощенцу с доходом до 20 млн ничего подавать не надо. Уведомления нет, счетов-фактур нет, книг покупок и продаж нет, декларации по НДС нет. Освобождение включается само и слетает с первого числа месяца, следующего за месяцем превышения. Тем, кто подходит к границе, стоит заранее посмотреть, что делать при доходе близко к лимиту 20 млн на УСН.
На общей системе всё иначе. Порог в десять раз меньше и считается не за год, а за три месяца. Уведомление подавать обязательно. Счета-фактуры продолжают выставляться, только без суммы налога. Разница в сумме огромная, и путать эти два режима дорого.
Какие документы подать и в какой срок
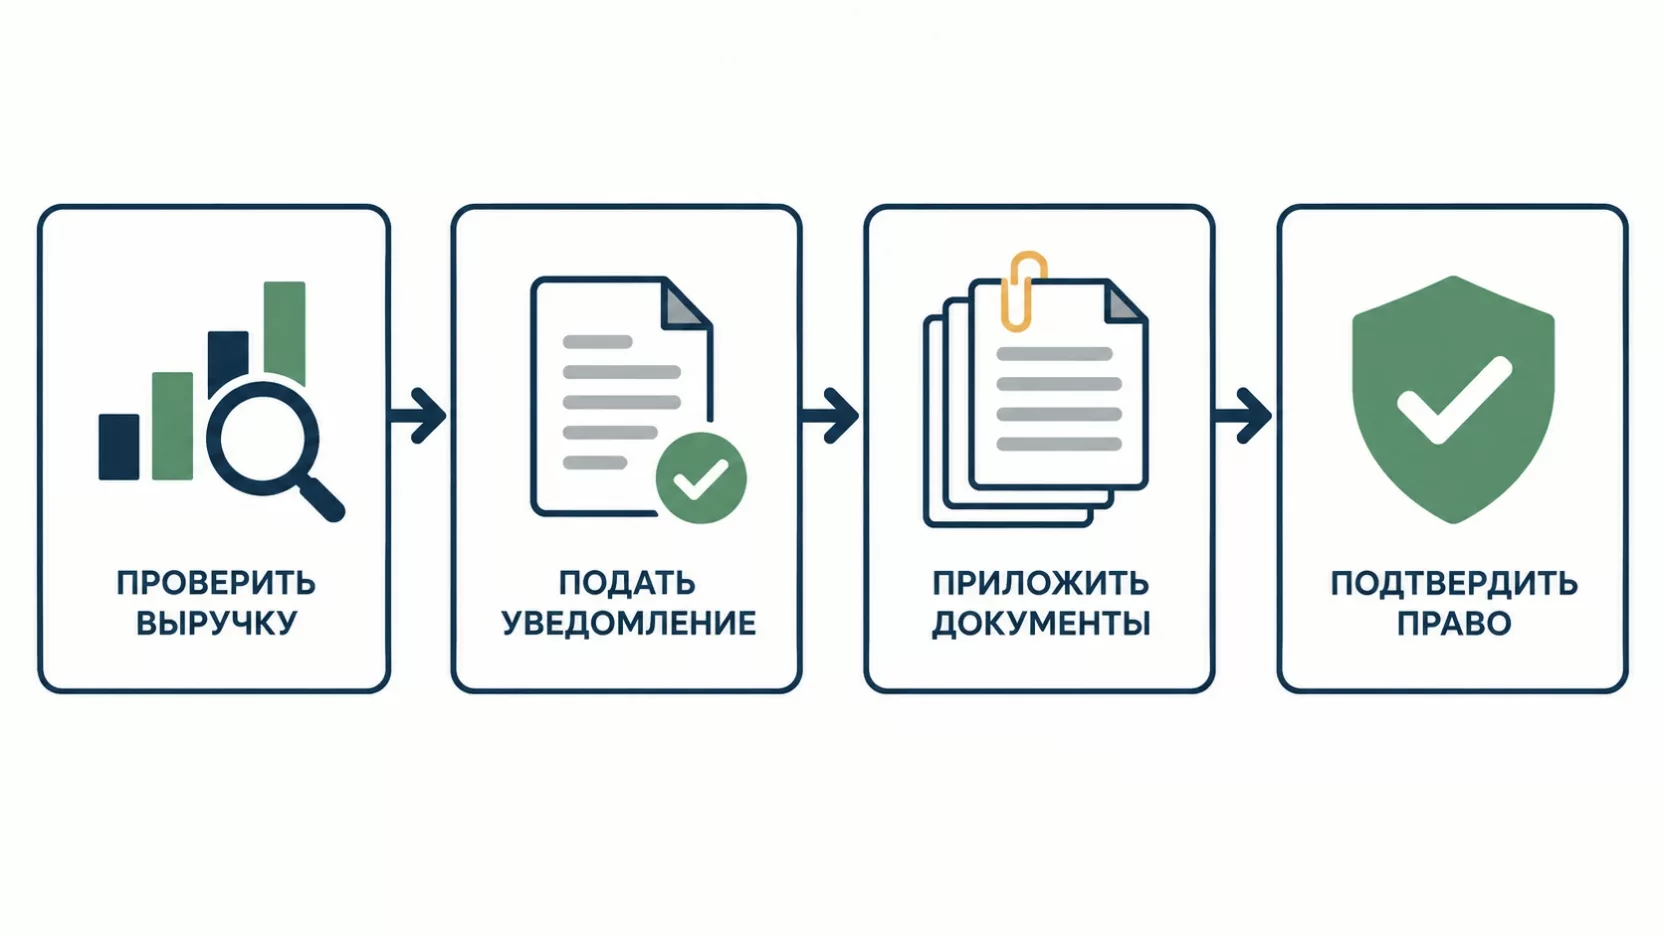
Основной документ это уведомление об использовании права на освобождение по форме КНД 1150104, утверждённой приказом ФНС от 21.10.2024 № ЕД-7-3/879@. К нему прикладываются подтверждения выручки, а именно:
- выписка из бухгалтерского баланса для организаций;
- выписка из книги продаж;
- выписка из книги учёта доходов и расходов для предпринимателей.
Срок подачи заканчивается 20-го числа месяца, с которого вы начинаете пользоваться освобождением. Хотите не платить НДС с октября, значит документы должны уйти в инспекцию до 20 октября.
Опоздание само по себе права не отнимает. Пленум Высшего арбитражного суда ещё в постановлении № 33 указал, что уведомление носит информационный характер, и отказать только из-за просрочки нельзя. Спорить с инспекцией всё же придётся, поэтому лучше уложиться в срок.
На сколько даётся освобождение и как его продлевать
Освобождение действует 12 последовательных календарных месяцев. Отказаться от него по собственному желанию раньше этого срока нельзя, даже если через месяц появится крупный заказчик, которому нужен вычет.
По окончании года нужно снова прийти в инспекцию до 20-го числа следующего месяца. Подаётся два комплекта. Первый подтверждает, что за весь прошедший период ни в одной тройке месяцев выручка не вышла за 2 млн. Второй сообщает, продлеваете вы освобождение на новые 12 месяцев или отказываетесь от него.
Забыть про продление опасно. Если документы не поданы или в них недостоверные сведения, налог за весь период восстанавливается и уплачивается в бюджет вместе с пенями и штрафом. Год без НДС превращается в год начислений задним числом.
Что меняется в работе бухгалтерии
Освобождение снимает не всю работу. Счета-фактуры покупателям вы продолжаете выставлять, только вместо суммы налога в них ставится отметка «Без налога (НДС)». Книга продаж ведётся в обычном порядке, потому что именно из неё берётся выписка для инспекции.
Декларация по НДС не сдаётся. Исключения остаются, и их три. Компания сдаёт декларацию, если выступает налоговым агентом, ввозит товары из-за границы или по ошибке выставила счёт-фактуру с выделенным налогом. В последнем случае весь выделенный НДС придётся перечислить в бюджет.
Отдельно про входной налог. Он больше не идёт в вычет, а включается в стоимость покупок. Больше того, НДС, который вы уже приняли к вычету по товарам и основным средствам, оставшимся неиспользованными, нужно восстановить, и считают эту сумму так же, как при переходе на упрощёнку. Остаток товара на складе закупали за 1 220 000 рублей с налогом, вычет в 220 000 рублей уже заявили, значит эти 220 000 придётся вернуть в бюджет перед началом освобождения.
Сколько это экономит в деньгах
Общая ставка НДС с 1 января 2026 года составляет 22 процента, поэтому суммы стали ощутимее прежних.
Возьмём компанию, которая оказывает услуги и стоит ровно на пороге. Выручка 660 тысяч рублей в месяц, за три месяца 1,98 млн, за год 7,92 млн. Расходы с входным налогом небольшие, скажем аренда и связь на 100 тысяч в месяц.
Как плательщик НДС такая компания начислит с выручки 119 016 рублей налога, поставит к вычету 18 032 рубля с расходов и заплатит в бюджет около 101 тысячи рублей ежемесячно. За год это примерно 1,2 млн рублей. Освобождение оставляет всю сумму в бизнесе.
Теперь торговая компания с той же выручкой. Она закупает товар на 500 тысяч рублей в месяц с налогом, вычет составляет 90 164 рубля, к уплате остаётся 28 852 рубля. За год около 346 тысяч. Разница с услугами почти в четыре раза, и причина в размере входного НДС.
Правило простое. Чем меньше у вас закупок с налогом, тем дороже стоит статус плательщика НДС и тем выгоднее освобождение. Услуги, консультации, аренда, аутсорсинг и любой бизнес, где основные расходы это зарплата, выигрывают больше всех.
Что вы теряете в переговорах с покупателем
Экономия на налоге видна сразу, а вторая часть арифметики всплывает после первого разговора с крупным клиентом.
Покупатель на общей системе, приобретая у вас услуги за 660 тысяч рублей с НДС, ставит 119 016 рублей к вычету. Реально сделка обходится ему в 540 984 рубля. Когда вы приходите к нему без налога, вычета у него не будет, и та же цена становится для него дороже на 22 процента.
Дальше торг. Чтобы остаться равноценным поставщиком, цену придётся опустить примерно на 18 процентов, до тех же 540 984 рублей. В год это 1,43 млн рублей упущенной выручки, больше сэкономленного налога в примере с услугами. Освобождение тут приносит убыток.
Формулировки в договорах тоже придётся пересмотреть, потому что неаккуратная цена без НДС в договоре выливается в споры и доплаты из своего кармана.
Кому освобождение не подходит
Отказаться от статьи 145 стоит тем, у кого основные деньги приходят от компаний на общей системе. Заводы, торговые сети, крупные подрядчики и государственные заказчики считают цену вместе с вычетом, и поставщик без НДС для них дороже конкурента при одинаковом ценнике.
Второй случай это бизнес с большой долей закупок с входным налогом. Оптовик, производитель с дорогим сырьём, строительная компания с материалами. У них вычеты съедают почти весь начисленный налог, и освобождение экономит копейки, зато закрывает дорогу к части клиентов.
Третий случай про рост. Порог в 2 млн за три месяца перешагивается одним удачным контрактом, а освобождение связывает на 12 месяцев. Растущей компании спокойнее сразу работать с налогом, чем терять право посреди года.
Подакцизные товары и другие исключения
Освобождение недоступно тем, кто продавал подакцизные товары в течение тех же трёх месяцев. Это алкоголь, табак и вейпы, бензин и дизель, моторные масла, легковые автомобили, сахаросодержащие напитки. Магазин, который держит небольшую полку с алкоголем, право теряет.
Торговля подакцизным товаром рядом с обычным не убивает освобождение полностью, но требует раздельного учёта. По подакцизной части НДС начисляется в общем порядке.
Ещё две обязанности освобождение не снимает. Ввозной НДС при импорте платится на общих основаниях, обязанности налогового агента тоже сохраняются. Арендуете государственное имущество или покупаете услуги у иностранной компании, значит налог удерживаете и перечисляете, несмотря на статью 145.
Когда право теряется автоматически
Право пропадает в двух случаях. Выручка за какие-либо три подряд месяца перевалила за 2 млн либо появилась продажа подакцизного товара.
Дальше самое неприятное. Освобождение слетает не со следующего месяца и не со следующего квартала, а с 1-го числа того самого месяца, в котором произошло превышение. Задним числом.
Что делать с товаром, который уже отгружен без налога
Разберём на цифрах. Июль и август дали по 550 тысяч рублей, в сентябре пришёл крупный заказ на 900 тысяч. Итог за три месяца 2 млн с лишним, и право на освобождение исчезло с 1 сентября. Все сентябрьские отгрузки уже ушли к покупателям без НДС.
Налог за сентябрь начислить придётся. Дальше два варианта, и оба стоят денег. Можно попросить покупателей подписать допсоглашение и доплатить 22 процента, тогда с 900 тысяч это 198 тысяч рублей. Многие откажутся, особенно те, кто сам не работает с НДС.
Если доплаты не будет, налог считают из уже полученной суммы расчётным методом. Пленум Высшего арбитражного суда в постановлении № 33 указал, что при отсутствии в договоре прямой оговорки налог выделяется из цены. Тогда с тех же 900 тысяч в бюджет уйдёт 162 295 рублей, и вся эта сумма вычитается из вашей маржи.
Практический вывод. Выручку надо считать не по итогам квартала, а нарастающим итогом по каждой тройке месяцев. Как только сумма подходит к 1,8 млн, отгрузки следующего месяца лучше оформлять уже с налогом, иначе месяц придётся переделывать.
Статья 145, статья 149 и нулевая ставка
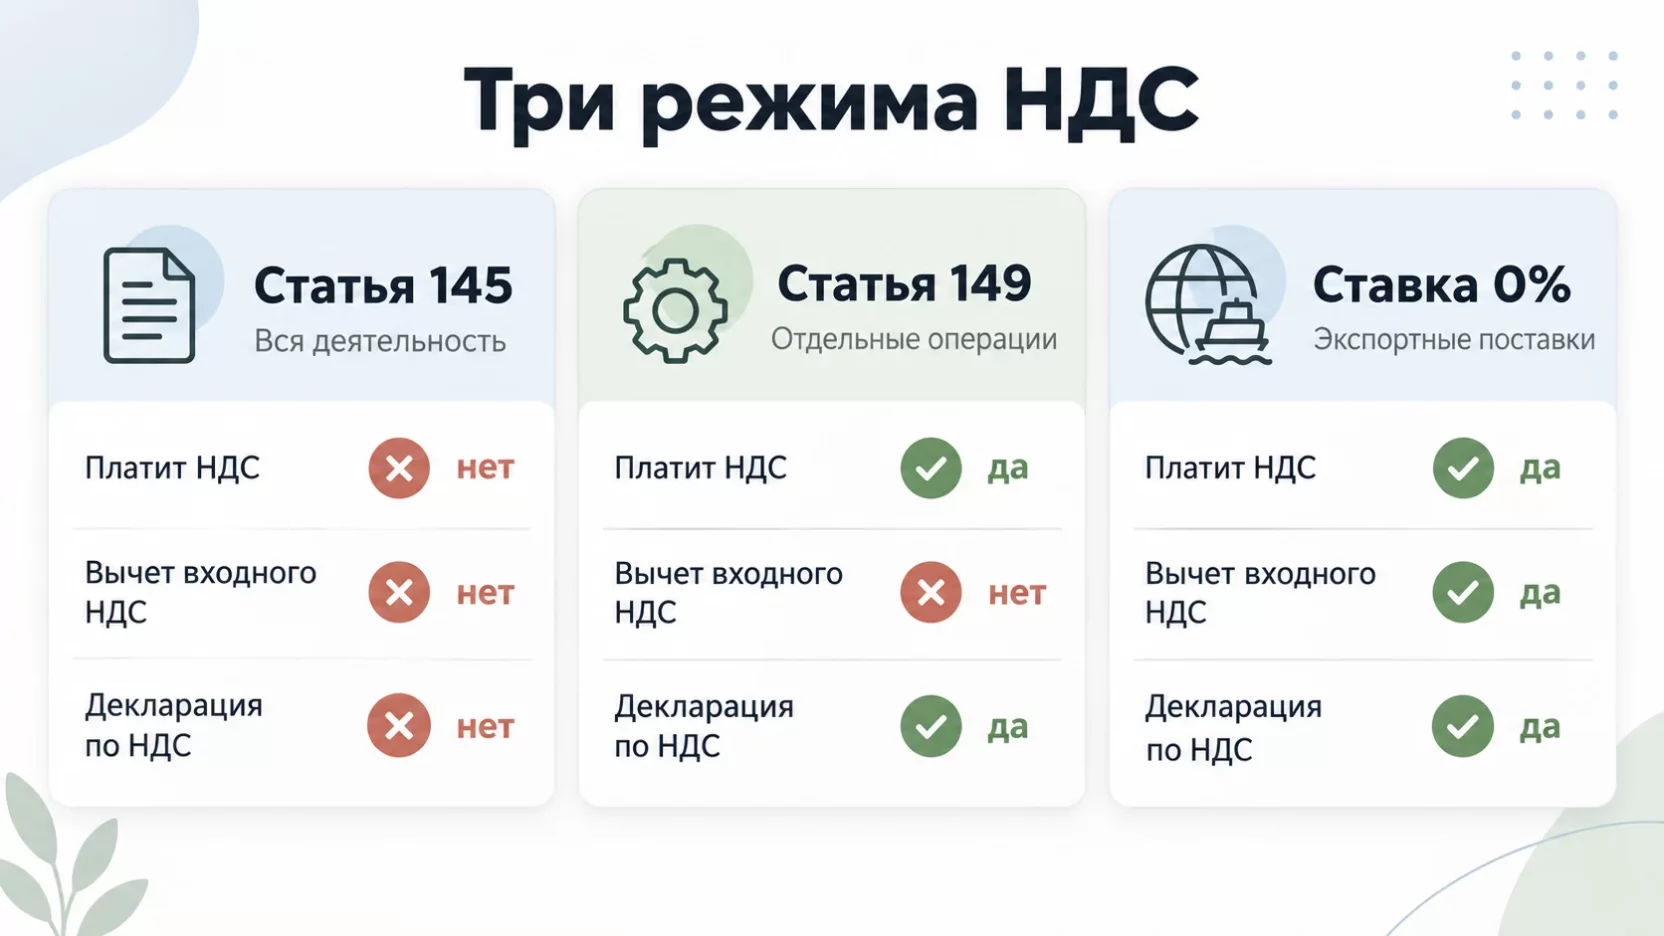
Три конструкции звучат похоже, а работают по-разному.
Статья 145 освобождает всю деятельность компании целиком. Вы перестаёте начислять налог, теряете право на вычеты и не сдаёте декларацию. Основание одно, это размер выручки.
Статья 149 освобождает конкретные операции независимо от выручки. Медицинские услуги, образование по лицензии, выдача займов, гарантийный ремонт, продажа исключительных прав на программы из реестра. Компания остаётся плательщиком НДС, сдаёт декларацию, ведёт раздельный учёт НДС и не получает вычет по этим операциям. От части льгот по пункту 3 статьи 149 можно отказаться, если вычет важнее.
Нулевая ставка это совсем другое. Экспорт, международная перевозка и связанные с ними услуги облагаются налогом по ставке 0 процентов. Вы остаётесь полноценным плательщиком, сдаёте декларацию, подтверждаете ставку документами и, главное, сохраняете право на вычет входного налога. Отсюда и возмещение из бюджета у экспортёров.
Ноль процентов и «без НДС» в договоре означают разные вещи и разные деньги.
Как решить, нужно ли вам освобождение
Посчитайте четыре вещи, и картина станет понятной. Выручку за каждую тройку месяцев прошедшего года, чтобы увидеть, укладываетесь ли вы в порог стабильно, а не разово. Сумму входного НДС по закупкам за тот же период. Долю выручки от покупателей на общей системе. И остатки товаров и основных средств, по которым придётся восстановить налог на входе.
Если входного налога мало, а платят вам розница, физлица и компании без НДС, освобождение почти наверняка выгодно. Если больше половины выручки приносят покупатели на общей системе, экономия уйдёт в скидки, а вы получите ещё и ограничение на 12 месяцев.
Освобождение по статье 145 остаётся законным инструментом внутри Налогового кодекса. Проблемы приходят не от его применения, а от неаккуратного счёта выручки и пропущенного момента утраты права.
Частые вопросы
Можно ли заявить освобождение сразу после регистрации компании?
Трёх месяцев выручки у новой компании ещё нет, поэтому с первого дня право не работает. Инспекции исходят из того, что заявить освобождение можно после трёх полных календарных месяцев работы. Спорные ситуации лучше разобрать с бухгалтером до подачи уведомления.
Налоговая присылает решение о том, что освобождение одобрено?
Нет, никакого разрешительного документа инспекция не выдаёт. Порядок уведомительный, ответа ждать не нужно, и отсутствие реакции не означает отказ. Подтверждением служит ваш экземпляр уведомления с отметкой о приёме или квитанция оператора электронного документооборота, поэтому храните их весь период освобождения и после него.
У меня ИП на патенте. Нужно ли отдельно оформлять освобождение от НДС?
По деятельности, которая переведена на патент, НДС не возникает и уведомление не подаётся. Внимание нужно, когда часть выручки идёт вне патента, например разовая продажа оборудования или доход от вида деятельности, который в патент не попал. Эта часть облагается по общей системе или по упрощёнке, и вот там уже смотрят на пороги.
Можно ли применять освобождение только к части покупателей?
Нет, освобождение распространяется на всю деятельность компании сразу. Выбирать, кому выставлять счета с налогом, а кому без, нельзя. Когда часть клиентов требует НДС, а часть нет, обычно разумнее остаться обычным плательщиком.
Будут ли повышать порог в 2 млн рублей?
Сумма в 2 млн держится в статье 145 много лет и на 2026 год не изменилась, хотя ставка налога выросла до 22 процентов. Официальных инициатив о повышении порога сейчас нет, так что планируйте от действующей цифры и проверяйте её перед каждым продлением.
Освобождение от НДС уменьшает налог на прибыль или взносы?
Нет, статья 145 касается только НДС. Налог на прибыль, НДФЛ, страховые взносы и имущественные налоги считаются в обычном порядке, отчётность по ним сдаётся полностью. Косвенный эффект всё же есть, потому что входной НДС теперь ложится в стоимость покупок и увеличивает расходы, а значит немного уменьшает базу по прибыли.



