Содержание статьи
Когда раздельный учёт НДС обязателен
Обязанность появляется в момент, когда в одной компании соседствуют два вида выручки. Одна часть продаж облагается налогом, другая попадает в операции без НДС по статье 149 НК. Так живут медицинские центры, лицензированные учебные центры, разработчики программ из реестра российского ПО, компании, которые выдают займы или продают доли в других юрлицах.
Требование записано в пункте 4 статьи 149 и пункте 4 статьи 170 НК. Первая норма обязывает отдельно учитывать сами операции, вторая отдельно учитывать входной налог, который вам предъявляют поставщики.
Под правило попадают не только льготы из статьи 149. Отдельного учёта требуют операции, которые вообще не признаются объектом обложения по статье 146 НК, и услуги, местом реализации которых Россия не считается. Экспортёры сырьевых товаров делят налог по той же логике.
Почему снимают весь вычет, а не его часть
Вот главный денежный риск, из-за которого стоит дочитать статью до конца. Абзац шестой пункта 4 статьи 170 НК сформулирован коротко и жёстко. При отсутствии раздельного учёта сумма входного налога вычету не подлежит и в расходы не включается.
Обратите внимание на то, чего в норме нет. Там не написано «не подлежит вычету в части, приходящейся на льготные операции». Написано, что не подлежит вычету. Инспектор не обязан считать за вас справедливую пропорцию и оставлять законную долю. Нет методики и расчётов, нет вычета по общим расходам.
Вторая половина фразы бьёт ещё раз. Снятый налог нельзя даже поставить в расходы на УСН «доходы минус расходы». Деньги не уменьшают ни НДС, ни налог по упрощёнке, они просто исчезают.
Считаем цену вопроса
Компания на УСН применяет общую ставку НДС 22 процента. Годовая выручка без налога 60 млн рублей. Из них 45 млн приходится на обычные облагаемые услуги, а 15 млн на направление, освобождённое по статье 149. Доля облагаемой выручки 75 процентов.
Общехозяйственные расходы за год 10 млн рублей без налога. Сюда попали аренда офиса, связь и интернет, бухгалтерское обслуживание, лицензии на программы, реклама, канцелярия. Входной НДС по ним 2 200 000 рублей, и бухгалтер поставил к вычету всю сумму.
При нормальном учёте к вычету пошло бы 75 процентов, то есть 1 650 000 рублей. Оставшиеся 550 000 рублей вошли бы в стоимость услуг и уменьшили базу по УСН.
На проверке выясняется, что методики в учётной политике нет и квартальных расчётов тоже нет. Инспекция снимает не 550 000 рублей, а всю сумму.
| Показатель | Сумма, руб. |
|---|---|
| Входной НДС по общим расходам за год | 2 200 000 |
| Вычет при раздельном учёте | 1 650 000 |
| Вычет без раздельного учёта | 0 |
| Штраф по статье 122 НК, 20 процентов | 440 000 |
| Итого к доплате | 2 640 000 |
Входной НДС по общим расходам за год
- Сумма, руб.
- 2 200 000
Вычет при раздельном учёте
- Сумма, руб.
- 1 650 000
Вычет без раздельного учёта
- Сумма, руб.
- 0
Штраф по статье 122 НК, 20 процентов
- Сумма, руб.
- 440 000
Итого к доплате
- Сумма, руб.
- 2 640 000
Плюс пени за каждый день с момента, когда налог должен был быть уплачен. Разница между честной долей и фактическим доначислением 1 650 000 рублей. Столько стоят несколько страниц методики и четыре справки-расчёта за год.
Ставки 5 и 7 процентов освободили от учёта
С 2026 года у упрощенцев появилось послабление, о котором знают не все бухгалтеры. Закон от 28.11.2025 № 425-ФЗ изменил пункт 4 статьи 170 НК. Компании и предприниматели на УСН, выбравшие пониженные ставки 5 или 7 процентов, раздельный учёт входного налога не ведут.
Логика простая. На этих ставках вычетов нет вообще, делить нечего, весь входной налог и так оседает в стоимости покупок.
Отсюда практический вывод. Пропорция и правило пяти процентов касаются только тех, кто работает на общей ставке 22 процента. Если вы выбрали ставку 5 процентов без вычетов или 7, снимать у вас нечего.
Раздельный учёт самих операций при этом никуда не делся. Льготная выручка показывается в разделе 7 декларации по НДС при любой ставке, и подтверждать её всё равно придётся.
Правило пяти процентов и как его считать
Это законная возможность не распределять входной налог по общим покупкам. Если совокупные расходы на льготные операции за квартал не превысили 5 процентов всех расходов, весь входной налог по общим покупкам идёт к вычету.
Порог проверяется по расходам, а не по выручке. Здесь ошибаются чаще всего. Льготное направление может давать 3 процента выручки и при этом съедать 8 процентов расходов, и тогда правило не работает.
Считать надо каждый квартал заново. За квартал компания потратила 8 000 000 рублей. Прямые расходы на льготное направление 250 000 рублей. Общехозяйственные расходы 2 000 000 рублей, доля льготной выручки 4 процента, значит на льготу приходится ещё 80 000 рублей. Всего 330 000 рублей, или 4,1 процента от общей суммы. Порог не перейдён, весь входной налог принимается к вычету.
Стоило бы прямым расходам вырасти до 400 000 рублей, и сумма поднялась бы до 480 000 рублей, то есть до 6 процентов. Весь квартал пришлось бы распределять.
Порядок расчёта подтвердил Верховный Суд определением от 12.05.2021 № 308-ЭС21-5293. Сначала на льготное направление относят часть общехозяйственных расходов, затем прибавляют прямые и только потом сравнивают итог с общей суммой затрат.
Где правило пяти процентов не спасает
Первое ограничение. Правило снимает обязанность распределять налог, но не отменяет сам учёт. Чтобы доказать, что вы уложились в 5 процентов, нужен расчёт, а расчёт строится на данных раздельного учёта. Без него доказывать нечем, и инспекция вернётся к жёсткой норме статьи 170.
Второе ограничение. Правило не работает для покупок, которые целиком относятся к льготному направлению. Купили оборудование только под освобождённые услуги, и входной налог по нему идёт в стоимость независимо от того, сколько процентов вышло по итогам квартала.
Пропорция и период, за который её считают
Пропорция это доля, в которой входной налог делится между двумя направлениями. Считается она по отгрузке. В числителе стоимость отгруженных товаров и услуг, облагаемых налогом, в знаменателе общая стоимость всей отгрузки за тот же период. Обе величины берутся без НДС, иначе сравнение получится кривым.
Период именно квартал, порядок закреплён в пункте 4.1 статьи 170 НК. Единственное послабление касается основных средств и нематериальных активов, принятых к учёту в первом или втором месяце квартала. По ним пропорцию разрешено считать по данным месяца.
Значит, пропорция каждый квартал своя. Посчитать её один раз в январе и применять весь год не выйдет, а объяснение «так удобнее» инспектора не устроит.
Какие расходы приходится делить
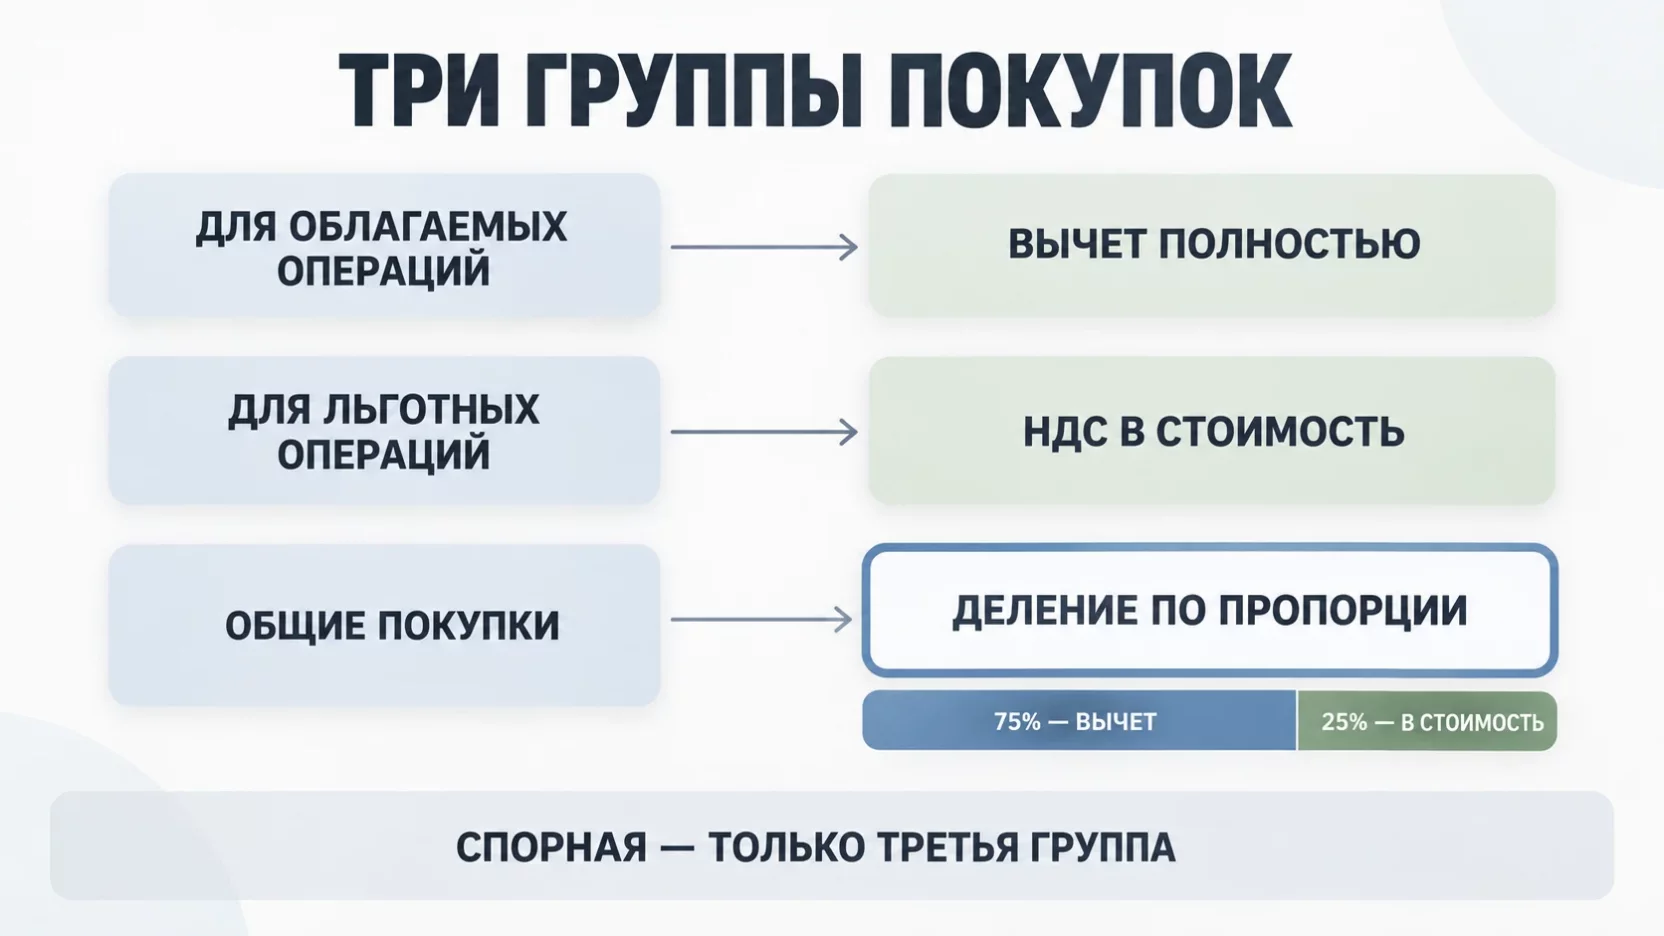
Все покупки распадаются на три группы.
- Только для облагаемой деятельности, входной налог принимается к вычету полностью.
- Только для льготной, входной налог идёт в стоимость покупки.
- Для обеих сразу, и вот здесь работает пропорция.
Третья группа самая денежная, потому что в неё попадает всё содержание бизнеса. Аренда офиса и коммунальные платежи. Связь, интернет, хостинг, лицензии на программы. Бухгалтерское и юридическое обслуживание. Реклама и сайт. Канцелярия, вода, уборка. Служебный транспорт и топливо. Основные средства, которыми пользуются оба направления.
Типичная картина на проверке выглядит так. Прямые расходы бухгалтер разнёс аккуратно, а всю общехозяйственную часть поставил к вычету целиком. Формально учёт вроде бы есть, а по общим расходам его нет. Снимают именно эту часть вычетов, и она обычно крупнее прямых.
Что должно быть в учётной политике
Конкретную методику НК не описывает. Компания придумывает её сама и закрепляет в учётной политике для целей налогообложения. Этот документ инспектор просит первым, и по нему сразу видно, есть учёт или его придумали задним числом.
Прописать нужно немного. Перечень необлагаемых операций компании. Субсчета, на которых собирается входной налог по трём группам покупок. Порядок расчёта пропорции и период её определения. Применяете ли вы правило пяти процентов и по какой формуле считаете долю расходов. Форма справки-расчёта, срок её составления и ответственный сотрудник.
Учётная политика утверждается приказом до начала года. Документ, датированный задним числом после получения требования, работает против вас, потому что дату создания файла инспекция при желании проверяет.
Как это выглядит при совмещении УСН и патента
У предпринимателей упрощёнка и патент по-прежнему совмещаются, но с 2026 года связка резко сузилась. Лимит дохода для патента снижен до 20 млн рублей, а доходы при совмещении УСН и патента для этого лимита складываются.
Порог НДС на УСН тоже 20 млн рублей. Пороги совпали, поэтому одновременно быть плательщиком НДС и держать патент почти невозможно. Как только совокупный доход переваливает за 20 млн, право на патент теряется с начала срока, на который он выдан, и вся выручка становится упрощённой.
Раздельный учёт при совмещении режимов существует, но это другой раздельный учёт. Предприниматель делит доходы, расходы и работников между УСН и патентом, чтобы правильно посчитать оба налога. К раздельному учёту входного НДС по статье 170 он отношения не имеет.
Опасность тут в другом. Предприниматель считает патентную выручку отдельной вселенной и не суммирует её с упрощённой. А при подсчёте порога она учитывается наравне, и после утраты патента налог доначисляют по всей сумме. Если доход подбирается к границе, посчитайте заранее, насколько вы близко к лимиту 20 млн на УСН.
Продажа физлицам налогом облагается
Отдельно про заблуждение, которое всплывает почти в каждом разговоре. Продажа товара или услуги обычному человеку без счёта-фактуры воспринимается как продажа без НДС. Налог начисляется точно так же, просто вместо счёта-фактуры вы делаете сводный документ за период, а покупателю выдаёте чек.
Раздельный учёт для розницы не нужен. Он появляется только там, где операция прямо освобождена законом или не признаётся объектом обложения.
То же самое с покупателем на упрощёнке без НДС. Ваш налог зависит от вашего режима, а не от режима покупателя.
Какие документы показывают инспектору
Учёт проверяется не на словах, и набор бумаг предсказуем.
- Учётная политика с приказом об утверждении и методикой распределения.
- Квартальные справки-расчёты пропорции с выручкой по обоим направлениям.
- Расчёт доли расходов на льготные операции, если вы применяете правило пяти процентов.
- Регистры или оборотно-сальдовые ведомости по субсчетам счёта 19 в разрезе трёх групп.
- Книга покупок, где вычет по общим счетам-фактурам заявлен частично, а не полной суммой.
- Договоры и первичка по льготным операциям, подтверждающие право на освобождение.
По разделу 7 декларации инспекция присылает отдельное требование. В ответ представляется реестр подтверждающих документов по форме из приказа ФНС от 24.05.2021 № ЕД-7-15/513@. На реестр даётся пять рабочих дней, на сами документы по выборке инспекции ещё десять рабочих дней. Собирать всё это в момент получения требования поздно, поэтому справки-расчёты составляют вместе с декларацией, а не через год по памяти.
Что проверить в своей компании
Проверка на пятнадцать минут, для которой не нужно быть бухгалтером.
- Заполняется ли раздел 7 в ваших декларациях по НДС. Если да, льготная выручка у вас есть.
- Есть ли в учётной политике глава про раздельный учёт и формула пропорции.
- Существуют ли квартальные справки-расчёты за последние три года. Попросите показать любую.
- Совпадает ли доля вычета в книге покупок с долей облагаемой выручки за тот же квартал.
- Кто отвечает за расчёт и в какой момент он делается.
Если на второй или третий вопрос внятного ответа нет, вычеты за три года находятся под риском. Разобраться получится и без смены бухгалтера, достаточно знать, как директору проверить бухгалтера по конкретным документам, а не по общим заверениям.
Итоги
Раздельный учёт нужен любой компании на общей ставке 22 процента, у которой рядом с обычной выручкой есть освобождённая по статье 149 НК. Цена отказа считается не долей, а всей суммой входного налога по общим расходам, и в расходы этот налог тоже не попадёт. Правило пяти процентов спасает, только если вы его посчитали и можете показать расчёт. Плательщикам на УСН со ставками 5 и 7 процентов с 2026 года делить налог не нужно, но льготные операции они всё равно показывают в декларации. Проверьте учётную политику и квартальные справки до того, как придёт требование, потому что после его получения на сбор документов остаётся пять рабочих дней.
Частые вопросы
Раздельного учёта не было последние два года. Что делать сейчас?
Восстановить расчёты по кварталам и подать уточнёнку по НДС, доплатив налог и пени до подачи. В этом случае штрафа по статье 122 НК не будет. Восстановление начинают с самого раннего открытого периода, потому что проверкой охватываются три года плюс текущий.
Можно ли отказаться от льготы, чтобы не вести раздельный учёт?
Иногда да. Отказ возможен только по операциям из пункта 3 статьи 149 НК, заявление подаётся не позднее первого числа квартала, с которого вы отказываетесь, и минимум на год. Отказ действует по всем сделкам подряд, выбирать покупателей нельзя. Операции из пунктов 1 и 2 статьи 149 отказу не подлежат.
Нужен ли раздельный учёт при экспорте?
Зависит от товара. По несырьевым товарам вычет заявляется в обычном порядке, отдельный учёт не требуется. По сырьевым товарам он обязателен, и методику точно так же прописывают в учётной политике.
Есть ли отдельный штраф именно за отсутствие раздельного учёта?
Отдельной статьи нет, но подходит статья 120 НК про грубое нарушение правил учёта. Она даёт 10 000 рублей за нарушение в одном периоде, 30 000 рублей за нарушение в нескольких и 20 процентов от неуплаченного налога, но не менее 40 000 рублей, если база оказалась занижена.
Мы выдали заём один раз за год. Это уже повод делить налог?
Проценты по займу освобождены от НДС, поэтому формально льготная операция у вас появилась и раздел 7 декларации заполняется. На практике разовая сделка почти всегда укладывается в правило пяти процентов, но расчёт за этот квартал сделать и сохранить нужно.
Изменятся ли пороги в ближайшие годы?
Порог выручки для НДС на УСН заморожен на уровне 20 млн рублей до 2029 года. А вот лимит по патенту продолжает снижаться, с 2027 года он опускается до 15 млн рублей, поэтому предпринимателям с патентом стоит пересчитать связку режимов заранее.



