Содержание статьи
Что происходит в день превышения
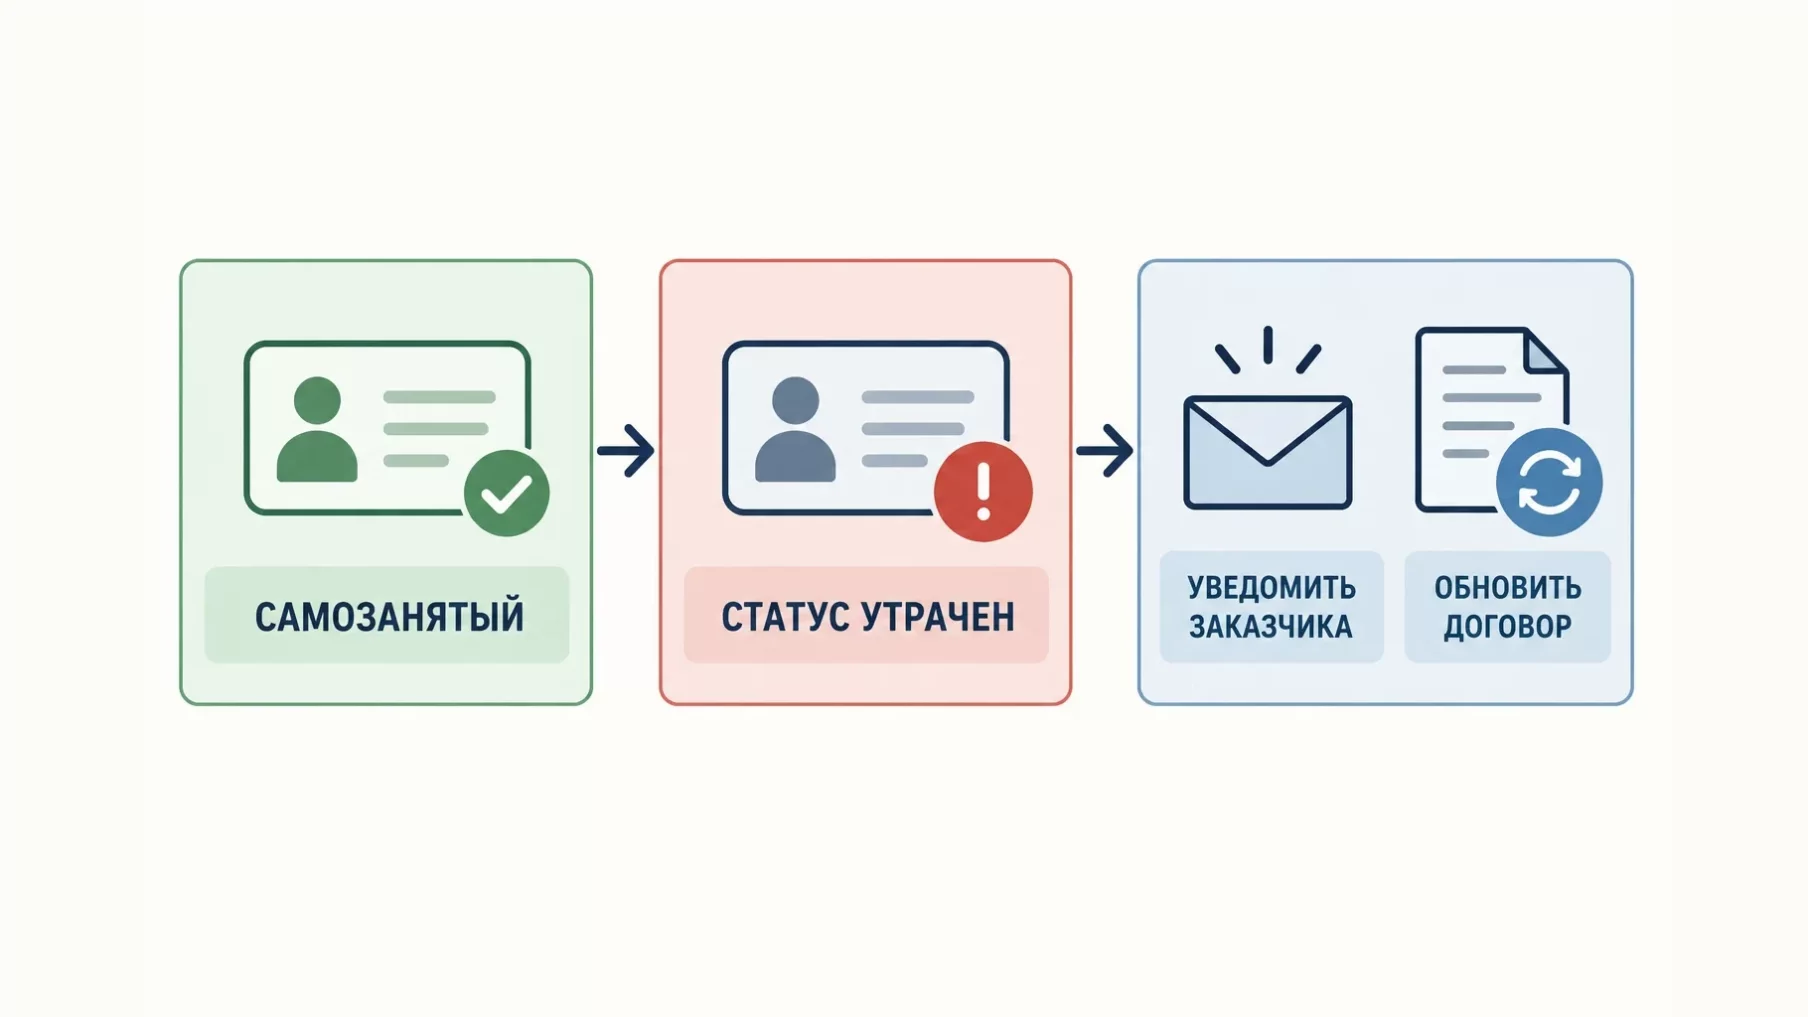
Весь режим самозанятости держится на одном условии, доход за календарный год не выше 2 400 000 рублей. Как только очередное поступление переваливает эту сумму, право на налог на профессиональный доход прекращается с той же даты. Не с конца месяца, не со следующего квартала, а прямо со дня превышения.
Приложение «Мой налог» снимает человека с учёта автоматически и присылает ему уведомление. Чек на выплату, которая пробила порог, он уже не сформирует. Всё, что вы перечислите после этого, для налоговой выглядит как оплата обычному человеку без всякого специального режима.
Доход, полученный до превышения, остаётся на НПД. Пересчитывать старые чеки и переделывать закрытые акты не нужно ни исполнителю, ни вам. Проблема начинается ровно с той выплаты, которая перешагнула лимит.
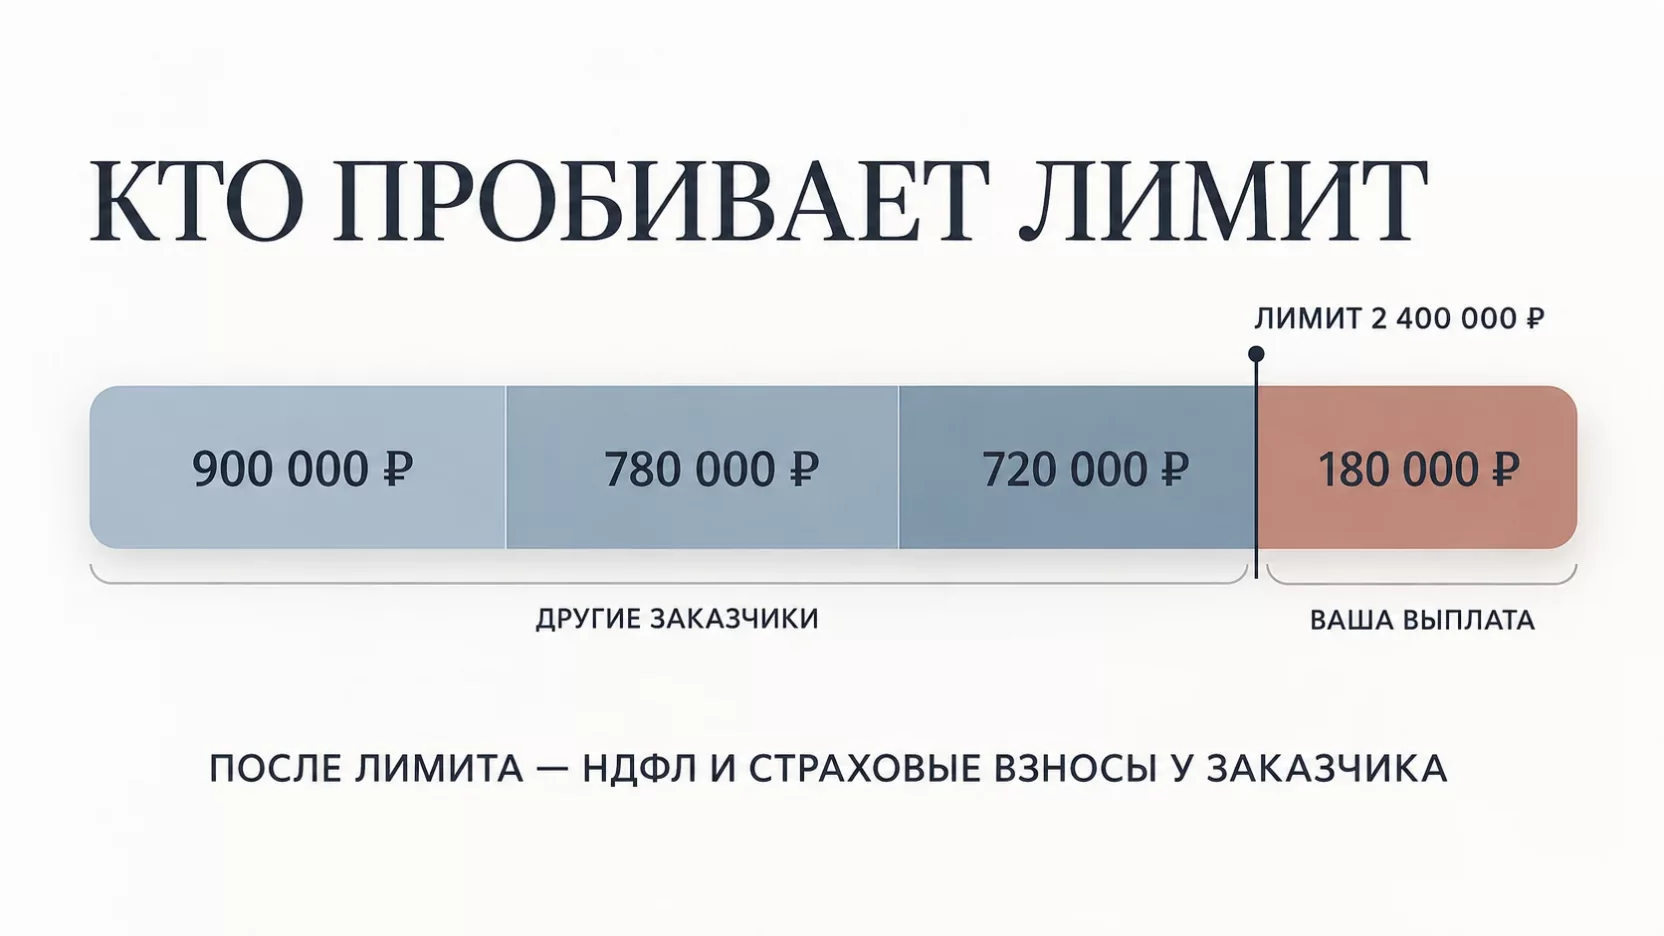
У самозанятого лимит 2026 года считается по всем заказчикам
Считается не то, что человек заработал у вас, а всё, что он провёл через «Мой налог» с 1 января. Ваши 300 тысяч, ещё 900 тысяч от соседней компании, разовые заказы от частных клиентов, доход от сдачи квартиры внаём, всё складывается в один счётчик.
Несколько особенностей, из-за которых бизнес чаще всего ошибается в оценке.
- Лимит не делится пропорционально времени. Человек зарегистрировался в октябре, а лимит у него всё равно полный, 2 400 000 рублей до конца года.
- В счёт идёт вся сумма чека, а не то, что осталось после налога.
- Зарплата по трудовому договору, продажа личной машины или квартиры в лимит не попадают, эти доходы под НПД не подпадают в принципе.
- Счётчик обнуляется 1 января, и с нового года человек может работать спокойно, если недоимки нет.
Почему вы не видите чужие выплаты
Открытых данных о том, сколько исполнитель уже заработал в этом году, не существует. Проверка самозанятого по ИНН показывает только одно, числится человек плательщиком НПД на конкретную дату или нет. Сумму дохода налоговая никому не раскрывает, это его налоговая тайна.
Картина выходит неприятная. Вы платите исполнителю сто тысяч в месяц и уверены, что до лимита ему далеко. А он работает ещё на четырёх заказчиков, и в сентябре потолок пробивается именно вашим платежом. Отследить вы можете только статус, и то задним числом.
Почему риск ложится на заказчика
Пока исполнитель на НПД, выплаты ему не облагаются ни НДФЛ, ни страховыми взносами. Освобождение работает только при двух условиях, у человека есть действующий статус и на выплату оформлен чек. Пропадает статус, пропадает и освобождение.
Дальше включается обычный порядок для договора с физлицом. Компания становится налоговым агентом и обязана удержать НДФЛ по ставке 13 процентов, а сверх выплаты начислить страховые взносы по единому тарифу 30 процентов. Если в договоре прописаны взносы на травматизм, добавляются и они.
Исполнитель при этом теряет немного. Свой налог он в любом случае должен государству. А компания получает недоимку, штраф за неудержанный НДФЛ, штраф за неуплаченные взносы и пени за каждый день. Если доначисления вовремя не закрыть, дело доходит до инкассовых поручений, и налоговая блокирует счёт до полного погашения.
Считаем на конкретных выплатах
Компания работает с монтажником на НПД, платит ему 180 000 рублей в месяц. К октябрю исполнитель уже выбрал лимит у других заказчиков, 900 000 плюс 780 000 плюс 720 000 рублей ровно набирают 2 400 000. Ваш октябрьский платёж переваливает потолок, статус слетает в тот же день, но никто в компании об этом не знает. Дальше проходят ноябрьский и декабрьский платежи.
Итого за три месяца исполнитель получил 540 000 рублей уже как обычное физлицо. Весной инспекция сверяет чеки, видит выплаты без чеков и без статуса и выставляет требование.
| Что доначисляют | Сумма, руб. |
|---|---|
| Выплаты после утраты статуса | 540 000 |
| НДФЛ 13 процентов | 70 200 |
| Страховые взносы 30 процентов | 162 000 |
| Штраф по ст. 123 НК | 14 040 |
| Штраф по ст. 122 НК | 32 400 |
| Доначислено сверх выплат | 278 640 |
Выплаты после утраты статуса
- Сумма, руб.
- 540 000
НДФЛ 13 процентов
- Сумма, руб.
- 70 200
Страховые взносы 30 процентов
- Сумма, руб.
- 162 000
Штраф по ст. 123 НК
- Сумма, руб.
- 14 040
Штраф по ст. 122 НК
- Сумма, руб.
- 32 400
Доначислено сверх выплат
- Сумма, руб.
- 278 640
Сверху идут пени за каждый день просрочки. Три платежа по обычному договору обошлись компании больше чем в полтора раза дороже, чем она планировала.
Отдельная неприятность с НДФЛ. Удержать его надо было из выплаты, но деньги давно у исполнителя. По итогам проверки налог взыскивают уже с компании, за счёт её собственных средств, и вернуть эту сумму получится только через переговоры или суд с самим исполнителем.
Что меняется, если исполнитель зарегистрирован как ИП
Предприниматель тоже может применять НПД, и лимит у него точно такой же, 2 400 000 рублей. Но последствия превышения для вас совсем другие.
ИП после утраты права на НПД остаётся предпринимателем и платит налоги за себя сам. Автоматически он оказывается на общей системе, если в течение 20 календарных дней с даты снятия с учёта не подаст уведомление о переходе на упрощёнку. Ни НДФЛ, ни взносов у заказчика при этом не возникает.
Поэтому строчка «исполнитель зарегистрирован как индивидуальный предприниматель» в договоре стоит дороже любых оговорок. С обычным физлицом на НПД вы рискуете, с предпринимателем на НПД почти нет.
Проверка статуса перед каждой выплатой
Работающее правило звучит скучно, но других вариантов нет. Статус проверяется в день оплаты, по ИНН, через официальный сервис ФНС, и результат сохраняется скриншотом или выгрузкой в папку к договору.
Не раз в квартал и не только при подписании договора. Между июльской и августовской выплатой человек мог набрать лимит у трёх других компаний. Если оплат много, проверку встраивают в согласование реестра платежей, чтобы бухгалтер физически не мог провести оплату без отметки о статусе. Это ровно тот рутинный участок, по которому собственнику стоит понимать, как проверить работу бухгалтера.
Оговорка в договоре, которая возвращает деньги
Проверка ловит потерю статуса постфактум. Договор нужен, чтобы вернуть деньги, когда потеря уже случилась.
Помимо шести пунктов договора, которые видит ФНС, в него стоит включить четыре условия.
- Исполнитель подтверждает, что применяет НПД, и обязуется сообщить об утрате статуса в тот же день любым способом, зафиксированным в договоре.
- Исполнитель выдаёт чек в день получения оплаты, без чека акт не считается закрытым.
- При утрате статуса исполнитель возмещает заказчику все убытки, включая доначисленные налоги, страховые взносы, пени и штрафы.
- Заказчик вправе удержать сумму возмещения из ближайших выплат по договору.
Такая оговорка не снимает с вас обязанностей перед налоговой, инспекция всё равно придёт к компании. Но она даёт основание требовать деньги с исполнителя, а это уже гражданский спор, где ваши шансы выглядят неплохо. Формулировать её лучше как заверение об обстоятельствах по ст. 431.2 ГК, тогда достаточно доказать, что заверение оказалось недостоверным.
Чек и почему без него выплата не защищена
Чек из «Мой налог» это единственный документ, который подтверждает, что выплата прошла по налогу на профессиональный доход. Ни договор, ни акт, ни платёжное поручение его не заменяют. Нет чека, значит для налоговой перед вами обычное физлицо, а расход без чека самозанятого не примут.
Отсюда правило работы. Оплата и чек идут в одной связке, а не так, что деньги ушли в понедельник, а чек исполнитель обещает прислать когда-нибудь. Тянет с чеком или ссылается на сбой приложения, сразу проверяйте статус, чаще всего чек не формируется именно из-за снятия с учёта.
Аннулировать выданный чек исполнитель тоже может, и тогда ваша выплата снова остаётся без подтверждения. Поэтому чеки мало собрать, их надо хранить и сверять с банковской выпиской.
Как разложить выплаты по времени
Крупный разовый платёж опаснее равномерных. Одна выплата на 700 тысяч рублей может в одиночку перекинуть исполнителя через порог, а вы узнаете об этом уже после перевода.
Если объём работ большой, разбейте его на этапы с отдельными актами и оплатами, проверяя статус перед каждым переводом. К ноябрю и декабрю счётчик у активного исполнителя обычно заполнен процентов на восемьдесят, и осторожность стоит удвоить. А когда сумма договора сама по себе близка к лимиту, честнее сразу обсудить регистрацию ИП, чем потом делить доначисления.
Выплата уже прошла, что делать
Порядок действий одинаковый и когда вы поймали проблему сами, и когда пришёл запрос из инспекции, которая отбирает заказчиков самозанятых по числовым порогам.
- Определите точную дату снятия исполнителя с учёта и переберите все выплаты после неё.
- Начислите НДФЛ и страховые взносы на эти суммы, посчитайте пени и заплатите недоимку до подачи уточнёнок, иначе штрафа не избежать.
- Подайте уточнённые расчёты 6-НДФЛ и РСВ за нужные периоды.
- Письменно уведомите исполнителя и предъявите требование о возмещении по договорной оговорке.
- Переоформите отношения на будущее, договор с обычным физлицом либо договор с ним же как с предпринимателем.
Добровольная доплата до требования инспекции обычно снимает штраф и оставляет только налог и пени. Это принципиально дешевле, чем ждать проверки.
Куда исполнителю переходить после превышения
Вернуться на НПД в том же году нельзя, лимит уже выбран. Реальных вариантов у человека четыре.
Первый вариант, зарегистрировать ИП и подать уведомление о переходе на упрощёнку в течение 20 календарных дней с даты снятия с учёта по НПД. Тогда упрощёнка применяется с даты регистрации, налог он платит сам, а вы работаете с ним без НДФЛ и взносов. У этого режима свои пороги, и владельцу растущего бизнеса полезно заранее понимать, что происходит, когда доход подходит к 20 млн.
Второй вариант, ИП на патенте или на автоматизированной упрощёнке, если деятельность и регион подходят. Сроки подачи те же двадцать дней.
Третий вариант, остаться физлицом и работать по обычному договору. Тогда все налоги ложатся на заказчика, и услуги этого человека дорожают для вас примерно на треть.
Четвёртый вариант, приостановить работу до 1 января и вернуться на НПД с нового года. Для сезонных исполнителей решение рабочее, для постоянного подрядчика обычно нет.
Пропущенный двадцатидневный срок стоит дорого. Человек остаётся на общей системе с НДФЛ и НДС и перейдёт на упрощёнку только с 1 января следующего года.
Как считать лимит при нескольких заказчиках
Отдельного лимита на одного заказчика нет, потолок общий на всех. Поэтому оценить остаток можно только через самого исполнителя, и делается это документально.
В «Мой налог» есть справка о состоянии расчётов и справка о доходе за период, обе формируются в приложении за минуту и содержат сумму дохода нарастающим итогом. Запросите такую справку при заключении договора и повторяйте запрос перед крупными платежами или раз в квартал. В договоре имеет смысл прописать обязанность исполнителя предоставлять её по требованию и сообщать, если до лимита осталось меньше вашей ближайшей выплаты.
Гарантии справка не даёт, между её выдачей и вашим переводом человек мог получить деньги от другого клиента. Но связка из справки, проверки статуса в день оплаты и оговорки в договоре закрывает почти все ситуации, которые доходят до доначислений.
Частые ошибки заказчиков
- Проверить статус один раз при подписании договора и больше к этому не возвращаться.
- Считать лимит только по своим выплатам и спокойно платить миллион в год, не спрашивая про других клиентов.
- Собирать чеки пачкой в конце квартала и не проверять, не аннулировал ли исполнитель уже выданные.
- Верить устному «я предупрежу, если что», не закрепив это в договоре.
- Заплатить крупную сумму одним платежом в декабре, когда счётчик у человека почти полный.
- Узнав о потере статуса, продолжать платить как раньше в надежде, что налоговая не заметит.
Итоги
Лимит на НПД в 2026 году составляет 2 400 000 рублей за календарный год и считается по всем заказчикам сразу. В день превышения исполнитель теряет статус, а ваши следующие выплаты обрастают НДФЛ 13 процентов, взносами 30 процентов, штрафами и пенями. Чужие доходы человека вам недоступны, поэтому защита держится на четырёх вещах. Проверка статуса по ИНН в день каждой оплаты, чек на каждую выплату, оговорка о возмещении убытков в договоре и дробление крупных сумм. Стоит это ноль рублей, а экономит сотни тысяч.
Частые вопросы
Может ли исполнитель снова стать самозанятым после превышения лимита?
В том же календарном году нет, лимит уже израсходован. С 1 января он вправе снова встать на учёт через «Мой налог», если у него нет недоимки по налогу на профессиональный доход. Регистрация занимает несколько минут, и с новой даты вы опять работаете с ним без НДФЛ и взносов.
Мы платим исполнителям через сервис-посредник. Он отвечает за лимит?
Обязанности возникают у того, кто фактически перечисляет деньги исполнителю. Если выплату проводит оператор площадки от своего имени, налоговые последствия ложатся на него, если вы платите напрямую, посредник вас не прикрывает. Условие об ответственности за проверку статуса нужно смотреть в договоре с самим сервисом.
Нужно ли проверять выплаты прошлых лет, если статус слетел давно?
Да, инспекция при выездной проверке смотрит три предшествующих года. Если выяснилось, что исполнитель потерял статус два года назад, а платежи шли как самозанятому, доначисления коснутся всего периода после утраты. Разобрать такую историю и доплатить добровольно дешевле, чем ждать требования.
Какие доходы исполнителя в лимит не попадают?
Зарплата по трудовому договору, продажа личного имущества вроде машины или квартиры, доходы от продажи долей и ценных бумаг, а также поступления, которые он не проводит через приложение как профессиональный доход. Сдача жилья внаём, наоборот, в лимит входит, и про неё часто забывают.
Есть ли отдельный лимит выплат одному самозанятому от одной компании?
Отдельного потолка на пару заказчик и исполнитель в законе нет. Но есть запрет работать по НПД с бывшим работодателем в течение двух лет после увольнения, и есть признаки, по которым налоговая отбирает компании для проверки, например много исполнителей с регулярными выплатами похожего размера.
Повышает ли превышение лимита риск переквалификации договора в трудовой?
Да, косвенно. Выплаты без чеков и без статуса попадают в поле зрения инспекции, а дальше договор смотрят целиком, есть ли график, рабочее место и ежемесячная фиксированная сумма. Если признаки трудовых отношений найдутся, к доначислениям добавится штраф по ст. 5.27 КоАП, для организации от 50 до 100 тысяч рублей, а полная цена переквалификации ГПХ в трудовой считается сразу за три года.



