Содержание статьи
Как связаны УСН, НДС и счёт-фактура
У счёта-фактуры одна задача. Он даёт покупателю право уменьшить свой НДС на сумму, которая в этом документе указана. Больше он ни для чего не нужен. Отгрузку подтверждает накладная, работу закрывает акт, оплату видно по банку.
Отсюда простое правило. Нет начисленного НДС, нет и счёта-фактуры. Появился НДС, счёт-фактура становится обязанностью, а не любезностью в адрес клиента.
С 2026 года порог для упрощёнки опустился до 20 миллионов рублей выручки за прошлый год. Закон от 04.07.2026 № 228-ФЗ закрепил эту планку до конца 2029 года, так что возврата к прежним шестидесяти миллионам ждать не стоит. Если ваш оборот подбирается к границе, посмотрите отдельный разбор про доход близко к лимиту 20 млн на УСН, там расписано, что происходит в момент перехода.
Кто на упрощёнке счета-фактуры не выставляет вообще
Доход за прошлый год не дотянул до 20 миллионов, значит, вы освобождены от НДС по статье 145 НК автоматически. Ни заявления, ни решения инспекции для этого не требуется.
Такой упрощенец не выставляет счета-фактуры ни с налогом, ни без него. Раньше приходилось выписывать бланк с пометкой «Без налога (НДС)», теперь эта обязанность снята законом от 29.10.2024 № 362-ФЗ, поправка вошла в пункт 5 статьи 168 НК. Книгу продаж вы не ведёте, декларацию по НДС не сдаёте.
Покупателю достаточно счёта на оплату, накладной или акта. Если работаете через электронный документооборот, вместо накладной и акта обычно идёт УПД, универсальный передаточный документ. Ни один из них счёт-фактуру не заменяет и не требует.
Что происходит, если выставить счёт-фактуру с НДС по доброте
Покупатель просит документ, менеджер соглашается, бухгалтер выписывает счёт-фактуру и выделяет в нём 22 процента. Дальше включается подпункт 1 пункта 5 статьи 173 НК.
Всю выделенную сумму придётся перечислить в бюджет. Не разницу, не часть, а ровно то число, которое стоит в документе. Уменьшить его на входной НДС от своих поставщиков нельзя, права на вычеты у освобождённого нет.
За тот квартал, в котором вышел документ, надо сдать декларацию по НДС на УСН в электронном виде, срок стандартный, до 25-го числа следующего месяца. Заполняются титульный лист, раздел 1 и раздел 12. Налог платится до 28-го числа одним платежом, рассрочка на три месяца тут не работает. За несданную декларацию штраф по статье 119 НК начинается от 1000 рублей, а через 20 рабочих дней после срока инспекция вправе заблокировать расчётный счёт.
Освобождение от НДС при этом не теряется. Вы остаётесь упрощенцем без налога, просто заплатили за одну сделку из своего кармана. Повторить фокус можно сколько угодно раз, каждый обойдётся отдельно.
Цена ошибки на сделке в миллион рублей
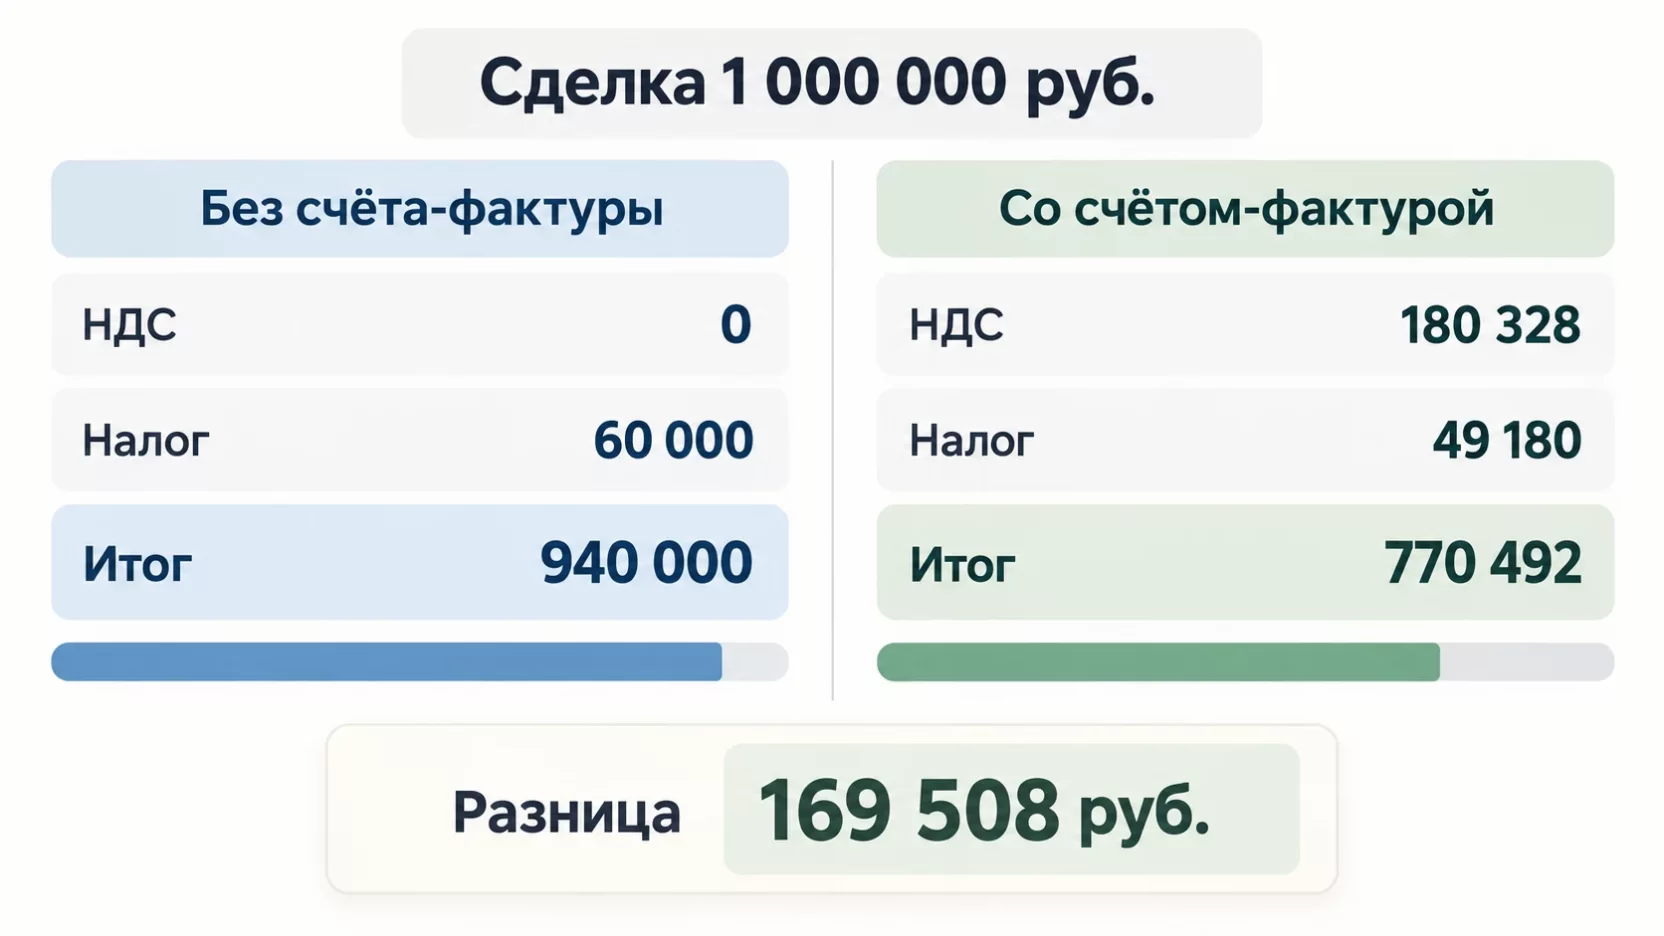
Считаем на цифрах. Компания на УСН «доходы» продаёт партию товара за миллион рублей. Покупатель просит счёт-фактуру, но платить больше не собирается, цена остаётся прежней.
Бухгалтер выделяет налог внутри суммы по расчётной ставке 22/122. В бюджет уходит 180 328 рублей. Выделенный НДС в доходы по упрощёнке не попадает, поэтому база по УСН падает до 819 672 рублей, а налог по ставке 6 процентов до 49 180 рублей вместо шестидесяти тысяч.
| Сделка на 1 000 000 руб. | Без счёта-фактуры | Со счётом-фактурой |
|---|---|---|
| НДС в бюджет | 0 | 180 328 |
| Налог по УСН 6% | 60 000 | 49 180 |
| Остаётся в компании | 940 000 | 770 492 |
НДС в бюджет
- Без счёта-фактуры
- 0
- Со счётом-фактурой
- 180 328
Налог по УСН 6%
- Без счёта-фактуры
- 60 000
- Со счётом-фактурой
- 49 180
Остаётся в компании
- Без счёта-фактуры
- 940 000
- Со счётом-фактурой
- 770 492
Разница 169 508 рублей. Это 17 процентов от суммы сделки, которые уехали в бюджет за один документ. Экономия на налоге по упрощёнке компенсирует меньше одиннадцати тысяч.
Отдельно неприятно то, что покупатель эти 180 328 рублей заявит к вычету и вернёт себе. Деньги не сгорели, они просто переехали из вашей компании в чужую.
Почему покупатели вообще просят этот документ
Компания на общей системе платит НДС с продаж и уменьшает его на налог поставщиков. Когда поставщик работает без НДС, уменьшать нечего, и снабженец видит в отчёте, что закупка «дороже» на 22 процента.
Дальше начинается разговор про счёт-фактуру. Обычно он звучит как просьба об одолжении, хотя по сути это просьба о скидке. Если налог выделяется внутри старой цены, покупатель получает вычет, а вы теряете те же деньги. С миллиона это ровно 180 328 рублей чистой скидки, оформленной как «формальность для бухгалтерии».
Бывает и честный вариант, когда клиент готов заплатить сверху. Тогда картина меняется целиком.
Как ответить на просьбу и не потерять деньги
Правильный ответ звучит спокойно. Счёт-фактуру выставить можно, но цена вырастет на 22 процента, потому что весь этот налог уйдёт в бюджет.
Возьмём тот же миллион. Цена договора становится 1 220 000 рублей, из них 220 000 вы перечисляете государству, доход по упрощёнке остаётся миллион, налог 60 000 рублей, в компании те же 940 000. Потерь нет.
Дальше самое интересное. Покупатель платит 1 220 000 и принимает к вычету 220 000, значит, товар обошёлся ему в тот же миллион, что и без всякого счёта-фактуры. Выгоды у него ноль. Как только клиент это слышит, разговор обычно заканчивается, потому что нужен был не документ, а скидка.
Если давление продолжается, торгуйтесь по цене, а не по документам. Скидка в пять процентов вам обойдётся дешевле, чем счёт-фактура за свой счёт, и рисков с декларацией не создаст. Заодно проверьте формулировки договора, потому что небрежная цена без НДС в договоре сама по себе приводит к спорам о том, кто кому должен налог.
Счета-фактуры на пониженных ставках 5 и 7 процентов
Выручка перевалила за 20 миллионов, и вы выбрали ставку 5 или 7 процентов. С этого момента счёт-фактура обязателен на каждую отгрузку в адрес организации или предпринимателя. Появляется книга продаж, появляется ежеквартальная декларация.
Вычетов входного налога на этих ставках нет. НДС, который предъявили вам поставщики, в расчёт не идёт и остаётся в стоимости покупок. Единственное исключение касается собственных авансов, о них ниже.
Выбранная ставка держится 12 кварталов подряд, то есть три года. Передумать через полгода не получится, поэтому считать выгоду ставки 5 процентов надо до, а не после первой отгрузки.
Счета-фактуры на общей ставке 22 процента
Ставка 22 процента работает по правилам обычного плательщика. Счета-фактуры обязательны, книга продаж обязательна, но вдобавок появляется книга покупок и право на вычет входного налога.
Каждый документ от поставщика уменьшает ваш налог, поэтому чужие счета-фактуры собирают так же тщательно, как выставляют свои. Пропущенный входящий документ на 100 тысяч рублей налога стоит ровно этих ста тысяч, и чаще всего вычеты теряются именно в книге покупок.
| Ситуация | Счёт-фактура покупателю | Вычет входного НДС |
|---|---|---|
| Доход за прошлый год до 20 млн | ||
| Ставка 5 или 7 процентов | ||
| Ставка 22 процента | ||
| Продажа физлицу через кассу |
Доход за прошлый год до 20 млн
- Счёт-фактура покупателю
- Вычет входного НДС
Ставка 5 или 7 процентов
- Счёт-фактура покупателю
- Вычет входного НДС
Ставка 22 процента
- Счёт-фактура покупателю
- Вычет входного НДС
Продажа физлицу через кассу
- Счёт-фактура покупателю
Когда достаточно кассового чека
Розничному покупателю счёт-фактура не нужен, вычет ему заявить негде. Пункт 7 статьи 168 НК прямо говорит, что при продаже за наличный расчёт обязанность выставить счёт-фактуру считается выполненной, когда покупателю выдан кассовый чек.
Магазин, кафе, салон, интернет-магазин с доставкой физическим лицам работают именно так. В книге продаж регистрируются показания кассы за смену, отдельный документ на каждую покупку никто не оформляет.
С предпринимателями и компаниями сложнее. Если покупатель тоже не платит НДС, счёт-фактуру можно не выставлять по письменному соглашению сторон, такую возможность даёт подпункт 1 пункта 3 статьи 169 НК. Достаточно одного абзаца в договоре или отдельного письма. Начисленный налог это не отменяет, он всё равно попадает в книгу продаж и в декларацию.
Авансовые счета-фактуры
Плательщик НДС на упрощёнке начисляет налог по более ранней из двух дат, отгрузка или поступление денег. Получили предоплату, значит, налог возник уже в этом квартале.
На аванс выставляется отдельный счёт-фактура на предоплату с расчётной ставкой. При ставке 5 процентов это 5/105, при 7 процентах 7/107, при общей ставке 22/122. Потом при отгрузке оформляется обычный счёт-фактура, а авансовый налог принимается к вычету, чтобы одна и та же сумма не облагалась дважды. Этот вычет доступен даже на ставках 5 и 7 процентов, он единственный из всех.
ФНС в методических рекомендациях по НДС для упрощёнки разрешила упростить работу. Если деньги пришли и отгрузка прошла внутри одного квартала, авансовый счёт-фактуру можно не выставлять. Документ понадобится только на ту часть предоплаты, которая к концу квартала осталась неотработанной.
С 1 апреля 2026 года действует обновлённая форма счёта-фактуры, утверждённая постановлением Правительства от 23.01.2026 № 26. В отгрузочном документе появилась строка 5б, где указывают реквизиты авансового счёта-фактуры. Связку между двумя документами теперь видно сразу, и налоговая проверяет её автоматически.
В какой срок выставить документ
Пять календарных дней, считая со дня отгрузки, выполнения работ или получения аванса. Норма записана в пункте 3 статьи 168 НК и не меняется много лет.
Просрочка сама по себе штрафом не грозит, но создаёт риск на стыке кварталов. Отгрузка 30 июня, а документ от 4 июля попадает уже в другой период, и покупатель вычет за второй квартал не получит. Отсутствие счетов-фактур как таковое инспекция квалифицирует по статье 120 НК, это 10 000 рублей за один период и 30 000 за несколько.
Электронный счёт-фактура и обмен через оператора
В электронном виде счёт-фактура передаётся только через оператора электронного документооборота. Просто отправить файл по почте нельзя, юридической силы у такого документа не будет.
По прослеживаемым товарам электронная форма обязательна, бумага там не принимается. Речь про импортные холодильники, стиральные машины, мониторы, детские коляски и прочие позиции из перечня прослеживаемости. Исключение сделали для продаж физлицам, самозанятым и вывоза в страны ЕАЭС.
Во всех остальных случаях бумага пока допустима, но при обоюдном согласии сторон удобнее электронный формат. С 2026 года действует обновлённый формат УПД версии 5.03, старые форматы актов и накладных отменены. Если в компании уже настроен обмен документами с контрагентами, счета-фактуры логично вести там же.
Когда счёт-фактуру составляет даже освобождённый
Освобождение по статье 145 закрывает продажи, но не закрывает две ситуации.
Первая касается налогового агента. Арендуете помещение у города или области, покупаете услуги у иностранной компании без российской регистрации, и вы обязаны удержать НДС, составить счёт-фактуру и сдать декларацию. Освобождение здесь не спасает, потому что налог платится не за себя.
Вторая ситуация про посредников. Агент или комиссионер, который продаёт чужой товар от своего имени, перевыставляет счета-фактуры принципала и ведёт журнал учёта полученных и выставленных счетов-фактур. Свой налог при этом не возникает, но журнал сдаётся в инспекцию.
Обе истории регулярно всплывают на проверках у компаний, которые искренне считали себя упрощенцами без НДС. Проверить, не попал ли ваш бизнес в такую ситуацию, стоит заранее, а не по требованию инспекции.
Если счёт-фактуру уже выставили
Обязанность заплатить возникает по факту выставления документа, а не по факту получения денег. Поэтому первое, что нужно выяснить, успел ли покупатель заявить вычет.
Если счёт-фактура ушёл ошибочно, а квартал ещё не закрыт и вычет не заявлен, документ аннулируют по соглашению сторон и покупателю направляют письмо. Спор с инспекцией в такой ситуации не исключён, но шансы есть.
Если вычет уже в декларации покупателя, вариант один. Заплатить налог, сдать декларацию с разделом 12 и разобраться, кто в компании раздаёт такие документы без согласования. Одна подпись менеджера обходится дороже месячной бухгалтерии.
Короткая памятка
Доход до 20 миллионов, счета-фактуры не выставляются вообще, ни с налогом, ни без. Ставки 5 и 7 процентов, счета-фактуры обязательны, вычетов нет. Ставка 22 процента, счета-фактуры обязательны, вычеты есть. Физлицам достаточно кассового чека. Неплательщику НДС документ можно не выставлять по письменному соглашению.
И главное. Пока вы освобождены от НДС, счёт-фактура с выделенным налогом означает подарок покупателю за ваш счёт. Просьбу о таком документе всегда переводите в разговор о цене.
Частые вопросы
Заказчик по госконтракту требует счёт-фактуру, ссылаясь на смету с НДС. Что делать?
Поставщик на упрощёнке без НДС такой документ не выставляет, и цену контракта заказчик уменьшать на сумму налога не вправе. Контракт подписывается на выигранную сумму, а в документах налог не выделяется. Если заказчик настаивает, ссылайтесь на освобождение по статье 145 НК и разъяснения Минфина по закупкам.
Мы продаём на маркетплейсах. Кому и когда выставлять счета-фактуры?
Покупателям на площадке счета-фактуры не нужны, это физлица, и чек за вас пробивает маркетплейс. Если вы плательщик НДС, налог начисляется с полной цены продажи, а не с суммы, которая пришла на счёт после удержания комиссии. Сама площадка выставит вам свой счёт-фактуру на комиссию и услуги.
Как проверить поставщика на УСН, который прислал счёт-фактуру с НДС, чтобы вычет потом не сняли?
Убедитесь, что документ оформлен по действующей форме и все реквизиты заполнены, а затем запросите у поставщика подтверждение, что он сдал декларацию и уплатил налог за этот квартал. Инспекция сверяет книги покупок и продаж автоматически, и при отсутствии пары вычет снимут именно у покупателя.
Мы отгрузили товар в 2025 году без НДС, а деньги пришли в 2026, когда мы стали плательщиком. Нужен счёт-фактура?
Нет. Налог считается по дате отгрузки, а она приходится на период, когда обязанности по НДС у вас не было. Оплата задним числом ничего не меняет и переоформлять документы прошлого года не нужно.
Мы перешагнём 20 миллионов в середине года. С какого дня выставлять счета-фактуры?
Обязанность по НДС появляется с 1-го числа месяца, следующего за месяцем превышения. Отгрузки, которые прошли до этой даты, остаются без налога, переоформлять их не нужно. А вот с первого дня нового месяца счёт-фактура обязателен на каждую отгрузку в адрес компаний и предпринимателей.
Сколько хранить счета-фактуры и книги продаж?
Пять лет, как и остальные документы налогового учёта. Срок считается с окончания года, в котором документ использовался при расчёте налога. Электронные счета-фактуры хранятся у оператора, но выгрузку архива лучше держать и у себя.



