Содержание статьи
Что происходит в день, когда деньги упали на счёт
Налоговая база по НДС возникает по той дате, которая наступила раньше, отгрузка или оплата. Так устроен п. 1 ст. 167 НК. У бизнеса, который работает по предоплате, раньше почти всегда наступает оплата.
Деньги пришли 20 марта, товар уедет к покупателю в мае. Государство мая не ждёт. Налог с полученной суммы начисляется в первом квартале, попадает в декларацию за первый квартал и уплачивается тремя равными долями начиная с 28 апреля. Вместе с начислением появляется вторая обязанность, документальная. Продавец выписывает авансовый счёт-фактуру, регистрирует его в книге продаж и передаёт покупателю.
Собственник узнаёт об этом обычно в тот момент, когда бухгалтер приносит декларацию с суммой, которой не ждали. Товар ещё на складе, акта нет, поставка не закрыта, а платить надо.
Пять календарных дней на счёт-фактуру на аванс
Срок задан п. 3 ст. 168 НК. Пять календарных дней, а не рабочих. День поступления денег входит в этот срок. Если пятый день выпал на выходной или праздник, крайняя дата сдвигается на ближайший рабочий день по п. 7 ст. 6.1 НК.
Предоплата пришла в пятницу 20 марта, значит выписать документ надо не позднее вторника 24 марта. Не «в течение недели» и не «до конца месяца», как это часто происходит на практике.
Документ составляется в двух экземплярах. Один остаётся у продавца и идёт в книгу продаж, второй уходит покупателю. При электронном обмене второй экземпляр не печатают, но передать файл контрагенту всё равно обязаны.
Кого эта обязанность касается
Авансовые счета-фактуры выставляет продавец, который платит НДС. Компания или ИП на общей системе. Упрощенец, который перешагнул порог выручки 20 миллионов рублей и работает на ставке 5, 7 или 22 процента. Обязанность привязана к статусу плательщика налога, а не к размеру бизнеса, поэтому маленькое ООО с одним заказом в квартал попадает под неё ровно так же, как завод.
Упрощенец с выручкой ниже порога счета-фактуры не выставляет вообще, ни на отгрузку, ни на предоплату, а сама граница разобрана в материале о том, кому на УСН нужны счета-фактуры.
Когда авансовый счёт-фактуру выставлять не нужно
Исключения короткие и закрытые. Документ не составляют, когда:
- операция освобождена от НДС по ст. 149 НК или вообще не является объектом налогообложения;
- продавец пользуется освобождением по ст. 145 или 145.1 НК;
- товары, работы или услуги имеют производственный цикл дольше шести месяцев и входят в перечень из постановления Правительства от 28.07.2006 № 468;
- реализация облагается по нулевой ставке, включая экспорт;
- покупатель не платит НДС и стороны письменно договорились счета-фактуры не составлять по пп. 1 п. 3 ст. 169 НК;
- отгрузка прошла в течение тех же пяти дней и внутри того же квартала.
С длительным циклом есть подвох. Само по себе шестимесячное производство ничего не даёт. Нужен раздельный учёт таких операций, контракт с покупателем и заключение о длительности цикла, которые подаются вместе с декларацией за квартал получения денег. Без этого комплекта налог начисляется на общих основаниях.
Отгрузка в пределах пяти дней и её граница
Разрешение не выставлять счёт-фактуру, когда товар уходит в те же пять дней, дано разъяснениями Минфина, а не прямой нормой НК. Работает оно ровно до конца квартала.
Аванс получен 20 сентября, отгрузка 23 сентября. Один квартал, разрыв три дня, авансовый документ можно не выписывать и налог посчитать один раз по отгрузке. Аванс получен 29 сентября, отгрузка 2 октября. Разрыв те же три дня, но квартала уже два, и правило не спасает. Налог возникает в третьем квартале, счёт-фактура на предоплату обязателен.
Опасно это послабление ещё и тем, что дата отгрузки постоянно уезжает. Машина не пришла, склад не собрал партию, и льготные пять дней истекли незаметно.
Что грозит за пропуск
Отсутствие счетов-фактур инспекция квалифицирует как грубое нарушение правил учёта по ст. 120 НК. Дальше всё зависит от того, пострадал ли бюджет.
Если налог с аванса был начислен и отражён в декларации, а самих документов нет, штраф составит 10 000 рублей за нарушения внутри одного квартала и 30 000 рублей, если та же история тянется через несколько кварталов.
Если налог с аванса вообще не начислили, картина другая. Занижена база, и штраф считается как 20 процентов от неуплаченного налога, но не меньше 40 000 рублей. Сверх штрафа доначисляется сам налог и пени за каждый день просрочки.
Отдельно живёт риск по камеральной проверке по НДС. Инспекция видит поступление предоплаты по банку и в запросе просит объяснить, почему база квартала меньше. Разговор начинается не со штрафа, а с требования, но заканчивается там же.
Считаем на сделке в 6 100 000 рублей
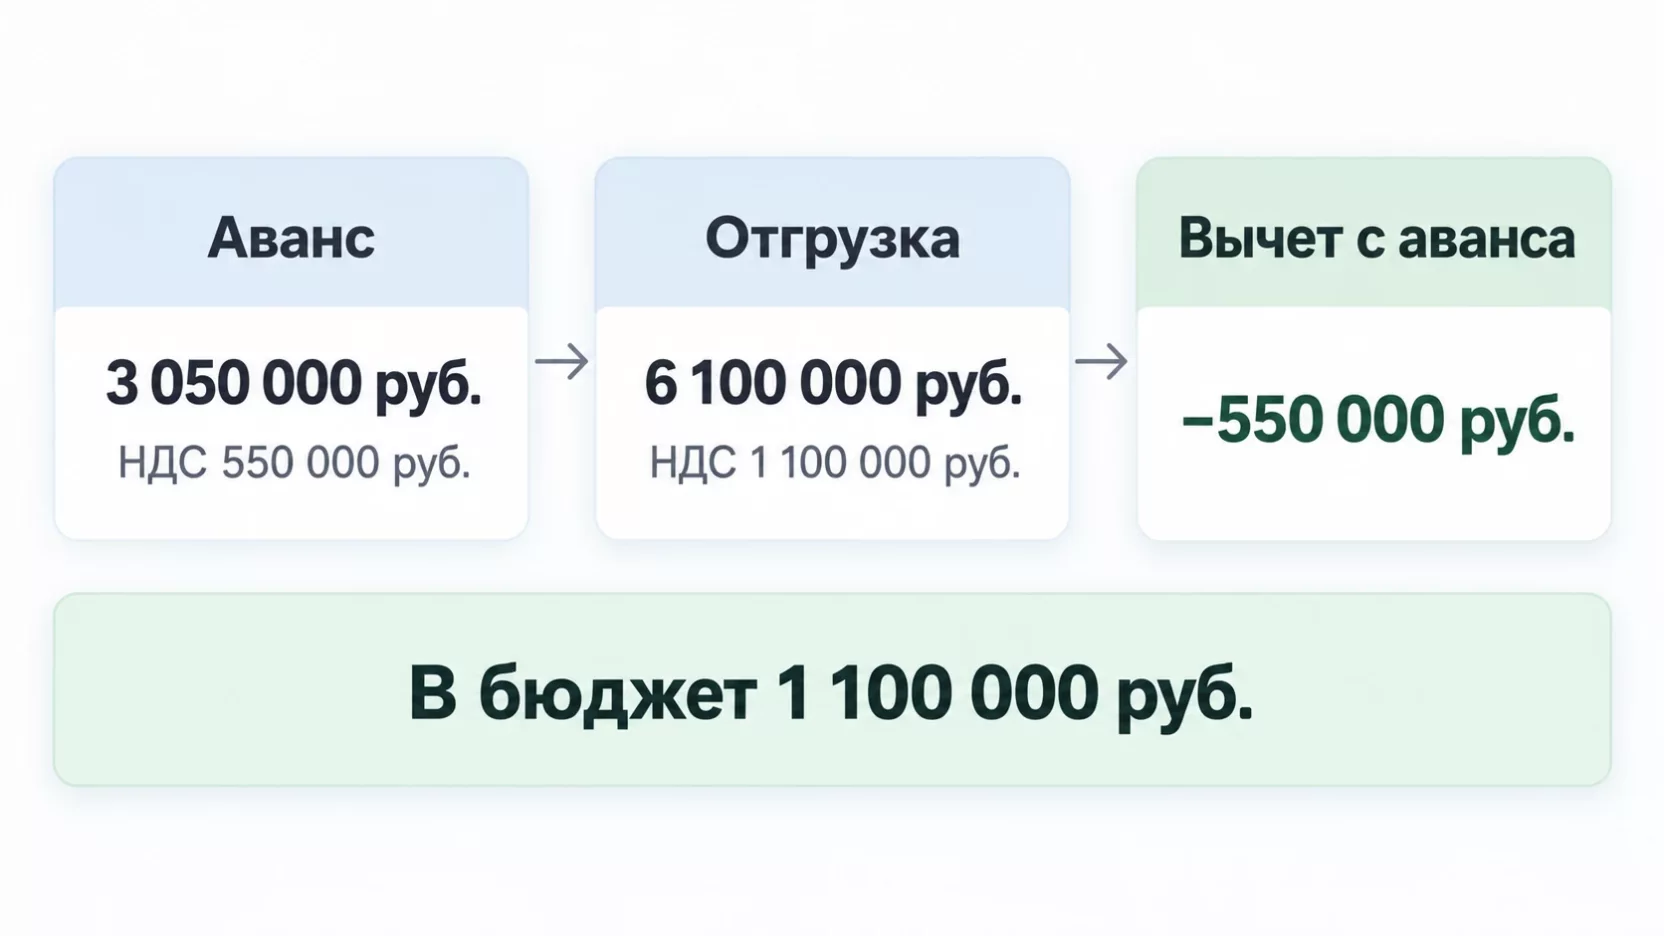
Компания на общей ставке 22 процента заключила договор на 6 100 000 рублей с налогом, то есть 5 000 000 рублей плюс 1 100 000 рублей НДС. Покупатель внёс половину вперёд, 3 050 000 рублей, деньги пришли 20 марта.
Налог с аванса считается по расчётной ставке и равен 550 000 рублей. Эта сумма попадает в декларацию за первый квартал.
Отгрузка прошла в мае. Налог с отгрузки 1 100 000 рублей, одновременно продавец забирает вычет ранее начисленных 550 000 рублей. За второй квартал по этой сделке в бюджет уходит 550 000 рублей. Итого 1 100 000 рублей, ровно столько, сколько заложено в цену договора.
Теперь тот же аванс без счёта-фактуры и без начисления. Первый квартал показан без 550 000 рублей налога. При проверке инспекция снимает недоимку 550 000 рублей, добавляет штраф 110 000 рублей по ст. 120 НК и пени за весь период просрочки. Плюс покупатель, который не получил документ и не взял свой вычет.
Претензии покупателя, которые дороже штрафа
Покупатель, перечисливший предоплату, имеет право принять налог к вычету сразу, не дожидаясь поставки. Для этого ему нужны три вещи. Авансовый счёт-фактура от продавца, платёжка на предоплату и условие о предоплате в договоре.
Нет первого документа, нет и вычета. В нашем примере покупатель на квартал раньше срока мог вернуть себе 550 000 рублей оборотных средств, но не вернул. Дальше начинается неприятное. Снабженец звонит, финансовый директор пишет письмо, в новом договоре появляется пункт о возмещении убытков за непредставленные документы, а на следующий тендер вас просто не зовут.
Начислил при авансе, принял к вычету при отгрузке
Механизм устроен так, чтобы налог по одной сделке не платился дважды. При получении денег продавец начисляет налог по расчётной ставке. При отгрузке он начисляет налог со всей стоимости поставки и в этом же квартале забирает вычет той суммы, которую заплатил с аванса. Основание для вычета НДС с аванса у продавца лежит в п. 8 ст. 171 и п. 6 ст. 172 НК.
Слабое место связки в том, что вычет надо заявить. Сам он не появляется. Если авансовый счёт-фактура не выписан или потерялся, регистрировать в книге покупок нечего, и компания платит налог с одной сделки два раза. Такие переплаты копятся месяцами и всплывают на годовой сверке. Понять, ведётся ли этот учёт вообще, помогают несколько точных вопросов бухгалтеру, они разобраны в материале о том, как директору проверить бухгалтера.
Авансы на стыке кварталов
Последняя неделя марта, июня, сентября и декабря приносит больше всего ошибок. Менеджер просит клиента «оплатить сегодня, чтобы закрыть план», деньги падают 30 числа, а отгрузка планировалась на начало следующего месяца.
Для налога важен день зачисления на расчётный счёт, а не дата платёжного поручения покупателя. Деньги ушли от клиента 30 сентября, но зашли к вам 1 октября, значит база возникает в четвёртом квартале.
Правило простое. В последние дни квартала бухгалтерия смотрит выписку каждый день. Один пропущенный платёж 30 декабря превращается в уточнённую декларацию и разговор с инспекцией в январе.
Частичные авансы и несколько платежей
Каждое поступление живёт своей жизнью. Клиент платит 30 процентов при подписании, 40 процентов перед сборкой и остаток по факту. Первые два платежа требуют по отдельному счёту-фактуре в те же пять дней от каждой даты.
Если в одной платёжке смешаны погашение старого долга и новая предоплата, авансовый документ выписывается только на предоплатную часть. Долг за уже отгруженный товар авансом не является, налог по нему посчитан раньше.
При частичной отгрузке вычет продавца ограничен налогом с фактически отгруженной части. Аванс был 3 050 000 рублей, а отгрузили на 1 220 000 рублей. К вычету идёт налог с отгрузки, 220 000 рублей, остальная часть авансового налога ждёт следующих поставок.
Возврат аванса и расторжение договора
Сделка сорвалась, деньги возвращены покупателю. Начисленный ранее налог продавец забирает обратно вычетом по п. 5 ст. 171 НК. Условий два, договор изменён или расторгнут и предоплата фактически возвращена.
Ключевое слово тут фактически. Подписанное соглашение о расторжении права на вычет ещё не даёт, деньги должны уйти со счёта. Дальше начинает тикать срок. Заявить вычет можно в течение года с момента возврата, для этого ранее выписанный авансовый счёт-фактура регистрируется в книге покупок. Пропустили год, деньги остались в бюджете навсегда.
Если стороны договорились не возвращать предоплату, а зачесть её в счёт другого договора с тем же покупателем, вычет тоже возможен, но конструкцию лучше оформить письменно и заранее показать бухгалтеру. Судебная практика здесь неоднородная, и небрежная переписка вместо соглашения обходится дорого.
Что меняется для упрощенцев на ставках 5 и 7 процентов
Пониженная ставка не отменяет ни начисление налога с предоплаты, ни авансовый счёт-фактуру. Правила общие, отличается только ставка, по которой считают налог.
Компания на упрощёнке со ставкой 5 процентов подписала договор на 2 100 000 рублей, в цене 100 000 рублей налога. Покупатель внёс половину, 1 050 000 рублей. Налог с аванса 50 000 рублей уходит в декларацию текущего квартала. При отгрузке начисляется 100 000 рублей и принимается к вычету ранее посчитанные 50 000 рублей.
Здесь живёт частая и дорогая путаница. Права на вычет входного налога у ставок 5 и 7 процентов действительно нет, поставщики предъявляют налог, и он ложится в стоимость закупки. Но вычет собственного авансового налога при отгрузке этим ограничением не затронут, он прямо подтверждён методическими рекомендациями ФНС по НДС для упрощёнки. Бухгалтер, который решил, что «на пятёрке вычетов не бывает вообще», заплатит по сделке 150 000 рублей вместо 100 000. Налог по договору с предоплатой вырастает в полтора раза против того, что заложено в цене, и особенно больно это бьёт там, где цена без НДС в договоре прописана неаккуратно.
Новая строка 5б делает пропуск заметным
С 1 апреля 2026 года действует обновлённая форма счёта-фактуры, утверждённая постановлением Правительства от 23.01.2026 № 26. В отгрузочном документе появилась строка 5б, куда продавец вписывает номер и дату авансового счёта-фактуры, если поставка идёт в счёт ранее полученной предоплаты. В книге продаж для той же цели добавлена графа 11а.
Смысл изменения для собственника простой. Связка двух документов теперь считывается автоматикой инспекции. Пустая строка 5б в отгрузочном счёте-фактуре по договору с предоплатой становится готовым поводом для требования, и объясняться придётся не в конце проверки, а сразу.
Как закрыть тему за один рабочий день
Порядок держится на настройках, а не на памяти бухгалтера. Загрузка банковской выписки в учётную программу ставится на каждый день, и назначение платежа разносится сразу. Формирование авансовых счетов-фактур выносится в регламентную операцию с отдельным прогоном на последние дни квартала. В договорах с предоплатой условие о ней прописывается прямым текстом с суммой или процентом, без этой строки покупатель не заберёт свой вычет даже с вашим документом на руках.
Проверить себя можно за пятнадцать минут. Возьмите книгу продаж за прошлый квартал и сверьте количество авансовых записей с числом поступивших предоплат по банку. Расхождение означает, что документы выписаны не на всё.
Итоги
Предоплата запускает налог в день зачисления денег, а счёт-фактура на аванс выставляется за пять календарных дней. Не выставлять его можно только в закрытом перечне случаев, и отгрузка в пределах пяти дней работает лишь внутри одного квартала. Цена пропуска складывается из штрафа по ст. 120 НК, доначисленного налога с пенями и претензий покупателя, потерявшего вычет. Упрощенцы на ставках 5 и 7 процентов начисляют налог с аванса наравне со всеми и вычет собственного авансового налога при отгрузке не теряют.
Частые вопросы
Нужен ли авансовый счёт-фактура, когда предоплату вносит обычный покупатель-физлицо?
Физическому лицу счёт-фактура не нужен, ему достаточно кассового чека. Начислить налог с полученной суммы продавец всё равно обязан, а в книге продаж такие поступления отражаются на основании чеков или сводного документа за период. Для интернет-магазинов и розницы с предзаказами это самая частая точка ошибки.
Мы не выставляли авансовые счета-фактуры весь прошлый квартал. Что делать сейчас?
Порядок зависит от того, был ли начислен налог. Если налог в декларации есть, документы выписываются датами получения денег и регистрируются в книге продаж дополнительными листами. Если налог не начислялся, придётся подать уточнёнку по НДС, доплатить налог и пени до её отправки, тогда штрафа по ст. 122 НК не будет. Разбирать это лучше с бухгалтером, а не самостоятельно.
Обеспечительный платёж и задаток считаются авансом для НДС?
Если по договору такой платёж засчитывается в счёт оплаты товаров, работ или услуг, Минфин рассматривает его как предоплату со всеми последствиями. Налог начисляется в момент, когда стороны договорились о зачёте или зачёт фактически произошёл. Платёж по предварительному договору, который обеспечивает только само заключение основного договора, в базу не попадает.
Деньги за покупателя перечислило третье лицо. Кого указывать в документе?
Покупателем в счёте-фактуре остаётся сторона договора, а не тот, кто фактически отправил платёж. Реквизиты платёжного поручения указываются те, по которым деньги реально поступили. Основание для платежа за покупателя стоит получить письмом, иначе поступление придётся объяснять при проверке.
Планируют ли отменить авансовые счета-фактуры?
Такие предложения обсуждались не раз, но действующих планов отмены нет. Движение идёт в обратную сторону, с 2026 года связка между авансовым и отгрузочным документом отражается прямо в форме счёта-фактуры и в книге продаж, то есть контроль стал плотнее.
Аванс получен до того, как компания стала платить НДС. Нужен ли документ?
Пока компания не была плательщиком налога, счёт-фактура на предоплату не выставляется. Но если отгрузка приходится уже на период с НДС, налог с этой поставки платит продавец, и без оговорки в договоре он уходит из собственной прибыли. Договоры с переходящими авансами имеет смысл пересмотреть заранее.



