Содержание статьи
Из чего складывается налог селлера
На объекте «доходы минус расходы» налог платят с разницы между выручкой и затратами. Базовая ставка 15 процентов, в отдельных регионах для некоторых видов деятельности она ниже.
Доходом считается вся сумма, которую покупатели заплатили за ваш товар на площадке. Не выплата на расчётный счёт, а полная стоимость продаж по отчёту о реализации. Комиссия, логистика и удержанные штрафы сначала попадают в доход и только потом отдельно уходят в расходы. Поэтому продавец, который получил за год 9 миллионов рублей выплат, спокойно может иметь доход 13 миллионов и вместе с ним обязанности по НДС. Если ваша выручка подходит к порогу, посмотрите разбор про доход близко к лимиту 20 млн.
Затрата уменьшает налог, когда она оплачена, подтверждена документами и связана с получением дохода. На упрощёнке работает кассовый метод, поэтому начисленная, но не оплаченная услуга в расчёт не идёт. Удержание площадки при этом приравнивается к оплате в день удержания по отчёту.
Товар списывается только после продажи
Это правило ломает больше всего расчётов. Стоимость покупных товаров уходит в расходы не тогда, когда вы заплатили поставщику, и не тогда, когда завезли партию на склад площадки, а только после того, как товар купил конечный покупатель. Так написано в подпункте 2 пункта 2 статьи 346.17 НК.
Считаем в деньгах. За год продано товара на 12 миллионов рублей, себестоимость проданного 5,4 миллиона. Поставщикам при этом заплачено 8,4 миллиона, потому что селлер закупался под сезон и держит запас. Разница в 3 миллиона лежит на складе. В расходы года попадут 5,4 миллиона, а не 8,4. Оставшиеся три миллиона перейдут на следующий год и уменьшат налог только тогда, когда партия распродастся. Налог с этой разницы составляет 450 тысяч рублей, и заплатить его придётся живыми деньгами, которые уже вложены в коробки на складе.
Отсюда практический вывод. Товарный учёт селлеру нужен ради налога, а не ради красивых отчётов. Без учёта остатков вы либо завышаете расходы и получаете доначисления, либо занижаете их и переплачиваете. Себестоимость каждой проданной единицы и регулярная сверка остатков с отчётами площадки обязательны, иначе объект «доходы минус расходы» превращается в лотерею.
Комиссия площадки
Вознаграждение маркетплейса за продажу учитывается полностью. Основание есть в подпункте 24 пункта 1 статьи 346.16 НК, там названы расходы на выплату вознаграждения по агентским договорам и договорам комиссии.
Сумма берётся из отчёта о реализации, который площадка формирует за период. Датой расхода считается дата удержания по отчёту, а не дата поступления денег на счёт. Если комиссию удержали 31 марта, а выплату сделали 8 апреля, комиссия относится к первому кварталу.
Отдельная просьба к тем, кто ведёт учёт вручную. Не берите комиссию из банковской выписки. В выписке одна свёрнутая сумма, из неё невозможно вытащить ни доход, ни отдельные виды удержаний, разложить выплату можно только по трём отчётам маркетплейса.
Логистика, хранение и приёмка
Сюда входят доставка товара до склада площадки, логистика до покупателя, обратная логистика по возвратам, хранение и платная приёмка. Это транспортные и складские услуги, они укладываются в подпункт 23 пункта 1 статьи 346.16, а часть услуг склада проходит как материальные расходы по подпункту 5.
Условие одно. Услуга должна быть выделена в отчёте площадки или в акте отдельной строкой. Общая формулировка «услуги маркетплейса» одной суммой на 400 тысяч рублей проверку не переживёт, инспектор попросит расшифровку. Детализацию удержаний по видам площадки выгружают в личном кабинете, сохраняйте её вместе с отчётом за каждый период.
Реклама и продвижение
Продвижение в поиске площадки, оплата показов, баннеры и автоматические кампании учитываются в расходах. Это реклама через информационно-телекоммуникационные сети, она не нормируется и списывается полностью.
А вот скидка, которую вы дали за свой счёт по акции площадки, в расходы не идёт. Она уменьшает цену продажи, а значит и ваш доход. Дважды одну и ту же сумму учесть не получится.
Нормируются другие затраты, например призы и подарки покупателям в розыгрышах. Для них действует лимит в 1 процент выручки от реализации.
Упаковка и маркировка
Коробки, пакеты, воздушно-пузырчатая плёнка, скотч, стикеры, термоэтикетки идут в материальные расходы по подпункту 5 пункта 1 статьи 346.16. Они списываются по мере оплаты поставщику, ждать продажи товара здесь не нужно.
Коды маркировки «Честного знака», плата за их выпуск, услуги по нанесению и работы стороннего склада по упаковке тоже уменьшают налог. Только оформляйте накладные и акты на компанию или на ИП. Чек из строительного магазина, пробитый как обычному покупателю, документом для расхода не станет.
Штрафы площадки
Самый спорный пункт. До 2026 года ответ был однозначным. Перечень расходов на упрощёнке был закрытым, штрафов маркетплейса в нём не было, налог на них не уменьшался.
С 1 января 2026 года картина изменилась. Закон от 28.11.2025 № 425-ФЗ дополнил пункт 1 статьи 346.16 подпунктом 45, который разрешает учитывать иные затраты по правилам главы 25 НК. А в главе 25 санкции за нарушение договорных обязательств прямо названы внереализационными расходами. Удержание за подмену вложения, за срыв поставки или за нарушение требований к упаковке идёт в пользу контрагента по договору, а в бюджет ничего не уходит.
Формальное основание появилось, но сложившейся практики по нему пока нет, и налоговая смотрит на такие суммы придирчиво. Если штрафы у вас заметные, решение принимайте вместе с бухгалтером и заранее собирайте документы, из которых видно, за что именно площадка удержала деньги.
Возвраты
Покупатель вернул товар, и доход периода уменьшается на сумму возврата. Себестоимость возвращённой единицы из расходов, наоборот, убирается, потому что реализации не было. Когда товар вернётся на склад и продастся снова, его стоимость спишется уже тогда.
Обратная логистика и хранение возврата остаются расходом в любом случае, даже если товар пришёл повреждённым и продать его больше нельзя. А вот сама стоимость испорченного товара в расходы не попадёт, ведь покупателю его так и не продали.
Съёмка, карточки и подрядчики
Раньше здесь всё упиралось в перечень. Фотосъёмка, инфографика для карточек, тексты описаний, услуги менеджера маркетплейса в него не входили, и налог на них не уменьшался.
Тот же подпункт 45 снял проблему. С 2026 года консультационные, маркетинговые и подобные услуги учитываются по правилам главы 25, если они экономически обоснованы и подтверждены документами. Съёмка товара и подготовка карточек часто проходят ещё и как рекламные расходы.
Что должно быть в бумагах. Договор с понятным предметом, акт с расшифровкой сделанного и подтверждение оплаты. Акт с формулировкой «оказаны услуги по договору, 80 000 рублей» без единой подробности выглядит как прямое приглашение снять расход. Пишите, сколько карточек оформлено, какие артикулы сняты, за какой период велись кампании.
Что не примут даже в 2026 году
Открытый перечень не означает, что теперь можно всё. Есть затраты, которые не пройдут ни при каком раскладе.
- Штрафы, пени и другие санкции в бюджет и во внебюджетные фонды. Ваш налоговый штраф налог не уменьшает.
- Расходы без документов. Перевод на карту знакомому за услуги, закупка товара по устной договорённости, оплата по фотографии чека в переписке.
- Личные траты владельца, проведённые через бизнес. Телефон супруги, ремонт квартиры, поездка в отпуск.
- Затраты, не связанные с получением дохода, и суммы, явно завышенные против рыночных.
- Стоимость товара, который оплачен и лежит на складе, но ещё не продан.
- Скидки, которые вы дали покупателям за свой счёт.
Документы, которые должны быть на руках
От площадки нужны оферта или договор, где отдельно стоит проверить условия агентского договора с маркетплейсом, отчёты о реализации за каждый период, акты и счета на услуги, детализация удержаний по видам. Отчёт должен позволять разложить одну выплату на выручку, комиссию, логистику, хранение, рекламу и штрафы. С 1 октября 2026 года требования к документам площадок ужесточает закон о платформенной экономике № 289-ФЗ.
От поставщиков нужны накладная или универсальный передаточный документ на каждую партию, договор и подтверждение оплаты. Без накладной товар в расходах не появится, даже если деньги ушли с расчётного счёта.
Хранить всё это надо не в личном кабинете площадки, а у себя. Кабинет отдаёт отчёты за ограниченный срок, а налоговая приходит с вопросами за периоды трёхлетней давности. Заведите правило выгружать отчёты и детализацию сразу после закрытия месяца.
Самозанятые и физлица
Селлеры массово нанимают дизайнеров карточек, фотографов, менеджеров и сборщиков со стороны. Здесь два разных сценария и две разные цены ошибки.
Самозанятый подтверждает расход чеком из приложения «Мой налог». Без чека затрату не примут, даже если есть договор, акт и платёжное поручение. Так прямо сказано в части 8 статьи 15 закона № 422-ФЗ. Проверяйте статус исполнителя на дату каждой выплаты, потому что при потере статуса или превышении лимита в 2,4 миллиона рублей чек аннулируется, а вы задним числом становитесь налоговым агентом по НДФЛ и плательщиком взносов.
С обычным физлицом без статуса всё иначе. Выплата ему облагается НДФЛ и страховыми взносами, которые платит заказчик. Расход учесть можно, но вместе с ним придётся заплатить взносы, и реальная стоимость услуги вырастает примерно на треть.
Минимальный налог 1 процент
Пункт 6 статьи 346.18 НК устанавливает нижнюю границу. По итогам года считают налог обычным способом и отдельно 1 процент от всех доходов. В бюджет уходит большая из двух сумм.
Для торговли на площадках это обычное дело. Минимальный налог включается, когда расходы превышают примерно 93 процента выручки. При комиссии около 20 процентов, логистике, рекламе и себестоимости выше половины цены такая доля собирается легко.
Возьмём тот же оборот в 12 миллионов рублей, но себестоимость товара не 45, а 55 процентов. Расходы вместе со взносами составят 11 934 390 рублей, база 65 610 рублей, налог по ставке 15 процентов меньше 10 тысяч. Минимальный налог при этом равен 120 000 рублей, и заплатить нужно именно его. Если год закрыт с убытком, минимальный налог платится всё равно.
Разница между минимальным и обычным налогом не пропадает. В этом примере 110 158 рублей можно включить в расходы следующего года, а убыток переносится на будущее в течение десяти лет.
Маркетплейсы и УСН «доходы минус расходы» на конкретных цифрах
Точка равновесия считается просто. Шесть процентов от дохода равны 15 процентам от разницы, когда расходы составляют 60 процентов выручки. Всё, что выше этой доли, работает на объект «доходы минус расходы».
У торговли на площадках доля расходов почти всегда переваливает за 60 процентов, поэтому объект обычно выгоден. Но решает не средняя температура по рынку, а ваша структура затрат. Возьмём ИП без работников с годовой выручкой 12 миллионов рублей.
| Статья расходов | Доля выручки | Сумма, руб. |
|---|---|---|
| Себестоимость проданного товара | 45% | 5 400 000 |
| Комиссия площадки | 20% | 2 400 000 |
| Логистика и хранение | 12% | 1 440 000 |
| Реклама и продвижение | 6% | 720 000 |
| Упаковка и маркировка | 2% | 240 000 |
| Съёмка, карточки, подрядчики | 3% | 360 000 |
| Страховые взносы за себя | 1,5% | 174 390 |
| Всего расходов | 89,5% | 10 734 390 |
Себестоимость проданного товара
- Доля выручки
- 45%
- Сумма, руб.
- 5 400 000
Комиссия площадки
- Доля выручки
- 20%
- Сумма, руб.
- 2 400 000
Логистика и хранение
- Доля выручки
- 12%
- Сумма, руб.
- 1 440 000
Реклама и продвижение
- Доля выручки
- 6%
- Сумма, руб.
- 720 000
Упаковка и маркировка
- Доля выручки
- 2%
- Сумма, руб.
- 240 000
Съёмка, карточки, подрядчики
- Доля выручки
- 3%
- Сумма, руб.
- 360 000
Страховые взносы за себя
- Доля выручки
- 1,5%
- Сумма, руб.
- 174 390
Всего расходов
- Доля выручки
- 89,5%
- Сумма, руб.
- 10 734 390
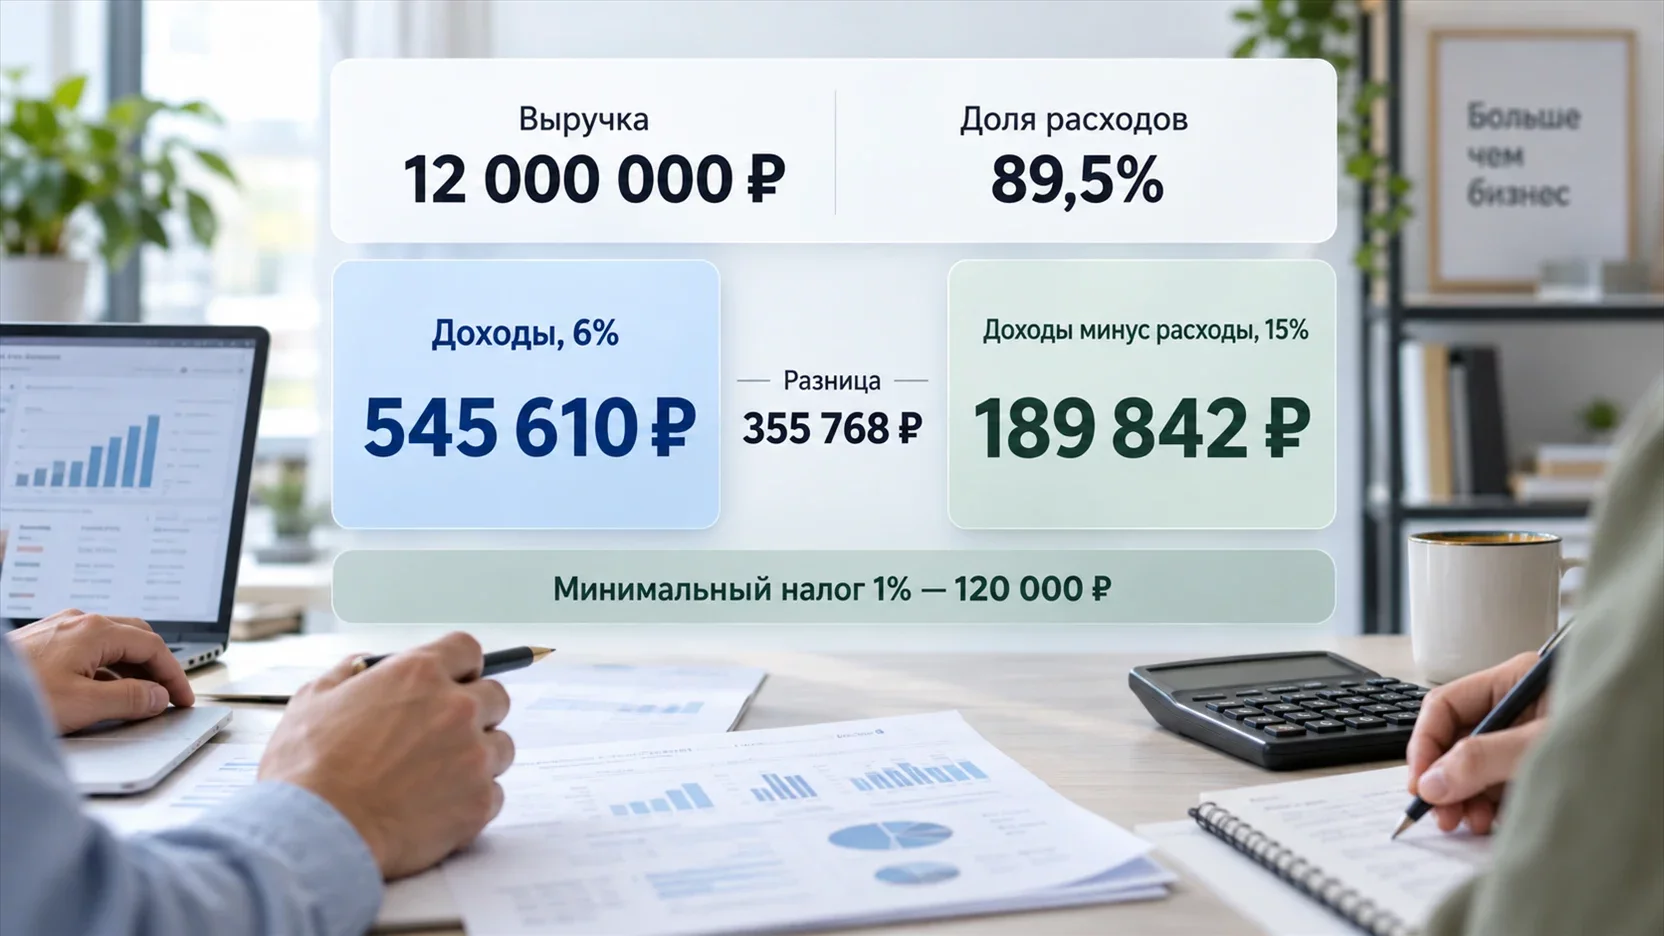
Налоговая база получается 1 265 610 рублей, налог по ставке 15 процентов 189 842 рубля. Минимальный налог здесь 120 000 рублей, он меньше, поэтому в бюджет уходит 189 842.
На объекте «доходы» тот же предприниматель заплатил бы 6 процентов от 12 миллионов, то есть 720 000 рублей. Из этой суммы вычитаются страховые взносы за себя, в 2026 году это 57 390 рублей фиксированных плюс 1 процент с дохода свыше 300 тысяч, ещё 117 000 рублей. Налог к уплате составит 545 610 рублей.
Разница в 355 768 рублей за год и есть ответ на вопрос, стоит ли селлеру возиться с товарным учётом. При типичной марже маркетплейса выигрывает «доходы минус расходы». Но объект перестаёт быть выгодным, когда вы торгуете с большой наценкой и почти без затрат, когда значительная часть подрядчиков работает без документов или когда учёт остатков в компании никто не ведёт.
Как проверить себя до годовой декларации
Короткий порядок действий на декабрь.
- Сверьте доход в книге учёта с суммой продаж по отчётам всех площадок, а не с поступлениями на счёт, и сложите их в один учёт по нескольким площадкам.
- Пересчитайте остатки товара на складах площадки и на своём складе. Стоимость нераспроданного в расходы года не идёт.
- Разложите каждое удержание по видам и убедитесь, что на каждый вид есть строка в отчёте или акт.
- Соберите чеки от всех самозанятых за год и сверьте их с платежами.
- Посчитайте 1 процент от дохода и сравните с обычным налогом.
- Проверьте, не подошла ли выручка к порогу НДС в 20 миллионов рублей, считая её по правилам для выручки селлера для лимита НДС.
Если такую проверку в вашей компании не делает никто, начните с более простого вопроса о том, как директору проверить бухгалтера. Час работы в декабре обычно экономит сотни тысяч рублей в марте.
Частые вопросы
Можно ли сменить объект налогообложения, если «доходы минус расходы» не подошли?
Объект меняют только с начала календарного года. Уведомление в налоговую подают до 31 декабря года, предшествующего смене. В середине года перейти нельзя, даже если расчёт оказался невыгодным уже в феврале.
Товар закупили на объекте «доходы», а продали после перехода на «доходы минус расходы». Расход примут?
Обычно нет. Налоговая ссылается на пункт 4 статьи 346.17 НК, по которому затраты, относящиеся к периоду применения объекта «доходы», после смены объекта не учитываются. Судебная практика по этому вопросу неоднородна, поэтому старые остатки безопаснее распродать до перехода.
Товар сгорел или пропал на складе площадки. Что с расходами?
Стоимость утраченного товара в расходы не попадает, потому что реализации покупателю не было. Компенсация от площадки при этом признаётся доходом. Продавцам, пострадавшим от пожаров на складах Wildberries, постановление Правительства № 1074 от 25.08.2026 даёт отсрочку и рассрочку по налогам, но это перенос срока уплаты, а не освобождение от неё. Порядок описан в разборе про отсрочку налогов после пожара на складе.
Можно ли учесть расходы, оплаченные с личной карты предпринимателя?
Да, у ИП имущество не делится на личное и предпринимательское. Важно, чтобы договор, накладная или акт были оформлены на предпринимателя, а сама покупка относилась к торговой деятельности. Оплата с карты подтверждается выпиской.
Нужна ли селлеру своя онлайн-касса при продажах через площадку?
При продаже через маркетплейс чек покупателю пробивает сама площадка, она участвует в расчётах как агент. Собственная касса понадобится, если вы продаёте напрямую со своего сайта, в розничной точке или принимаете оплату от покупателя сами.
Как подтвердить расходы на товар, закупленный за границей?
Понадобятся контракт, инвойс, декларация на товары и платёжные документы. Расходы в валюте пересчитываются в рубли по курсу Центробанка на дату оплаты. Таможенные пошлины и сборы учитываются отдельной статьёй, а сама стоимость партии списывается по общему правилу, по мере продажи товара покупателям.



