Содержание статьи
Почему выплата на счёт не равна вашему доходу
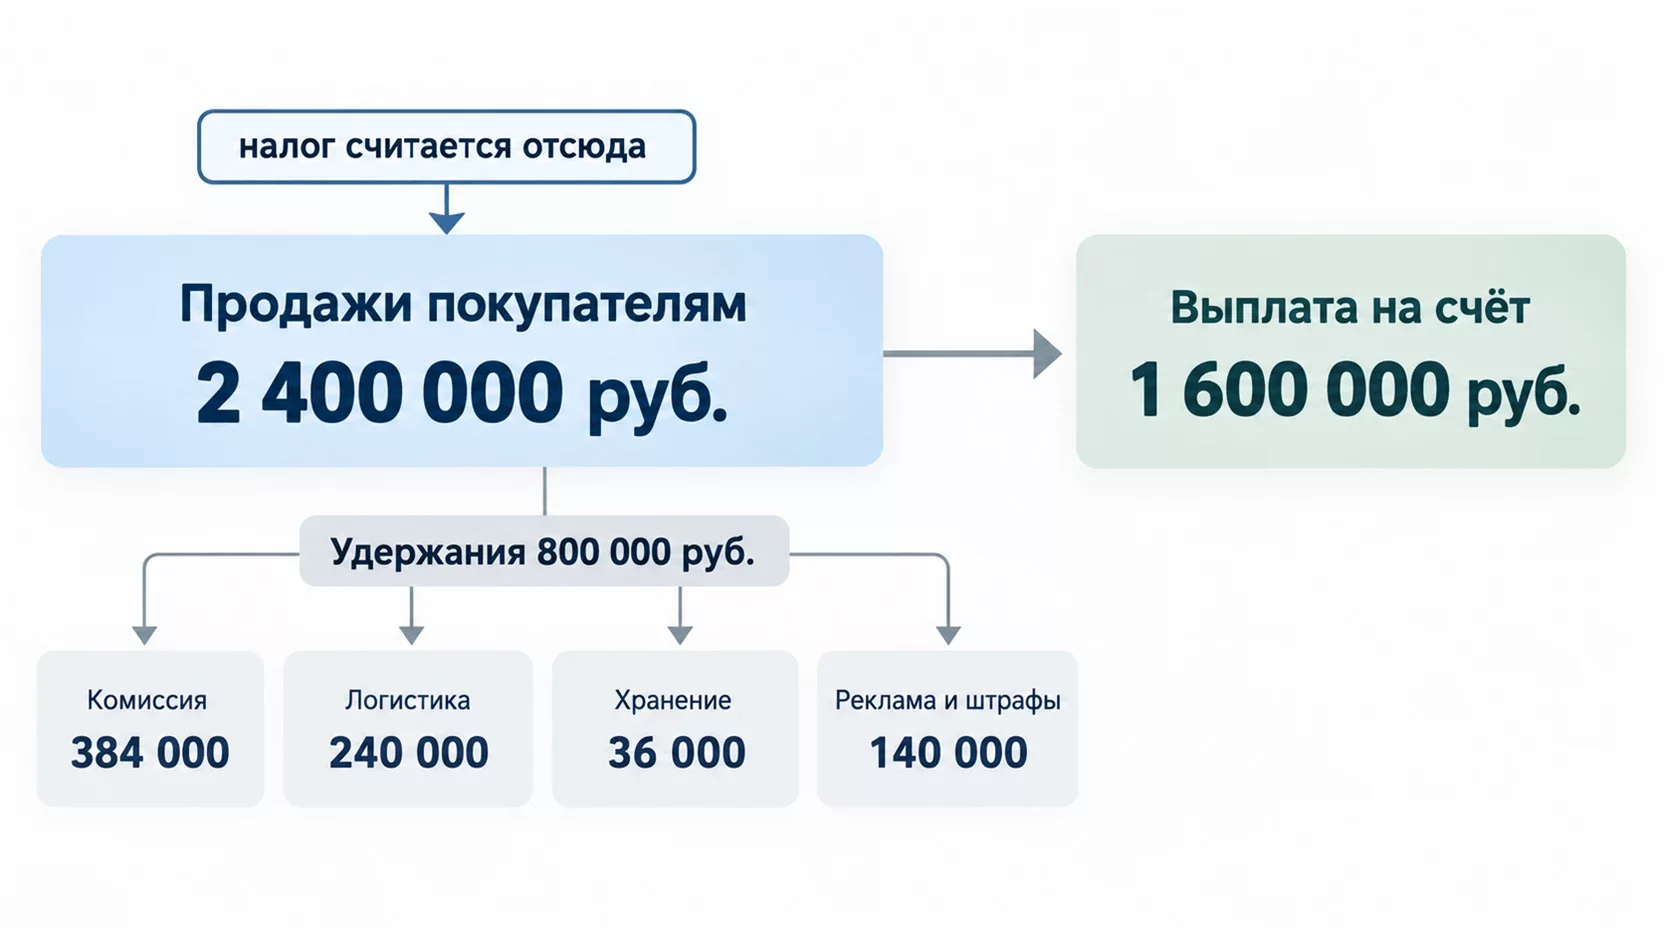
Площадка продаёт ваш товар от своего имени, но за ваш счёт. Это агентская схема, а её условия целиком лежат в агентском договоре с маркетплейсом. Покупатель платит полную цену, деньги попадают на счёт маркетплейса, площадка вычитает своё вознаграждение и стоимость услуг, остаток перечисляет вам.
Для налоговой ваш доход это полная цена, которую заплатил покупатель. Не остаток. Комиссия, логистика, хранение, реклама и штрафы становятся вашими расходами, а не скидкой с выручки. Правило прямое, доходом признаётся вся сумма реализации, и удержанное посредником вознаграждение из неё не вычитается.
Отсюда две дорогие ошибки. Одни продавцы платят налог с суммы, которая пришла на счёт. Другие по поступлениям считают лимит выручки. Порог, после которого упрощенец начинает платить НДС, в 2026 году равен 20 млн рублей и считается по полному доходу. Продавец, которому на счёт приходит 1,6 млн в месяц, уверен, что до порога далеко, а фактический доход у него 2,4 млн в месяц, и 20 млн он проходит уже в сентябре. Как выглядит подход к доходу близко к лимиту 20 млн на УСН, стоит разобрать заранее, а не в декабре.
Формула, по которой площадка считает выплату
Продажи минус удержания равно выплата. Три величины, и в декларацию идёт первая, а на счёт приходит третья.
Возьмём обычный месяц небольшого магазина.
| Строка | Сумма, руб. |
|---|---|
| Продажи покупателям | 2 400 000 |
| Комиссия площадки | 384 000 |
| Логистика и доставка | 240 000 |
| Хранение | 36 000 |
| Реклама и продвижение | 120 000 |
| Штрафы и прочие удержания | 20 000 |
| Выплата на расчётный счёт | 1 600 000 |
Продажи покупателям
- Сумма, руб.
- 2 400 000
Комиссия площадки
- Сумма, руб.
- 384 000
Логистика и доставка
- Сумма, руб.
- 240 000
Хранение
- Сумма, руб.
- 36 000
Реклама и продвижение
- Сумма, руб.
- 120 000
Штрафы и прочие удержания
- Сумма, руб.
- 20 000
Выплата на расчётный счёт
- Сумма, руб.
- 1 600 000
Налог на упрощёнке с объектом «доходы» считается с 2 400 000 и равен 144 000 рублей. Если посчитать с выплаты, выйдет 96 000. Разница 48 000 рублей в месяц и 576 000 за год. Плюс пени и штраф по статье 120 НК, если занижение вскроется на проверке. Двадцать процентов от неуплаченного налога с этой суммы дают ещё 115 200 рублей.
Отчёт о реализации, он же отчёт агента
Это главный документ продавца. Площадки называют его по-разному, отчёт о реализации, отчёт агента, отчёт комиссионера, отчёт об исполнении поручения. Суть одна, площадка сообщает, что и по какой цене продала от вашего имени.
Что в нём есть. Перечень проданных позиций с артикулами и количеством, цена продажи каждой единицы, скидки и компенсации площадки, возвраты покупателей, итог реализации за период.
За какой период он формируется. Wildberries отдаёт отчёт понедельно, Ozon за календарный месяц. Периодичность и дату публикации проверьте в своём кабинете, площадки их меняют. Важно другое, у отчёта есть закрытый период с точными границами, и именно этот период попадает в учёт.
Что проверять в первую очередь. Совпадает ли период отчёта с тем, что вы уже загрузили в учёт, нет ли пропущенной недели. Сходится ли итог реализации с суммой строк. Не появились ли в отчёте корректировки за прошлые периоды, площадки регулярно доначисляют и сторнируют задним числом. Есть ли отдельно выделенные возвраты, они уменьшают доход того периода, в котором произошли. Череда продаж с быстрым возвратом выглядит в отчёте одинаково подозрительно и для площадки, и для инспекции, поэтому самовыкупы дают налоговые риски раньше, чем эффект в выдаче.
Именно этот отчёт подтверждает дату и сумму дохода. На упрощёнке доход возникает тогда, когда деньги покупателя поступили площадке, а не тогда, когда площадка перевела остаток вам. Логика простая, в этот момент вы уже получили право распоряжаться деньгами, просто ими распорядилась площадка в счёт своих услуг.
Детализация удержаний и услуг площадки
Второй источник данных, без которого вы не увидите расходы. В отчёте о реализации удержания часто идут одной строкой или общей суммой, а бухгалтерии нужна расшифровка по видам.
Что там должно быть. Комиссия по каждой продаже, стоимость доставки до покупателя и обратной логистики, хранение на складе площадки, платное размещение и реклама, приёмка, утилизация, штрафы за нарушение правил, подписки и сервисные платежи.
Каждый вид услуги площадка закрывает своим документом, универсальным передаточным документом или актом. Эти документы и есть основание для расходов, без них расход в декларации не защищён.
Здесь же прячется главная разница между объектами налогообложения. На упрощёнке «доходы минус расходы» вся детализация работает на вас, каждая подтверждённая строка снижает налог, и полный список того, что списывает селлер на УСН, стоит держать под рукой. На объекте «доходы» комиссия и услуги площадки налог не уменьшают вообще. В нашем примере это 800 000 рублей затрат за месяц, которые в расчёт налога не попадут. Прежде чем выбирать объект, посчитайте свою реальную долю удержаний.
Движение товара и остатки на складах площадки
Третий отчёт про сам товар. Он показывает, сколько единиц вы отгрузили на склад площадки, сколько принято, сколько продано, сколько вернулось, сколько лежит сейчас и сколько потерялось или испортилось.
Зачем это бухгалтерии. Товар на складе маркетплейса остаётся вашим и висит на вашем балансе. Пока он не продан, это не расход. В момент продажи списывается себестоимость именно тех единиц, которые ушли покупателю. Без данных о движении списывать нечего и не с чего.
Что проверять. Сходится ли количество проданного в отчёте о реализации с количеством выбывшего в отчёте о движении. Совпадает ли остаток на конец периода с тем, что видит ваша учётная программа. Нет ли расхождений по приёмке, когда вы отправили сто коробок, а площадка приняла девяносто восемь. Нет ли потерь и брака, за которые площадка должна компенсацию.
Расхождение по количеству почти всегда означает расхождение по деньгам. Потерянный на складе товар это ваш убыток, если вы не заявили о нём вовремя.
Как три отчёта складываются в учет на маркетплейсах
По отдельности каждый отчёт бесполезен. Работает связка.
Отчёт о реализации даёт доход и дату дохода. Детализация удержаний даёт расходы и подтверждающие документы. Движение товара даёт себестоимость и остатки. Три документа за один и тот же период закрывают весь цикл сделки, от отгрузки на склад площадки до денег на счёте.
Проверка сходимости выглядит так. Итог реализации минус общая сумма удержаний должен дать сумму к выплате из отчёта. Сумма к выплате должна совпасть с поступлением в банке за этот период. Количество проданного должно совпасть с количеством выбывшего со склада. Если равенство не выполняется, дальше идти нельзя, сначала ищем причину.
Как отчёт соотносится с банковской выпиской
Выписка это не отчёт. В ней одна строка на весь период, и по ней невозможно понять, что продано и что удержано. Строить учёт от выписки нельзя, но сверять по ней обязательно.
Порядок простой. Берём закрытый период отчёта, находим в нём итог к выплате и соответствующее поступление в банке.
Полное совпадение бывает не всегда, и часть причин совершенно нормальна. Площадка платит с задержкой, и деньги за последнюю неделю месяца приходят в следующем. Удержания за один период переносятся в другой. Из выплаты вычитается долг по прошлому периоду. Иногда площадка платит одной суммой сразу за несколько отчётов.
Поэтому сверяйте не отдельную выплату с отдельным отчётом, а накопительный итог. Все продажи с начала года минус все удержания с начала года минус долг площадки перед вами на конец периода должны дать сумму всех поступлений на счёт.
Что делать, если отчёт и выписка не сходятся
Сначала отделите разрыв во времени от реальной ошибки. Разрыв во времени лечится сдвигом периода сверки, ошибка требует претензии.
Порядок разбора простой. Проверьте, не попало ли поступление в соседний период. Найдите в отчёте строки корректировок за прошлые периоды. Сложите все удержания заново по детализации и сравните с общей суммой удержаний в отчёте. Проверьте, нет ли компенсации, которую площадка обещала, но не начислила. Отдельно посмотрите штрафы, за что именно они наложены и есть ли основание.
Если после этого разница остаётся, запросите у площадки акт сверки взаиморасчётов за спорный период. Он показывает движение по вашему лицевому счёту у площадки и обычно сразу выявляет источник расхождения.
Дальше претензия, и здесь важен срок. У площадок он ограничен, а пропущенный срок означает, что отчёт принят и деньги вернуть уже не получится. Поэтому сверка идёт сразу после публикации отчёта, а не в апреле перед декларацией.
Никогда не подгоняйте учёт под выписку. Если сумма в отчёте отличается от поступления, в доход всё равно идёт сумма из отчёта, а разница остаётся долгом площадки перед вами или вашим долгом перед ней.
Продали в конце месяца, деньги пришли в следующем
Классическая ситуация. Товар продан 29 сентября, отчёт закрыт 30 сентября, выплата пришла 8 октября. В каком периоде доход.
На упрощёнке доход признаётся тогда, когда деньги покупателя поступили площадке. Покупатель заплатил в сентябре, значит доход сентябрьский, независимо от того, когда площадка перевела остаток. Дата платёжки на ваш счёт роли не играет.
Для квартальной границы это критично. Продажи последних дней сентября попадают в третий квартал и в авансовый платёж по упрощёнке за девять месяцев. Если ждать выписку и учитывать доход по факту прихода денег, часть выручки уедет в четвёртый квартал, аванс окажется занижен, а на разницу набегут пени.
То же самое на границе года. Декабрьские продажи это доход декабря, даже если деньги пришли в январе. Особенно чувствительно для тех, кто подходит к лимиту в 20 млн рублей, декабрьская отгрузка может перевести компанию через порог задним числом.
Зачем хранить отчёты и сколько лет
Отчёт маркетплейса это первичный документ. Не справка, не выгрузка для удобства, а основание записи в учёте. При проверке инспектор попросит показать, откуда взялась цифра дохода, и смотреть он будет именно отчёты.
Срок хранения пять лет. Пять лет после отчётного года требует закон о бухгалтерском учёте, пять лет с момента, когда данные использовались для расчёта налога, требует Налоговый кодекс. Если сроки по разным правилам различаются, берётся больший.
Хранить нужно у себя, а не в кабинете площадки. Площадка держит архив ограниченное время и не обязана хранить его пять лет вместо вас. Ушла ли старая выгрузка, изменился ли формат отчёта, закрылся ли кабинет, это ваши проблемы, а не её.
Годится любое надёжное место с доступом у нескольких человек, общий диск компании или папка в облаке. Формат сохраняйте исходный, а не переработанную сводную таблицу.
Что бывает при потере доступа к личному кабинету
Сценарии банальные. Уволился менеджер, на чей телефон приходил код входа. Сменился директор, а кабинет привязан к подписи прежнего. Площадка заблокировала аккаунт из-за нарушения правил.
Последствия одинаковые. Отчёты за прошлые периоды достать неоткуда. Проверка идёт за три года назад, а подтвердить доходы нечем. Инспекция в такой ситуации считает налог расчётным путём по своим данным, и результат почти всегда хуже вашего.
Профилактика недорогая. Привязывайте кабинет к рабочему телефону и почте компании, а не к личным контактам сотрудника. Держите список тех, у кого есть доступ, и отзывайте его в день увольнения. Выгружайте отчёты автоматически или по регламенту, чтобы архив пополнялся независимо от того, кто сегодня заходит в кабинет.
Отдельно проверьте договор с площадкой. С 1 октября 2026 года по закону о платформенной экономике № 289-ФЗ отношения с продавцом оформляются электронным договором, где должны быть прописаны размер и порядок расчёта вознаграждения, перечень санкций и правила блокировки. Читать эти условия лучше до блокировки, а не после.
Регламент выгрузки отчётов в компании
Учёт разваливается не от сложности правил, а от того, что никто не отвечает за выгрузку. Регламент нужен даже в компании из трёх человек.
Что в нём закрепить. Кто выгружает отчёты и в какой день недели. Куда складывает и под какими именами файлов. Кто проверяет сходимость трёх отчётов между собой. Кто и в какой срок оспаривает расхождения перед площадкой. Кто передаёт данные бухгалтеру и до какого числа.
Если площадок несколько, всё это делается по каждой отдельно, отчёты разных маркетплейсов не складываются в один файл, а как устроен единый учёт при торговле на WB и Ozon, разбираем в отдельном материале.
Автоматическая выгрузка снимает половину проблем, но не отменяет проверку. Обмен обрывается, площадка меняет формат, часть строк не доезжает. Раз в месяц кто-то живой должен сравнить число загруженных отчётов с числом опубликованных.
Проверить, что этот участок в порядке, собственник может и сам. Есть простые вопросы, по ответам на которые видно, как директору проверить бухгалтера без специальных знаний. Попросите показать сходимость за любой закрытый месяц. Три отчёта, одно поступление в банке, одна сумма дохода в декларации.
Частые ошибки продавцов
- Считать доходом деньги, пришедшие на счёт, и платить налог с урезанной суммы.
- Проверять лимит в 20 млн рублей по поступлениям, а не по продажам, и обнаружить обязанность по НДС задним числом, хотя выручка селлера для лимита НДС считается иначе.
- Хранить отчёты только в кабинете площадки и потерять их вместе с доступом.
- Не забирать акты и универсальные передаточные документы на комиссию, рекламу и логистику, а потом не иметь чем подтвердить расходы.
- Игнорировать отчёт о движении товара и списывать себестоимость примерно.
- Пропускать срок оспаривания отчёта и дарить площадке ошибочные удержания.
Итоги
Отчёт о реализации даёт доход и его дату, детализация удержаний даёт расходы и документы под них, отчёт о движении товара даёт себестоимость и остатки. Доход это полная цена продажи, а не деньги на счёте, и порог по НДС считается так же. Сверка идёт по накопительному итогу, расхождения оспариваются в срок площадки. Отчёты храните у себя пять лет и не завязывайте доступ к кабинету на одного человека.
Частые вопросы
Что изменится в отчётах площадок с 1 октября 2026 года?
С этой даты вступает в силу закон о платформенной экономике № 289-ФЗ от 31.07.2025. Он требует, чтобы договор с продавцом заключался в электронной форме, а размер вознаграждения площадки, порядок его расчёта и перечень санкций были в нём прямо прописаны. Односторонне менять условия без предупреждения площадка не сможет. Порядок признания дохода закон не меняет.
Товар продан со скидкой, которую дала площадка за свой счёт. Какая сумма идёт в доход?
Ваш доход складывается из того, что заплатил покупатель, и компенсации, которую площадка возмещает вам за свою скидку. Обе части видны в отчёте о реализации отдельными строками. Если компенсацию не начислили, это повод для претензии, а не для уменьшения дохода.
Нужно ли прикладывать отчёты маркетплейса к декларации?
Нет, вместе с декларацией они не сдаются. Инспекция запрашивает их отдельно при проверке или при пояснениях по расхождениям. Именно поэтому комплект должен лежать у вас в готовом виде, а не собираться в последний момент.
Мы закрыли магазин на площадке год назад. Что делать со старыми отчётами?
Выгрузить всё, пока кабинет ещё открывается, и хранить пять лет после года, к которому относятся операции. Закрытие магазина срок хранения не сокращает, проверка может прийти за прошлые периоды и после ухода с площадки.
Можно ли торговать на маркетплейсе как самозанятый и не вести всю эту отчётность?
На налоге на профессиональный доход нельзя перепродавать чужой товар, поэтому обычному магазину этот вариант закрыт. Продавать через площадку самозанятый может только продукцию собственного изготовления. Отчёт площадки ему всё равно понадобится, чтобы правильно пробить сумму дохода в приложении.
Площадка сама удерживает налог с моих продаж?
Нет, налоговым агентом за продавца маркетплейс не выступает. Он удерживает только своё вознаграждение и стоимость услуг. Считать и платить налог, а при выручке свыше 20 млн рублей ещё и НДС, продавец обязан самостоятельно.



