Содержание статьи
Что изменилось для магазинов с 1 сентября 2026 года
С 1 сентября работают новые Правила продажи товаров, утверждённые постановлением Правительства от 30.05.2026 № 657. Они заменили правила 2020 года. Для торговли через свой сайт важны два поворота. Продавец обязан раскрывать полные данные о себе там, где покупатель видит товар, и заранее объяснять, как и куда направлять претензию.
В тот же день заработал механизм автоматических штрафов по маркировке. Закон от 02.05.2026 № 120-ФЗ разрешил выносить постановление по данным системы «Честный знак», без выездной проверки и протокола. Документ приходит в личный кабинет на Госуслугах, на обжалование даётся десять дней.
Какие налоги платят интернет-магазины на своём сайте
Отдельного режима для торговли в сети нет. Магазин на собственном сайте платит те же налоги, что и обычная торговая компания.
Чаще всего берут упрощёнку. Вариант «доходы» со ставкой 6 процентов подходит при высокой наценке, когда закупка и логистика занимают меньше половины выручки. Вариант «доходы минус расходы» со ставкой 15 процентов выгоднее в перепродаже, где на закупку, доставку и рекламу уходит основная часть денег. С 1 января 2026 года перечень расходов на упрощёнке перестал быть закрытым, в статью 346.16 НК добавили пункт про иные расходы по правилам главы 25 НК.
Общая система остаётся вариантом для тех, кто продаёт корпоративным покупателям и обязан выставлять счета-фактуры с полноценным вычетом. Самозанятость для перепродажи чужого товара не работает вообще, налог на профессиональный доход применяется только к тому, что вы произвели или сделали сами.
Почему патент не подходит для торговли через сайт
Это самая частая ошибка при запуске. Патент на розничную торговлю закрывает продажи через стационарный объект, то есть настоящий магазин, куда покупатель заходит ногами, а цена и лимиты патента для ИП в 2026 году считаются именно по такой точке.
Подпункт 1 пункта 3 статьи 346.43 НК прямо выводит из розницы продажу товаров по образцам и каталогам вне стационарной сети, в том числе через компьютерные сети. Сайт с доставкой попадает именно сюда. Если у предпринимателя есть патент на обычную точку и он параллельно запустил сайт, выручка сайта на патент не ложится. Без заранее поданного уведомления на упрощёнку все интернет-продажи уйдут на общую систему со всеми её налогами.
Когда у магазина появляется НДС
Упрощенец становится плательщиком НДС, когда выручка за год переваливает за 20 миллионов рублей. Порог заморожен до 2029 года включительно законом от 04.07.2026 № 228-ФЗ. Дальше выбирают между пониженными ставками 5 и 7 процентов без права на вычеты и общей ставкой 22 процента с вычетами, и выбор связывает на 12 кварталов подряд.
Для магазина порог опасен тем, что его переходят незаметно. Годовая выручка 26 миллионов рублей выглядит успехом, но при таком темпе порог пройден уже в сентябре, а с 1 октября каждый заказ содержит налог. Продажи четвёртого квартала на 6 миллионов рублей при ставке 5 процентов дают 285 714 рублей НДС, которых не было в цене товара. Что делать на подходе к порогу, разобрано в статье про доход близко к лимиту 20 млн.
Онлайн-касса нужна с первой продажи
Здесь проходит главная граница между своим сайтом и маркетплейсом. На площадке деньги покупателя принимает и чек пробивает сама площадка, она работает как агент, поэтому касса селлеру на маркетплейсе обычно не нужна. На собственном сайте деньги принимаете вы, поэтому и чек ваш.
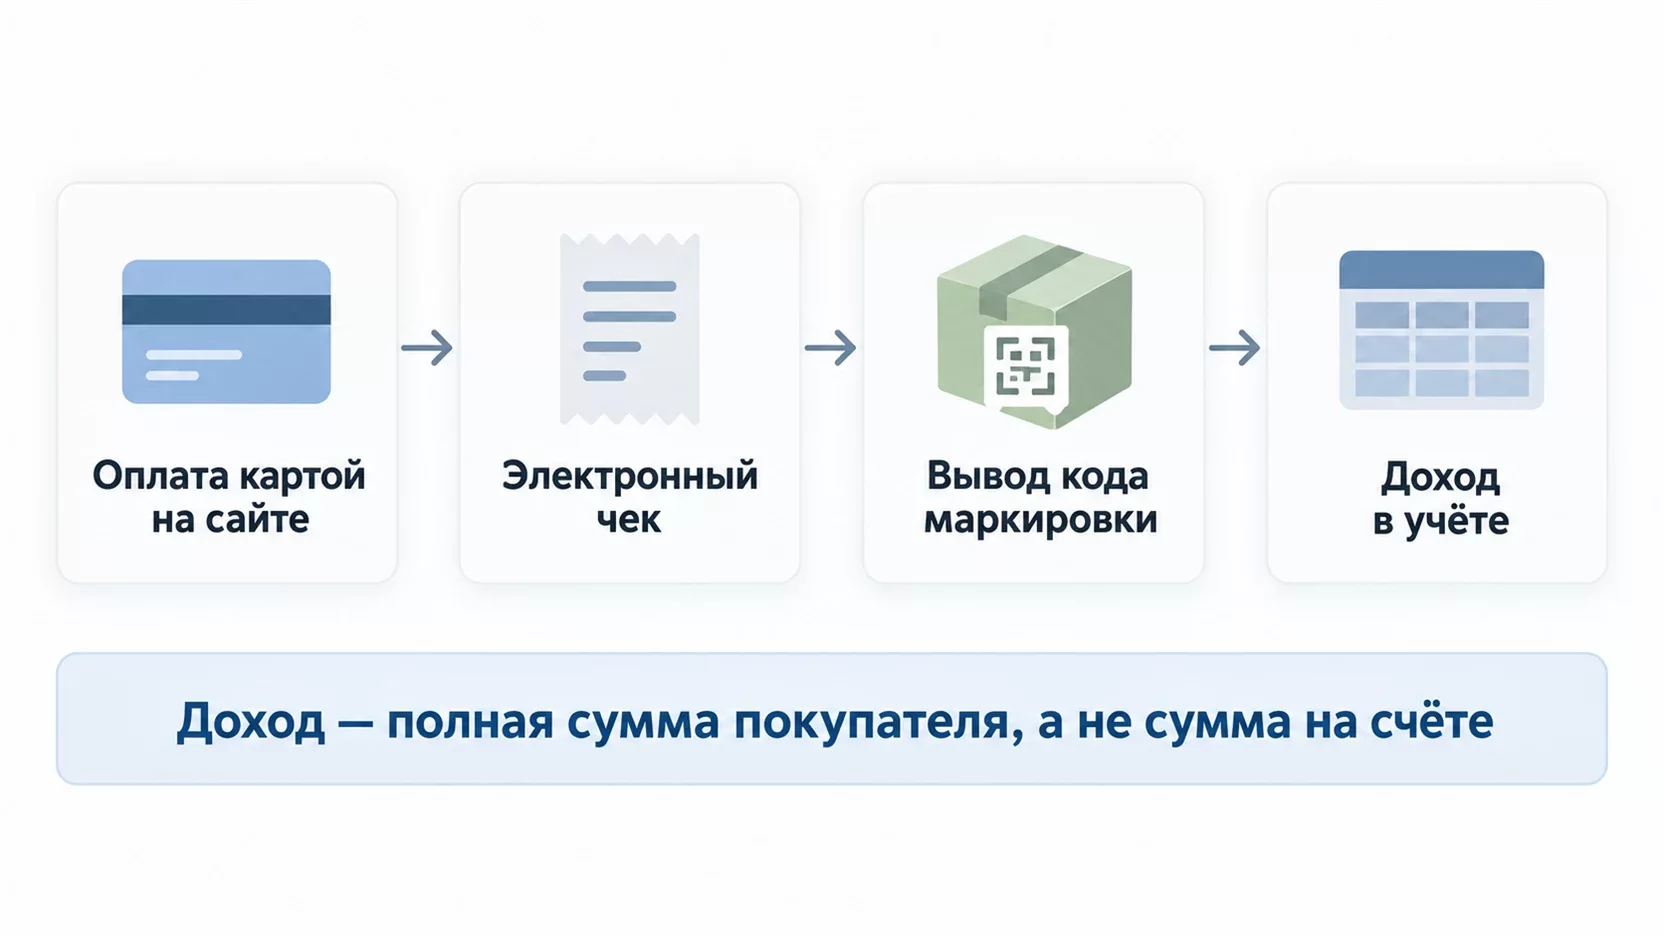
Оплата картой на сайте считается расчётом электронным средством платежа и фискализируется наравне с продажей в торговом зале. Освобождения для маленьких оборотов и для пробного запуска в законе нет. Единственное крупное исключение - оплата компанией по счёту обычным платёжным поручением.
Когда пробивается чек и зачем облачная касса
Момент формирования чека привязан к подтверждению оплаты банком, задержка измеряется минутами, а не днями. Электронного чека на почту или в сообщение достаточно, бумагу печатать не нужно.
При предоплате чеков два. Первый на аванс в момент оплаты, второй на зачёт аванса при передаче товара. Второй чек забывают почти все, кто настраивал кассу сам, а налоговая видит это в отчётах оператора фискальных данных.
Оплата курьеру работает иначе. Сотрудник магазина, который берёт деньги при вручении заказа, обязан выдать чек на месте, для этого нужна мобильная касса. Если доставку и приём денег ведёт сторонняя курьерская служба, чек пробивает она как агент, и это условие должно быть записано в договоре с ней. Устная договорённость здесь не защищает, отвечать за отсутствие чека будете вы.
Для продаж на сайте своё устройство необязательно. Облачная касса стоит в дата-центре поставщика, подключается к платёжному сервису и отправляет чеки сама. Аренда обходится примерно в 1 500 - 3 500 рублей в месяц, фискальный накопитель на 15 месяцев стоит 13 000 - 16 000 рублей, оператор фискальных данных около 3 000 рублей в год.
Эквайринг и комиссия банка в учёте
Покупатель заплатил на сайте 5 000 рублей, банк удержал комиссию и перевёл 4 875 рублей. Доходом считается полная сумма покупателя, то есть 5 000 рублей. Правило старое, но магазины продолжают вести учёт по банковской выписке и занижать выручку.
При обороте 12 миллионов рублей в год и комиссии 2,5 процента разница составляет 300 000 рублей. На упрощёнке «доходы» это 18 000 рублей недоплаченного налога за год, и расхождение находится простым сопоставлением отчётов кассы с выпиской. На упрощёнке «доходы минус расходы» та же комиссия ложится в расходы как оплата банковских услуг и уменьшает налог примерно на 45 000 рублей.
Доставка и расходы на неё
Услуги транспортных компаний, работа курьерской службы, упаковка и хранение на чужом складе относятся к расходам, связанным с реализацией товара, и на объекте «доходы минус расходы» уменьшают налог при наличии договора, акта и оплаты.
Аккуратности требуют два момента. Стоимость доставки, взятая с покупателя отдельной строкой, тоже ваш доход, а не транзитные деньги перевозчика. А перевозка наёмным транспортом с 1 сентября 2026 года оформляется через обязательный транспортный ЭДО, бумажная накладная расходы больше не защищает.
Маркировка товаров при продаже через сайт
Обязательная маркировка привязана к товару, а не к каналу продаж. Одежда, обувь, парфюмерия, косметика, бытовая химия, биологически активные добавки, безалкогольные напитки, велосипеды и ещё несколько десятков групп требуют кодов независимо от того, продаёте вы через сайт, через площадку или в обычном магазине, а штрафы по маркировке для селлеров устроены одинаково.
При дистанционной продаже механизм другой. Товар выводится из оборота не в момент пробития чека, а по факту отгрузки со склада. Продавец подаёт в «Честный знак» сведения с причиной «дистанционная продажа» в течение трёх рабочих дней после сборки заказа. Если покупатель отказался у двери и коробка вернулась целой, код возвращают в оборот, иначе единица товара повиснет проданной навсегда.
Разрешительный режим и автоштрафы
Разрешительный режим по постановлению Правительства от 21.11.2023 № 1944 работает на кассе розничной точки. Касса опрашивает систему в момент продажи и не даёт пробить чек на просроченный товар, на товар вне оборота или с чужим кодом. При дистанционной продаже такой сцены нет, вся проверка смещается на приёмку от поставщика и на отгрузку.
Для владельца магазина это плохая новость. В рознице нарушение останавливает касса, а на сайте его останавливает только ваш собственный порядок приёмки. Скан кодов при поступлении партии и отказ от товара с неподтверждённым кодом обходятся дешевле любого разбирательства.
С 1 сентября 2026 года нарушения фиксируются автоматически по данным системы. Штраф за продажу просроченного маркированного товара считается за каждую единицу, для предпринимателя это 10 000 рублей, для компании 20 000 рублей. Партия из десяти единиц превращает небрежность в шестизначную сумму.
Три документа, без которых сайт открывать нельзя
Первый документ - публичная оферта. Она заменяет договор с каждым покупателем и содержит предмет, цену, порядок оплаты, сроки доставки, порядок возврата и порядок работы с претензиями. Нажатие кнопки заказа означает согласие с офертой, поэтому текст должен открываться до оформления, а не после.
Второй документ - политика обработки персональных данных в открытом доступе. Как только на сайте появилась форма заказа с именем, телефоном и адресом, вы стали оператором персональных данных. Согласие оформляется отдельной галочкой, которая по умолчанию не проставлена.
Третий документ - карточка продавца. Компания указывает полное наименование, ОГРН, адрес места нахождения, электронную почту и телефон, предприниматель фамилию, имя, отчество, ОГРНИП и те же контакты. С 1 сентября 2026 года эти данные видны покупателю до оформления заказа, а не прячутся в подвале сайта.
Уведомление в Роскомнадзор
Уведомление о намерении обрабатывать персональные данные подаётся до начала сбора данных, через портал Госуслуг или сайт ведомства. Это отдельная обязанность, её не заменяют ни политика на сайте, ни галочка согласия.
Уведомление о начале деятельности в Роспотребнадзор интернет-магазин обычно не подаёт, торговля через сайт в перечне уведомляемых видов деятельности не названа. А уведомление в Роскомнадзор нужно всем, кто собирает данные покупателей, и нарушителей ведомство ищет автоматическими сканерами сайтов.
Правила дистанционной торговли и возвраты
Покупатель интернет-магазина защищён сильнее покупателя обычной точки. По статье 26.1 закона о защите прав потребителей он вправе отказаться от товара до передачи, а после получения в течение семи дней и без объяснения причин. Достаточно сохранить товарный вид, потребительские свойства и документ о покупке.
Дальше начинается самое дорогое. Если в момент доставки покупателю не передали письменную памятку о порядке и сроках возврата, срок отказа растягивается с семи дней до трёх месяцев. Лист бумаги в коробке стоит копейки, а его отсутствие держит каждую посылку в подвешенном состоянии целый квартал.
Деньги возвращаются не позднее десяти дней с момента требования покупателя, удержать из них можно только свои расходы на обратную доставку. Привычный по обычной рознице список товаров, не подлежащих обмену, при дистанционной продаже почти не работает, остаётся лишь ограничение по индивидуально определённым свойствам.
Что проверяют Роспотребнадзор и налоговая
Плановых проверок малого бизнеса до 2030 года почти нет, но мораторий не закрывает внеплановые проверки по жалобам покупателей и профилактические визиты. Один недовольный клиент запускает процедуру целиком.
Роспотребнадзор смотрит сайт глазами покупателя. Есть ли сведения о продавце, доступна ли оферта, указан ли способ подачи претензии, соблюдены ли сроки доставки и возврата денег. Проверка проходит удалённо.
Налоговая заходит с другой стороны. Она сопоставляет данные кассы, поступления по счёту и обороты по эквайрингу, ищет разрыв между выручкой и задекларированным доходом и следит за подходом к порогу по НДС. Отдельная точка внимания - расходы без документов, особенно доставка и упаковка у случайных исполнителей. Когда учёт магазина перерастает силы владельца, помогает разбор про аутсорсинг или штатного бухгалтера.
Сколько стоит каждое нарушение
| Нарушение | Норма | Штраф |
|---|---|---|
| Продажи без кассы | ч. 2 ст. 14.5 КоАП | ИП 25 - 50 процентов суммы расчёта, не менее 10 000 руб.; компании 75 - 100 процентов, не менее 30 000 руб. |
| Нет уведомления в Роскомнадзор | ч. 10 ст. 13.11 КоАП | ИП и компании 100 000 - 300 000 руб. |
| Политика по персональным данным недоступна | ч. 3 ст. 13.11 КоАП | ИП 10 000 - 20 000 руб.; компании 30 000 - 60 000 руб. |
| Нет обязательной информации о продавце | ч. 1 ст. 14.8 КоАП | должностные лица 500 - 1 000 руб.; компании 5 000 - 10 000 руб. |
| Оферта ущемляет права покупателя | ч. 2 ст. 14.8 КоАП | должностные лица 1 000 - 2 000 руб.; компании 10 000 - 20 000 руб. |
| Продажа товара без маркировки | ч. 4 ст. 15.12 КоАП | должностные лица и ИП 5 000 - 10 000 руб.; компании 50 000 - 300 000 руб. с конфискацией |
| Сведения не переданы в «Честный знак» | ст. 15.12.1 КоАП | должностные лица 1 000 - 10 000 руб.; компании 50 000 - 100 000 руб. |
Продажи без кассы
- Норма
- ч. 2 ст. 14.5 КоАП
- Штраф
- ИП 25 - 50 процентов суммы расчёта, не менее 10 000 руб.; компании 75 - 100 процентов, не менее 30 000 руб.
Нет уведомления в Роскомнадзор
- Норма
- ч. 10 ст. 13.11 КоАП
- Штраф
- ИП и компании 100 000 - 300 000 руб.
Политика по персональным данным недоступна
- Норма
- ч. 3 ст. 13.11 КоАП
- Штраф
- ИП 10 000 - 20 000 руб.; компании 30 000 - 60 000 руб.
Нет обязательной информации о продавце
- Норма
- ч. 1 ст. 14.8 КоАП
- Штраф
- должностные лица 500 - 1 000 руб.; компании 5 000 - 10 000 руб.
Оферта ущемляет права покупателя
- Норма
- ч. 2 ст. 14.8 КоАП
- Штраф
- должностные лица 1 000 - 2 000 руб.; компании 10 000 - 20 000 руб.
Продажа товара без маркировки
- Норма
- ч. 4 ст. 15.12 КоАП
- Штраф
- должностные лица и ИП 5 000 - 10 000 руб.; компании 50 000 - 300 000 руб. с конфискацией
Сведения не переданы в «Честный знак»
- Норма
- ст. 15.12.1 КоАП
- Штраф
- должностные лица 1 000 - 10 000 руб.; компании 50 000 - 100 000 руб.
Самая крупная строка здесь первая. Продажи через сайт на 6 миллионов рублей мимо кассы дают предпринимателю риск до 3 миллионов, а компании до 6 миллионов рублей.
Итоги
Свой сайт даёт магазину полную выручку без комиссии площадки и полный набор обязанностей продавца. Патент под такую торговлю не подходит, чаще всего остаётся упрощёнка, а после 20 миллионов рублей выручки добавляется НДС. Касса нужна с первой продажи, при авансе чеков два. Маркированный товар выводится из оборота при отгрузке, и с 1 сентября 2026 года нарушения по нему фиксируются автоматически. На сайте висят оферта, политика обработки данных и полные сведения о продавце, а в Роскомнадзор до первого заказа уходит уведомление. Каждый пункт этого списка имеет свою цену в рублях, поэтому проверить их дешевле до запуска.
Частые вопросы
Мы на упрощёнке «доходы», а закупка выросла. Можно сменить объект посреди года?
Нет, объект налогообложения меняется только с 1 января, уведомление подаётся до 31 декабря текущего года. Внутри года остаётся работать на выбранном варианте, поэтому решение принимают заранее по фактической доле расходов за девять месяцев.
Товар едет из-за границы напрямую покупателю. Что с обязанностями продавца?
Прямая отправка от иностранного поставщика не снимает с вас статуса продавца и не отменяет кассу. Добавляются таможенные вопросы и ответственность за маркировку ввезённого товара, поэтому такую модель стоит разобрать с бухгалтером до первой партии.
Продаю через свой сайт больше года без кассы и без уведомлений. Что делать сейчас?
По кассе добровольное исправление до обнаружения инспекцией освобождает от штрафа, для этого подают заявление в налоговую и пробивают чеки коррекции. По персональным данным первое нарушение часто заканчивается предупреждением, поэтому уведомление лучше подать самому.
Будут ли новые обязанности для интернет-торговли в ближайшее время?
С 1 октября 2026 года вступает в силу закон о платформенной экономике, но написан он про площадки и продавцов на них, а не про собственные сайты. Отдельно расширяется список товарных групп с обязательной маркировкой, календарь стоит проверять раз в квартал.
Сайт продаёт только услуги, товара нет. Обязанности те же?
Касса и документы на сайте нужны так же, а маркировка и правила дистанционной продажи товаров не применяются. Взамен появляются требования к описанию услуги, срокам её оказания и порядку отказа.
Сайт делал подрядчик и оферту взял из шаблона. Кто отвечает за её текст?
Перед покупателем и проверяющими отвечает продавец, а не разработчик сайта. В типовых шаблонах регулярно встречаются запрет на возврат товара надлежащего качества и удержания за отказ от заказа, такие условия недействительны, а штраф за них приходит владельцу магазина.



