Содержание статьи
Почему сумма на счёте и выручка для лимита не совпадают
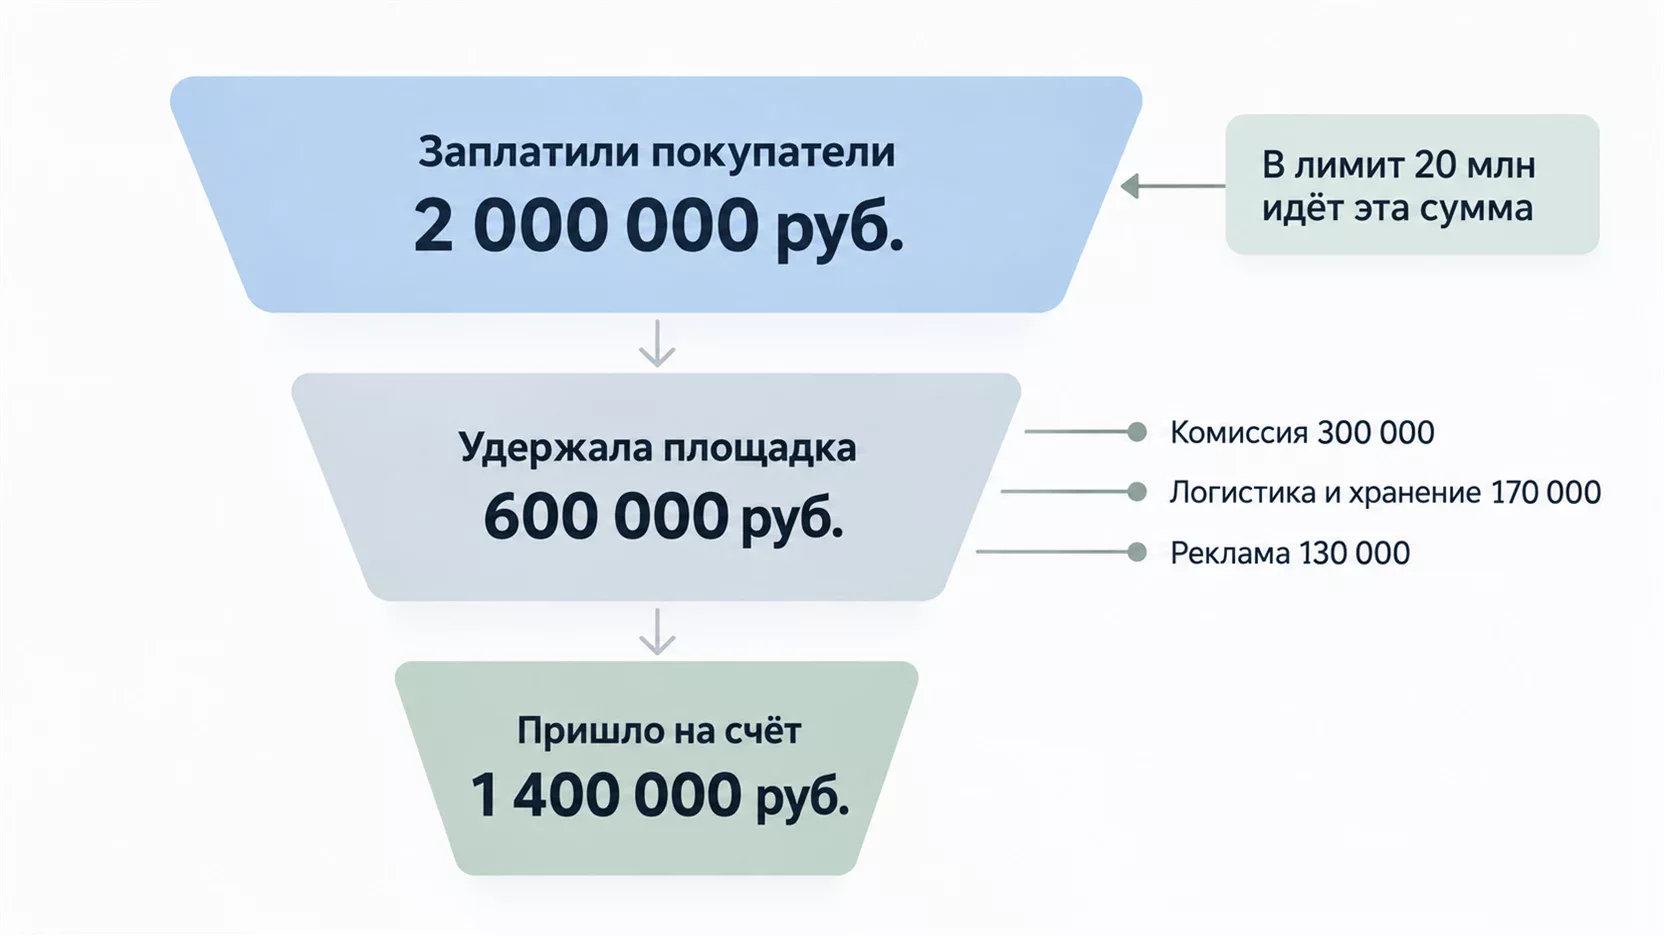
Торговля на площадке идёт по агентскому договору. Товар покупателю продаёте вы, маркетплейс только сводит вас с покупателем, принимает деньги и оказывает услуги за вознаграждение. Покупатель платит площадке, площадка удерживает своё и остаток отправляет вам на расчётный счёт.
Для налога важно первое действие, а не последнее. Доходом продавца закон считает всю сумму, которую заплатил покупатель. Комиссия, логистика, хранение, реклама, платная приёмка и штрафы площадки становятся вашими расходами, которые оплачены зачётом. Деньги на счёте они уменьшают, доход не уменьшают.
Отсюда и ловушка. Собственник смотрит в банк, видит поступления от площадки и считает их своей выручкой. Налоговая смотрит в отчёты о продажах и видит сумму на треть больше.
Для НДС на УСН выручка считается по цене покупателя
Пункт 1 статьи 346.15 НК отправляет упрощенца к статье 249 НК, а там доходом названа вся выручка от реализации. Никакого права уменьшить её на вознаграждение посредника в главе про УСН нет.
Минфин говорит об этом прямо и давно. Если посредник перевёл продавцу деньги за минусом своего вознаграждения, доход всё равно учитывается со всей суммы выручки. Позиция изложена в письмах от 01.08.2019 № 03-11-11/57877, от 03.04.2020 № 03-11-11/26872 и от 18.05.2020 № 03-11-11/40176 и с тех пор не менялась.
На объекте «доходы минус расходы» удержания площадки попадают в расходы селлера на УСН и налог с них не платится. Но лимит для НДС считается по доходам, а не по прибыли, поэтому объект налогообложения на порог никак не влияет. На «доходах» 6 процентов результат тот же самый, только расходы вообще нигде не учитываются.
Разрыв в цифрах на примере года
Возьмём обычного продавца одежды на площадке. Каждый месяц покупатели забирают товар на 2 миллиона рублей по ценам витрины. Площадка удерживает 30 процентов, что для 2026 года ближе к нижней границе реальных удержаний.
| Строка | За месяц | За год |
|---|---|---|
| Продано покупателям | 2 000 000 | 24 000 000 |
| Комиссия площадки 15% | 300 000 | 3 600 000 |
| Логистика и хранение | 170 000 | 2 040 000 |
| Реклама и продвижение | 130 000 | 1 560 000 |
| Пришло на расчётный счёт | 1 400 000 | 16 800 000 |
Продано покупателям
- За месяц
- 2 000 000
- За год
- 24 000 000
Комиссия площадки 15%
- За месяц
- 300 000
- За год
- 3 600 000
Логистика и хранение
- За месяц
- 170 000
- За год
- 2 040 000
Реклама и продвижение
- За месяц
- 130 000
- За год
- 1 560 000
Пришло на расчётный счёт
- За месяц
- 1 400 000
- За год
- 16 800 000
Разрыв за год 7 200 000 рублей. К той сумме, которую видно в банке, это почти 43 процента сверху.
Теперь про порог. Двадцать миллионов накопленной выручки продавец набирает за десять месяцев, а в ноябре выходит за них и доходит до 22 миллионов. С 1 декабря он обязан считать и платить НДС. При этом на счёт к концу октября пришло всего 14 миллионов, и по банковской выписке кажется, что запас ещё 6 миллионов.
| Конец месяца | Пришло на счёт | Выручка для лимита |
|---|---|---|
| Июнь | 8 400 000 | 12 000 000 |
| Август | 11 200 000 | 16 000 000 |
| Октябрь | 14 000 000 | 20 000 000 |
| Ноябрь | 15 400 000 | 22 000 000 |
Июнь
- Пришло на счёт
- 8 400 000
- Выручка для лимита
- 12 000 000
Август
- Пришло на счёт
- 11 200 000
- Выручка для лимита
- 16 000 000
Октябрь
- Пришло на счёт
- 14 000 000
- Выручка для лимита
- 20 000 000
Ноябрь
- Пришло на счёт
- 15 400 000
- Выручка для лимита
- 22 000 000
Цена ошибки видна сразу. Декабрьские продажи на 2 миллиона уже содержат НДС внутри цены. По ставке 5 процентов это 95 238 рублей, которые продавец не заложил в цену и заплатит из своей прибыли. Дальше добавятся несданная декларация за четвёртый квартал и пени.
Когда доход попадает в лимит
На упрощёнке доход признаётся кассовым методом, по дате получения денег. Проблема в том, что при агентской схеме денег два раза. Сначала покупатель платит площадке, потом площадка платит вам, и между этими событиями проходит от нескольких дней до нескольких недель.
ФНС исходит из того, что доход у продавца возникает в момент, когда деньги покупателя поступили маркетплейсу. Агент получает их за вас и в вашу пользу, поэтому обязательство покупателя погашено уже там. Минфин в отдельных письмах допускал и дату зачисления на счёт продавца, но проверять вас будет не Минфин.
На практике это значит, что декабрьские продажи попадают в декабрь, даже если выплата пришла в январе. Особенно больно это бьёт в конце года, когда продавец надеется перенести последние продажи на следующий год и не выйти за порог.
Учёт ведут по отчётам о продажах, которые площадка формирует за период. Отчёт агента предусмотрен статьёй 1008 ГК, и именно он служит первичным документом для книги учёта доходов и расходов.
Почему банковская выписка не подходит для контроля
Выписка врёт сразу в трёх местах, и каждое смещает картину не в вашу пользу.
- Она показывает суммы уже за вычетом удержаний площадки, а в лимит идёт цена до вычета.
- Она показывает дату выплаты, а не дату продажи, и продажи конца периода уезжают в следующий период.
- Она смешивает в одном платеже продажи, возвраты, компенсации и корректировки прошлых недель, разобрать их без отчёта площадки невозможно.
Есть и четвёртая причина. Площадка иногда удерживает из выплаты штрафы и стоимость услуг, которые к вашим продажам не относятся вовсе. В банке это выглядит как уменьшение выручки, хотя выручка тут ни при чём.
По каким документам считать выручку
Основа расчёта - отчёты о реализации товаров, которые площадка выгружает в личном кабинете за неделю, месяц или иной период. В них есть строка с ценой, по которой товар ушёл покупателю, и отдельные строки по каждому виду удержаний.
Правильный порядок работы выглядит так. Берёте отчёт за период, суммируете продажи по цене покупателя, вычитаете возвраты, добавляете компенсации за утерянный и повреждённый товар. Полученная сумма идёт в книгу учёта доходов. Удержания площадки заносятся отдельно, как расходы, а не как уменьшение дохода.
Если учётом занимается бухгалтер со стороны, попросите его показать, откуда взяты цифры в книге учёта. Когда доход в книге совпадает с поступлениями по банку, считать начали не с того документа.
Что ещё увеличивает доход, кроме продаж
В лимит попадает не только сама реализация. Продавцы регулярно забывают три источника.
- Компенсации площадки за утерянный, испорченный или невозвращённый покупателем товар.
- Возмещение площадкой скидки, которую она дала покупателю за свой счёт. Покупатель заплатил меньше, разницу вам доплатила площадка, и в доход идёт полная цена.
- Проценты по остаткам на счёте, продажа основных средств, списанная кредиторская задолженность и прочие внереализационные доходы.
Отдельно проверьте продажи вне площадок. Свой сайт, оптовая отгрузка, продажа излишков другому продавцу, сдача помещения в субаренду тоже входят в общий доход упрощенца.
Две площадки и три канала продаж
Лимит установлен для налогоплательщика, а не для площадки. Если вы торгуете на двух маркетплейсах, доходы складываются. Никакого отдельного порога на каждую площадку нет.
Продавец с 12 миллионами на одной площадке и 11 на другой уверен, что ни на одной порог не превышен. По документам у него 23 миллиона, НДС и обязанность сдавать декларации.
Сюда же прибавляется собственный интернет-магазин, розничная точка и любые другие продажи. Считать надо по организации или по ИП целиком, вместе со всеми каналами, и проще это делать, когда налажен единый учёт на WB и Ozon.
Отдельная ловушка ждёт тех, кто открыл второе ИП на жену или брата и развёл продажи между ними, чтобы каждый остался ниже порога. При общем товаре, общем складе, общих сотрудниках и одном фактическом управлении налоговая складывает выручку обратно и доначисляет НДС одному лицу. Законных способов уменьшить выручку хватает, но искусственное деление одного бизнеса к ним не относится.
Как держать порог под контролем весь год
Ежемесячный контроль занимает полчаса и стоит дешевле любого разбирательства потом.
- Каждый месяц выгружайте отчёты о реализации со всех площадок, а не только банковскую выписку.
- Сводите продажи по цене покупателя в один накопительный итог с начала года.
- Прибавляйте продажи вне площадок и компенсации площадок.
- Сравнивайте накопленную сумму с порогом и смотрите на темп, а не на факт. При выручке 2 миллиона в месяц порог наступит в ноябре, и знать об этом надо в июне, а не в декабре.
- На отметке 15 миллионов начинайте готовиться. Выбирайте ставку, пересматривайте цены, предупреждайте покупателей.
Момент выбора ставки важнее, чем кажется. Пониженные 5 и 7 процентов не дают права на вычеты и связывают вас на двенадцать кварталов подряд, общая ставка 22 процента вычеты даёт. Для продавца на площадке, у которого большая часть затрат приходится на услуги маркетплейса с входным НДС, расчёт не всегда очевиден. Подробный разбор ситуации, когда доход близко к 20 млн на УСН, поможет подготовиться заранее.
Что делать, если превышение нашли задним числом
Ситуация неприятная, но решаемая, и решается она тем быстрее, чем раньше вы за неё возьмётесь.
Сначала считаете точную дату. Поднимаете отчёты всех площадок с 1 января, находите месяц, в котором накопленный доход перевалил за 20 миллионов, и добавляете к нему один месяц. Это дата, с которой вы стали плательщиком НДС, и правило про то, с какого дня платить НДС после превышения, работает без всяких уведомлений от инспекции.
Дальше выбираете ставку и считаете налог по всем отгрузкам с этой даты. Взять НДС с покупателя задним числом нельзя, поэтому налог придётся выделить из уже полученной цены расчётным способом. Затем сдаёте декларации за пропущенные кварталы и платите налог с пенями.
Порядок действий тут стоит согласовать с бухгалтером до подачи первой декларации. Разница между добровольным исправлением и доначислением по итогам проверки измеряется штрафом в 20 процентов от неуплаченного налога, а при доказанном умысле в 40 процентах.
Тот же счёт ломает лимит по патенту
С 2026 года ловушка стала двойной. Закон от 28.11.2025 № 425-ФЗ снизил лимит дохода для патента с 60 до 20 миллионов рублей, и считается он ровно по тем же правилам.
Доход по патенту определяется по фактической выручке, то есть по полной цене покупателя. Если ИП совмещает патент и упрощёнку, доходы по обоим режимам складываются. Право на патент теряется с начала действия того патента, в котором произошло превышение, и налоги за этот период пересчитываются по УСН или по общей системе.
Есть и вторая проверка, про которую забывают. Если доход за 2025 год уже превысил 20 миллионов, брать патент на 2026 год нельзя вовсе, независимо от текущей выручки.
Частые ошибки в подсчёте выручки
- Считать доходом сумму на расчётном счёте. Самая массовая и самая дорогая ошибка селлера.
- Уменьшать доход на комиссию, логистику, хранение и рекламу площадки.
- Считать лимит отдельно по каждой площадке.
- Забывать декабрьские продажи, деньги по которым пришли в январе.
- Не включать в доход компенсации за утерянный товар и возмещённые площадкой скидки.
- Проверять выручку раз в год при сдаче декларации, когда исправлять уже поздно.
- Разводить продажи по двум ИП родственников ради того, чтобы остаться под порогом.
- Не учитывать, что самовыкупы на маркетплейсе проходят через отчёт как обычная реализация и приближают вас к порогу за свои же деньги.
Что сделать в ближайшие дни
Выгрузите отчёты о реализации со всех площадок с 1 января текущего года и сложите продажи по цене покупателя. Прибавьте продажи вне маркетплейсов. Сравните результат с 20 миллионами и посмотрите, сколько осталось при вашем текущем темпе.
Если запас меньше четверти порога, считайте, что до НДС осталось меньше квартала, и начинайте выбирать ставку. Если порог уже перейдён, поднимайте отчёты и определяйте точную дату, с которой вы стали плательщиком налога. Разница между самостоятельным исправлением и объяснениями на проверке для небольшого продавца измеряется сотнями тысяч рублей.
Частые вопросы
Что будет с порогом 20 млн после 2029 года?
По закону от 04.07.2026 № 228-ФЗ порог держится на 20 млн до конца 2029 года. Затем он снижается до 15 млн с 2030 года и до 10 млн с 2031 года. Планы могут ещё измениться, но рассчитывать на бессрочные 20 млн не стоит.
Выручка 2025 года влияет на мой НДС в 2026?
Да, напрямую. Если доход за 2025 год превысил 20 млн, платить НДС нужно с 1 января 2026 года, не дожидаясь никаких порогов внутри года. Считать доход за 2025 год надо по тем же правилам, по полной цене покупателя.
Придётся ли выставлять счета-фактуры каждому покупателю на площадке?
Нет. При продаже физическим лицам счета-фактуры не выставляются, вместо них в книгу продаж вносится сводный документ по розничным продажам за период. Отдельные счета-фактуры понадобятся только тем покупателям-организациям, которые придут к вам напрямую.
Площадка прислала уточнённый отчёт за прошлый квартал. Что делать?
Смотрите, в чём корректировка. Если площадка нашла неучтённые продажи прошлого периода, доход этого периода увеличивается и может потребоваться уточнённая декларация. Возвраты и корректировки в вашу пользу обычно уменьшают доход текущего периода, а не прошлого.
Я продаю на площадке как самозанятый, меня это касается?
Плательщики налога на профессиональный доход НДС не платят и под порог 20 млн не попадают, у них свой лимит 2,4 млн рублей в год. Но самозанятый вправе продавать только товар собственного производства, перепродажа под НПД запрещена. При потере статуса весь доход пересчитывается по другому режиму.
Мы работаем на АУСН. Порог 20 млн нас касается?
Нет, на автоматизированной упрощёнке НДС не возникает и порог 20 млн не применяется. Там действуют собственные ограничения по доходу и численности, а расчёт налога площадка и банк передают в инспекцию сами. Переход на этот режим для продавца на маркетплейсе имеет свои минусы, поэтому сначала посмотрите, кому подходит АУСН в 2026.



