Содержание статьи
Кто такие взаимозависимые лица по Налоговому кодексу
Определение записано в статье 105.1 НК. Взаимозависимыми считаются лица, отношения между которыми могут повлиять на условия сделок и на финансовый результат. Дальше кодекс переводит это на язык конкретных признаков, и их одиннадцать.
Самые частые в малом бизнесе такие.
- Одна организация прямо или косвенно владеет в другой долей свыше 25 процентов.
- Человек владеет в компании долей свыше 25 процентов.
- Одно и то же лицо владеет долей свыше 25 процентов в каждой из двух компаний.
- В обеих компаниях полномочия директора выполняет один и тот же человек.
- Одно лицо назначает директора или не менее половины совета директоров.
- Один человек подчиняется другому по должности.
- Люди состоят в браке, приходятся друг другу родителями и детьми, братьями и сёстрами, опекуном и подопечным.
Доли родственников при подсчёте складываются. Если у вас 20 процентов в компании и ещё 15 процентов у супруги, для налоговой это ваши 35 процентов и признак сработает.
Родство и подчинение срабатывают без всяких долей
Собственники обычно считают, что связь возникает только через уставный капитал. На деле её создаёт и родство, и должностная иерархия. Компания сына и компания отца взаимозависимы, даже если ни один из них не владеет ни одной долей в фирме другого. Директор и подчинённый ему начальник отдела, который открыл своё ИП, тоже попадают под определение.
Отдельно стоит пункт 7 статьи 105.1. Суд вправе признать лица взаимозависимыми по основаниям, которых в перечне нет, если отношения между ними реально влияют на условия сделок. Через этот пункт под контроль попадают гражданский брак, давние деловые партнёры, бывшие сотрудники и номинальные владельцы. Формальная чистота долей от такого вывода не спасает.
Почему взаимозависимость сама по себе законна
Ни одна норма не запрещает владеть несколькими компаниями, работать с фирмой брата или ставить одного директора на два юрлица. Взаимозависимость означает только повышенное внимание к вашим сделкам. Она даёт налоговой право внимательнее смотреть на цены и на структуру, но обязанности доплачивать из неё не следует.
Эту позицию суды повторяют с 2006 года. Пленум ВАС в постановлении № 53 прямо назвал взаимозависимость участников сделок обстоятельством, которое само по себе не говорит о необоснованной налоговой выгоде. Верховный суд в свежих делах держит ту же линию и указывает, что применение упрощёнки несколькими связанными компаниями не образует схему автоматически.
Поэтому спор с инспекцией почти никогда не идёт о том, связаны вы или нет. Связь видна из ЕГРЮЛ за пять минут. Спор идёт о том, работают ли ваши компании как самостоятельные предприятия.
Где проходит граница между группой и схемой
Граница проходит по двум вопросам. Есть ли у разделения причина помимо налогов и ведёт ли каждая компания настоящую деятельность.
Первый вопрос закрывает деловая цель. Разные направления, разные регионы, разные рынки сбыта, вход партнёра в одно из направлений, требования крупного заказчика, необходимость отделить рискованный проект от основного - всё это нормальные причины держать несколько юрлиц. Ненормальная причина одна, когда единственный смысл разделения состоит в том, чтобы удержаться на спецрежиме, например развести доходы через совмещение УСН и патента, и не платить налоги по общей системе.
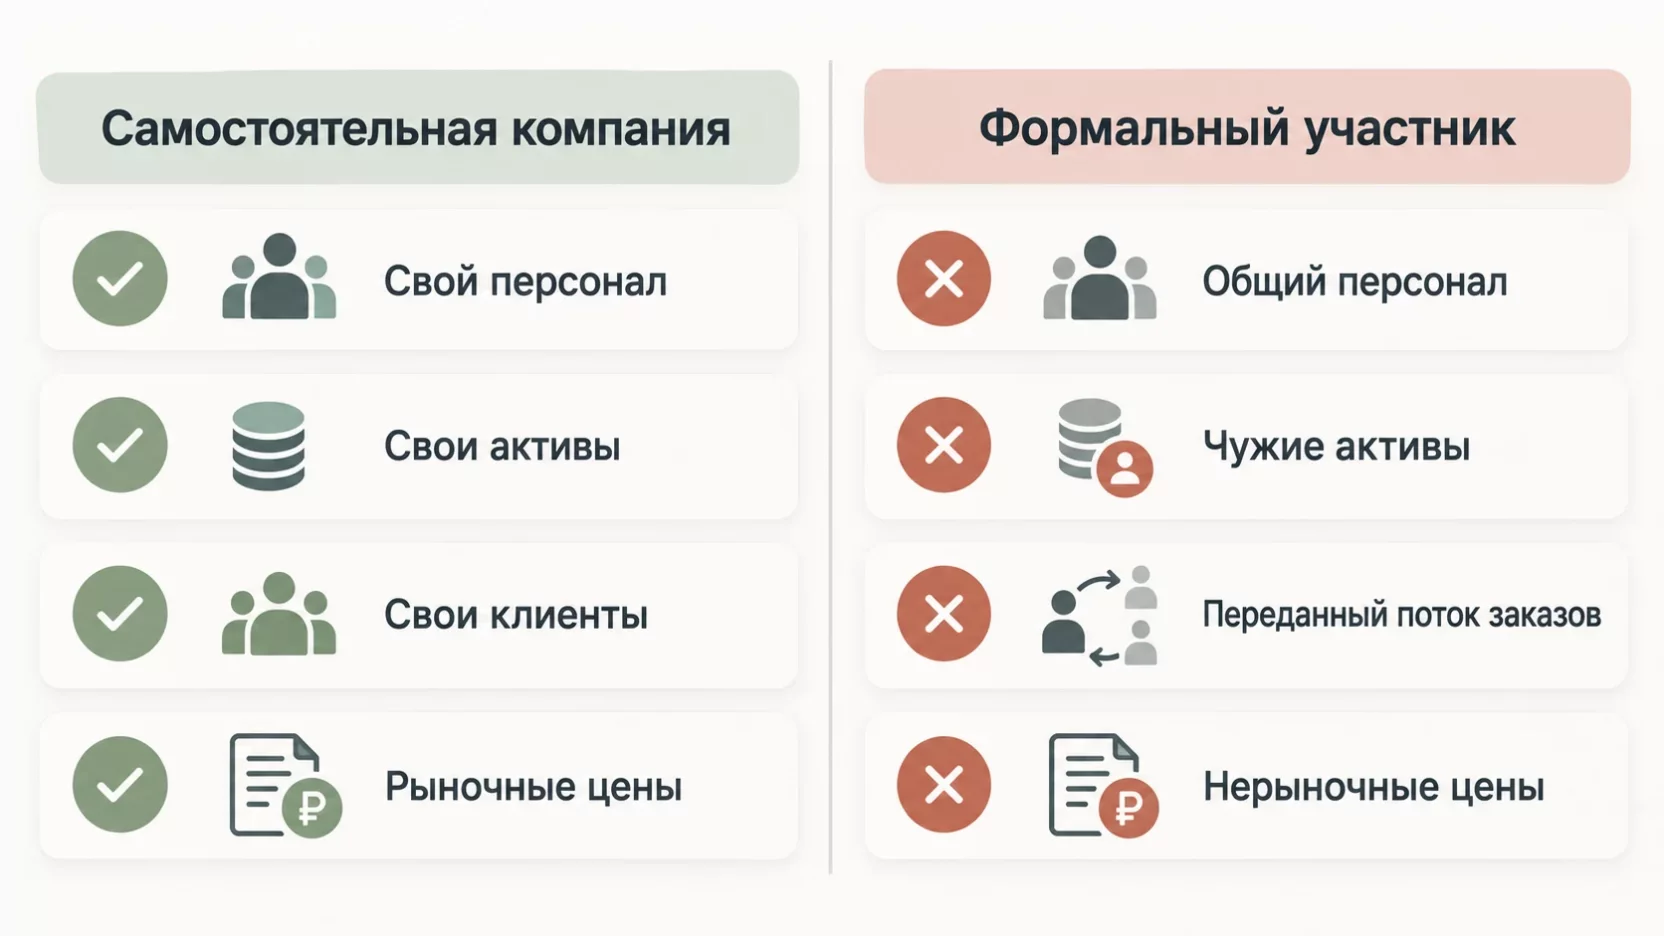
Второй вопрос закрывает самостоятельность. Компания должна выглядеть предприятием и изнутри, а не только в выписке.
- Свой персонал, который работает именно здесь, а не переброшен по документам из соседней фирмы.
- Свои активы, оборудование и товарный запас на собственном балансе.
- Отдельные помещения либо хотя бы разграниченные зоны с самостоятельными договорами аренды.
- Свои клиенты и свои поставщики, а не переданный сверху поток.
- Собственные деньги, отдельные счета и решения о расходах, принимаемые внутри компании.
- Свой учёт, своя касса, свои телефоны и почта, а не общий на всех номер и один айпи-адрес.
- Рыночные цены во внутренних сделках группы.
Каждый пункт по отдельности можно объяснить. Проблема возникает, когда не выполняется большинство сразу и группа держится только на одном человеке, который распределяет между фирмами один и тот же поток заказов.
Цены во внутренних сделках
Пункт 1 статьи 105.3 НК требует, чтобы условия сделок между связанными лицами не отличались от условий, на которых договорились бы посторонние. Если отличаются, налог считают так, как если бы цена была рыночной.
На практике внутри групп чаще всего перекошены четыре вещи. Аренда помещения у собственника или его родственника по цене втрое выше рынка. Управленческие услуги от связанного ИП с округлой суммой каждый месяц без понятного объёма работ. Продажа товара своей же торговой компании со скидкой, которой не видел ни один сторонний покупатель. Проценты по внутренним займам, которых либо нет вовсе, либо они взяты с потолка.
Договор между своими компаниями оформляется так же строго, как с чужими. Небрежная цена без НДС в договоре внутри группы бьёт по обеим сторонам сразу, потому что проверяющий читает ваши документы буквально.
Контролируемые сделки и уведомление в ФНС
Отдельный контроль цен по разделу V.1 НК включается не для всех. Сделка становится контролируемой, когда одновременно выполнены сумма и одно из условий статьи 105.14.
| Сделка | Порог за год | Уведомление |
|---|---|---|
| С иностранным взаимозависимым лицом | 120 млн руб. | |
| Между российскими сторонами с разными ставками налога на прибыль | 1 млрд руб. | |
| Между двумя российскими ООО на упрощёнке без особых условий |
С иностранным взаимозависимым лицом
- Порог за год
- 120 млн руб.
- Уведомление
Между российскими сторонами с разными ставками налога на прибыль
- Порог за год
- 1 млрд руб.
- Уведомление
Между двумя российскими ООО на упрощёнке без особых условий
- Уведомление
Условия для внутрироссийских сделок узкие. Разные ставки налога на прибыль, одна из сторон на едином сельхозналоге, одна из сторон освобождена от налога на прибыль, применение инвестиционного вычета, добыча полезных ископаемых. Обычная группа из двух ООО на упрощёнке с оборотом в сотни миллионов рублей под этот контроль не попадает.
Если сделка всё же контролируемая, компания подаёт уведомление о контролируемых сделках за прошедший год не позднее 20 мая. Отчитываются обе стороны, каждая за себя.
Как проверяют цены, если сделка не контролируемая
Отсутствие контролируемости не означает, что цены никого не интересуют. Специальные проверки по разделу V.1 проводит центральный аппарат ФНС и только по контролируемым сделкам. Всё остальное разбирает ваша территориальная инспекция в ходе обычной камеральной или выездной проверки через статью 54.1 НК.
Логика там другая. Инспектор не рассчитывает интервал рыночных цен по методикам кодекса, он доказывает, что сделка искажает налоговую базу и совершена без разумной хозяйственной причины. Инструменты простые. Ваши же цены для сторонних покупателей, прайс-листы конкурентов, данные о средней аренде в этом здании, показания сотрудников, банковские выписки. Отклонение цены в разы такой проверке заметно сразу.
Считаем на примере
Производственное ООО на общей системе и торговое ООО на упрощёнке, собственник один. Производство отгружает торговой компании партии по 40 миллионов рублей в год при рыночной цене такого объёма около 55 миллионов. Разница в 15 миллионов оседает в компании, где налог считается по ставке 6 процентов.
Инспекция пересчитывает выручку производства по рыночной цене. Налог на прибыль с 15 миллионов по ставке 25 процентов даёт 3,75 миллиона рублей. НДС по ставке 22 процента добавляет 3,3 миллиона. Итого 7,05 миллиона основного долга, а поскольку занижение признают умышленным, сверху идёт штраф 40 процентов, ещё 2,82 миллиона. Почти 9,9 миллиона рублей за один год плюс пени, и это без учёта того, что проверка обычно охватывает три года.
Экономия за тот же год составляла 900 тысяч рублей налога по упрощёнке. Претензия выходит примерно в одиннадцать раз дороже сэкономленного.
Семейный бизнес под особым взглядом
Родственные компании проверяют внимательнее просто потому, что связь очевидна. При этом семейный бизнес законен, и запрета работать с фирмой жены, брата или отца нет.
Слабое место у таких групп обычно одно. Отношения строятся на доверии, а документы оформляются потом и кое-как. Работы выполнены без актов, деньги ходят между фирмами без внятных оснований, сотрудники числятся в одной компании, а фактически работают на другую. Именно эта бытовая небрежность, а не само родство, превращает семейную группу в удобную мишень.
Правило простое. Чем ближе родство, тем строже документооборот. С братом договор нужен подробнее, чем с посторонним контрагентом, потому что объяснять его придётся не брату, а инспектору.
Разделение по регионам и по направлениям
Две частые и вполне рабочие конструкции.
Разделение по географии. У каждого филиала своё юрлицо, свой директор с реальными полномочиями, свой штат, свой склад и своя клиентская база в регионе. Такая структура объясняется управленческой логикой и региональными льготами, которые компания вправе применять законно.
Разделение по видам деятельности. Производство отдельно, торговля отдельно, транспорт отдельно, аренда недвижимости отдельно. Разные виды деятельности означают разные риски, разные лицензии, разных партнёров и разную экономику. Это одна из самых устойчивых конструкций в спорах с налоговой, если направления действительно не смешаны.
Слабее всего выглядит третий мотив, когда компании создаются по мере роста выручки. Открыли вторую фирму, потому что первая подошла к лимиту, потом третью. Собственнику, у которого выручка близко к лимиту 20 млн на УСН, стоит считать варианты внутри одной компании, а не размножать юрлица. Хронология создания фирм ровно по датам приближения к порогу читается однозначно.
Как собрать обоснование деловой цели заранее
Обоснование пишется в спокойное время, а не в день получения требования. Документы, созданные задним числом, инспекция вычисляет по мелочам вроде реквизитов бланков и сведений о сотрудниках, которых на ту дату ещё не было.
Заведите отдельную папку на каждую компанию группы и держите в ней рабочий комплект.
- Короткая записка о причинах создания компании с датой и подписью, буквально на страницу. Что за направление, почему отдельное юрлицо, какая была управленческая задача.
- Решения участников и протоколы, из которых видно, когда и в связи с чем принималось решение.
- Штатное расписание и трудовые договоры, подтверждающие собственный персонал.
- Договоры аренды на конкретные помещения и площади с планом.
- Документы на активы и оборудование по каждой компании отдельно.
- Прайс-листы и коммерческие предложения, из которых видно, что внутренняя цена соответствует внешней.
- Собственный клиентский реестр и переписка с покупателями.
- Расчёт рыночного уровня для аренды, управленческих услуг и внутренних поставок с внешними источниками.
Раз в год пробегитесь по папкам и проверьте, не разъехалась ли реальность с документами. Сотрудник перешёл, склад съехал, договор аренды закончился, а бумаги остались прежними - именно такие расхождения потом и разбирают на допросах в налоговой.
Что сделать в ближайший месяц
Порядок действий для собственника, у которого несколько компаний.
- Нарисуйте схему группы, включая доли супругов и родственников, и посмотрите, где формально возникает взаимозависимость по статье 105.1 НК.
- Выпишите все сделки между своими компаниями за последний год и сравните цены с внешними.
- Проверьте, попадает ли хоть одна из сделок под критерии контролируемых, и не пропущен ли срок уведомления.
- Проверьте по каждой компании персонал, помещения, активы и клиентов, отмечая пункты, которые вы не сможете подтвердить документами.
- Соберите папку обоснования по каждому юрлицу и назначьте ответственного за её обновление.
Итоги
Взаимозависимость возникает из долей свыше 25 процентов, общего руководства, должностного подчинения и родства, а суд вправе увидеть её и по другим обстоятельствам. Сам факт связи законен и никаких доплат не влечёт. Претензии появляются там, где у разделения нет причины помимо налогов, а компании не ведут самостоятельной деятельности, и по доначислениям за 2022-2024 годы ещё работает амнистия за дробление бизнеса. Отдельно проверяются цены внутри группы, причём чаще не по правилам контролируемых сделок, а обычной инспекцией через статью 54.1 НК. Защита строится заранее, из документов о реальной работе каждой компании, и стоит несравнимо дешевле доначислений.
Частые вопросы
Может ли налоговая взыскать долг одной компании группы с другой?
Да. Подпункт 2 пункта 2 статьи 45 НК позволяет взыскать недоимку, которая числится больше трёх месяцев, с зависимой организации, если на неё переведены выручка, активы или клиентская база должника. Формальная смена юрлица при сохранении того же бизнеса от долга не спасает.
Можно ли дать беспроцентный займ своей же компании?
Между российскими взаимозависимыми лицами беспроцентные займы от учредителя прямо выведены из числа контролируемых сделок, поэтому проценты по ним для целей контроля цен не доначисляют. Оформить сам договор, сроки и возврат всё равно нужно аккуратно, иначе инспекция посмотрит на движение денег с точки зрения статьи 54.1.
Остаётся ли взаимозависимость после развода?
Формально нет. Перечень статьи 105.1 говорит о супругах, то есть о людях в браке. Но общие несовершеннолетние дети, совместное имущество и продолжение общих дел дают суду основание признать связь по пункту 7 той же статьи. На практике бывших супругов в бизнесе проверяют как связанных лиц.
Видит ли банк связи между моими компаниями?
Да, банки строят такие связи по учредителям, директорам, адресам и назначениям платежей, этого требует закон 115-ФЗ. Транзитные переводы между своими фирмами без понятного экономического смысла попадают под запрос документов и могут привести к приостановке операций, даже если у налоговой вопросов нет.
Что будет, если перевести деятельность на новую компанию группы?
Сам по себе переход на новое юрлицо не запрещён. Риск возникает, когда старая компания остаётся с долгами, а новая получает её сотрудников, клиентов и активы. Такой перевод инспекция читает как уход от взыскания, и здесь работает норма о взыскании с зависимого лица.
Планируются ли изменения в правилах для взаимозависимых лиц?
Основные критерии статьи 105.1 не менялись много лет, и их пересмотр не обсуждается. Движение идёт по контролируемым сделкам, где с 2026 года расширены критерии для операций с иностранными юрисдикциями с низкой ставкой налога на прибыль. Для группы из российских компаний на спецрежимах это ничего не меняет.



