Содержание статьи
Что дают налоговые каникулы для ИП
Регион вправе установить для впервые зарегистрированных предпринимателей ставку 0 процентов по упрощёнке или по патенту. Основания прописаны в пункте 4 статьи 346.20 и пункте 3 статьи 346.50 Налогового кодекса. Нулевая ставка применяется непрерывно два налоговых периода со дня регистрации.
Вся загвоздка в слове «непрерывно». Налоговый период на упрощёнке равен календарному году, поэтому предприниматель, зарегистрированный в ноябре, сжигает первый год почти целиком. На патенте налоговым периодом считается срок самого патента, и два патента по три месяца дадут ровно полгода льготы вместо двух лет.
Программа заканчивается 31 декабря 2026 года
Каникулы вводили в 2015 году как временную меру и продлевали несколько раз. Последнее продление дал закон от 08.08.2024 № 259-ФЗ, он отодвинул срок до 1 января 2027 года. Дальше нормы просто перестают действовать.
Минфин в письме от 08.04.2026 № 03-11-10/29518 сказал об этом прямо. Продления не планируется, с 2027 года нулевой ставки для новых ИП не будет. Отсюда неприятный вывод для тех, кто открылся в этом году. Формально льгота даётся на два налоговых периода, фактически предприниматель, зарегистрированный в 2026 году, успевает использовать только один. В 2027 году применять ноль уже не на чем.
Кто имеет право на нулевую ставку
Условий немного, но выполнить нужно все сразу.
- Статус индивидуального предпринимателя. Для ООО такой льготы нет вообще, ни при каких видах деятельности.
- Первая регистрация после вступления в силу регионального закона о каникулах.
- Упрощёнка или патент. На общей системе, на едином сельхозналоге, на автоматизированной упрощёнке и на самозанятости каникул не бывает.
- Льготный вид деятельности из регионального перечня.
- Соблюдение ограничений, которые регион поставил дополнительно.
Заявление о переходе на упрощёнку подаётся в течение 30 календарных дней после регистрации, иначе предприниматель автоматически оказывается на общей системе и до конца года льготу применить не сможет.
Повторная регистрация и слово «впервые»
Здесь чаще всего отказываются от каникул зря. Человек когда-то был предпринимателем, закрылся, через несколько лет открылся снова и считает, что льгота не для него.
Верховный суд разобрал этот вопрос в пункте 14 Обзора практики от 04.07.2018. Если гражданин прекратил деятельность, а вновь зарегистрировался уже после вступления в силу регионального закона о нулевой ставке, он под льготу подпадает. Налоговые органы эту позицию признали.
Не сработает другой сценарий. Предприниматель, который был зарегистрирован на момент принятия регионального закона и продолжал работать, к новичкам не относится.
Какие виды деятельности попадают под льготу
Нулевая ставка закрывает четыре направления. Производство, социальная сфера, научная сфера и бытовые услуги населению. На упрощёнке к ним добавлены услуги по предоставлению мест для временного проживания, то есть небольшие гостиницы и хостелы.
Торговля в перечень не входит нигде. Магазин, интернет-магазин и продажи на маркетплейсах под каникулы не попадают, и это самое частое разочарование. Общепит тоже обычно остаётся за рамками льготы.
Конкретные коды видов деятельности регион прописывает в своём законе. С 2026 года рамка стала жёстче, перечень направлений и критерии предпринимателей задаются на федеральном уровне, а регион выбирает внутри этой рамки. Поэтому свой основной код нужно искать не в общих обзорах, а в тексте закона своего субъекта.
Почему всё решает региональный закон
Кодекс только разрешает регионам вводить каникулы. Сама льгота появляется у предпринимателя лишь тогда, когда законодательное собрание субъекта приняло свой закон и он действует.
Разброс серьёзный. Где-то под ноль попадает почти всё производство и весь бытовой сервис, где-то список сокращён до нескольких кодов, а часть регионов свои законы уже не продлевала и льгота там не работает. Соседние области могут отличаться радикально.
Искать нужно свой закон. На сайте налоговой службы в разделе про упрощённую и патентную системы вверху страницы выбирается регион, и ниже открывается блок регионального законодательства с реквизитами документа. Дальше остаётся найти в тексте перечень видов деятельности и сверить его со своим основным кодом. Второй вариант проще, спросить в своей инспекции или у бухгалтера, действует ли закон на дату вашей регистрации.
Правило 70 процентов и другие ограничения региона
На упрощёнке действует условие по структуре выручки. По итогам года доходы от льготного вида деятельности должны составлять не меньше 70 процентов всех доходов от реализации. Столяр, который половину года делал мебель, а вторую половину перепродавал чужие кухни, до порога может не дотянуть и потеряет ноль за весь год.
На патенте такого требования нет, там льгота привязана к конкретному патенту.
Регион вправе добавить свои ограничения. Обычно это предельная средняя численность работников и предельный размер выручки по льготной деятельности. Цифры у всех разные, встречается и пять человек, и пятнадцать. Проверять эти рамки нужно до найма людей, а не по итогам года.
Долю в 70 процентов нечем подтвердить без аккуратного учёта. Книга учёта доходов и расходов при нулевом налоге обязательна так же, как при обычном.
Какие налоги обнуляются, а какие остаются
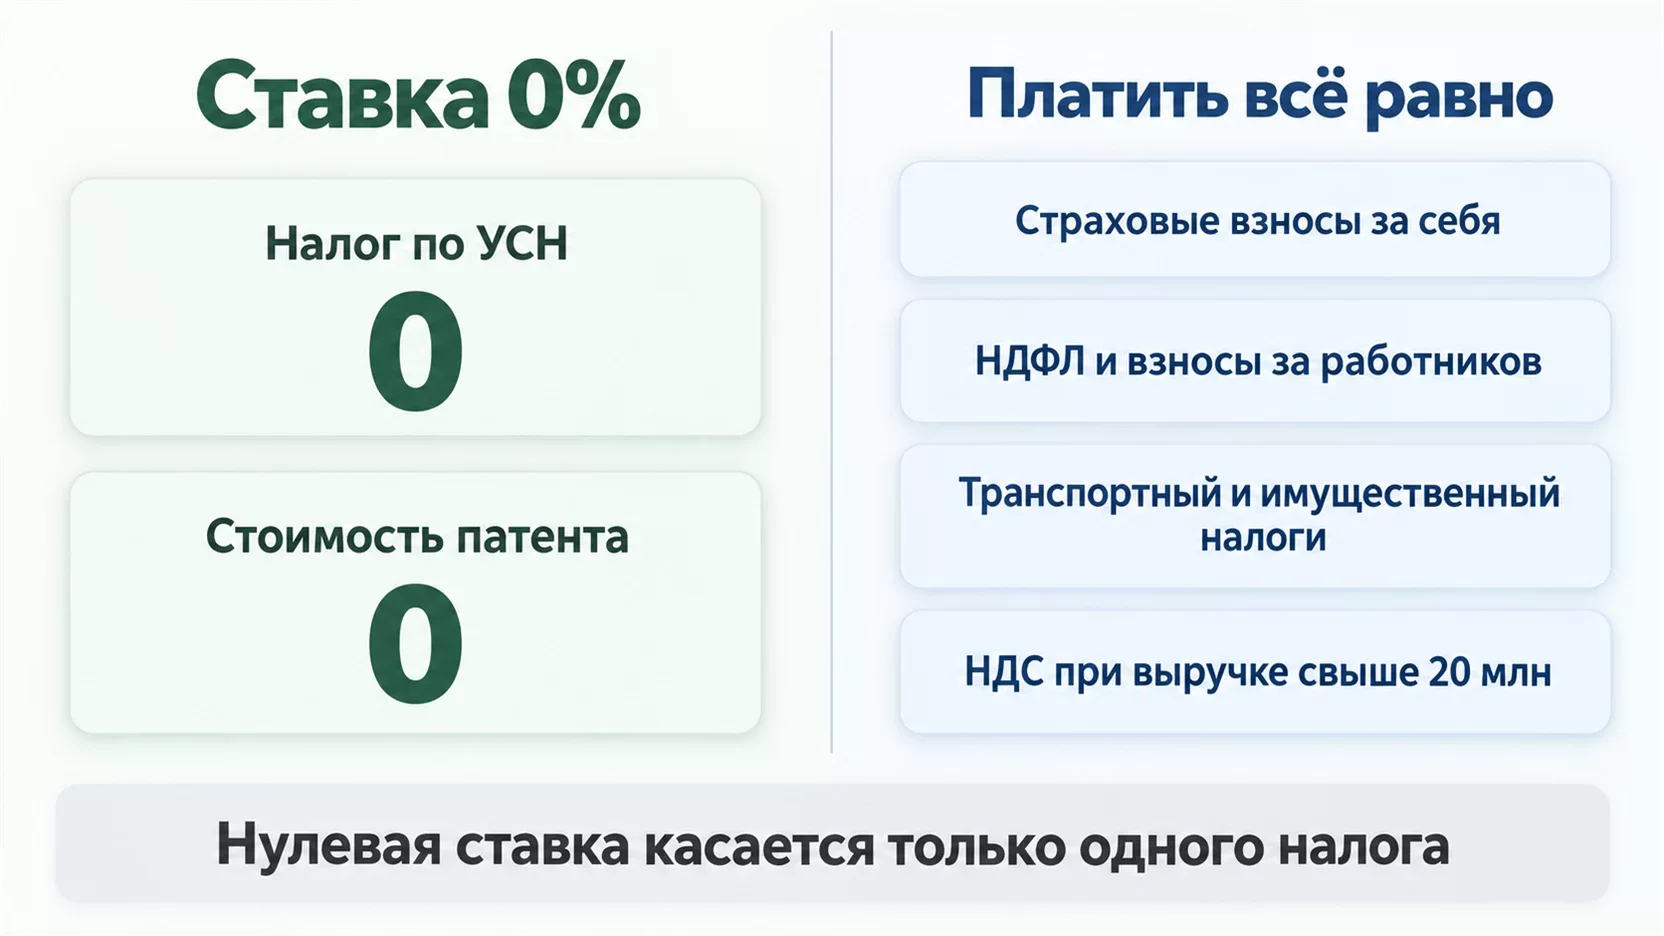
Ноль касается ровно одного платежа. Налога по упрощёнке либо стоимости патента. На упрощёнке «доходы минус расходы» есть приятная деталь, минимальный налог в размере 1 процента от дохода при нулевой ставке не платится.
Всё остальное платится как обычно.
Если есть работники, за них удерживается НДФЛ и начисляются страховые взносы по обычным правилам. Остаются транспортный налог, налог на имущество по кадастровой оценке, земельный налог, торговый сбор там, где он введён, обязанности налогового агента. Не исчезает и НДС на упрощёнке. Новый предприниматель освобождён от него, пока доход не превысил 20 миллионов рублей за год, а вот дальше НДС появляется независимо от каникул. Тем, кто быстро растёт, стоит заранее посмотреть, что происходит близко к лимиту 20 млн на УСН.
Страховые взносы придётся платить в любом случае
Это главное разочарование всех, кто впервые слышит про каникулы. Нулевая ставка не отменяет фиксированные взносы предпринимателя за себя. Минфин подтверждал это неоднократно, взносы не налог и под льготу не подпадают.
В 2026 году фиксированные страховые взносы ИП составляют 57 390 рублей, срок уплаты 28 декабря. Сверх неё платится 1 процент с дохода свыше 300 тысяч рублей, срок по нему 1 июля следующего года, потолок этой части 321 818 рублей.
Есть и второй эффект, о котором почти не пишут. Предприниматель без работников на упрощёнке «доходы» и так уменьшает налог на сумму взносов полностью, без ограничения. То есть при небольшой выручке налог у него обнулялся бы и без всяких каникул. Льгота начинает приносить настоящие деньги только тогда, когда налог заметно больше взносов.
Как заявить право на каникулы
Отдельного заявления на каникулы не существует. Ни уведомления, ни разрешения, ни справки из инспекции получать не нужно, и именно поэтому льготу часто пропускают.
На упрощёнке предприниматель ставит ставку 0 в годовой декларации, в разделе с расчётом налога. Авансовые платежи в течение года при этом не перечисляются. Декларацию сдавать обязательно, нулевой налог от отчётности не освобождает.
На патенте порядок другой. Ставка 0 и реквизиты регионального закона указываются прямо в заявлении на получение патента. Инспекция выдаёт патент стоимостью ноль рублей. Если в заявлении про льготу не написать, придёт обычный патент с обычной ценой.
Патент берите сразу на максимальный срок в пределах года, налоговых периодов у вас всего два, а стоимость патента и его лимиты стоит проверить заранее.
Сколько это стоит в деньгах за два года
Возьмём мастерскую по изготовлению мебели на упрощёнке «доходы», предприниматель работает один и зарегистрировался в 2025 году, поэтому оба льготных года у него укладываются в срок действия программы.
| Показатель | 2025 год | 2026 год |
|---|---|---|
| Доход | 3 000 000 | 4 200 000 |
| Налог по ставке 6 процентов | 180 000 | 252 000 |
| Взносы за себя | 80 658 | 96 390 |
| Налог к уплате без каникул | 99 342 | 155 610 |
| Налог к уплате на каникулах | 0 | 0 |
Доход
- 2025 год
- 3 000 000
- 2026 год
- 4 200 000
Налог по ставке 6 процентов
- 2025 год
- 180 000
- 2026 год
- 252 000
Взносы за себя
- 2025 год
- 80 658
- 2026 год
- 96 390
Налог к уплате без каникул
- 2025 год
- 99 342
- 2026 год
- 155 610
Налог к уплате на каникулах
- 2025 год
- 0
- 2026 год
- 0
Взносы за 2025 год складываются из фиксированных 53 658 рублей и 1 процента с превышения над 300 тысячами, это ещё 27 000 рублей. За 2026 год фиксированная часть выросла до 57 390 рублей, дополнительный процент составил 39 000 рублей.
Реальная экономия за два года равна 254 952 рубля. Не 432 000, как получается при наивном сложении налога по ставке 6 процентов, потому что без каникул этот налог всё равно уменьшался бы на взносы. И 177 048 рублей взносов предприниматель отдал в бюджет в обоих вариантах.
На объекте «доходы минус расходы» картина другая, там взносы попадают в расходы, а не вычитаются из налога. При доходе 8 000 000 рублей и расходах 6 500 000 налог по ставке 15 процентов составил бы 225 000 рублей, а минимальный налог 80 000 рублей. На каникулах не платится ни то, ни другое, экономия равна полным 225 000 рублей за год.
Когда каникулы почти ничего не дают
Проверьте свой случай до того, как считать сэкономленное.
Предприниматель без работников на упрощёнке «доходы» с выручкой 1 200 000 рублей в год заплатил бы налог 72 000 рублей. Взносы за 2026 год у него составят 66 390 рублей, и на эту сумму налог уменьшается полностью. К уплате остаётся 5 610 рублей. Столько и стоят каникулы в его случае за целый год.
С патентом похожая история. Стоимость патента предприниматель без работников тоже уменьшает на взносы без ограничений, поэтому недорогой патент часто и так закрывается взносами полностью.
Выгода становится заметной при выручке примерно от полутора миллионов рублей в год на объекте «доходы» и почти сразу на объекте «доходы минус расходы» либо при наличии работников, когда налог разрешено уменьшать только наполовину. Сравнить нагрузку по всем режимам помогает таблица всех налогов ИП в 2026 году.
ИП зарегистрирован раньше и платил налог
Ситуация встречается постоянно. Предприниматель открылся год назад, спокойно платил авансы по упрощёнке и только сейчас узнал, что его код деятельности стоит в региональном перечне.
Уплаченное можно вернуть. Порядок обычный для переплаты.
- Проверьте по региональному закону, действовал ли он на дату вашей регистрации и входит ли ваш вид деятельности в перечень.
- Посчитайте долю дохода от льготной деятельности за каждый год. Ниже 70 процентов, и год не спасти.
- Сдайте уточнённые декларации за годы каникул со ставкой 0.
- Дождитесь окончания камеральной проверки уточнёнок и появления положительного сальдо на едином налоговом счёте.
- Подайте заявление о распоряжении сальдо и получите деньги на расчётный счёт.
На всё это отводится три года со дня уплаты налога. По патенту логика та же, только вместо уточнёнки подаётся обращение о перерасчёте стоимости патента.
Готовьтесь к вопросам инспекции. Уточнёнка на уменьшение налога почти всегда вызывает требование о пояснениях, придётся показать книгу учёта и договоры, которые подтверждают льготный вид деятельности.
Что будет при нарушении условий
Право на ноль теряется за весь налоговый период, в котором нарушено любое условие. Не помесячно и не с даты нарушения, а целиком за год.
Дальше налог пересчитывается по обычной ставке региона, к нему добавляются пени за каждый день просрочки авансов, а при неуплате доначисленного инспекция переходит к взысканию вплоть до того момента, когда налоговая блокирует счёт. Отдельного штрафа именно за неправомерные каникулы в кодексе нет, но штраф по статье 122 за неуплату налога никто не отменял.
Типичные провалы такие. Доля льготной выручки упала ниже 70 процентов из-за пары крупных сделок не по профилю. Наняли людей сверх регионального лимита. Добавили в основной вид деятельности торговлю. Слетели с упрощёнки или потеряли право на патент по общим правилам.
Что успеть до конца 2026 года
Регистрация в сентябре даёт неполный год нулевой ставки, но эти месяцы всё равно ваши. Если открытие ИП и так стояло в планах на осень, откладывать его на январь смысла нет.
Порядок действий короткий. Найдите закон своего региона и убедитесь, что он действует. Подберите основной код деятельности из льготного перечня и укажите его при регистрации первым. Подайте заявление на упрощёнку в течение 30 дней после регистрации или сразу закажите патент со ставкой 0 до конца года. Заложите в бюджет взносы за себя, они никуда не денутся. И считайте выгоду честно, вычитая взносы из налога, который вы заплатили бы без льготы.
Тем, кто уже на каникулах, 2027 год стоит планировать по обычным ставкам своего региона.
Частые вопросы
Есть ли похожая льгота для ООО?
Нет. Нулевая ставка по каникулам установлена только для индивидуальных предпринимателей. Компаниям доступны другие меры, прежде всего пониженные региональные ставки по упрощёнке для отдельных отраслей.
Действуют ли каникулы на автоматизированной упрощёнке или на самозанятости?
Нет, нулевая ставка привязана только к обычной упрощёнке и патенту. Самозанятость идёт по своим ставкам 4 и 6 процентов, а на автоматизированной упрощёнке с налогом 8 процентов нулевой ставки не предусмотрено.
Можно ли совмещать упрощёнку и патент и применять ноль на обоих режимах?
Совмещать режимы можно, и нулевая ставка теоретически возможна на каждом, если оба вида деятельности есть в региональном перечне. На практике это редкая конструкция, и долю в 70 процентов по упрощённой части всё равно придётся считать отдельно.
Влияют ли каникулы на пенсионный стаж и будущую пенсию?
Не влияют. Стаж и пенсионные баллы начисляются от уплаченных страховых взносов, а взносы на каникулах платятся полностью. Год работы с нулевым налогом идёт в стаж так же, как обычный.
Мешает ли нулевой налог получить кредит или пройти отбор в закупках?
Не мешает. Банк смотрит на обороты по счёту и отсутствие долгов перед бюджетом, а заказчик на выручку и репутацию. Справка об отсутствии задолженности выдаётся такому предпринимателю на общих основаниях.
Появится ли что-то взамен каникул после 2027 года?
Новой федеральной льготы для начинающих предпринимателей пока не заявлено. Регионы сохраняют право на пониженные ставки по упрощёнке для отдельных видов деятельности, и после окончания каникул именно эти ставки станут основным способом снизить нагрузку.



