Содержание статьи
Как устроена уплата НДС на УСН тремя частями
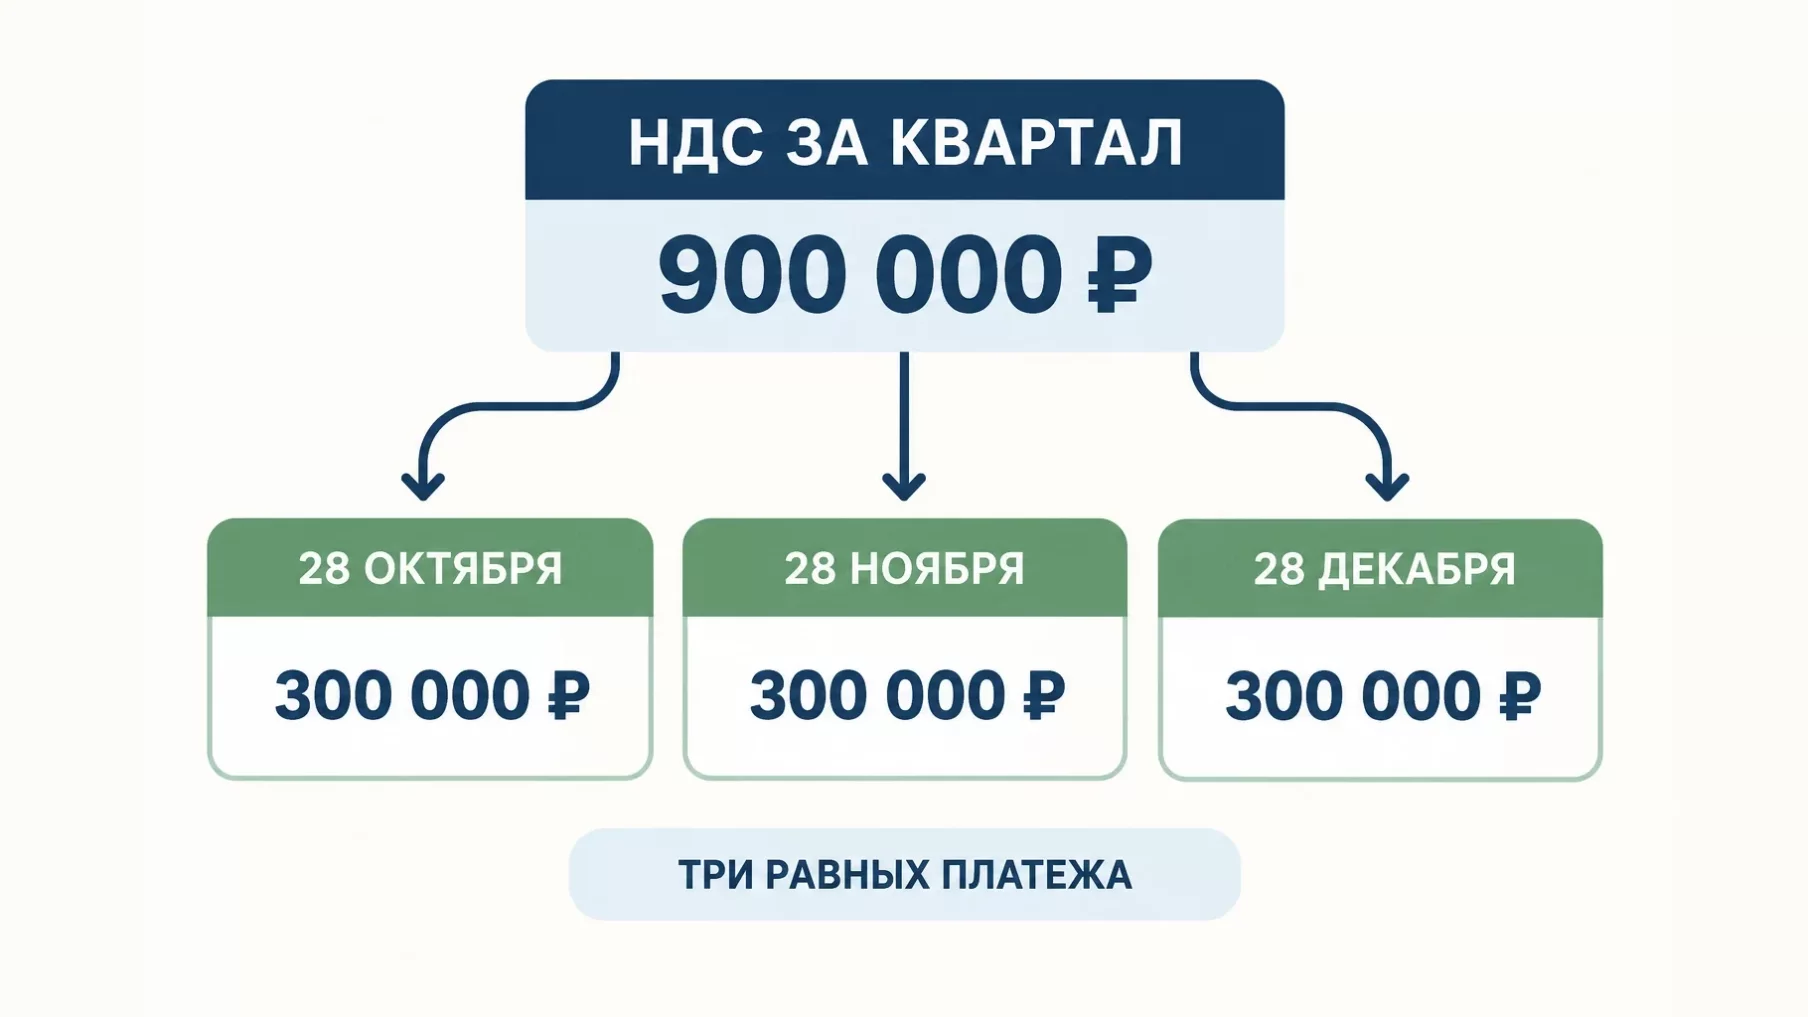
Налоговым периодом по НДС считается квартал. Посчитанную за квартал сумму не переводят одним платежом. Пункт 1 статьи 174 Налогового кодекса делит её на три равные доли, и каждую нужно перечислить не позднее 28-го числа каждого из трёх месяцев, которые идут за этим кварталом.
Правило одинаковое для всех упрощенцев с НДС. Неважно, выбрали вы пониженную ставку 5 или 7 процентов без вычетов или работаете по общей ставке 22 процента с вычетами. Сама обязанность появляется после того, как годовой доход перешагнул 20 миллионов рублей, и подходить к этой границе лучше с готовым расчётом.
Если 28-е число выпадает на выходной или праздник, срок сдвигается вперёд, на ближайший рабочий день. Назад он не переносится никогда.
Сумма редко делится на три без остатка. Налог считается в полных рублях, первые две доли округляют в меньшую сторону, а копейки добавляют к последнему платежу. Заплатить в первом месяце на рубль больше нарушением не будет, заплатить на рубль меньше нормы уже основание для пеней.
Точные даты платежей на ближайшие кварталы
Три ближайших квартала выглядят так.
| Квартал | Первая доля | Вторая доля | Третья доля |
|---|---|---|---|
| III квартал 2026 | 28 октября 2026 | 30 ноября 2026 | 28 декабря 2026 |
| IV квартал 2026 | 28 января 2027 | 1 марта 2027 | 29 марта 2027 |
| I квартал 2027 | 28 апреля 2027 | 28 мая 2027 | 28 июня 2027 |
III квартал 2026
- Первая доля
- 28 октября 2026
- Вторая доля
- 30 ноября 2026
- Третья доля
- 28 декабря 2026
IV квартал 2026
- Первая доля
- 28 января 2027
- Вторая доля
- 1 марта 2027
- Третья доля
- 29 марта 2027
I квартал 2027
- Первая доля
- 28 апреля 2027
- Вторая доля
- 28 мая 2027
- Третья доля
- 28 июня 2027
Три даты в таблице сдвинуты. 28 ноября 2026 года суббота, поэтому вторая доля за третий квартал уходит 30 ноября. 28 февраля 2027 года и 28 марта 2027 года приходятся на воскресенья, отсюда 1 и 29 марта.
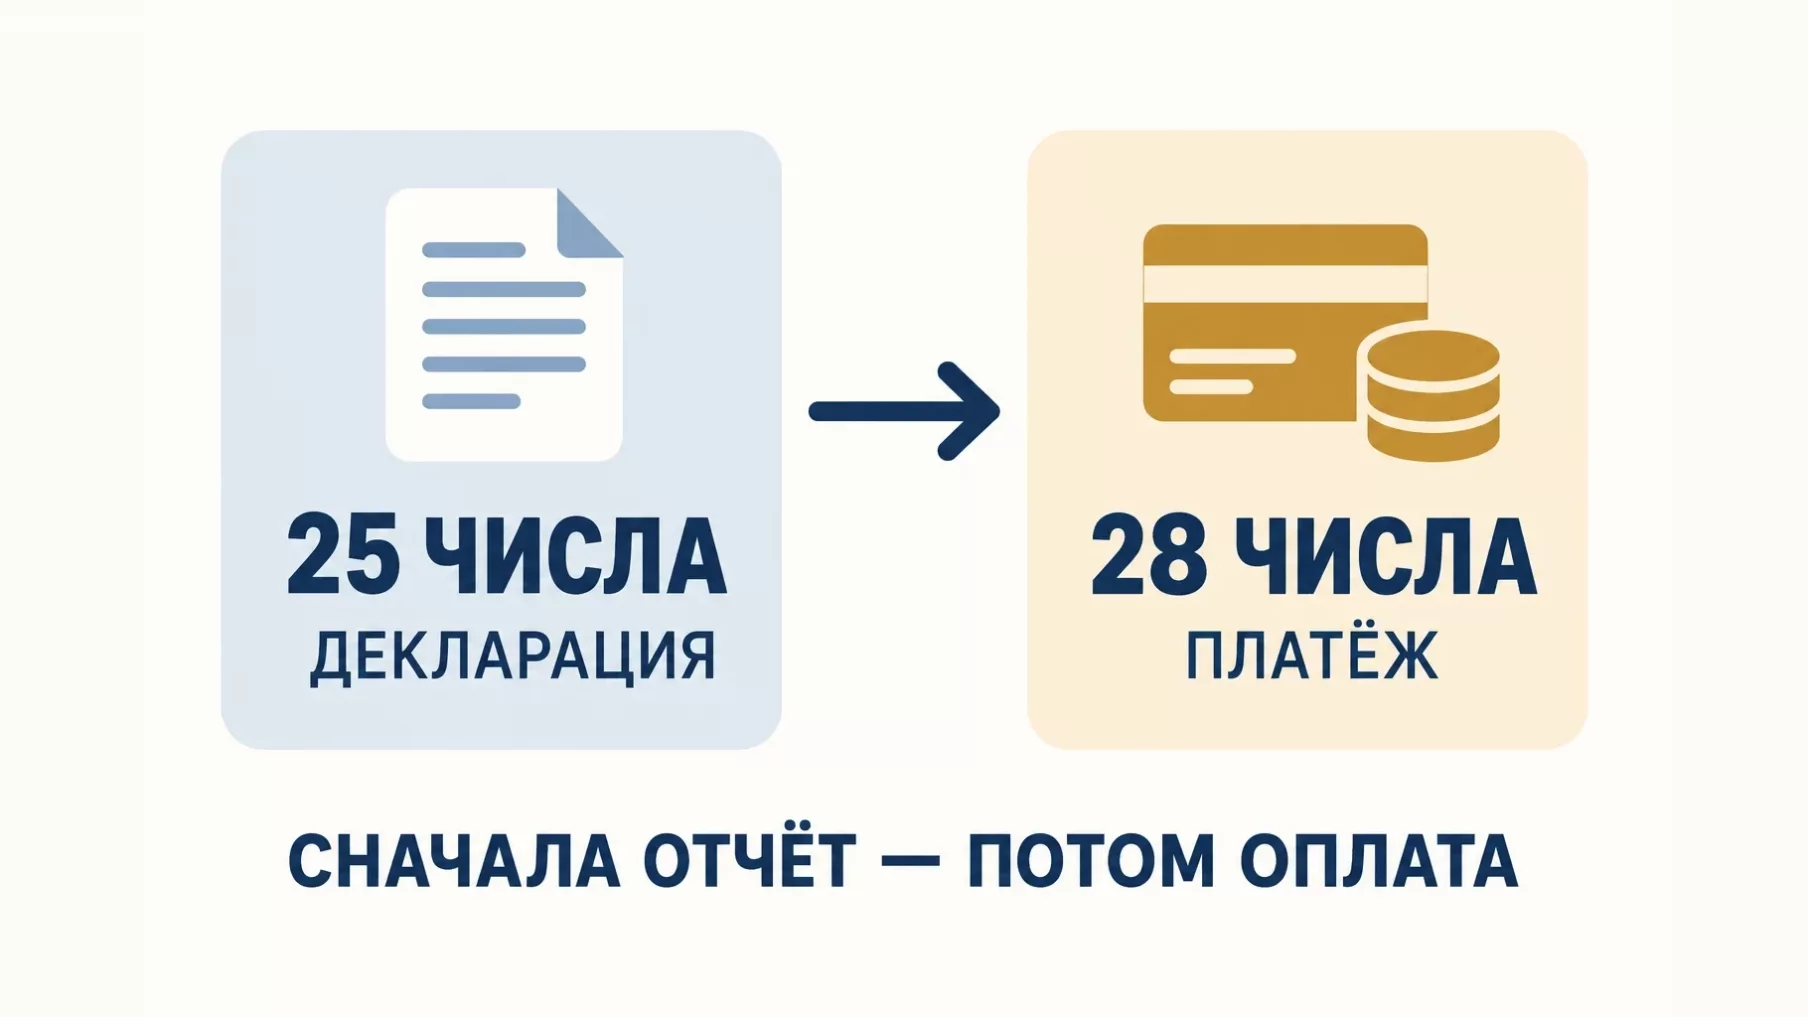
Отдельно держите в голове декларацию. Она сдаётся до 25-го числа месяца, следующего за кварталом, то есть раньше первого платежа. За третий квартал 2026 года 25 октября выпадает на воскресенье, поэтому отчёт принимают до 26 октября.
Можно ли заплатить всё сразу или больше нормы
Можно. Кодекс задаёт крайние сроки, а не запрет платить раньше. Вы вправе перечислить всю квартальную сумму в октябре, разбить её на два платежа вместо трёх или внести в первом месяце половину. Санкций нет, бюджет получил деньги раньше положенного.
Работает это только в одну сторону. Заплатить в октябре треть, а в ноябре ничего, рассчитывая догнать в декабре, нельзя. Каждая из трёх дат самостоятельна, и к каждой на счёте должна быть накоплена своя доля.
Для сезонного бизнеса ранняя уплата иногда выгоднее равномерной. Если пик выручки приходится на октябрь, а декабрь традиционно пустой, закройте весь квартальный НДС в октябре и не тащите обязательство в мёртвый месяц.
Что будет, если одна доля не дойдёт
С первого дня просрочки на недоимку начисляются пени. Считаются они от суммы именно этой доли и именно за те дни, пока её не хватало на счёте. Отдельного штрафа за нарушение сроков уплаты при верно сданной декларации нет, штраф по статье 122 грозит за занижение налога, а не за опоздание с деньгами.
Дальше включается стандартная процедура. Инспекция выставляет требование, затем принимает решение о взыскании и вправе приостановить операции по счетам. Для торговой компании в декабре это дороже любых пеней. Как считаются пени по налогам в 2026 году и как их пересчитать, мы разбираем в отдельном материале.
Почему деньги на счёте не значит деньги на НДС
Отдельной платёжки по НДС больше нет. Вы пополняете единый налоговый счёт, а инспекция сама разносит поступление по вашей совокупной обязанности. Порядок жёсткий и выглядит так.
- Недоимка по НДФЛ, начиная с самой ранней.
- Текущий НДФЛ.
- Недоимка по остальным налогам, авансам, сборам и взносам, тоже с самой ранней.
- Текущие налоги, авансы, сборы и взносы.
- В самом конце пени, проценты и штрафы.
Отсюда неприятный сюрприз. Вы завели 300 тысяч рублей под первую долю НДС, а у компании висела старая недоимка по НДФЛ на 200 тысяч. Деньги уйдут туда, и по НДС образуется недоплата, о которой вы узнаете из требования.
Второй момент касается времени. Сумма НДС попадает в совокупную обязанность со дня подачи декларации. Пока декларация не сдана, ваш платёж лежит положительным сальдо и доступен для списания на любое другое начисление, у которого уже наступил срок.
Практический вывод простой. Перед каждым 28-м числом смотрите сальдо ЕНС в личном кабинете, а не остаток на расчётном счёте. Это две разные цифры, и совпадают они далеко не всегда.
Нужны ли уведомления по НДС
Не нужны. Уведомление об исчисленных суммах подаётся только тогда, когда срок уплаты наступает раньше отчёта. С НДС порядок обратный, декларация приходит в инспекцию 25-го числа, а первый платёж уходит 28-го. Налоговая уже знает сумму и разносит деньги без дополнительных бумаг.
Забывать про это не стоит по другой причине. Пока декларация не сдана, начисления в вашей карточке расчётов нет, а деньги на ЕНС висят переплатой. Просрочка с отчётом автоматически создаёт риск для всех трёх платежей квартала.
Почему налог уходит раньше денег клиента
Здесь и прячется главная денежная ловушка. Налоговая база по НДС определяется по статье 167 Налогового кодекса на наиболее раннюю из двух дат. Либо день отгрузки товара или подписания акта, либо день получения оплаты.
На практике для оптовика, производителя и подрядчика первой почти всегда наступает отгрузка. Вы передали товар, выставили счёт-фактуру, начислили налог. Деньги при этом придут через 30, 60 или 90 дней, а иногда не придут вовсе. Обязанность перед бюджетом уже возникла и от поведения клиента не зависит.
Именно поэтому законодатель и растянул уплату на три месяца. Рассрочка по долям существует ровно для того, чтобы у продавца было время получить выручку. Работает эта конструкция при отсрочке до 60 дней и разваливается, как только клиенты начинают задерживать.
Считаем разрыв на выручке 18 миллионов
Возьмём оптовую компанию на УСН со ставкой 5 процентов без вычетов. Отгрузки третьего квартала распределены ровно, по 6 миллионов рублей в месяц без учёта налога. НДС с каждого месяца 300 тысяч рублей, клиенты платят 6,3 миллиона. За квартал получается 18 миллионов отгрузки, 900 тысяч налога и три доли по 300 тысяч.
Отсрочка по договорам 60 дней. Июльская партия оплачивается в середине сентября, августовская в середине октября, сентябрьская в середине ноября.
| Дата платежа | Доля НДС | Оплачено клиентами | Осталось в дебиторке |
|---|---|---|---|
| 28 октября 2026 | 300 000 | 12 600 000 | 6 300 000 |
| 30 ноября 2026 | 300 000 | 18 900 000 | 0 |
| 28 декабря 2026 | 300 000 | 18 900 000 | 0 |
28 октября 2026
- Доля НДС
- 300 000
- Оплачено клиентами
- 12 600 000
- Осталось в дебиторке
- 6 300 000
30 ноября 2026
- Доля НДС
- 300 000
- Оплачено клиентами
- 18 900 000
- Осталось в дебиторке
- 0
28 декабря 2026
- Доля НДС
- 300 000
- Оплачено клиентами
- 18 900 000
- Осталось в дебиторке
- 0
При такой дисциплине разрыва нет, и рассрочка отрабатывает как задумано. Теперь ломаем одно условие. Клиент, которому в сентябре ушла партия на 6,3 миллиона, платит не в ноябре, а в феврале.
Картина меняется целиком. К 28 декабря компания получила за квартал только 12,6 миллиона, а бюджету отдала все 900 тысяч. Из них 300 тысяч это налог с отгрузки, за которую на счёт не пришло ни рубля. Плюс с 28 января начинают уходить доли уже за четвёртый квартал, и на них накладывается та же дебиторка.
Годовой масштаб считается быстро. При выручке 72 миллиона рублей НДС по ставке 5 процентов составляет 3,6 миллиона в год, то есть 300 тысяч в месяц ровным потоком. При отсрочке 60 дней в дебиторке постоянно висит около 12,6 миллиона отгрузок, а внутри них примерно 600 тысяч уже начисленного налога.
На общей ставке 22 процента суммы другого порядка. С тех же 18 миллионов отгрузки налог составит 3 960 000 рублей. Если закупки и услуги с входящим НДС занимают 60 процентов выручки, к вычету пойдёт 2 376 000 рублей, а к уплате останется 1 584 000, то есть 528 тысяч тремя долями. Разрыв тот же самый, только цифры крупнее.
Резерв на налог с каждой отгрузки
Самый рабочий приём и самый скучный. Как только выставлены отгрузочные документы, сумма налога из счёта-фактуры уходит на отдельный накопительный счёт. Не по итогам квартала, не после декларации, а в день отгрузки.
Для компании из примера это 300 тысяч рублей в месяц. К 28 октября на резервном счёте лежит уже 900 тысяч, то есть весь квартальный налог, и вопрос «чем платить» не возникает. Деньги при этом никуда не пропадают, накопительный счёт приносит процент.
Ломает схему одна ошибка. Резерв считают от поступивших денег, а не от отгрузок. При росте продаж или при удлинении отсрочки резерв сразу отстаёт от начисленного налога, и в декабре обнаруживается недобор.
Авансы от клиентов и их обратная сторона
Предоплата снимает разрыв в деньгах, потому что выручка приходит до отгрузки. Но налог она не откладывает. С полученного аванса НДС начисляется сразу по расчётной ставке 5/105, 7/107 или 22/122, а при отгрузке этот налог принимается к вычету, чтобы начисления не задвоились. Право на такой вычет есть даже у тех, кто сидит на пониженных ставках без обычных вычетов.
Экономии на налоге предоплата не даёт. Она даёт другое, вы платите НДС из денег клиента и не вынимаете их из оборота. Даже предоплата в 30 процентов заметно облегчает квартал.
Вводить предоплату проще не всем сразу, а новым клиентам и тем, кто уже допускал просрочки. Постоянным покупателям с хорошей дисциплиной оставьте прежние условия.
Отсрочки в договорах и просроченная дебиторка
Отсрочка в 60 дней укладывается в рассрочку по долям почти впритык. Отсрочка в 90 дней не укладывается уже никогда, налог по такой отгрузке уходит в бюджет полностью раньше, чем придёт оплата.
Пересмотрите условия там, где это возможно. Скидка в 1 процент за оплату в течение 10 дней часто дешевле, чем кредитование клиента на квартал собственными деньгами. Для новых договоров разумно ставить отсрочку не более 45 дней, а длинные условия оставлять только крупным покупателям с безупречной историей.
Дебиторку держите под еженедельным контролем. Полезно смотреть не общую сумму долга, а разбивку по срокам и отдельно ту часть, по которой налог уже начислен и уплачен. Именно этой суммой вы бесплатно кредитуете покупателя, уже отдав с неё налог.
Когда НДС платится сразу, а не тремя долями
Рассрочка по долям работает не во всех ситуациях. Есть три исключения, и о каждом лучше знать заранее.
Компания на УСН освобождена от НДС, но выставила покупателю счёт-фактуру с выделенным налогом. Тогда по пункту 5 статьи 173 Налогового кодекса вся выделенная сумма уходит в бюджет одним платежом до 28-го числа месяца после квартала, без деления на три. Такая любезность контрагенту обходится дорого и разово.
Ввоз товаров из Беларуси, Казахстана и других стран ЕАЭС. Здесь свой срок, 20-е число месяца, следующего за месяцем принятия товаров на учёт, и своя декларация.
Обязанности налогового агента, например при аренде государственного или муниципального имущества. Агентский НДС считается и платится по отдельным правилам, освобождение по выручке от него не спасает.
Что проверить до 28-го числа
Короткий список действий за несколько дней до каждой из трёх дат.
- Декларация за квартал сдана и принята инспекцией.
- Сальдо ЕНС положительное и покрывает очередную долю целиком.
- У компании нет старых недоимок, которые заберут деньги вперёд НДС.
- Сумма доли совпадает с той, что указана в декларации, включая копейки в последнем платеже.
- Платёж отправлен минимум за один рабочий день, а не вечером 28-го.
Последний пункт недооценивают чаще остальных. Банк может задержать перевод, а инспекция смотрит на дату поступления денег на ЕНС.
Итоги
НДС на УСН платится тремя равными долями до 28-го числа каждого из трёх месяцев после квартала. За третий квартал 2026 года это 28 октября, 30 ноября и 28 декабря. Платить раньше и больше нормы можно, платить меньше нормы нельзя.
Деньги уходят на единый налоговый счёт, где инспекция распределяет их по своей очерёдности, поэтому старая недоимка по НДФЛ способна съесть сумму, отложенную на НДС. Уведомления по налогу не подаются, но декларация должна быть сдана вовремя.
Главный денежный риск создают не сроки. Налог считается по отгрузке, и при отсрочке 60 дней рассрочка по долям ещё спасает, при отсрочке 90 дней уже нет. Резерв с каждой отгрузки, частичная предоплата, короткие отсрочки и еженедельный разбор долгов закрывают разрыв.
Частые вопросы
Можно ли попросить у налоговой отсрочку или рассрочку по НДС?
Да, статья 64 Налогового кодекса допускает отсрочку по налогам до года. Заявление подаётся в управление ФНС, нужны основания вроде сезонного характера деятельности или угрозы банкротства при единовременной уплате, а также обеспечение в виде залога, поручительства или банковской гарантии. На сумму начисляются проценты, обычно исходя из половины ключевой ставки. Решение принимается не быстро, поэтому обращаться имеет смысл до наступления срока, а не после требования.
Клиент так и не заплатил, долг признали безнадёжным. Вернут ли уплаченный НДС?
Нет. Налог начислен по отгрузке, и списание долга не отменяет уже возникшую обязанность. Кодекс не предусматривает корректировку налоговой базы из-за неоплаты покупателем. Это и есть цена длинных отсрочек ненадёжным контрагентам.
Покупатель вернул товар после отгрузки. Что делать с начисленным налогом?
Продавец выставляет корректировочный счёт-фактуру и принимает налог по возвращённой части к вычету. Такой вычет доступен всем плательщикам НДС на УСН, включая тех, кто применяет ставки 5 и 7 процентов без права на обычные вычеты. Налог за квартал уменьшается, доли пересчитываются от новой суммы.
Мы перешагнули 20 миллионов в середине года. С какого квартала начинаются платежи?
Обязанность возникает с первого числа месяца, следующего за месяцем превышения. Первый налоговый период по НДС будет неполным, но правило трёх долей к нему применяется в общем порядке. Если порог пройден, скажем, в августе, налог считается с отгрузок сентября и платится 28 октября, 30 ноября и 28 декабря.
Мы на ставке 22 процента, и по итогам квартала налог получился к возмещению. Как быть с долями?
Платить нечего, делить нечего. Сумма к возмещению зачисляется на единый налоговый счёт после камеральной проверки декларации и увеличивает положительное сальдо. Дальше её можно оставить в счёт будущих платежей или вернуть на расчётный счёт по заявлению.
Может ли учредитель или другая компания заплатить наш НДС со своего счёта?
Пополнить ваш единый налоговый счёт за вас третье лицо вправе, запрета в кодексе нет. А вот зачесть в счёт ваших налогов положительное сальдо со своего ЕНС с 1 сентября 2026 года стало сложнее, такой зачёт проходит только при наличии у получателя подтверждённой задолженности. Возврат денег, уже зачтённых в пользу третьего лица, тоже не предусмотрен, поэтому суммы стоит выверять до перевода.



