Содержание статьи
Откуда на счёте берётся лишний миллион
Единый налоговый счёт устроен как кошелёк. Вы перечисляете деньги одной суммой, инспекция списывает с него налоги, взносы, пени и штрафы по мере наступления сроков уплаты. Разница между тем, что вы внесли, и тем, что вам начислили, и есть сальдо. Внесли больше, чем начислено, сальдо положительное, и эти деньги остаются вашими.
Копится переплата тихо. Авансы по УСН посчитали с запасом, а по итогам года расходы съели налог. Сдали уточнённую декларацию по НДС, обязательство уменьшилось, а деньги в бюджет уже ушли. Бухгалтер округлял платежи вверх, чтобы точно не набежали пени. Одно и то же требование оплатили дважды. За два-три года набирается сумма, которую собственник находит случайно и обычно неприятно удивляется.
Пока деньги лежат на налоговом счёте, они не работают. Процентов на остаток бюджет не платит. Получается беспроцентный заём государству на неопределённый срок.
Как узнать точную сумму на счёте
Цифра в личном кабинете юрлица или ИП обновляется ежедневно, и с неё стоит начать. Но для заявления нужна не примерная, а подтверждённая сумма.
Официальный документ называется справкой о наличии положительного, отрицательного или нулевого сальдо единого налогового счёта, форма КНД 1160082. Запрашивают её заявлением по форме КНД 1114237 через личный кабинет, по телекоммуникационным каналам связи или на бумаге. Инспекция готовит справку в пятидневный срок.
Когда расхождение с вашим учётом заметное, одной справки мало. Закажите ещё справку о принадлежности сумм, перечисленных в качестве единого налогового платежа, форма КНД 1120502. Она показывает, на какие именно налоги и в какие даты инспекция разнесла ваши деньги, и причина расхождения почти всегда обнаруживается там. Сверка вообще должна быть регулярной работой бухгалтерии, а не разовым мероприятием перед возвратом. Если вы не уверены, что её делают, проверить бухгалтера можно по нескольким простым признакам.
Почему сальдо оказывается меньше, чем вы рассчитывали
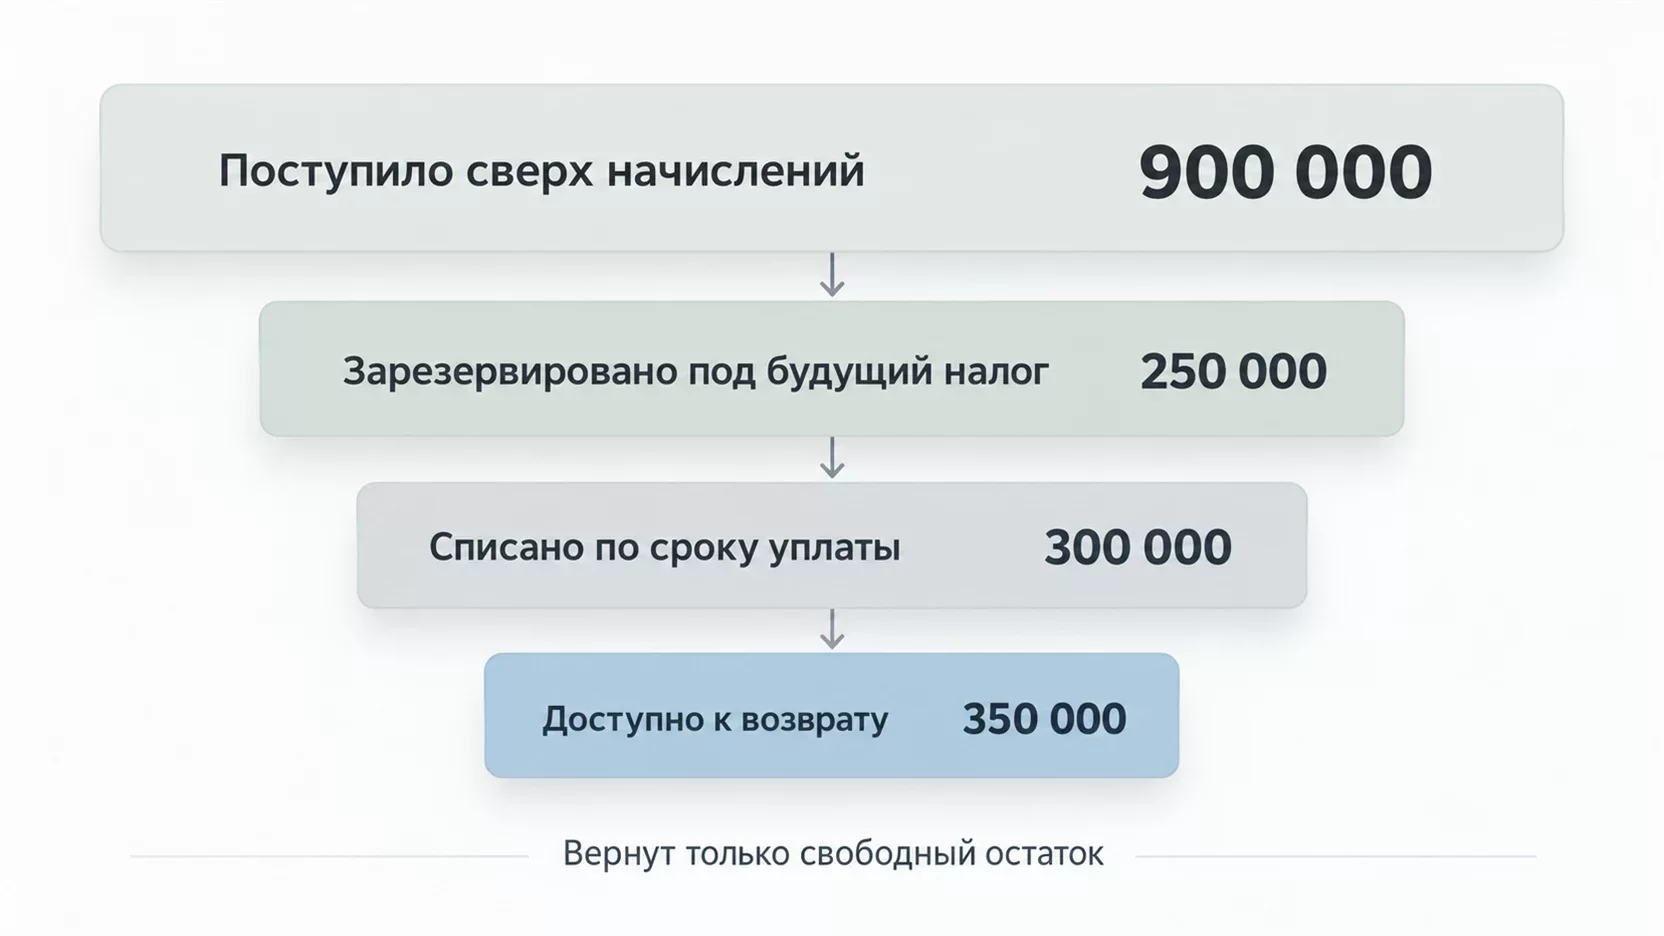
Это главное разочарование при возврате. Собственник видел в кабинете 900 тысяч, а на счёт пришло 350.
Чаще всего виноват резерв. Компания когда-то подала заявление о зачёте в счёт предстоящей обязанности, часть денег ушла под будущий налог, и в свободном сальдо их больше нет. Резерв снимается заявлением об отмене такого зачёта, форма КНД 1165171, и уже на следующий рабочий день сумма возвращается в общее сальдо.
Вторая типичная причина в начислениях по сданной отчётности. Совокупная обязанность формируется по декларациям и уведомлениям, но не раньше срока уплаты. Декларацию вы сдали 20-го числа, а 28-го начисление легло на счёт и срезало сальдо.
Наконец, недоимка и пени за просрочку налога. Инспекция сначала гасит долг вашими же деньгами и только потом смотрит, что осталось. Пока по какому-то налогу висит спорное доначисление, возвращать будет нечего, а сам долг спокойно дорастёт до требования и блокировки расчётного счёта.
Возврат или зачёт, что выгоднее
Распорядиться положительным сальдо можно двумя способами. Возврат по статье 79 НК выводит деньги на расчётный счёт компании. Зачёт по статье 78 НК оставляет их в бюджете, но закрепляет за конкретной будущей обязанностью или гасит существующий долг.
| Возврат | Зачёт | |
|---|---|---|
| Куда уходят деньги | На расчётный счёт компании | Остаются в бюджете под платёж |
| Срок исполнения | Два рабочих дня | Следующий рабочий день |
| Можно отменить | Нет, деньги придётся вносить заново | Да, заявлением об отмене |
| Когда разумнее | Деньги нужны в обороте | Крупный платёж на подходе |
Возврат
- Куда уходят деньги
- На расчётный счёт компании
- Срок исполнения
- Два рабочих дня
- Можно отменить
- Нет, деньги придётся вносить заново
- Когда разумнее
- Деньги нужны в обороте
Зачёт
- Куда уходят деньги
- Остаются в бюджете под платёж
- Срок исполнения
- Следующий рабочий день
- Можно отменить
- Да, заявлением об отмене
- Когда разумнее
- Крупный платёж на подходе
Нужны оборотные средства прямо сейчас, забирайте возвратом. Если же через две недели вы всё равно перечислите ту же сумму обратно в бюджет, возврат превращается в лишние движения по счёту и лишний риск отказа.
Отдельная история с зачётом в счёт налогов другого лица. С 1 сентября 2026 года закон от 28.11.2025 № 425-ФЗ ужесточил правила. Зачесть деньги за другую компанию или ИП можно, только когда у них есть реальная неисполненная обязанность. Если обязанности нет, инспекция откажет, а сумма, зачтённая без основания, обратно уже не возвращается.
Как оформляется возврат положительного сальдо ЕНС
Возврат положительного сальдо ЕНС оформляется одним документом, заявлением по форме КНД 1112542. С 15 января 2026 года действует обновлённая редакция формы, утверждённая приказом ФНС от 07.10.2025 № ЕД-7-8/866@. В неё добавили поля для номера платёжной карты.
В заявлении указывают ИНН и КПП, код инспекции, сумму к возврату цифрами и реквизиты счёта, куда переводить деньги. Счёт должен принадлежать самому налогоплательщику. Отправить переплату на счёт учредителя, партнёра или дружественной компании нельзя.
Сумму допустимо указать любую в пределах свободного сальдо, хоть часть. Ограничений по количеству заявлений в году нет, подавайте столько, сколько потребуется. Срока давности у самого заявления тоже нет, ограничение работает по другому основанию, о нём ниже.
Три способа подать заявление
Заявление подают тремя способами:
- через личный кабинет налогоплательщика, где раздел распоряжения средствами сам подставляет доступную сумму;
- по телекоммуникационным каналам связи из учётной программы или сервиса оператора, с усиленной квалифицированной подписью;
- на бумаге лично в инспекцию по месту учёта организации или заказным письмом.
Электронная подача выигрывает не только в скорости. Бумажное заявление сначала попадает в канцелярию, потом в отдел, и день получения документа, от которого отсчитываются все сроки, сдвигается на неопределённое время. Предпринимателям и обычным физлицам доступен ещё один путь, заявление на возврат можно включить прямо в декларацию 3-НДФЛ.
Сколько дней идут деньги
По закону схема быстрая. Инспекция направляет поручение в территориальный орган Федерального казначейства не позднее следующего дня после получения заявления. Казначейство исполняет поручение не позднее следующего дня после того, как его получило. Итого два рабочих дня плюс банковский день на зачисление.
Так и происходит с большинством возвратов, поданных электронно, с верными реквизитами и чистым сальдо. Задержки начинаются там, где у инспекции появляются сомнения. Свежее доначисление, незакрытая камеральная проверка, несданный отчёт, необъяснимо крупная для вашей выручки сумма на счёте. Формально ничто из этого возврат не приостанавливает, но заявление уходит на ручную проверку и лежит неделями.
Ловушка, из-за которой возвращают меньше заявленного
Эта деталь ломает больше всего расчётов. Возврат делается в размере, не превышающем сальдо на дату формирования поручения, а не на дату подачи заявления. Пока документ идёт по инстанциям, счёт живёт своей жизнью, и очередные сроки уплаты никто не отменял.
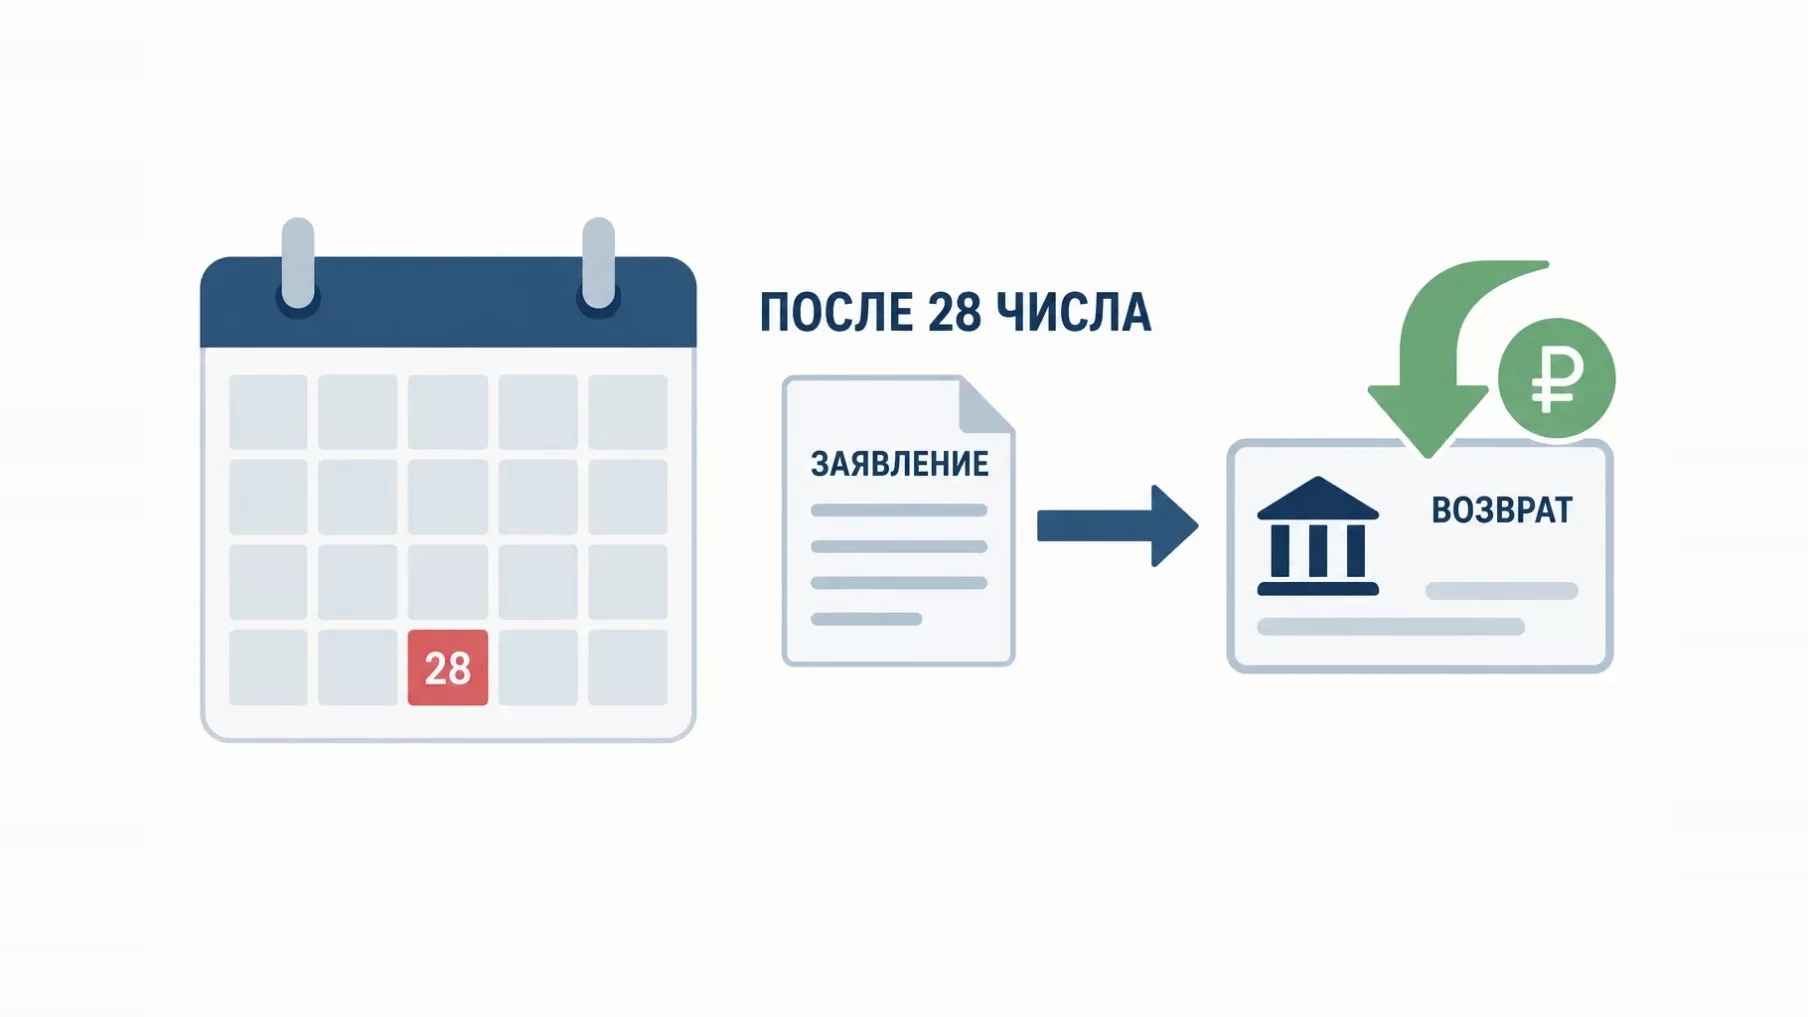
Компания подала заявление на 900 тысяч рублей 27 октября. На следующий день, 28 октября, наступил срок уплаты НДС и страховых взносов, начисления на 800 тысяч автоматически ушли с того же счёта. Когда инспекция формировала поручение, свободного сальдо оставалось 100 тысяч. Ровно столько и вернули, по остальной сумме пришёл отказ.
Отсюда практический вывод. Заявление на крупную сумму подавайте сразу после того, как прошёл очередной платёж 28-го числа, а не накануне. И считайте не остаток в кабинете, а остаток за вычетом того, что спишется в ближайшие дни.
Проценты, если налоговая опоздала
Просрочка возврата стоит бюджету денег. Когда сумма не пришла в течение десяти дней со дня, в который инспекция получила заявление, за каждый следующий календарный день начисляются проценты по ключевой ставке Банка России, действовавшей в дни нарушения срока. Правило записано в пункте 9 статьи 79 НК.
Считать самому обычно не требуется, инспекция начисляет проценты сама, отдельное заявление на них не подают. Контролировать всё равно стоит, на практике про эту обязанность нередко забывают.
Пример в деньгах. Возврат 500 тысяч рублей задержали на 20 дней сверх срока. При ключевой ставке 14 процентов годовых, которая действует с 27 июля 2026 года, проценты составят около 3 800 рублей. Сумма небольшая, но она документально подтверждает нарушение срока и хорошо работает в жалобе. В доходы для налога на прибыль такие проценты не включаются, это прямо предусмотрено подпунктом 12 пункта 1 статьи 251 НК.
За что чаще всего отказывают
- Сальдо стало нулевым или отрицательным к моменту формирования поручения.
- Ошибка в реквизитах, неверный БИК, закрытый расчётный счёт.
- Счёт в заявлении принадлежит не заявителю.
- Деньги на счёт внесло третье лицо, и права распоряжаться ими у вас нет.
- Сумма на счёте несоразмерна вашим начислениям, и инспекция считает платежи не связанными с налоговой обязанностью.
- За компанией числится неисполненная обязанность, которая гасится раньше любого возврата.
Последний пункт объясняет большую часть отказов у действующих компаний. Инспекция не вернёт деньги, пока за вами висит долг, пусть даже спорный.
Что делать при отказе или молчании
Порядок одинаковый в обоих случаях. Сначала выясняете причину, затем устраняете, потом идёте выше.
- Закажите справку о сальдо и справку о принадлежности сумм на текущую дату. Часто выясняется, что сальдо просто съели начисления, и спорить не о чем.
- Проверьте реквизиты счёта в поданном заявлении, самая частая ошибка живёт именно там. Исправили, подали заново.
- Если сальдо есть, а денег нет, подайте жалобу в вышестоящее управление ФНС через свою инспекцию. Срок на жалобу составляет год со дня, когда вы узнали о нарушении своих прав.
- Когда и это не помогает, остаётся суд. Требовать нужно и саму сумму, и проценты за весь период просрочки.
Молчание инспекции обжалуется так же, как письменный отказ. Жаловаться можно и на бездействие, дожидаться отдельного отказного документа не нужно.
Переплата старше трёх лет
Ограничение по сроку никуда не делось. Вернуть можно суммы, уплаченные не более чем за три года до обращения. Более старые деньги в сальдо единого налогового счёта при переходе на новый порядок просто не вошли, инспекция их не учитывает и самостоятельно не списывает.
Формально остаётся суд, но работает он редко. Трёхлетний срок суды считают со дня, когда налогоплательщик узнал или должен был узнать о переплате, а для компании с бухгалтерией этот день обычно совпадает с днём уплаты. Практика неоднозначная, и планировать старые суммы как живые деньги не стоит.
Поэтому сверяйтесь с инспекцией хотя бы раз в год. Переплата, обнаруженная на четвёртый год, стоит ровно ноль.
Деньги, которые возвращаются мимо ЕНС
Не всё, что вы платите в бюджет, проходит через единый налоговый счёт. Государственная пошлина по решению суда, налог на профессиональный доход, НДФЛ с доходов иностранцев по патенту и отдельные сборы идут мимо единого налогового платежа. Переплата по ним в сальдо не попадает и возвращается по своему заявлению, форма КНД 1165166, где дополнительно указывают вид платежа и ОКТМО.
Если вы ищете в сальдо уплаченную пошлину и не находите её, причина почти всегда в этом.
Как перестать копить переплату
Возврат лечит следствие. Причина обычно в том, что авансовые платежи считают на глазок и с запасом, а уведомления об исчисленных суммах подают формально и с ошибками. Пересчитайте авансы по фактическим показателям текущего квартала, проверьте, не задваиваются ли платежи по одному и тому же начислению, и поставьте сверку с инспекцией в рабочий календарь наравне с отчётностью. Тогда лишние деньги будут оставаться в обороте компании, а забирать их у бюджета не придётся.
Частые вопросы
Может ли ИП получить переплату сразу на личную карту?
Да. В обновлённой с 15 января 2026 года форме заявления появились поля для номера платёжной карты, и предприниматель вправе указать её вместо расчётного счёта. Счёт или карта должны принадлежать самому заявителю, перевод на карту супруга или сотрудника инспекция не исполнит.
Что делать с переплатой, если компания закрывается?
Забирать до внесения записи об исключении из ЕГРЮЛ. После ликвидации возвращать деньги некому, юридического лица уже нет, а участники самостоятельного права на этот остаток не получают. Заявление на возврат подают до подачи документов на исключение, а не в последнюю неделю.
Можно ли вернуть деньги, которые за компанию заплатило другое лицо?
Нет. Распорядиться сальдо вправе только тот, на чьём счёте оно образовалось, а перечисленное за вас третьим лицом обратно этому лицу не возвращается. С 1 сентября 2026 года правила по платежам за третьих лиц стали жёстче, поэтому платить налоги с чужого расчётного счёта или личной карты директора не стоит.
Вернут ли переплату, если расчётный счёт компании заблокирован?
Приостановление операций не мешает поступлению денег, зачисление пройдёт. Но распорядиться ими вы не сможете, пока блокировка действует, и есть риск, что сумма тут же уйдёт по инкассовому поручению. Сначала снимают блокировку, для чего стоит проверить её основание по ИНН, потом просят возврат.
У нас есть обособленные подразделения, куда подавать заявление?
Счёт единый на всё юридическое лицо, отдельного сальдо у подразделений не бывает. Заявление подают по месту учёта организации, а переплата по налогам подразделений видна в общем сальдо головной компании.
Сколько раз в году можно просить возврат?
Ограничений нет. Заявление подают каждый раз, когда на счёте образуется свободный остаток, хоть ежемесячно. Мешает этому только практика. При нестабильном сальдо частые заявления на крупные суммы чаще заканчиваются частичным исполнением и отказами, поэтому разумнее забирать деньги реже и наверняка.



