Содержание статьи
Что такое автоматизированная упрощёнка
Режим введён законом от 25.02.2022 № 17-ФЗ как эксперимент. Действует он до 31 декабря 2027 года, и в 2026 году применяется в 87 регионах из 89. За рамками остались Нижегородская область и Ямало-Ненецкий автономный округ.
Механика построена вокруг банка. Расчётный счёт открывается только в кредитной организации из перечня ФНС, наличная выручка пробивается через онлайн-кассу, зарплата уходит на карты сотрудников. Банк и касса передают каждую операцию в налоговую, она сама складывает доходы, вычитает расходы и выставляет готовую сумму налога.
Собственник в этой схеме ничего не считает и ничего не декларирует. Его работа сводится к тому, чтобы раз в месяц открыть личный кабинет и проверить, правильно ли размечены поступления.
Две ставки и минимальный налог
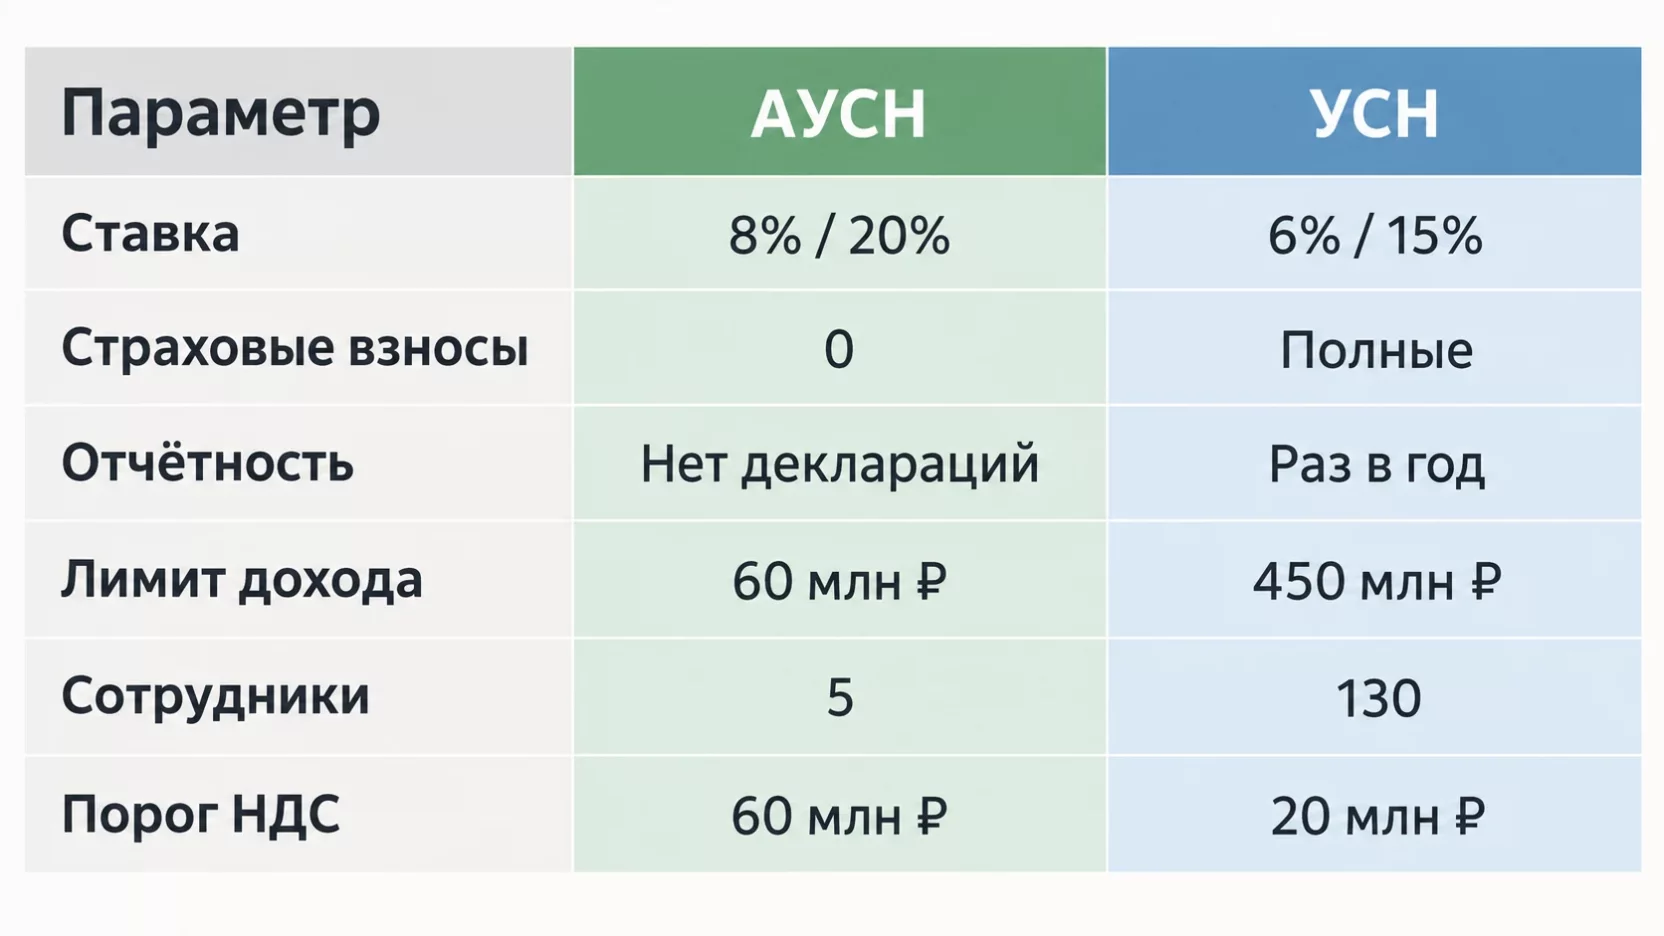
Объектов на АУСН два, как и на обычной упрощёнке. «Доходы» облагаются по ставке 8 процентов, «доходы минус расходы» по ставке 20 процентов. На втором объекте действует минимальный налог 3 процента от выручки, и его платят даже при убытке.
На УСН те же объекты стоят 6 и 15 процентов. Разница в два и пять процентных пунктов и есть настоящая цена автоматического режима. Никакой скрытой платы за сервис нет, всё зашито в ставку.
Регионы ставки не снижают. На упрощёнке субъект вправе установить пониженный тариф, на АУСН такой возможности в законе нет, цифры одинаковые от Калининграда до Владивостока.
Как устроен месяц на АУСН
Налоговый период здесь календарный месяц, а не год. Цикл повторяется двенадцать раз и выглядит одинаково.
Банк передаёт операции прошедшего месяца в налоговую и размечает их как доходы, расходы или технические движения. До 7 числа собственник проверяет эту разметку в личном кабинете и правит ошибки. До 15 числа налоговая присылает готовую сумму. До 25 числа её нужно перечислить.
Вот здесь и прячется первая практическая ловушка. Банк не всегда понимает природу платежа. Возврат от поставщика, займ от учредителя, пополнение счёта собственными деньгами, перевод между своими счетами легко попадают в доходы. Если не поймать это до 7 числа, налог начислят с суммы, которая доходом не является, и оспаривать придётся уже задним числом.
Так что «ноль отчётов» не равно «ноль внимания». Пятнадцать минут в месяц режим всё равно требует.
Какой отчётности действительно нет
Освобождение здесь настоящее и довольно широкое. Плательщик АУСН не сдаёт декларацию по своему налогу, расчёт по страховым взносам, форму 6-НДФЛ, персонифицированные сведения о физлицах и раздел с взносами в ЕФС-1. Декларации по НДС, налогу на прибыль и налогу на имущество тоже не подаются.
НДФЛ с зарплат при этом никуда не девается. Его считает, удерживает и перечисляет банк по данным о выплатах, которые работодатель подтверждает в кабинете.
Что остаётся даже на АУСН
Полного нуля не получается ни у кого. На режиме сохраняются несколько обязанностей.
- Взнос на страхование от несчастных случаев, в 2026 году это 2 959 руб. за год или 246,58 руб. в месяц, платится напрямую в Социальный фонд до 15 числа.
- Кадровые сведения по подразделу 1.1 формы ЕФС-1 при приёме, увольнении и переводе сотрудников.
- Бухгалтерский учёт и годовая бухгалтерская отчётность для организаций, освобождения от них закон не даёт.
- Онлайн-касса при расчётах наличными и картами с покупателями.
- Декларация по налогу на прибыль при выплате дивидендов и обязанности налогового агента по НДС при импорте или аренде государственного имущества.
Для ИП без сотрудников список сжимается почти до нуля, и обещание режима работает как заявлено. Для ООО с людьми объём работы бухгалтера снижается, но не исчезает.
Считаем АУСН и УСН в деньгах
Возьмём ИП без работников на объекте «доходы». На упрощёнке он платит 6 процентов, но уменьшает налог на страховые взносы вплоть до нуля, а сами взносы в 2026 году составляют 57 390 руб. плюс 1 процент с дохода свыше 300 тысяч. На АУСН он платит 8 процентов и больше ничего.
| Годовой доход | Всего на УСН 6 % | Всего на АУСН 8 % | Разница |
|---|---|---|---|
| 400 000 руб. | 58 390 руб. | 32 000 руб. | АУСН дешевле на 26 390 руб. |
| 777 000 руб. | 62 160 руб. | 62 160 руб. | поровну |
| 1 200 000 руб. | 72 000 руб. | 96 000 руб. | АУСН дороже на 24 000 руб. |
| 3 000 000 руб. | 180 000 руб. | 240 000 руб. | АУСН дороже на 60 000 руб. |
| 10 000 000 руб. | 600 000 руб. | 800 000 руб. | АУСН дороже на 200 000 руб. |
400 000 руб.
- Всего на УСН 6 %
- 58 390 руб.
- Всего на АУСН 8 %
- 32 000 руб.
- Разница
- АУСН дешевле на 26 390 руб.
777 000 руб.
- Всего на УСН 6 %
- 62 160 руб.
- Всего на АУСН 8 %
- 62 160 руб.
- Разница
- поровну
1 200 000 руб.
- Всего на УСН 6 %
- 72 000 руб.
- Всего на АУСН 8 %
- 96 000 руб.
- Разница
- АУСН дороже на 24 000 руб.
3 000 000 руб.
- Всего на УСН 6 %
- 180 000 руб.
- Всего на АУСН 8 %
- 240 000 руб.
- Разница
- АУСН дороже на 60 000 руб.
10 000 000 руб.
- Всего на УСН 6 %
- 600 000 руб.
- Всего на АУСН 8 %
- 800 000 руб.
- Разница
- АУСН дороже на 200 000 руб.
Точка перелома проходит по 777 тысячам рублей дохода за год, это примерно 65 тысяч в месяц. Ниже неё фиксированные взносы весят больше всего налога по упрощёнке, и автоматический режим экономит живые деньги. Выше начинается переплата, и она растёт ровно на два процента от каждого дополнительного рубля выручки.
Для предпринимателя-одиночки с оборотом от полутора миллионов картина закрыта. Обычная упрощёнка дешевле, и никакие удобства этой разницы не окупают.
Когда режим выигрывает крупно
Всё меняется, как только появляются сотрудники. Взносы за них на АУСН тоже нулевые, а это самая тяжёлая статья расходов работодателя.
ООО с пятью сотрудниками по 70 тысяч рублей даёт годовой фонд оплаты труда 4 200 000 руб. По обычному тарифу 30 процентов это 1 260 000 руб. взносов в год. При выручке 20 млн руб. упрощёнка обойдётся в 600 тысяч налога после вычета плюс те же 1 260 000 взносов, итого 1 860 000 руб. АУСН на той же выручке стоит 1 600 000 руб. налога плюс 2 959 руб. взноса на травматизм. Экономия около 257 тысяч рублей за год.
При выручке 10 млн руб. с тем же штатом разрыв доходит до 750 тысяч в пользу автоматического режима. Логика простая. Чем больше фонд оплаты труда относительно выручки, тем сильнее выигрывает АУСН.
Оговорка одна. Если бизнес относится к малым предприятиям приоритетных отраслей и применяет пониженный тариф взносов, экономия окажется заметно меньше, и точку надо пересчитывать под свои цифры.
Есть и второй аргумент, который в 2026 году весит очень много. На упрощёнке НДС начинается с выручки свыше 20 млн руб., на АУСН освобождение держится до самого лимита в 60 млн. Компании, у которой выручка близко к лимиту 20 млн на УСН, автоматический режим экономит не только взносы, но и весь НДС вместе с декларациями и счетами-фактурами.
Главный подвох, о котором молчит реклама
Нулевые взносы звучат как подарок, пока не посмотреть на обратную сторону.
Первое. На упрощёнке взносы работают как вычет и фактически возвращаются предпринимателю через уменьшение налога. На АУСН уменьшать нечего, налог платится полной суммой с выручки. Единственное исключение сделано для торгового сбора в Москве.
Второе. Взносы формируют пенсионные права, а раз взносов ИП за себя на АУСН нет, страховой стаж считается не по календарю, а по сумме уплаченного налога. Государство перечисляет в Социальный фонд трансферт, привязанный к вашему налогу, и при небольшом доходе год засчитывается неполностью. При нулевом доходе он не засчитывается вовсе. Закрыть пробел можно добровольными взносами, но платить их придётся из своего кармана, и стоят они дороже обычных фиксированных.
Третье. Ставка выше на два процентных пункта, и это работает против вас каждый месяц независимо от того, была прибыль или нет.
Четвёртое. Ограничения по найму жёсткие настолько, что режим ломается при обычном росте бизнеса. Пять человек в среднем за месяц, включая исполнителей по договорам ГПХ. Все сотрудники обязаны быть налоговыми резидентами России и не иметь права на досрочную пенсию, то есть работников с вредными условиями труда взять нельзя.
Пятёрка считается вместе с бухгалтером, если он в штате. При таком потолке вопрос аутсорсинга или штатного бухгалтера перестаёт быть вопросом экономии и становится вопросом самого права на режим.
Зарплата только на карту
Условие, на котором спотыкается больше всего компаний. Зарплату на АУСН выплачивают исключительно безналично, через уполномоченный банк, где открыт счёт. Наличными из кассы и в натуральной форме нельзя.
Иначе схема не работает. Именно из зарплатного реестра банк берёт данные для расчёта НДФЛ и для передачи сведений в налоговую. Выплата мимо банка выпадает из системы целиком.
Если в бизнесе принято рассчитываться с людьми наличными, переход на АУСН начинается не с уведомления в налоговую, а с перестройки расчётов с сотрудниками.
Расходы, которых налоговая не увидит
Отдельная история для тех, кто выбирает объект «доходы минус расходы». Расход попадает в расчёт, только если он прошёл через уполномоченный банк, через вашу онлайн-кассу или был внесён вручную в личном кабинете.
Наличный платёж без чека ККТ налоговая просто не увидит, и база на него не уменьшится. Закупки на рынке, расчёты с частниками, оплата «в конверте» на этом режиме превращаются в расходы, которых для налога не существует.
Поэтому объект с расходами на АУСН подходит бизнесу с полностью прозрачной безналичной закупкой. Всем остальным разумнее считать по объекту «доходы».
Кому режим закрыт
Помимо лимитов есть прямые запреты. АУСН недоступен посредникам, то есть тем, кто сам работает агентом, комиссионером или поверенным. Не подходит режим банкам, страховщикам, ломбардам, микрофинансовым организациям и профучастникам рынка ценных бумаг.
Закрыт он и для производителей подакцизных товаров, торговцев ювелирными изделиями, добытчиков полезных ископаемых, организаторов азартных игр, частных агентств занятости, некоммерческих организаций, крестьянских хозяйств и участников простого товарищества. Нотариусы, адвокаты, оценщики и медиаторы применять его к своей практике тоже не вправе.
Плюс общие ограничения. Совмещать АУСН ни с чем нельзя, ни с патентом, ни с упрощёнкой. У организации не должно быть филиалов и обособленных подразделений, а доля участия других юрлиц ограничена.
Что происходит при нарушении лимита
Право на АУСН теряется с начала того месяца, в котором нарушено любое условие. Не со следующего года и не со следующего квартала.
Дальше бизнес считается перешедшим на общую систему, если заранее не подал уведомление о переходе на упрощёнку. Это худший сценарий из возможных, потому что за пройденные месяцы придётся пересчитать налоги по правилам ОСНО вместе с НДС и налогом на прибыль.
Отсюда практический вывод. Если выручка подходит к 55 млн или в штате уже пятеро, начинайте готовить запасной вариант заранее, а не в момент, когда лимит уже перешагнули.
Как перейти, если решились
Порядок зависит от того, откуда вы приходите и с какого месяца можно перейти на АУСН. Новые ИП и организации подают уведомление в течение 30 дней с даты регистрации и применяют режим с первого дня. Плательщики УСН и налога на профессиональный доход переходят с первого числа любого месяца, уведомив налоговую до конца предыдущего. Со всех остальных режимов переход возможен только с 1 января, уведомление подаётся до 31 декабря.
Уведомление отправляется через личный кабинет налогоплательщика или через уполномоченный банк. До подачи стоит проверить, есть ли ваш банк в перечне ФНС, и открыть счёт, если его там нет.
Кому подходит АУСН 2026, а кому нет
Собираем картину без иллюзий.
Режим стоит считать работодателю с небольшим штатом до пяти человек и заметным фондом оплаты труда. Нулевые взносы за сотрудников перекрывают повышенную ставку с запасом, а выигрыш измеряется сотнями тысяч рублей в год. Второй кандидат, это бизнес с выручкой между 20 и 60 млн руб., которому автоматический режим даёт освобождение от НДС до 60 млн.
Подходит АУСН и совсем небольшому ИП без работников с доходом примерно до 777 тысяч рублей за год, если человек понимает, что платит за это неполным пенсионным стажем.
Не подходит он одиночке с оборотом от полутора миллионов, растущей компании, которая скоро наймёт шестого человека, бизнесу с наличными расчётами и любому, кто работает по агентским договорам. Не подходит и тем, кто планирует перешагнуть 60 млн, потому что вылет с режима в середине года стоит дороже всей сэкономленной суммы.
Прежде чем менять систему налогообложения, посчитайте обе цифры на своих оборотах и своём фонде оплаты труда и сверьте их с таблицей всех налогов ИП в 2026 году. Разница обычно оказывается не там, где её ждут.
Частые вопросы
Продлят ли эксперимент после 2027 года?
Решения пока нет. Закон ограничивает АУСН датой 31 декабря 2027 года, и что будет дальше, зависит от итогов эксперимента. Обсуждается и продление, и превращение режима в постоянный, но ни один из вариантов в закон не внесён. Планируя переход, закладывайте, что после 2027 года режим может закончиться и придётся выбирать налоговый режим заново.
Появится ли АУСН в Нижегородской области и на Ямале?
Решение принимает сам регион своим законом, федеральных препятствий нет. Оба субъекта в эксперимент пока не вошли. Следить за этим проще всего по региональному законодательству, потому что применять режим можно только по месту регистрации бизнеса.
Можно ли работать на маркетплейсах, если торгуешь через Ozon или Wildberries?
Да. Запрет на посредников касается тех, кто сам выступает агентом или комиссионером, а продавец на площадке выступает принципалом. Учтите одну особенность. Доходом считается вся сумма, которую заплатил покупатель, а не то, что площадка перечислила на счёт после удержания комиссии. По лимиту 60 млн руб. вы приближаетесь быстрее, чем кажется по выпискам.
Нужна ли онлайн-касса на АУСН?
Правила те же, что и на любом другом режиме. Касса нужна при расчётах с физлицами наличными и картами, освобождения АУСН не даёт. Более того, для объекта с расходами касса становится ещё важнее, потому что наличные затраты без чека в расчёт налога не попадают.
Что делать с отчётностью за год, в котором мы перешли на АУСН с упрощёнки?
За период до перехода отчитываться нужно по старым правилам. Декларация по УСН за отработанную часть года подаётся в обычном порядке, взносы за этот период тоже уплачиваются. Освобождение начинает работать только с той даты, с которой вы применяете новый режим.
Проверяет ли налоговая бизнес на АУСН так же, как остальных?
Выездные проверки по налогу на АУСН не проводятся, потому что налог считает сама инспекция по данным банка и кассы. Это не отменяет контроль по НДФЛ, по кассовой дисциплине и по соблюдению самих условий режима. Если выяснится, что лимит был нарушен раньше, налоги пересчитают за весь период с момента нарушения.



