Содержание статьи
Почему на АУСН страховые взносы ИП за себя равны нулю
Автоматизированная упрощёнка со ставкой 8 процентов введена законом от 25.02.2022 № 17-ФЗ. Статья 18 этого закона устанавливает для плательщиков АУСН нулевые тарифы страховых взносов. Ставка ноль, а не отсрочка и не льгота, которую надо подтверждать.
Для предпринимателя это означает, что он не платит ни фиксированную часть 57 390 руб., ни дополнительный 1% с дохода свыше 300 тысяч рублей. Заявление подавать не нужно, освобождение включается автоматически с даты перехода на режим. Выпадающие доходы Социальному фонду компенсирует федеральный бюджет, и делает это за счёт повышенных ставок самого режима.
Одно исключение появилось с 1 января 2026 года. Предприниматель, который параллельно ведёт частную практику как нотариус, адвокат, оценщик, медиатор или патентный поверенный, платит 1% с дохода от этой практики свыше 300 тысяч рублей. Обычного ИП с торговлей, услугами или производством правило не касается.
Что платить всё равно придётся
На АУСН остаётся один взнос - на страхование от несчастных случаев на производстве, в разговоре его обычно называют взносом на травматизм. Он тоже устроен не как процент, а как фиксированная сумма за год.
В 2026 году это 2 959 руб. на всю компанию или всё ИП сразу. Сумма не зависит ни от фонда оплаты труда, ни от класса профессионального риска, ни от количества работников. Платится она равными долями каждый месяц, по 246,58 руб., и не через единый налоговый счёт, а напрямую по реквизитам регионального отделения Социального фонда.
Главное здесь другое. Этот взнос привязан к статусу работодателя, а не к статусу предпринимателя. ИП без сотрудников не платит и его. То есть предприниматель, который работает один, на АУСН действительно не перечисляет в бюджет ни рубля страховых взносов. Компании платят всегда, потому что директор считается работником даже без зарплаты.
Взносы за сотрудников на АУСН тоже нулевые
Это часть режима, которую собственники недооценивают чаще всего. Нулевой тариф распространяется не только на самого предпринимателя, но и на его работников. Пенсионные, медицинские и социальные взносы с зарплат на АУСН не начисляются.
Считайте сами. Три сотрудника с окладом 60 тысяч рублей дают годовой фонд оплаты труда 2 160 000 руб. По обычному тарифу 30% это 648 тысяч рублей взносов в год. На АУСН вместо них те же 2 959 руб. на всех. Разница примерно 645 тысяч рублей ежегодно.
При этом НДФЛ с зарплат никуда не девается, его удерживают и перечисляют как обычно.
Уменьшать налог на взносы не на что
Предприниматели, привыкшие к упрощёнке, часто спрашивают, как на АУСН уменьшить налог на уплаченные взносы. Ответ простой. Никак, потому что уменьшать не на что.
На УСН «доходы» взносы работают как вычет. ИП без работников уменьшает налог на всю сумму фиксированных взносов ИП в 2026 году, вплоть до нуля, ИП с работниками не более чем наполовину. На АУСН этого механизма нет, взносов нет, и налог платится полной суммой от выручки.
Единственное уменьшение, которое режим допускает, касается торгового сбора. Если предприниматель торгует в Москве и состоит на учёте как плательщик сбора, налоговая сама уменьшит налог на уплаченный за месяц сбор, а превышение зачтёт в следующих месяцах того же года.
Поэтому сравнивать режимы по ставкам бессмысленно. Считать надо всю сумму, которая уходит из бизнеса за год.
Сколько стоит освобождение от взносов
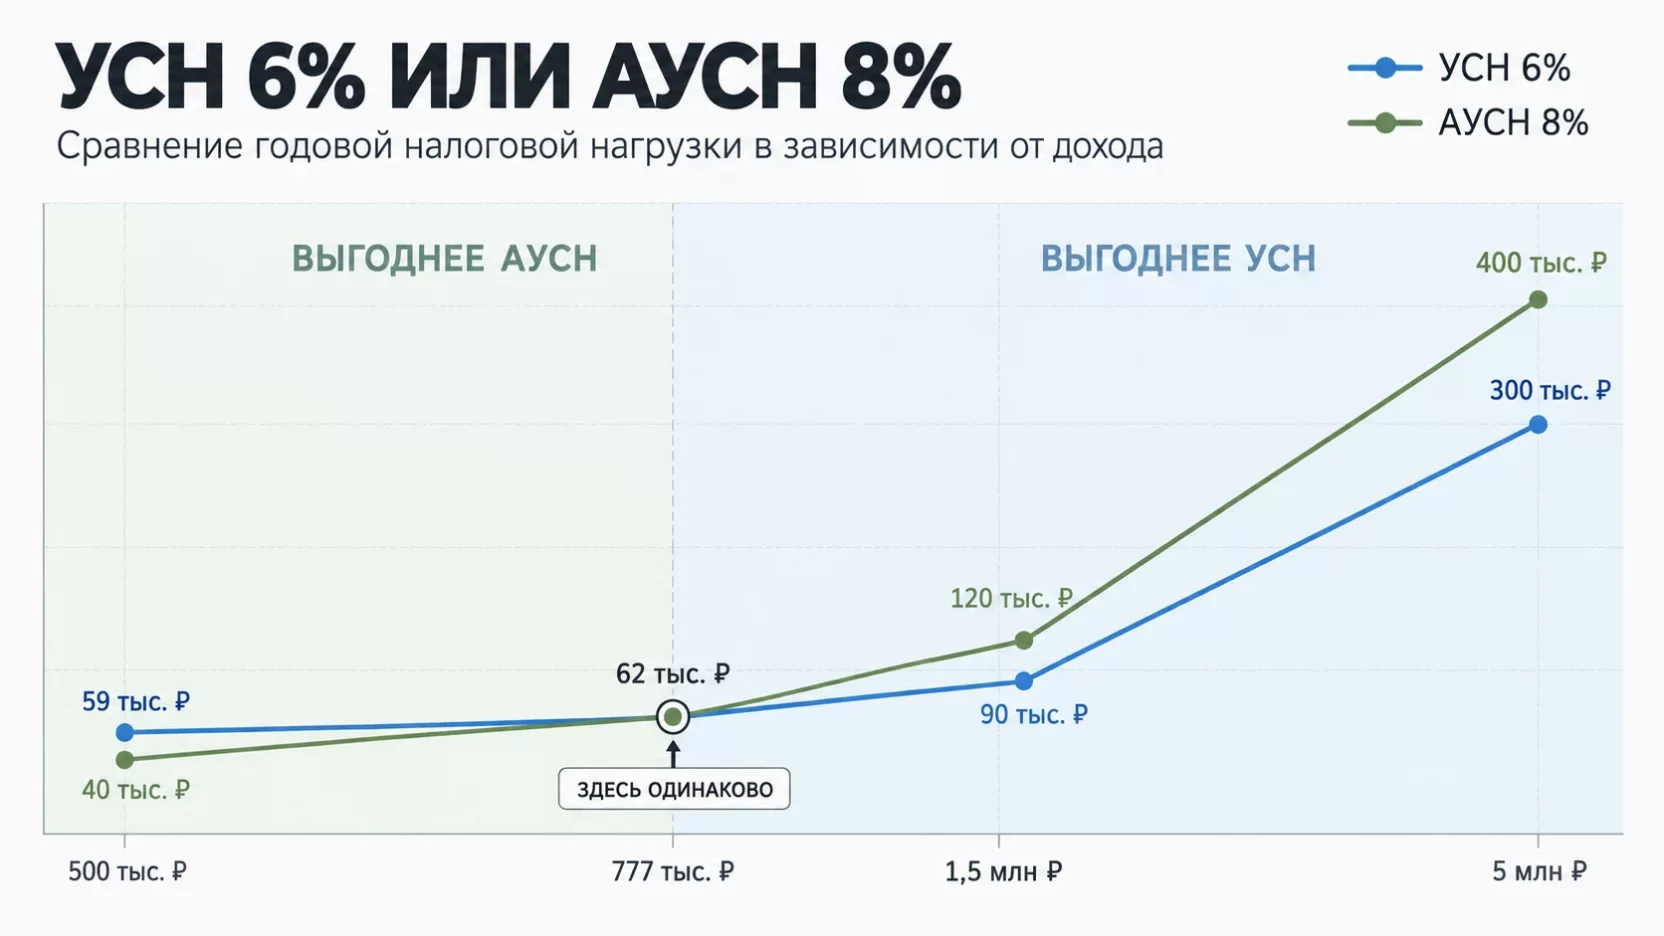
Возьмём ИП без работников на объекте «доходы» и сравним два варианта. На УСН это налог 6% минус взносы плюс сами взносы. На АУСН это налог 8% и ничего больше.
| Годовой доход | Всего на УСН 6% | Всего на АУСН 8% | Разница |
|---|---|---|---|
| 500 000 руб. | 59 390 руб. | 40 000 руб. | АУСН дешевле на 19 390 руб. |
| 777 000 руб. | 62 160 руб. | 62 160 руб. | одинаково |
| 1 500 000 руб. | 90 000 руб. | 120 000 руб. | АУСН дороже на 30 000 руб. |
| 5 000 000 руб. | 300 000 руб. | 400 000 руб. | АУСН дороже на 100 000 руб. |
| 20 000 000 руб. | 1 200 000 руб. | 1 600 000 руб. | АУСН дороже на 400 000 руб. |
500 000 руб.
- Всего на УСН 6%
- 59 390 руб.
- Всего на АУСН 8%
- 40 000 руб.
- Разница
- АУСН дешевле на 19 390 руб.
777 000 руб.
- Всего на УСН 6%
- 62 160 руб.
- Всего на АУСН 8%
- 62 160 руб.
- Разница
- одинаково
1 500 000 руб.
- Всего на УСН 6%
- 90 000 руб.
- Всего на АУСН 8%
- 120 000 руб.
- Разница
- АУСН дороже на 30 000 руб.
5 000 000 руб.
- Всего на УСН 6%
- 300 000 руб.
- Всего на АУСН 8%
- 400 000 руб.
- Разница
- АУСН дороже на 100 000 руб.
20 000 000 руб.
- Всего на УСН 6%
- 1 200 000 руб.
- Всего на АУСН 8%
- 1 600 000 руб.
- Разница
- АУСН дороже на 400 000 руб.
Логика цифр видна на первой строке. При доходе 500 тысяч налог по упрощёнке составляет 30 тысяч, а взносы 59 390 руб., и налог полностью съедается вычетом. Заплатить всё равно придётся взносы целиком, потому что они обязательны независимо от выручки. На АУСН предприниматель отдаёт 40 тысяч и закрывает вопрос.
Дальше картина переворачивается. Как только 6% от дохода перекрывают сумму взносов, упрощёнка начинает выигрывать, и разрыв растёт вместе с выручкой пропорционально двум процентным пунктам разницы в ставке.
Где проходит точка перелома
Для ИП без работников на объекте «доходы» перелом наступает около 777 тысяч рублей годового дохода, то есть примерно 65 тысяч в месяц. Ниже этой суммы АУСН экономит деньги, выше начинает их забирать.
Считается точка просто. Взносы на упрощёнке равны 57 390 руб. плюс 1% с суммы свыше 300 тысяч. Налог на АУСН равен 8% от дохода. При доходе 777 000 руб. обе величины дают ровно 62 160 руб.
Есть обстоятельство, которое эту границу сдвигает. С 2026 года упрощенцы начинают платить НДС при доходе свыше 20 млн руб., а на АУСН освобождение от НДС сохраняется до самого лимита в 60 млн. Для бизнеса, который подходит к порогу, счёт получается другим, и мы отдельно писали, что делать, когда выручка близко к лимиту 20 млн на УСН.
С сотрудниками расклад другой
Всё, что написано выше, относится к предпринимателю без работников. Как только появляется штат, выгода разворачивается в обратную сторону.
Вернёмся к примеру с тремя сотрудниками. Экономия на взносах за них примерно 645 тысяч рублей в год. Разница в ставке между режимами составляет два процентных пункта, значит, эта экономия перекрывается только при выручке около 32 млн руб. в год. До этой планки АУСН выгоднее даже с учётом более высокой ставки.
Одна оговорка. Если бизнес относится к малым предприятиям приоритетных отраслей и применяет пониженный тариф 15% с части зарплаты свыше МРОТ, экономия будет заметно меньше, и точку надо пересчитывать под конкретный фонд оплаты труда. Учтите и потолок численности - на АУСН это пять человек, и бухгалтер в штате занимает одну из пяти позиций, поэтому для таких компаний вопрос аутсорсинга или штатного бухгалтера стоит острее обычного.
Что происходит с пенсионным стажем
Здесь начинается та часть, о которой в рекламе режима обычно не пишут. Пенсионные права предпринимателя формируются из уплаченных взносов. Взносов на АУСН нет, поэтому вместо них в Социальный фонд идёт межбюджетный трансферт из федерального бюджета.
Размер трансферта равен 46% от суммы налога, который ИП заплатил по АУСН за год. Эта сумма учитывается фонду как страховые взносы предпринимателя. И вот тут появляется порог. Год засчитывается в страховой стаж целиком только если поступившая сумма достигает 80,1078% от фиксированного взноса. При взносе 57 390 руб. это 45 974 руб., а чтобы такую сумму дал трансферт, налог по АУСН должен быть не меньше 99 943 руб. за год.
Переведём в выручку. На ставке 8% это примерно 1 250 000 руб. дохода за год. Заработали меньше - стаж засчитают пропорционально, и от года останется заметно меньше двенадцати месяцев. Не заработали ничего и налога не было - год из стажа выпадет полностью.
На упрощёнке такой развилки нет. ИП платит фиксированные взносы независимо от выручки, хоть с нулевым доходом, и год стажа получает всегда.
Сколько стоит купить стаж и баллы
Пробел в стаже закрывается добровольно. Предприниматель подаёт заявление в Социальный фонд, вступает в добровольные правоотношения по пенсионному страхованию и платит взносы сам.
Минимальный платёж за 2026 год считается по формуле МРОТ, умноженный на 22% и на 12 месяцев. При МРОТ 27 093 руб. это 71 525,52 руб. Такая сумма даёт полный год стажа и примерно 1,09 пенсионного балла. Максимум за год в восемь раз больше, 572 204,16 руб., и это около 8,72 балла.
Сравните две цифры. Фиксированные взносы на упрощёнке стоят 57 390 руб. и дают тот же год стажа. Купить его добровольно на АУСН стоит 71 525,52 руб., то есть на 14 тысяч дороже. Освобождение от взносов в этом месте перестаёт выглядеть подарком.
Если стаж и без того набирается на основной работе по найму, вопрос неактуален. Если предпринимательство единственный его источник, экономию на взносах считайте вместе со стоимостью добровольного платежа.
Ограничения, из-за которых АУСН доступен не всем
Режим экспериментальный и действует до 31 декабря 2027 года. В 2026 году он введён в 87 регионах из 89, за пределами эксперимента остаются Нижегородская область и Ямало-Ненецкий автономный округ.
Условия применения жёсткие.
- Доход не более 60 млн руб. за год.
- Средняя численность работников не более пяти человек.
- Остаточная стоимость основных средств до 150 млн руб.
- Все сотрудники должны быть налоговыми резидентами России и не иметь права на досрочную пенсию.
- Расчётный счёт открыт в банке из перечня ФНС.
- Совмещать АУСН с другими режимами нельзя.
По видам деятельности действует отдельный запрет. Под него попадают частная практика нотариусов, адвокатов, оценщиков и медиаторов, работа с ценными бумагами и финансовыми инструментами, производство подакцизных товаров, торговля ювелирными изделиями, добыча полезных ископаемых, игорный бизнес, частные агентства занятости и майнинг криптовалюты.
Превышение любого лимита выбрасывает с режима с начала того месяца, в котором нарушение произошло. Пересчитывать налоги придётся задним числом.
Зарплата только на карту и только через свой банк
Условие, на котором чаще всего спотыкаются небольшие компании. Зарплату на АУСН выплачивают исключительно безналично, через уполномоченный банк, в котором открыт счёт. Наличными из кассы и в натуральной форме нельзя.
Механика режима на этом и построена. Банк видит выплаты, сам считает и удерживает НДФЛ, а данные передаёт налоговой. Работодатель ежемесячно подтверждает суммы в личном кабинете, и на этом отчётность по зарплате практически заканчивается. Расчёт по страховым взносам и раздел 2 формы ЕФС-1 плательщики АУСН не сдают, кадровые сведения в подразделе 1.1 подавать по-прежнему нужно.
Если у сотрудника нет карты или в бизнесе принято выдавать деньги наличными, к переходу на АУСН придётся сначала перестроить весь расчёт с людьми.
Касается ли ООО на АУСН правило о базе с МРОТ
Вопрос возник у всех, кто следит за изменениями. Закон от 28.11.2025 № 425-ФЗ поправил пункт 1 статьи 421 НК, и с 1 января 2026 года база страховых взносов по руководителю коммерческой организации не может быть меньше федерального МРОТ, то есть 27 093 руб. в месяц. Работает правило даже когда начислений директору не было вообще.
Исключения для АУСН в законе нет. Формально база у компаний на этом режиме тоже формируется, в том числе исходя из МРОТ. Но тариф взносов на АУСН нулевой, поэтому любая база, умноженная на ноль, даёт ноль. К уплате ничего не возникает.
Предпринимателя как ИП это правило не касается вовсе, оно написано про единоличный исполнительный орган организации. К вопросу о взносах за себя оно отношения не имеет.
Кому освобождение от взносов действительно выгодно
Соберём картину. Ситуаций, в которых режим реально экономит деньги, всего две.
Микробизнес без сотрудников с годовым доходом примерно до 777 тысяч рублей. Фиксированные взносы на упрощёнке весят там больше, чем весь налог, и переход на автоматизированный режим снижает нагрузку. Платой за это станет неполный год стажа, если налога набежало меньше 99 943 руб.
Бизнес с небольшим штатом до пяти человек и заметным фондом оплаты труда. Нулевые взносы за сотрудников перекрывают повышенную ставку с большим запасом, и выигрыш измеряется сотнями тысяч рублей в год.
Всем остальным, и особенно ИП без работников с оборотом от полутора миллионов, обычная упрощёнка обходится дешевле, несмотря на обязательные взносы.
Итоги
Фиксированные взносы за себя ИП на АУСН действительно не платит, никакого подвоха в формулировке нет. Расплачивается он повышенной ставкой 8% вместо 6%, отсутствием вычета по взносам и пенсионным стажем, который считается от суммы налога, а не от календаря. Для предпринимателя-одиночки с доходом выше 777 тысяч рублей в год освобождение оборачивается переплатой. Для работодателя с пятью сотрудниками оно экономит сотни тысяч. Прежде чем менять налоговый режим на 2027 год, посчитайте обе цифры на своих оборотах и своём фонде оплаты труда.
Частые вопросы
Можно ли уйти с АУСН обратно на упрощёнку, если режим не подошёл?
Добровольно сменить режим можно только с 1 января следующего года, уведомив налоговую до 31 декабря. Внутри года выход происходит лишь принудительно, при нарушении любого из условий, и тогда бизнес считается перешедшим на общую систему с начала месяца нарушения.
Можно ли доплатить взносы за уже прошедшие годы на АУСН и восстановить стаж?
Нет. Добровольные взносы в Социальный фонд платятся за текущий расчётный период, задним числом купить стаж за прошлые годы нельзя. Решать вопрос нужно в том же году, за который вы хотите получить стаж.
Правда ли, что лимит дохода по АУСН собираются снизить до 20 млн рублей?
Такое предложение обсуждалось и направлялось в Минфин, но законом оно не стало. На 2026 год предельный доход по АУСН остаётся 60 млн руб., и до этой планки на АУСН не платят НДС. Само действие эксперимента ограничено 31 декабря 2027 года, о продлении решения пока нет.
Формируется ли стаж и баллы у сотрудников, которые работают в компании на АУСН?
Да, у наёмных работников с пенсионными правами всё в порядке. Работодатель ежемесячно передаёт через банк сведения о выплатах, а фонд учитывает их как обычные взносы за счёт межбюджетного трансферта. Нулевой тариф на стаж сотрудников не влияет.
Может ли ИП на АУСН получать больничные и декретные?
Только если отдельно вступит в добровольные правоотношения по социальному страхованию и заплатит взнос за полный год. За 2026 год это 27 093 руб., умноженные на 2,9% и на 12 месяцев, то есть 9 428,36 руб. плюс районный коэффициент, если он есть в регионе. Право на пособия появится в следующем году.
Что происходит со взносами, если ИП на АУСН весь год не вёл деятельность?
Платить нечего, взносов на режиме нет и при нулевом доходе. Но и трансферта в фонд не будет, поэтому такой год в страховой стаж не попадёт совсем. На упрощёнке в той же ситуации предприниматель заплатил бы 57 390 руб. и год стажа получил.



