Содержание статьи
Кто вправе перейти в 2026 году
Автоматизированная упрощёнка со ставками 8 и 20 процентов введена законом от 25.02.2022 № 17-ФЗ как эксперимент до 31 декабря 2027 года. К 2026 году режим ввели у себя почти все субъекты, за рамками эксперимента остаются единицы, поэтому первым делом стоит проверить свой регион на промостранице ФНС.
Дальше идут условия, которые выполняются одновременно.
- Доход за прошлый год не больше 60 млн руб.
- Средняя численность работников не больше пяти человек за каждый месяц.
- Остаточная стоимость основных средств у организации до 150 млн руб.
- Доля других юридических лиц в уставном капитале не выше 25 процентов.
- Ни филиалов, ни обособленных подразделений.
- Все счета открыты только в банках из реестра ФНС.
- Любые выплаты физическим лицам идут безналично.
Пятёрка сотрудников считается не по штатному расписанию, а по средней численности за месяц. В неё попадают внешние совместители и физические лица по договорам подряда и оказания услуг. Исполнители со статусом ИП и самозанятые в счёт не идут, и это единственный законный способ держать больше рук и не выйти из лимита.
Кому режим закрыт при любых оборотах
Часть бизнеса не пройдёт, даже если укладывается во все цифры. АУСН недоступен посредникам, то есть агентам, комиссионерам и поверенным, банкам, страховщикам, ломбардам, микрофинансовым организациям, некоммерческим организациям и крестьянским хозяйствам. Не подходит он производителям подакцизных товаров кроме вина, добытчикам полезных ископаемых, организаторам азартных игр, частным агентствам занятости и участникам простого товарищества, доверительного управления или концессии.
Есть и кадровые запреты, о которых узнают позже всего. На АУСН нельзя держать работников, которые не являются налоговыми резидентами России, и работников на профессиях с правом на досрочную пенсию. Запрещены выплаты в натуральной форме и доходы физлицам по ставкам НДФЛ 9 и 35 процентов.
С какого месяца начинается переход на АУСН
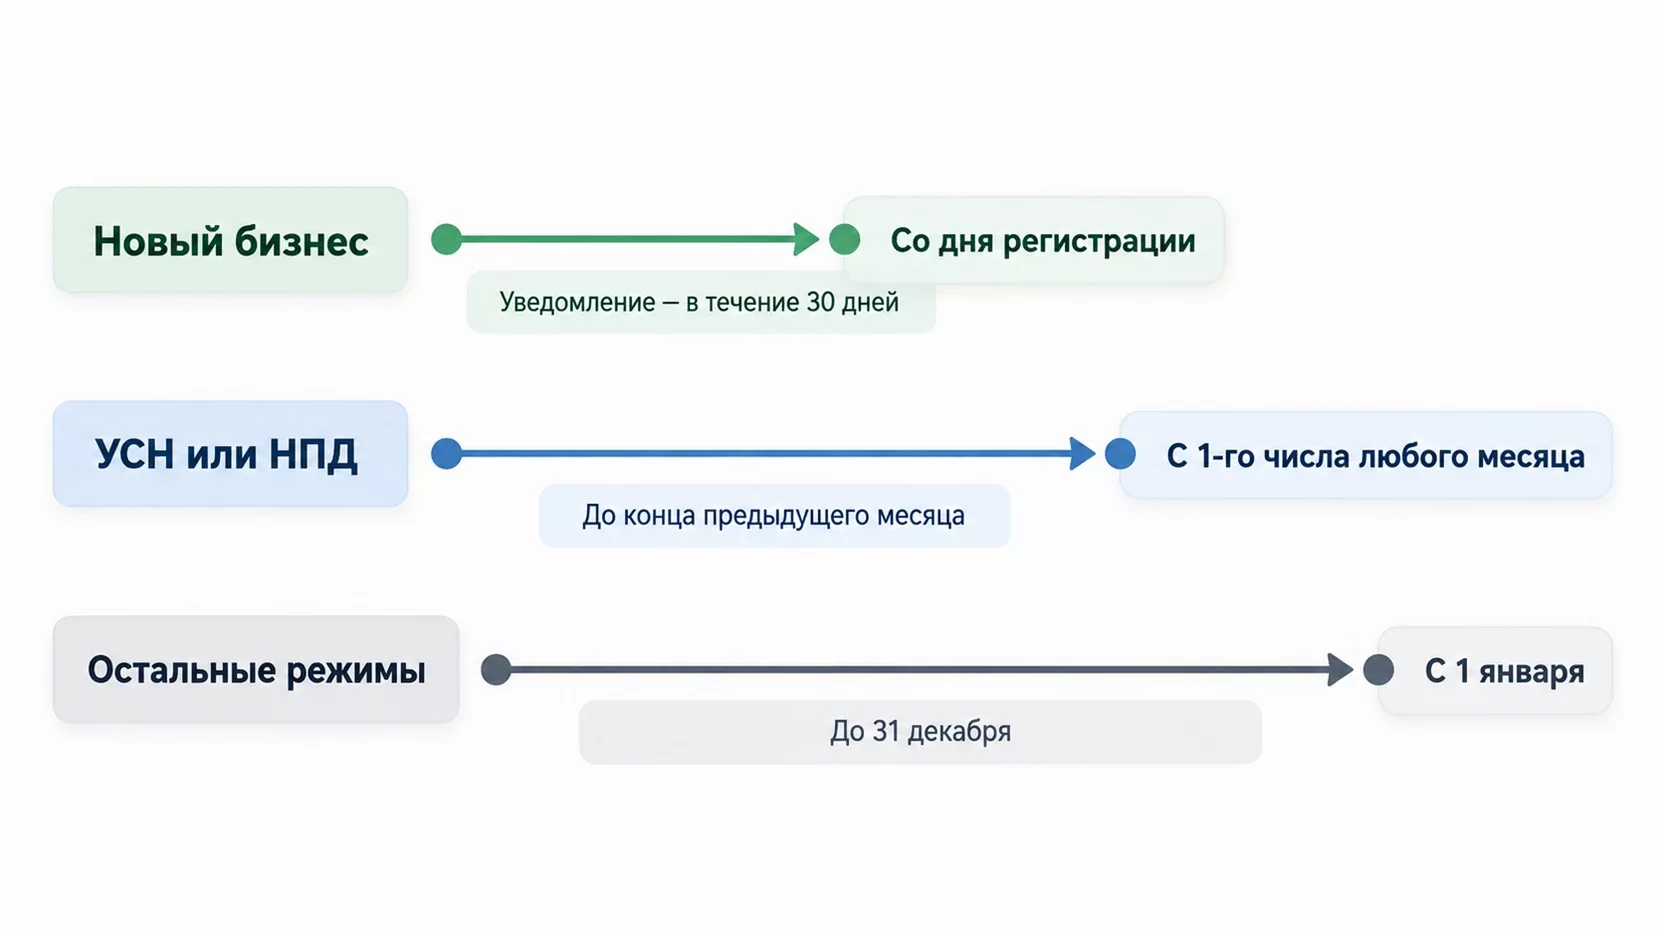
Дата старта зависит от того, откуда вы приходите. Групп три, и путать их дорого.
| Кто переходит | С какой даты | Срок уведомления |
|---|---|---|
| Новые ООО и ИП | со дня постановки на учёт | 30 календарных дней с даты регистрации |
| Действующие на УСН и НПД | с 1-го числа любого месяца | до последнего дня предыдущего месяца |
| Действующие на ОСНО, ЕСХН, патенте | с 1 января | до 31 декабря |
Новые ООО и ИП
- С какой даты
- со дня постановки на учёт
- Срок уведомления
- 30 календарных дней с даты регистрации
Действующие на УСН и НПД
- С какой даты
- с 1-го числа любого месяца
- Срок уведомления
- до последнего дня предыдущего месяца
Действующие на ОСНО, ЕСХН, патенте
- С какой даты
- с 1 января
- Срок уведомления
- до 31 декабря
Новый бизнес заходит сразу
Только что зарегистрированные компании и предприниматели применяют режим со дня постановки на учёт. Уведомление отправляют в течение 30 календарных дней с даты регистрации, а иногда сразу вместе с документами на регистрацию через сервис онлайн-регистрации бизнеса.
Тридцать дней проходят быстрее, чем кажется. Пока учредитель ищет банк, заказывает электронную подпись и разбирается с кодами деятельности, срок заканчивается. Опоздали, и ближайшая точка входа сдвигается на 1 января, а весь первый год бизнес живёт на упрощёнке со всеми взносами за сотрудников.
Упрощёнка и самозанятость дают вход в любой месяц
С 2025 года у плательщиков УСН и налога на профессиональный доход появилась привилегия. Они переходят на АУСН с первого числа любого месяца, а не ждут январь. Уведомление подаётся до последнего числа предыдущего месяца.
Работает это так. Отправили уведомление 30 сентября, и с 1 октября вы уже на автоматическом режиме. Отправили 1 октября, и старт сдвигается на 1 ноября. В одном документе одновременно фиксируется и отказ от прежнего режима, отдельно уведомление по форме 26.2-3 подавать не нужно. Самозанятому дополнительно надо сняться с учёта в приложении «Мой налог».
С остальных режимов только с 1 января
Общая система, сельхозналог и патент такой гибкости не дают. Здесь один вход в году, с 1 января, и одно окно для уведомления, до 31 декабря.
Патент отдельная история. Совмещать его с АУСН нельзя, поэтому переход планируют на дату, когда действие патента закончилось. С общей системы уходить сложнее всего, потому что по остаткам товаров, материалов и основных средств придётся восстановить НДС, ранее принятый к вычету. Эту сумму лучше посчитать до подачи уведомления, а не после.
Как подать уведомление
Каналов два. Личный кабинет налогоплательщика на сайте ФНС или уполномоченный банк. Бумажного варианта нет вообще, в инспекцию идти не нужно.
Утверждённой формы у этого уведомления тоже нет. В личном кабинете вы заполняете короткую экранную форму, где указываете дату начала применения режима, объект налогообложения, уполномоченный банк и ставите отметку об отказе от прежней системы. Через банк порядок тот же, только форма живёт в интернет-банке, а данные в налоговую передаёт сам банк.
Объект выбирается один раз на весь календарный год. Это либо 8 процентов с доходов, либо 20 процентов с разницы между доходами и расходами. Поменять его можно только с 1 января следующего года, уведомив налоговую до 31 декабря.
Почему банк выбирают до подачи уведомления
Банк на АУСН выполняет часть работы бухгалтерии. Он размечает операции по счёту на доходы и расходы, передаёт эти данные в налоговую, считает и перечисляет НДФЛ за сотрудников. Именно из его выгрузки складывается сумма вашего налога.
Работать можно только с банками из реестра ФНС. Реестр опубликован на промостранице АУСН, к 2026 году в нём около двадцати пяти кредитных организаций. Счетов в банках вне реестра быть не должно, поэтому лишние счета закрывают до перехода, а не после. Один забытый счёт в стороннем банке лишает права на режим.
Выбирать стоит по рабочим мелочам, а не по рекламному тарифу. Есть ли зарплатный проект и удобная передача данных о выплатах. Как устроена ручная правка операций, которые банк разметил не туда. Стыкуется ли сервис с вашей учётной программой. Как в него попадают деньги от эквайринга и онлайн-кассы. Разница между банками здесь измеряется часами работы каждый месяц.
Что сделать с расчётами с сотрудниками
Самое частое место, где бизнес теряет режим в первый же месяц. Любая выплата физическому лицу наличными снимает право на АУСН. Касается это не только зарплаты, но и отпускных, расчёта при увольнении, вознаграждений по договорам подряда и дивидендов участникам.
До даты перехода нужно закрыть наличную часть расчётов. Соберите у сотрудников реквизиты карт, выдайте депонированную зарплату и остатки по кассе, а лучше подключите зарплатный проект в том же уполномоченном банке. Отдельно проверьте трудовые договоры и положение об оплате труда. Если там написано, что зарплата выдаётся через кассу, формулировку меняют дополнительным соглашением заранее.
Выдача денег под отчёт прямым запретом не закрыта, поскольку это не доход работника. Но пока практика не устоялась, спокойнее переводить подотчётные суммы на карту, а не выдавать из кассы.
Как передавать банку данные о зарплате
Налоговым агентом по НДФЛ вы остаётесь, но считает налог банк. Перед каждой выплатой в банк уходит реестр, где по каждому человеку указаны облагаемые и необлагаемые суммы, коды доходов и положенные вычеты. Банк удерживает НДФЛ при перечислении и сам передаёт сведения в налоговую.
У разных банков это устроено по-разному. Где-то реестр заполняется вручную в интернет-банке, где-то данные подтягиваются из зарплатного проекта или выгружаются из учётной программы. Разберитесь с этим до первой выплаты, потому что ошибка в кодах или пропущенный вычет означают неверный НДФЛ, а отвечает за него работодатель, а не банк.
Второй путь тоже разрешён. Можно считать НДФЛ самостоятельно и передавать сведения через личный кабинет налогоплательщика. Сроки уплаты обычные, налог с выплат с 1 по 22 число перечисляют до 28 числа того же месяца, с выплат с 23 числа до конца месяца до 5 числа следующего.
Отчётность в переходный период
За отработанную часть года на прежнем режиме отчитаться придётся полностью. При переходе с 1 января декларация по УСН за прошлый год сдаётся в обычные сроки. При переходе в середине года её подают до 25 числа месяца, следующего за месяцем отказа от упрощёнки. Расчёт по страховым взносам, персонифицированные сведения и 6-НДФЛ за периоды до перехода тоже сдаются как всегда.
После перехода этих форм больше нет. Остаётся немного. В Социальный фонд подаётся подраздел 1.1 формы ЕФС-1 по кадровым событиям, на следующий рабочий день после приёма или увольнения, и подраздел 1.2 по стажу раз в год. Организации сдают бухгалтерскую отчётность до 31 марта. Плюс декларации по имущественным налогам, если есть объекты, и НДС при импорте или обязанностях налогового агента.
Взносы на травматизм остаются в виде одной фиксированной суммы 2 959 руб. за год на всю компанию, по 246,58 руб. в месяц до 15 числа, напрямую в Социальный фонд. А фиксированные взносы ИП за себя на этом режиме не платятся вовсе.
Когда право теряется автоматически
Право на АУСН пропадает с 1 числа того месяца, в котором нарушено любое условие. Не с квартала и не со следующего года. Сработать может доход выше 60 млн руб., шестой человек в средней численности, открытый филиал, счёт в банке вне реестра, наличная выплата работнику или сделка, попавшая в запрещённый список.
Налоговую надо уведомить не позднее 15 числа месяца, следующего за месяцем нарушения. Дальше бизнес считается перешедшим на общую систему со всеми её налогами задним числом с начала того же месяца. Единственный способ смягчить удар это подать уведомление о переходе на упрощёнку в течение 30 дней после утраты права.
Практический ориентир простой. Если выручка подходит к 55 млн или вы собираетесь нанимать пятого сотрудника, считайте запасной вариант заранее. На упрощёнке НДС появляется после лимита 20 млн руб., и внезапный слёт с АУСН в середине года может принести не только налог по ставкам ОСНО, но и обязанности по НДС за уже прошедшие месяцы.
Можно ли вернуться обратно
Добровольно уйти с АУСН посреди года нельзя. Отказ работает только с 1 января следующего года, уведомление подаётся до 31 декабря. Если режим не подошёл в феврале, терпеть придётся до конца года.
После принудительной утраты права возврат откладывается ещё дальше. Повторно перейти на АУСН можно не раньше чем через год. Право утрачено в августе 2026 года, значит уведомление получится подать не раньше 31 декабря 2027 года, а сам режим заработает с 1 января 2028 года. Эксперимент пока ограничен концом 2027 года, так что после такой паузы возвращаться может быть уже некуда.
Частые ошибки при переходе
- Подать уведомление в первых числах месяца в надежде, что режим включится сразу. Он включится с первого числа следующего.
- Оставить открытым счёт в неуполномоченном банке, куда изредка приходят деньги от одного покупателя.
- Забыть про исполнителей по договорам подряда и обнаружить шестого человека в средней численности.
- Перейти в середине года и не сдать декларацию по УСН за отработанные месяцы.
- Не поменять условие о выдаче зарплаты через кассу в трудовых договорах.
- Отдать разметку операций банку и ни разу её не проверить, а потом получить налог с сумм, которые доходом не были. Как выстроить такой контроль, разобрано в статье о том, как директору проверить бухгалтера.
Короткий план перехода
- Проверьте регион, обороты за прошлый год, среднюю численность и вид деятельности по списку ограничений.
- Посчитайте налог на АУСН и на текущем режиме на своих цифрах, вместе со взносами за сотрудников.
- Выберите банк из реестра ФНС, откройте счёт и закройте лишние счета в других банках.
- Переведите все выплаты людям в безналичную форму и поправьте документы по оплате труда.
- Определите свою дату входа и подайте уведомление, не откладывая на последний день.
- Закройте отчётность по прежнему режиму за отработанную часть года.
Успеть всё это за неделю до 31 декабря обычно не получается, поэтому подготовку начинают минимум за месяц.
Частые вопросы
Что делать, если банк исключили из реестра ФНС уже после перехода?
Такое случается, реестр живой и меняется. Вам дают время открыть счёт в другом уполномоченном банке и перевести туда обслуживание, право на режим при этом не теряется. Отслеживать сам факт исключения удобнее по промостранице АУСН, банки не всегда сообщают об этом клиентам оперативно.
Можно ли сменить объект налогообложения после перехода?
Только с 1 января следующего года и по отдельному уведомлению до 31 декабря. В течение года выбранный объект менять нельзя, даже если структура расходов оказалась совсем не такой, как вы рассчитывали при переходе.
Мы на патенте до июня. Можно ли перейти на АУСН, не дожидаясь его окончания?
Нет. Патент с АУСН не совмещается, а вход с патента возможен только с 1 января. Если патент заканчивается в июне, до конца года вы работаете на том режиме, который был выбран как основной, а уведомление подаёте до 31 декабря.
Переносятся ли на АУСН расходы и убытки, накопленные на упрощёнке?
Нет. Расходы прошлых периодов и убытки прошлых лет в расчёт налога на автоматическом режиме не попадают. Товар, оплаченный в декабре на УСН, но проданный в январе на АУСН, налоговую базу уже не уменьшит, поэтому крупные закупки перед переходом планируют с оглядкой на это.
Нужно ли предупреждать контрагентов и переделывать договоры?
Договоры с ценой, где выделен НДС, придётся привести в порядок, потому что на АУСН НДС не платят и счета-фактуры не выставляют. Покупателям, которые работают с вычетами, о смене режима лучше сказать заранее, иначе вопрос всплывёт при первой же отгрузке.
Кто выдаёт сотруднику справку о доходах, если НДФЛ считает банк?
Справку по заявлению работника выдаёт работодатель, эта обязанность с него не снимается. Данные для неё берут из сведений, которые передавались в банк и от банка в налоговую. В личном кабинете сотрудника доходы тоже отображаются, поскольку информация о выплатах и удержанном налоге поступает в инспекцию.



