Содержание статьи
Как работает амнистия по дроблению бизнеса
Механизм записан в статье 6 Федерального закона от 12.07.2024 № 176-ФЗ, а порядок применения ФНС разъяснила письмом от 18.10.2024 № СД-4-2/11836@.
Государство предложило бизнесу простую сделку. Группа перестаёт делить единую деятельность между своими юрлицами и предпринимателями ради упрощёнки или патента, а взамен ей прощают то, что уже насчитали за прошлые годы.
Решение по проверке при этом не отменяют. Его исполнение замораживают и смотрят, как компания работала дальше. Дробления в 2025 и 2026 годах нет, значит долг за прошлое списывают. Дробление осталось, значит замороженное решение оживает и деньги взыскивают вместе с новыми доначислениями.
За какие годы списывают доначисления
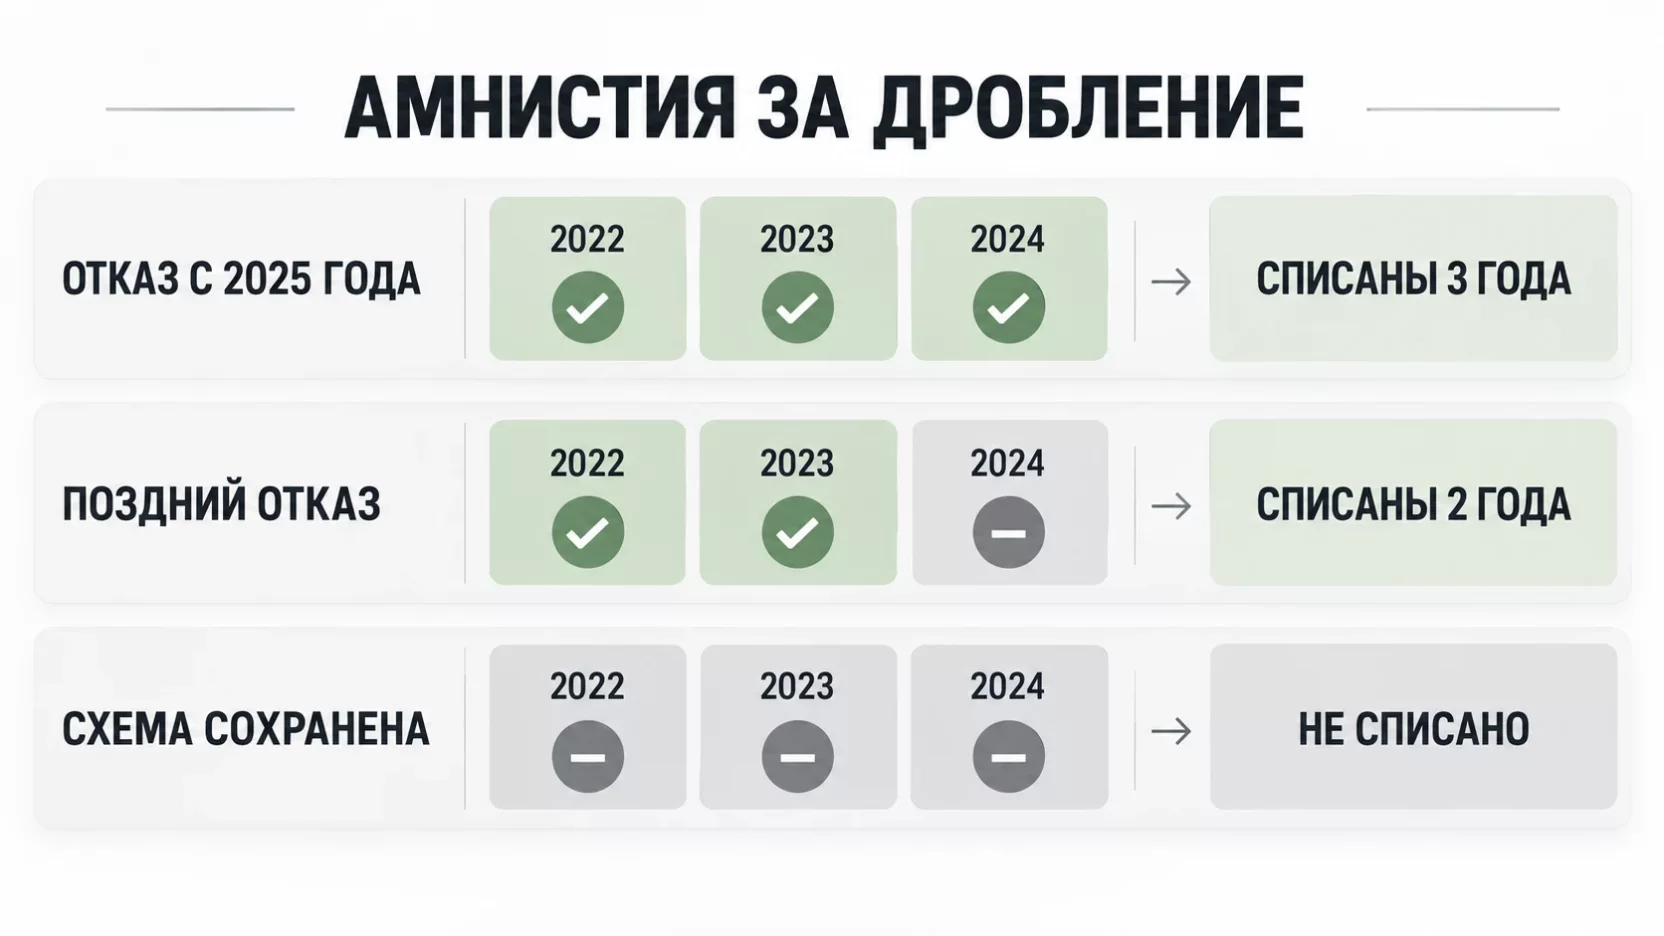
Под списание попадают три года, 2022, 2023 и 2024. Периоды 2025 и 2026 годов в амнистию не входят, это как раз то время, за которое бизнес обязан отчитаться честно и заплатить по-настоящему.
Второе условие про дату решения. Амнистия работает только по тем проверкам, решения по которым не успели вступить в силу до 12 июля 2024 года. Если решение вступило в силу раньше и деньги уже списывались со счетов, вернуть их через амнистию не получится.
Компаниям, которых выездная пока не касалась, амнистия тоже нужна. Списывать в этом случае нечего, но добровольный отказ снимает риск на будущее. В 2026 году инспекция может назначить выездную проверку за 2023, 2024 и 2025 годы, и решение по ней попадёт под амнистию в части 2023 и 2024 годов.
Какие налоги и санкции уходят под списание
Прощают то, что доначислено именно из-за дробления. Обычно это НДС, налог на прибыль или НДФЛ предпринимателя, налог на имущество, а вместе с ними пени и штраф по статье 122 НК. При дроблении штраф почти всегда идёт по пункту 3 этой статьи, то есть 40 процентов от недоимки, потому что схему квалифицируют как умышленную.
Остальное из того же решения остаётся к уплате. Занижение выручки, нереальные расходы по бумажным поставщикам, зарплатные схемы, страховые взносы и подмена сотрудников самозанятыми под амнистию не подпадают. Инспекция обязана в решении отделить суммы, связанные с дроблением, от прочих нарушений, и списывают только первую часть.
Что закон считает добровольным отказом
Формулировка сухая. Добровольный отказ означает, что за 2025 и 2026 годы налоги посчитаны и уплачены в том размере, который получается при объединении всей группы в одного налогоплательщика.
ФНС описала два рабочих пути. Первый обходится без перестройки структуры. Компании группы переходят на общую систему налогообложения либо переводят всю деятельность на одну организацию, а остальные перестают вести операции. Второй путь предполагает объединение участников в одно юрлицо, при необходимости с обособленными подразделениями по местам работы.
Ломать структуру закон не обязывает. Перечень способов отказа открытый, важен результат в декларациях и в платежах. При этом простое переименование или перевод одних и тех же людей под тот же управляющий центр отказом не считается.
Как доказать отказ, если инспекция усомнится
Инспекция смотрит на следы в учёте и в реальной работе компании. Собирать их надо сразу, а не тогда, когда придёт проверка за 2025 и 2026 годы.
- Договоры с покупателями и поставщиками переоформлены на ту компанию, которая действительно ведёт деятельность.
- Сотрудники переведены туда же по трудовым книжкам и отчётности, а не остались формально в старых юрлицах.
- Расчётные счета, кассы и эквайринг у переставших работать компаний закрыты.
- Декларации показывают объединённую выручку, а уплаченные суммы соответствуют консолидированному расчёту.
- Сохранены документы о причинах изменений, включая протокол общего собрания, приказы и новые должностные инструкции.
Отдельно проверьте денежные потоки. Если после отказа деньги продолжают ходить между вашими юрлицами без реальных сделок, инспекция увидит ту же схему под новой вывеской.
Заявление подавать не нужно
Отдельной формы, уведомления или заявления закон не предусматривает. Амнистия применяется сама, если условие выполнено. Написать в инспекцию можно, обязанности такой нет.
Здесь прячется главный страх собственников. Письмо, в котором компания сообщает об отказе от дробления, читается как признание, что схема была. Пока выездной за прошлые годы не было, такое письмо способно превратить общий интерес инспекции в конкретную проверку.
Середина здесь такая. Уточнённые декларации и пояснительную записку к ним подавать стоит, но описывать в них лучше факты и деловую цель изменений, а не давать юридическую оценку прошлому. Формулировки такого письма имеет смысл один раз согласовать с бухгалтером и юристом, потому что переписать его потом нельзя.
Что происходит с уже вынесенным решением
Решение по выездной за 2022-2024 годы вынесено, но в силу не вступило. В этой ситуации его вступление приостанавливается автоматически. Требование об уплате не выставляется, инкассовые поручения в банк не уходят, взыскание по этому долгу не начинается.
Заморозка держится до проверки за 2025 и 2026 годы. Если такая проверка прошла и дробления не нашла, обязанность прекращается со дня вступления в силу нового решения. Если нашла, приостановление снимают, и старое решение вступает в силу одновременно с новым.
Заморозка не запрещает инспекции подстраховаться. Пока идёт ожидание, налоговая вправе принять обеспечительные меры, например запретить распоряжаться имуществом, а следом приостановить операции по счетам. Механика здесь та же, что и в других спорах с бюджетом, поэтому блокировка счёта налоговой остаётся реальным риском даже в период амнистии.
Если выездной за 2025 и 2026 годы не будет
Самый частый сценарий выглядит скучно. Проверку никто не назначает, компания просто работает по новым правилам, и ничего не происходит.
Закон закрывает этот случай отдельно. Когда выездная проверка за 2025 и 2026 годы не назначена, обязанность по доначислениям за 2022-2024 годы прекращается 1 января 2030 года.
Ждать долго, зато делать ничего не нужно. Всё это время замороженный долг висит в решении, но не взыскивается, а по наступлении даты списывается окончательно.
Если отказ случился только в 2026 году
Часть собственников тянула до последнего и пришла к решению уже в 2026 году. Здесь всё зависит от того, успели вы раньше инспекции или нет.
Пока выездная за 2025 и 2026 годы не назначена, отказ считается своевременным, и под списание идут все три года. Как только решение о проверке вынесено, амнистия сужается. Списывают 2022 и 2023 годы, а обязательства за 2024 год придётся пересчитать самостоятельно, подать уточнёнки и доплатить налог до вступления решения в силу.
Отдельно закон описывает частичный отказ. Свели в одну компанию не всю группу, а её часть, значит и обязанность прекращается в соответствующей части, пропорционально той доле деятельности, которая объединена по-честному. Оставшийся хвост схемы продолжает нести полный риск.
Что будет при ликвидации компании
Прекращение существования организации закон приравнял к отказу от дробления. Обязанность за 2022-2024 годы прекращается, когда в ЕГРЮЛ внесена запись о начале ликвидации, когда принято решение о предстоящем исключении недействующего юрлица либо когда должника признали банкротом и открыли конкурсное производство.
Ловушка спрятана в возврате к жизни. Если компания вышла из ликвидации и продолжила работать, списанная обязанность восстанавливается. То же произойдёт, если те же контролирующие лица соберут прежнюю схему на новых юрлицах.
Считать ликвидацию простым способом обнулить долг не стоит, тем более что закрытие ООО стоит денег и времени. Процедура сама по себе привлекает внимание инспекции, а незакрытые обязательства группы никуда не деваются и всплывают у оставшихся участников.
Кому амнистия не поможет
- Тем, у кого решение по проверке вступило в силу до 12 июля 2024 года. Такие суммы остаются к уплате даже при полном отказе от схемы.
- Тем, чьи доначисления связаны не с дроблением, а с другими нарушениями, где остаются только возражения на акт проверки и жалоба.
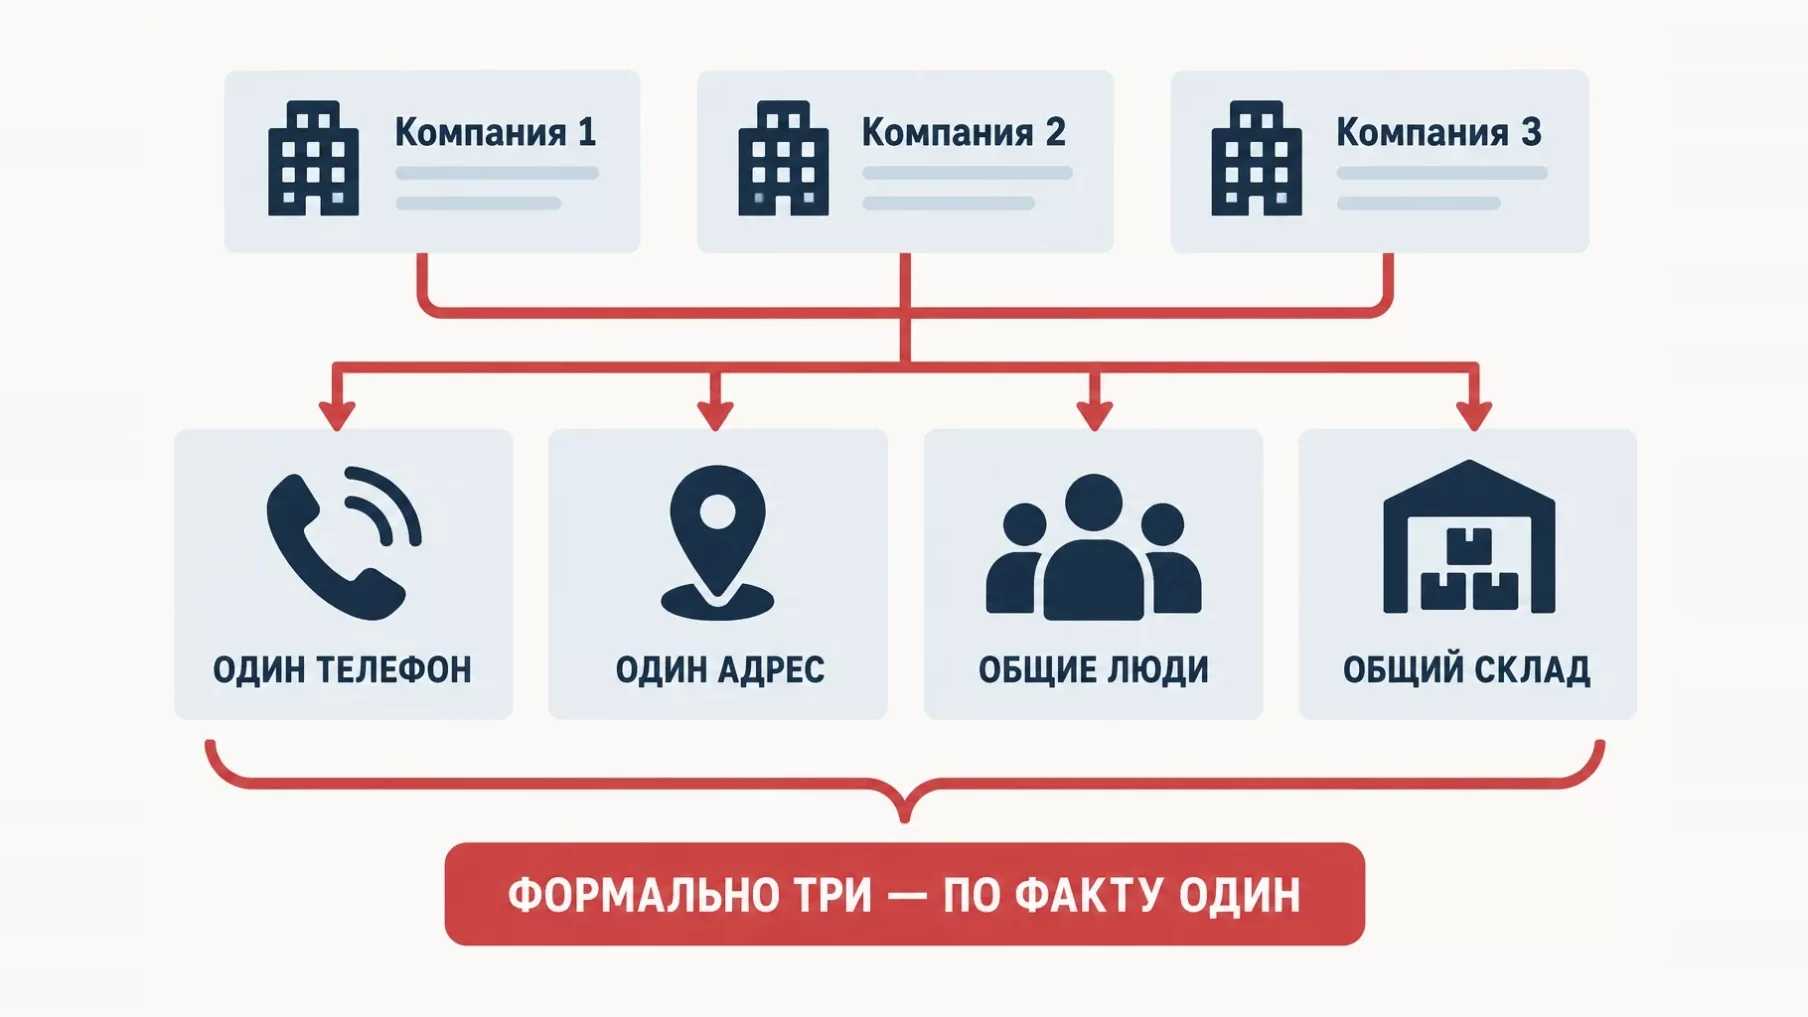
- Тем, кто перестроил схему косметически. Новые вывески при прежнем управлении, общих людях и общем складе отказом не признаются.
- Тем, кто отказался от дробления в одной части группы и сохранил его в другой. Спишут только пропорциональную долю.
- Тем, кто ждёт от амнистии решения уголовного вопроса. Статья 6 закона говорит про налоговую обязанность, а уголовные последствия оцениваются отдельно.
Признаки дробления простым языком
В законе дробление описано формулой. Единая предпринимательская деятельность разделена между несколькими формально самостоятельными лицами, контроль над ними у одних и тех же людей, а главная цель разделения состоит в экономии на налогах через специальные режимы.
Для собственника с несколькими компаниями это звучит понятнее так. Юрлица оформлены на вас, родственников или подчинённых. Клиент не понимает, с кем именно он работает, и получает то договор от одной компании, то чек от другой. Люди, склад, сайт, телефон и бухгалтерия общие. Деньги свободно ходят между компаниями займами и оплатами без реального содержания. Выручка каждой компании упирается в границу лимита и дальше не растёт. Ни одна из них не выжила бы отдельно, если убрать остальные.
Один признак ничего не решает. Инспекция собирает картину целиком, от IP-адресов и одинаковых номеров телефонов до показаний ваших же сотрудников. Особенно быстро схема проявляется у тех, чей доход подошёл к лимиту 20 миллионов и кто решает вопрос открытием ещё одного юрлица вместо перехода на НДС.
Считаем выгоду на примере
Группа из трёх ООО на упрощёнке с объектом «доходы», единая торговая деятельность, совокупная выручка около 300 миллионов рублей в год. Налог группа платила по ставке 6 процентов, это 18 миллионов рублей за год.
Выездная проверка за 2022-2024 годы сложила выручку и посчитала группу как одну компанию на общей системе.
| Показатель за год | Сумма |
|---|---|
| Выручка группы | 300 млн руб. |
| НДС с выручки по ставке 20 процентов | 50 млн руб. |
| Вычеты по закупкам | 20 млн руб. |
| НДС к уплате | 30 млн руб. |
| Налог на прибыль | 10 млн руб. |
| Всего налогов по общей системе | 40 млн руб. |
| Уплачено на упрощёнке | 18 млн руб. |
| Доначисление за год | 22 млн руб. |
Выручка группы
- Сумма
- 300 млн руб.
НДС с выручки по ставке 20 процентов
- Сумма
- 50 млн руб.
Вычеты по закупкам
- Сумма
- 20 млн руб.
НДС к уплате
- Сумма
- 30 млн руб.
Налог на прибыль
- Сумма
- 10 млн руб.
Всего налогов по общей системе
- Сумма
- 40 млн руб.
Уплачено на упрощёнке
- Сумма
- 18 млн руб.
Доначисление за год
- Сумма
- 22 млн руб.
За три проверенных года недоимка составляет 66 миллионов рублей. Штраф по пункту 3 статьи 122 НК добавляет 40 процентов, это ещё 26,4 миллиона. Вместе получается 92,4 миллиона рублей, и сверху идут пени за каждый день просрочки.
Полный отказ от дробления с 2025 года обнуляет всю эту сумму. Отказ после назначения выездной за 2025 и 2026 годы оставляет прощёнными 2022 и 2023 годы, а 44 миллиона недоимки за них уходят, тогда как 22 миллиона за 2024 год приходится пересчитать и доплатить. Сохранение схемы означает уплату всех 92,4 миллиона с пенями, причём к ним добавятся доначисления за 2025 и 2026 годы.
Иначе говоря, для такой группы четыре месяца, оставшиеся до конца 2026 года, стоят 92,4 миллиона рублей.
Где проходит граница законной структуры
Несколько компаний в одной группе законом не запрещены, и взаимозависимость сама по себе не нарушение. Запрещена имитация самостоятельности там, где бизнес на самом деле один.
Структура держится, когда у каждой компании своё направление или своя территория, свои сотрудники, свои клиенты и свои договоры, собственные помещения и оборудование, отдельные счета и самостоятельные решения по ценам. При таком устройстве компания способна работать, даже если соседние юрлица закроются.
Отказ от дробления и есть приведение группы к честному виду. Либо всё сводится в одну организацию, либо разделение сохраняется, но каждая компания начинает жить своей жизнью и платить налоги по реальным показателям. Обе дороги законные, выбор зависит от того, есть ли у направлений настоящая деловая цель помимо экономии на налогах.
Что успеть до конца 2026 года
- Сложите выручку всех своих компаний и предпринимателей за 2025 и 2026 годы и посмотрите, какая налоговая нагрузка получается при объединении.
- Честно оцените признаки. Общие люди, помещения, сайт, склад, бухгалтерия и свободные переводы денег между юрлицами говорят сами за себя.
- Выберите форму отказа. Перевод деятельности на одну компанию, переход участников на общую систему или объединение юрлиц в одно.
- Пересчитайте налоги за 2025 и 2026 годы по объединённой модели, подайте уточнённые декларации и доплатите разницу.
- Соберите доказательства реальных изменений. Кадровые приказы, новые договоры аренды, закрытые счета и выписки по ним.
- Проверьте, есть ли у вас невступившее в силу решение по проверке за 2022-2024 годы, и уточните в инспекции его статус.
Всё упирается в срок. Отказ должен состояться в налоговых периодах 2025 и 2026 годов, а 2026 год заканчивается 31 декабря. Пересчитать группу и провести платежи в последних числах декабря нереально, закладывайте на всю работу минимум квартал.
Итоги
Амнистия по статье 6 закона 176-ФЗ списывает доначисленные налоги, пени и штрафы за 2022, 2023 и 2024 годы тем, кто отказался от дробления в 2025 и 2026 годах. Заявление не подаётся, решение по проверке замораживается, а окончательно долг снимают либо по итогам проверки за 2025-2026 годы, либо 1 января 2030 года, если проверки не будет. Поздний отказ после назначения выездной сокращает амнистию до двух лет, а частичный отказ работает пропорционально. Косметическая перестановка юрлиц не спасает, потому что налоговая смотрит на реальную работу группы, а не на вывески.
Частые вопросы
Продлят ли амнистию после 2026 года?
Официальных решений о продлении нет, закон говорит про отказ от дробления в налоговых периодах 2025 и 2026 годов. Рассчитывать стоит на то, что 2026 год последний. Если появятся поправки, они изменят только срок отказа, а не сам механизм списания.
Мы дробились через ИП на патенте, а не через ООО. Амнистия действует?
Да, закон говорит о налогоплательщиках вообще и не ограничивает круг участников формой бизнеса. Схемы с несколькими ИП на патенте или упрощёнке, включая совмещение УСН и патента, разбираются по тем же правилам, что и группы из нескольких ООО. Считать нагрузку тоже придётся по объединённым доходам всех участников.
Мы уже заплатили часть доначислений. Вернут ли деньги?
Амнистия прекращает обязанность по уплате. Возврат уже перечисленных денег она не даёт. Если решение вступило в силу до 12 июля 2024 года и суммы списаны, они остаются в бюджете. По приостановленным решениям взыскания просто не будет, поэтому платить добровольно до окончания заморозки смысла нет.
Освобождает ли амнистия от уголовной ответственности за неуплату налогов?
Статья 6 закона регулирует налоговую обязанность и напрямую про уголовные дела не говорит. При этом составы по неуплате налогов завязаны на размер недоимки, поэтому прекращение обязанности влияет на оценку ущерба. Если дело уже возбуждено, разбирайте ситуацию с адвокатом до подачи любых уточнённых деклараций.
Что будет, если после отказа мы снова разделим бизнес в 2027 году?
Проверка за 2025 и 2026 годы к тому моменту может ещё не состояться, а списание по сроку наступает только в 2030 году. Возврат к схеме даёт инспекции повод назначить выездную и оспорить сам факт добровольного отказа. Риск здесь двойной, потому что к новым доначислениям добавятся размороженные старые.
У нас две компании по реальным причинам, одна торгует, вторая возит грузы. Нужно что-то делать?
Если у направлений разные клиенты, сотрудники, договоры и деньги, это обычная группа компаний, а не схема. Полезно один раз собрать доказательства самостоятельности, от штатных расписаний до договоров аренды, и хранить их вместе. Отказываться от структуры и подавать уточнёнки в такой ситуации не нужно.



